
Een bedrijfsgebouwenverzekering beschermt uw bedrijfspand tegen materiële schade en voorkomt dat uw onderneming financieel stilvalt na brand, storm of waterschade. Controleer vóór alles de herbouwwaarde van uw pand en de garantie tegen onderverzekering in de polisvoorwaarden. Bij Ondernemersplein leest u dat deze verzekering niet wettelijk verplicht is, maar dat banken haar vrijwel altijd eisen bij een hypotheek op bedrijfsvastgoed. Een herbouwwaarde-taxatie door een erkend taxateur is daarbij de sleutel: die bepaalt of u straks écht voldoende uitgekeerd krijgt.
Voor u begint met offertes vergelijken, checkt u drie dingen:
- Dekt de polis het gebouw zelf, inclusief fundering en leidingen?
- Zijn glas en vaste bedrijfsinstallaties meeverzekerd of moet u dat apart regelen?
- Klopt de herbouwwaarde nog met de huidige bouwkosten en eventuele verbouwingen?
Pro-tip: Bewaar uw taxatierapport en polisvoorwaarden in één digitale map. Bij schade wint u daarmee kostbare tijd tijdens de afhandeling.
Belangrijkste inzichten
Een bedrijfsgebouwenverzekering beschermt tegen materiële schade, maar levert alleen een volledige uitkering op als de herbouwwaarde correct en actueel is.
| Punt | Details |
|---|---|
| Basisdekking kennen | Brand, storm, waterschade en inbraak vallen doorgaans onder de standaardpolis, indirecte schade meestal niet. |
| Herbouwwaarde laten taxeren | Een erkend taxateur voorkomt onderverzekering; hertaxeer na elke verbouwing. |
| Garantie tegen onderverzekering afspreken | Deze clausule voorkomt korting op de uitkering bij kleine afwijkingen in verzekerd bedrag. |
| Extra dekkingen overwegen | Glas, bijgebouwen en bedrijfsinstallaties vallen vaak buiten de basisdekking. |
| Onafhankelijk advies inschakelen | H2o-assurantien helpt Friese ondernemers polissen te vergelijken en herbouwwaarde correct vast te stellen. |
Inhoudsopgave
- Wat dekt een bedrijfsgebouwenverzekering voor uw pand?
- Waarom is de herbouwwaarde zo bepalend?
- Welke extra dekkingen zijn slim om mee te nemen?
- Waarvan hangt de premie van een bedrijfsgebouwenverzekering af?
- Hoe kiest u de juiste dekking bij het afsluiten?
- Hoe meldt u schade en wat gebeurt er daarna?
- Onafhankelijk advies voor uw bedrijfsgebouwenverzekering
- Bronnen
Wat dekt een bedrijfsgebouwenverzekering voor uw pand?
Een bedrijfsgebouwenverzekering, ook wel zakelijke opstalverzekering genoemd, dekt schade aan het gebouw zelf: de muren, het dak, de fundering en vaak ook vast gemetselde installaties. De standaarddekking omvat doorgaans:
- Brandschade, inclusief blikseminslag en ontploffing
- Stormschade aan dak, gevel en buitenmuren
- Waterschade door lekkage, overstromende leidingen of neerslag
- Inbraakschade aan deuren, ramen en sloten
Waar veel ondernemers over struikelen, zijn de uitsluitingen. De meeste polissen keren niet uit bij indirecte schade zoals omzetverlies tijdens herstel, bij schade door achterstallig onderhoud of bij opzet. Overstromingen door primaire waterkeringen vallen bij veel verzekeraars ook buiten de dekking. Dat verschilt fundamenteel van een bedrijfsinventarisverzekering, die uw machines, voorraad en inrichting dekt, niet het gebouw zelf.
Een bakker met een pand in het centrum van Leeuwarden ontdekte pas na een lekkage dat zijn oude polis geen bedrijfsinstallaties dekte. De reparatie van het gebouw werd vergoed, de kapotte ovens niet.
Werkt u vanuit huis met een eigen zaak? Dan dekt een particuliere opstalverzekering zakelijke activiteiten meestal niet, en heeft u een aparte zakelijke uitbreiding nodig.
Waarom is de herbouwwaarde zo bepalend?
De herbouwwaarde is het bedrag dat nodig is om uw pand identiek weer op te bouwen na totale verwoesting, inclusief sloopkosten en bouwkosten tegen actuele prijzen. Dat is iets heel anders dan de marktwaarde of de WOZ-waarde, die ook grondprijs en locatiefactoren meewegen. Verzekeraars keren uit op basis van de herbouwwaarde, niet op basis van wat uw pand nu waard zou zijn bij verkoop.
Een taxateur stelt deze waarde vast aan de hand van bouwtekeningen, een fysieke inspectie en een inventarisatie van vaste installaties zoals verwarming, liften of koelsystemen. Het taxatierapport dat daaruit volgt, is meestal enkele jaren geldig, afhankelijk van de verzekeraar.
De grootste valkuil is een verouderde taxatie: bouwkosten stijgen, en een verbouwing die niet is doorgegeven, drukt de uitkering bij schade fors. Volg deze stappen om onderverzekering te vermijden:
- Laat na elke verbouwing of uitbreiding een nieuwe taxatie uitvoeren.
- Vraag jaarlijkse indexatie van het verzekerd bedrag in uw polis.
- Onderhandel over een garantie tegen onderverzekering, zodat kleine afwijkingen niet direct tot een korting op de uitkering leiden.
- Kies voor een vaste taxatie door een erkend taxateur boven een globale schatting van de verzekeraar.
Experts benadrukken dat een vaste taxatie discussies bij schade voorkomt, terwijl een ruwe schatting van de verzekeraar vaak minder nauwkeurig uitpakt. Technologie verandert dit vakgebied overigens snel: het Reinstatement Value Model berekent herbouwwaarden realtime op basis van postcode en huisnummer, wat vooral bij grote vastgoedportefeuilles onderverzekering structureel terugdringt.
Pro-tip: Zet een jaarlijkse taxatiecheck in uw agenda, net als de BTW-aangifte. Vergeten kost u pas bij schade echt geld.
Welke extra dekkingen zijn slim om mee te nemen?
Naast de basisdekking bieden verzekeraars modulaire aanvullingen die u per pakket kunt toevoegen, vaak gebundeld in niveaus als Basis, Uitgebreid en Totaal. Voor de meeste bedrijfspanden zijn deze aanvullingen het overwegen waard:
- Glasdekking voor winkelpuien en grote gevelramen, waar breuk snel duizenden euro’s kost.
- Dekking voor bijgebouwen, zoals loodsen, fietsenstallingen of parkeeroverkappingen op het terrein.
- Bedrijfsinstallaties, denk aan koelsystemen, liften of zonnepanelen op het dak.
- Saneringsdekking bij vervuiling of asbest, relevant voor oudere bedrijfspanden.
- Herbouw volgens nieuwe regelgeving, die vergoedt als herstel duurder uitvalt door aangescherpte bouwvoorschriften.
Een winkelpand met een grote glazen pui heeft baat bij glasdekking, terwijl een monumentaal kantoorpand eerder saneringsdekking nodig heeft vanwege oudere bouwmaterialen. Bedrijfshallen met technische installaties doen er goed aan die installaties expliciet in de polis te laten opnemen, want ze vallen niet automatisch onder de basisdekking van het gebouw.
Waarvan hangt de premie van een bedrijfsgebouwenverzekering af?
De premie wordt bepaald door een combinatie van factoren, en die kent u het best voordat u offertes gaat vergelijken:
- Herbouwwaarde en verzekerd bedrag: hoe hoger, hoe hoger de premie.
- Bouwaard: steen en beton zijn goedkoper te verzekeren dan hout of lichte constructies.
- Gebruiksdoel: een kantoor is een lager risico dan een werkplaats met brandbare stoffen.
- Locatie: panden met verhoogd risico op storm of wateroverlast betalen doorgaans meer.
- Beveiliging en preventie: inbraakalarm, sprinklerinstallaties en brandmelders verlagen de premie vaak.
- Eigen risico: een hoger eigen risico drukt de premie, maar verhoogt uw kosten bij kleine schades.
Volgens Rabobank spelen bouwaard, ligging en gekozen dekking de grootste rol in de premieberekening. Een hogere herbouwwaarde verhoogt dus uw premie, maar voorkomt tegelijk dat u bij schade met een gat in de uitkering blijft zitten. Die paar tientjes extra per maand wegen meestal niet op tegen een uitkering die duizenden euro’s tekortschiet.
Hoe kiest u de juiste dekking bij het afsluiten?
Ga het gesprek met een verzekeraar of adviseur pas aan als u deze punten op orde heeft:
- Laat de herbouwwaarde vaststellen door een erkend taxateur, niet alleen door een schatting van de verzekeraar zelf.
- Bepaal welk dekkingsniveau (Basis, Uitgebreid of Totaal) past bij uw pand en bedrijfsactiviteiten.
- Kies een eigen risico dat past bij uw financiële buffer.
- Leg bijzondere risico’s vast, zoals verhuur aan derden of opslag van gevaarlijke stoffen.
- Controleer de uitsluitingen in de polisvoorwaarden nauwkeurig.
Stel tijdens het gesprek deze vragen: biedt de polis een garantie tegen onderverzekering, valt glas- en installatieschade eronder, en wat gebeurt er met de dekking als u het pand deels verhuurt? Een onafhankelijke taxateur is vooral zinvol bij complexe of oudere panden; een adviseur zoals H2o-assurantien voegt waarde toe wanneer u meerdere polissen wilt vergelijken zonder daar zelf weken induiken.
Hoe meldt u schade en wat gebeurt er daarna?
Bij schade telt snelheid. Meld de schade direct bij uw verzekeraar, maak foto’s van de situatie voordat u iets opruimt, en neem tijdelijke maatregelen om verdere schade te beperken, zoals het afdekken van een lek dak. Daarna stuurt de verzekeraar meestal een expert langs die de oorzaak en omvang beoordeelt.
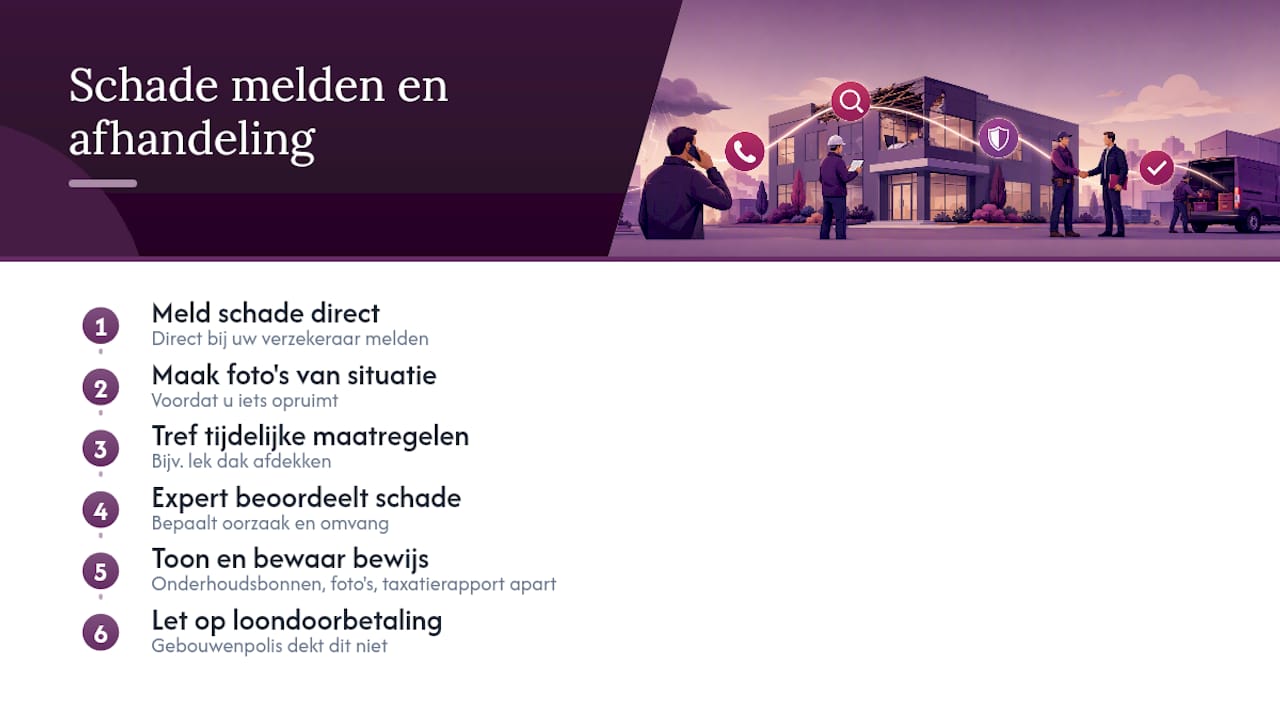
Verzekeraars vragen doorgaans om bewijs van onderhoud en getroffen preventiemaatregelen, denk aan onderhoudsbonnen, foto’s en eventueel een brandmeldinstallatie. Rookmelders, goede sloten en een actuele onderhoudsregistratie beïnvloeden niet alleen de acceptatie van uw polis, maar ook hoe soepel een claim verloopt.
Pro-tip: Documenteer elke verbouwing meteen met foto’s en facturen, en bewaar uw taxatierapport apart van andere administratie. Bij een geschil met de verzekeraar is dat uw sterkste bewijs.
Voor bedrijven met personeel dat langdurig uitvalt door schade of een bedrijfsongeval, is het ook goed te weten wat uw verplichtingen als werkgever bij loondoorbetaling zijn, want een gebouwenverzekering dekt dat risico niet.
Wat is er anders bij een agrarische bedrijfsgebouwenverzekering?
Agrarische panden zoals stallen en schuren kennen andere risico’s dan een kantoor of winkel: denk aan dieren, ventilatiesystemen en opslag van mest of brandbare stoffen. Verzekeraars bieden hiervoor vaak aparte bundels (Basis, Uitgebreid, Totaal) met specifieke uitsluitingen. Vraag bij een agrarisch pand altijd naar dekking voor ventilatie-installaties en stalruimtes, en overweeg maatwerk via een adviseur in plaats van een standaardpolis.
Onafhankelijk advies maakt het verschil
Wij bij H2o-assurantien zien telkens weer dat ondernemers pas bij schade ontdekken dat hun herbouwwaarde niet meer klopte. Onafhankelijk advies over polisvoorwaarden en herbouwwaarde voorkomt dat. Vanuit Leeuwarden en Franeker begeleiden we ondernemers in heel Friesland snel en zonder omwegen naar een passende polis.
Onafhankelijk advies voor uw bedrijfsgebouwenverzekering
Een verkeerde inschatting van de herbouwwaarde kost u pas bij schade echt geld, en dat risico wilt u niet zelf lopen uitzoeken tussen tientallen polisvoorwaarden.

H2o-assurantien biedt onafhankelijk advies over bedrijfsgebouwenverzekeringen, zonder binding aan één verzekeraar. Wij begeleiden u bij de herbouwwaarde-taxatie, vergelijken polisvoorwaarden op uitsluitingen en garanties tegen onderverzekering, en bemiddelen bij de verzekeraar die het beste bij uw pand en bedrijfsactiviteiten past. Ook bij schadeafhandeling staan we naast u, niet naast de verzekeraar. Vanuit ons kantoor in Leeuwarden werken we voor ondernemers in heel Friesland en regelen we het proces doorgaans binnen enkele weken. Bekijk het aanbod op onze pagina over zakelijke verzekeringen en vraag een vrijblijvend adviesgesprek aan.
Bronnen
Voor het wettelijk kader rond bedrijfsverzekeringen raadpleegt u Ondernemersplein. Voor de taxatiemethodiek achter herbouwwaarde is Taxatiespecialist een goede bron. Heeft u nog vragen over verzekeringen of hypotheken? Bekijk de veelgestelde vragen van H2o-assurantien.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Ondernemersplein — Zakelijke opstalverzekering
- Taxatiespecialist — Taxatie herbouwwaarde bedrijfspand
- Troostwijk — Reinstatement Value Model (RVM)

