
Ja, een hypotheek met BKR-registratie is meestal gewoon mogelijk. Een positieve registratie vormt zelden een probleem: geldverstrekkers zien dit juist als bewijs dat je netjes aflost. Bij een negatieve registratie ligt dat anders, maar ook dan sluit dit een hypotheek niet automatisch uit. Drie dingen bepalen je kansen:
- Hoe lang geleden de registratie is afgewikkeld en of er een herstelmelding (H) staat
- Hoe stabiel je huidige inkomen is
- Of Nationale Hypotheek Garantie of een gespecialiseerde geldverstrekker een optie is
Twijfel je over jouw situatie? Vraag als eerste stap je overzicht op bij Stichting BKR via mijnkredietoverzicht.bkr.nl. Dat overzicht heb je sowieso nodig bij je aanvraag.
Kort samengevat:
- Een positieve BKR-registratie wijst op netjes afgeloste kredieten en heeft meestal geen invloed op je hypotheek, tenzij de registratie recent of groot is.
- Een negatieve melding blijft meestal tot vijf jaar zichtbaar, waardoor bewijs van aflossing en herstelmelding je kansen op een hypotheek kunnen verbeteren.
- Bij een negatieve registratie wordt gekeken naar de leeftijd, omvang en soort achterstand, wat kan leiden tot hogere rente, lagere lening of afwijzing.
- Het is verstandig om je kredietoverzicht minstens zes weken voor de aanvraag op te vragen en alle bewijsstukken van aflossing goed te verzamelen.
- Onafhankelijk advies en goede onderbouwing vergroten de kans op acceptatie, zeker wanneer je registratie negatief of hersteld is maar nog opvallend.
Inhoudsopgave
- Wat is het BKR en welke kredieten worden geregistreerd?
- Positieve versus negatieve BKR-registratie: wat betekent elke codering?
- Hoe geldverstrekkers jouw BKR-gegevens meenemen in de hypotheektoets
- Checklist: welke stappen zet je vóór en tijdens de aanvraag?
- Wanneer is een hypotheek met een negatieve of herstelde registratie wél mogelijk?
- Wat een onafhankelijk adviseur kan toevoegen bij BKR-casussen
- Belangrijkste inzichten
- Bronnen
Wat is het BKR en welke kredieten worden geregistreerd?
Stichting BKR houdt in Nederland een centraal register bij van kredieten en betalingsverplichtingen. Vrijwel elke geldverstrekker is wettelijk verplicht om leningen door te geven, en dat gebeurt bij kredieten van € 250 of meer met een looptijd langer dan een maand. Denk aan een doorlopend krediet, een creditcardlimiet, een telefoonabonnement met toestel op afbetaling of een achteraf-betaalregeling.
Niet elke registratie is negatief. Het BKR onderscheidt grofweg twee soorten meldingen:
- Positieve registratie: je hebt een lopend of afgelost krediet zonder betalingsproblemen.
- Negatieve registratie (A-codering): je hebt een betalingsachterstand gehad van meer dan een geregistreerde termijn.
Je actuele overzicht vraag je gratis op via mijnkredietoverzicht.bkr.nl. Doe dit vóórdat je bij een adviseur aanklopt, dan weet je meteen waar je staat.
Positieve versus negatieve BKR-registratie: wat betekent elke codering?
Een positieve notering werkt in je voordeel. Het toont geldverstrekkers dat je leningen netjes en op tijd aflost, en dat weegt mee in de beoordeling van je betrouwbaarheid als kredietnemer.
Bij een negatieve registratie krijg je een A-codering, gekoppeld aan een betalingsachterstand. Is de schuld inmiddels afgelost, dan volgt vaak een herstelmelding met de letter H. Die H-codering verbetert je positie aanzienlijk, maar de oorspronkelijke melding blijft zichtbaar. Volgens Vereniging Eigen Huis blijft een negatieve registratie tot vijf jaar zichtbaar nadat de schuld volledig is afgewikkeld, ook met een herstelmelding erbij.
- A-codering: signaal van een eerdere achterstand
- H-codering: bewijs dat de schuld is afgelost
- Zichtbaarheidstermijn: maximaal vijf jaar na afwikkeling
Bewaar daarom altijd bewijs van je aflossing. Dat bewijs heb je nodig zodra je een hypotheek aanvraagt.
Hoe geldverstrekkers jouw BKR-gegevens meenemen in de hypotheektoets
Elke aanvraag begint met een BKR-toetsing. Banken en hypotheekverstrekkers zijn verplicht dit te controleren, en negatieve registraties kunnen leiden tot afwijzing of een hogere rente. Toch is dat niet het hele verhaal.
Ook een positieve registratie heeft effect op je leenruimte, al is dat geen afwijzingsgrond. Een lopend krediet telt mee als vaste last in de berekening van je maximale hypotheek. Volgens NN vermindert een positieve registratie de maximale hypotheek simpelweg omdat je maandlasten hoger uitvallen zodra het krediet meetelt.
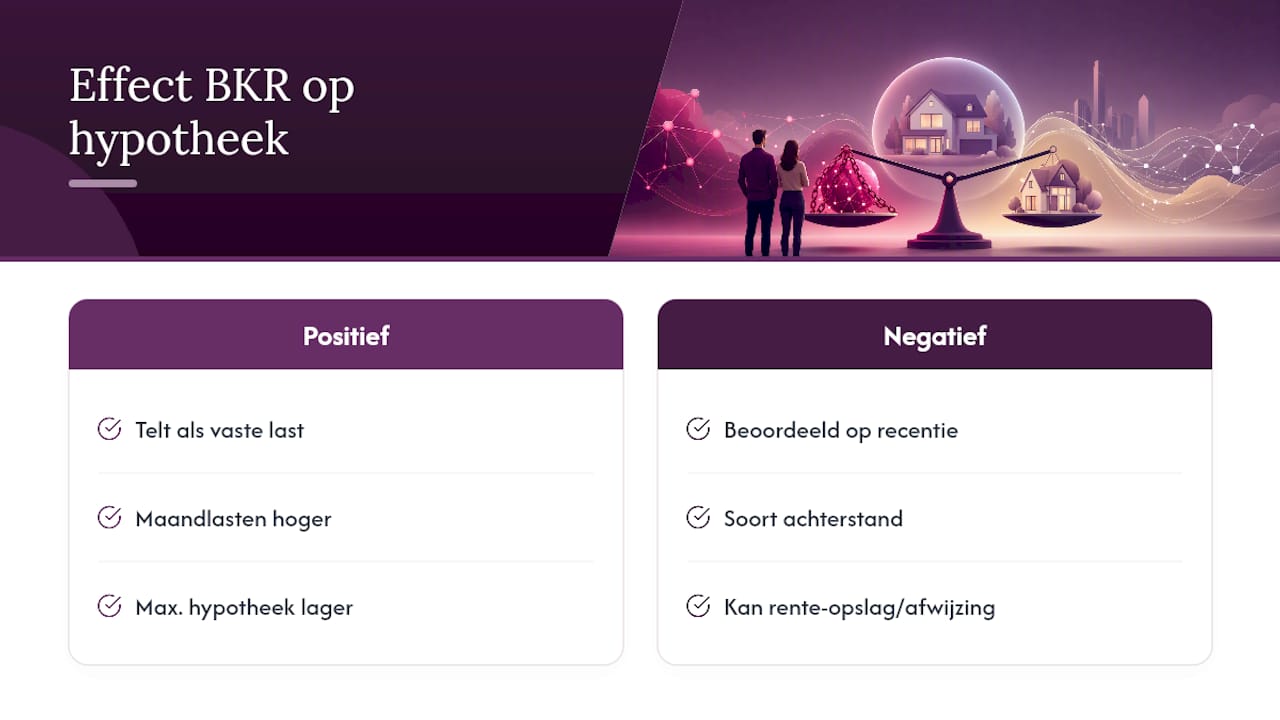
Bij een negatieve registratie kijkt de geldverstrekker naar drie zaken: hoe recent de melding is, wat voor soort achterstand het betrof en hoe groot je totale schuldpositie is. Een kleine, lang geleden afgewikkelde achterstand weegt anders dan een recente, grote schuld.
De uitkomst verschilt per dossier: een lagere maximale lening, een opslag op de rente, of in het ergste geval een afwijzing. Belangrijk detail: niet elke verplichting staat in het BKR. Een DUO-studieschuld bijvoorbeeld moet je altijd zelf melden bij je aanvraag, ook al is deze niet zichtbaar in het kredietregister. Wil je weten hoe dat precies uitpakt voor jouw leencapaciteit, lees dan meer over een hypotheek afsluiten met studieschuld.
Pro-tip: Vraag je BKR-overzicht minstens zes weken vóór je aanvraag op. Zo heb je tijd om eventuele fouten te laten corrigeren voordat de geldverstrekker ernaar kijkt.
Checklist: welke stappen zet je vóór en tijdens de aanvraag?
Een hypotheek aanvragen met BKR-registratie vraagt om voorbereiding. Volg deze stappen in deze volgorde:
- Vraag je overzicht op via mijnkredietoverzicht.bkr.nl en controleer of alle vermeldingen kloppen.
- Betwist fouten direct bij de geldverstrekker die de melding heeft doorgegeven; onjuiste registraties kun je laten corrigeren of verwijderen.
- Verzamel bewijs van aflossing, zoals eindafrekeningen, bankafschriften en correspondentie met de kredietverstrekker.
- Stel je inkomensbewijzen samen: loonstroken, jaaropgaven of, bij ondernemers, jaarcijfers en een IB-aangifte.
- Vraag een herstelverklaring op als je schuld is afgelost maar de H-codering nog niet zichtbaar is.
- Check of NHG relevant is voor jouw situatie; daarvoor gelden aparte voorwaarden en bewijsstukken.
Loop je vast op stap twee of drie? Een adviseur die dagelijks met dit soort dossiers werkt, weet precies welke bewijsstukken een geldverstrekker overtuigen. Veel aanvragers onderschatten dit onderdeel, en dat kost onnodig tijd. Bekijk ook welke veelgemaakte fouten bij een hypotheekaanvraag je met deze voorbereiding voorkomt.
Pro-tip: Bewaar alle correspondentie over je afgeloste schuld digitaal in één map. Dat bespaart je tijdens de aanvraag kostbare tijd en voorkomt vertraging bij de beoordeling.
Wanneer is een hypotheek met een negatieve of herstelde registratie wél mogelijk?
Een herstelde registratie sluit een hypotheek zeker niet uit. Verschillende factoren vergroten je kansen aanzienlijk:
- Er staat een H-melding op je oorspronkelijke A-codering
- De aflossing ligt al langere tijd achter je
- Je hebt een stabiel en goed te onderbouwen inkomen
- Nationale Hypotheek Garantie is van toepassing op je aanvraag
Sommige geldverstrekkers hanteren strengere acceptatiecriteria dan andere. Wijst de ene bank je af, dan kan een specialistische geldverstrekker met andere voorwaarden alsnog akkoord gaan. Ook Nationale Hypotheek Garantie speelt soms een rol, bijvoorbeeld bij het inschatten van restschuld-situaties. Meer hierover lees je op de pagina over Nationale Hypotheek Garantie. Neem herstelbewijzen en een korte, feitelijke toelichting altijd mee naar je adviesgesprek.
Wat een onafhankelijk adviseur kan toevoegen bij BKR-casussen
Bij een dossier met een BKR-registratie telt onderbouwing zwaarder dan bij een standaardaanvraag. H2o-assurantien kijkt onafhankelijk mee naar je situatie, stelt het juiste dossier samen en bemiddelt richting de geldverstrekker die het beste bij jouw casus past.
- Onafhankelijke beoordeling zonder binding aan één bank
- Volledige begeleiding bij het samenstellen van bewijsstukken
- Directe communicatielijn met geldverstrekkers over jouw dossier
Een dossier met heldere documentatie en een goed onderbouwde toelichting krijgt vaker een positieve beoordeling dan een dossier waarin de geldverstrekker zelf moet puzzelen.
Dat scheelt tijd en onzekerheid, precies op het moment dat je die het minst kunt gebruiken.
Korte persoonlijke noot van Ruben over realistische verwachtingen
Wat ik in BKR-dossiers steeds terugzie: transparantie werkt sneller dan afwachten. Wie meteen alle bewijsstukken aanlevert, voorkomt vertraging. Reken op enkele weken doorlooptijd, niet op maanden.
— Ruben
Hoe H2O je helpt bij een hypotheek met BKR-registratie
Een BKR-registratie voelt vaak zwaarder dan het is, vooral als je alleen algemene informatie hebt gelezen. H2o-assurantien beoordeelt elk dossier apart en zoekt actief naar de geldverstrekker die past bij jouw specifieke situatie, in plaats van je één standaardantwoord te geven.

Heb je een lopend krediet, een afgeloste achterstand met herstelmelding, of twijfel je of Nationale Hypotheek Garantie voor jou werkt? H2o-assurantien helpt bij het samenstellen van je dossier, de keuze voor de juiste hypotheekvorm en de onderbouwing richting de geldverstrekker. Heb je naast een BKR-registratie ook een studieschuld, bekijk dan eerst de informatie over een hypotheek met studieschuld. Wil je weten wat in jouw situatie haalbaar is? Plan een vrijblijvend oriëntatiegesprek en ontdek hoeveel hypotheek je kunt krijgen.
Belangrijkste inzichten
Een hypotheek met BKR-registratie lukt bij een positieve notering meestal probleemloos en bij een negatieve notering met een herstelmelding, stabiel inkomen en goede onderbouwing.
| Punt | Details |
|---|---|
| Vraag je overzicht op | Check mijnkredietoverzicht.bkr.nl vóór je aanvraag op fouten en openstaande verplichtingen. |
| Positief telt, maar drukt leenruimte | Een lopend krediet verhoogt je maandlasten en verlaagt daardoor je maximale hypotheek. |
| H-melding is cruciaal | Een herstelmelding verbetert je positie, al blijft de oorspronkelijke melding tot vijf jaar zichtbaar. |
| Niet elke bank oordeelt gelijk | Wijst één geldverstrekker af, dan kan een specialist met andere criteria alsnog akkoord gaan. |
| Onafhankelijk advies helpt | H2o-assurantien beoordeelt je dossier onafhankelijk en bemiddelt richting de best passende geldverstrekker. |
Bronnen
- Bureau Krediet Registratie (BKR)
- Hypotheek met BKR | Vereniging Eigen Huis
- Wat betekent een BKR-registratie voor je hypotheek : NN
- BKR-registratie bij lening of hypotheek – Rabobank
Aanbeveling
- Hypotheekadvies voor nieuwbouw | H2O Hypotheekadvies
- Hypotheek voor Ondernemers – Flexibele Oplossingen bij H2O
- Single? Mogelijk Hogere Hypotheek – H2O Hypotheken
Is jouw situatie niet standaard? Lees hoe we een complexe hypotheek in Leeuwarden aanpakken. Het eerste gesprek is gratis.

