
Een glasverzekering vergoedt de reparatie of vervanging van glas in en om je woning, van ruiten tot deuren met glas. Je hebt niet altijd een losse polis nodig: bij veel woningen zit glasdekking al verwerkt in de opstal- of inboedelverzekering, of bij appartementen in de VvE-polis. Controleer daarom eerst je bestaande polissen voordat je iets nieuws afsluit.
Kort samengevat:
- Veel woningen dekken glas al via de opstal- of inboedelverzekering, waardoor een losse glasverzekering vaak overbodig is.
- Bij het gebruik van speciale glassoorten zoals glas-in-lood of monumentaal glas is het essentieel om te controleren of deze standaard meeverzekerd zijn.
- Huurders zijn meestal zelf verantwoordelijk voor binnenglas, terwijl verhuurders vaak het buitenglas verzekeren; controles bij de VvE of verhuurder besparen dubbele kosten.
- Een losse glasverzekering kost tussen de 2 en 5 euro per maand, maar de kosten kunnen oplopen tot honderden euro’s bij vervanging van grote of dure glazen onderdelen.
- Bij schade moet je deze snel en goed documenteren, want afhandeling kan langer duren bij gespecialiseerd glas en schade door eigen schuld wordt meestal niet vergoed.
Inhoudsopgave
- Wat dekt een glasverzekering aan woningglas?
- Wie moet een glasverzekering hebben: koophuis, VvE of huurwoning?
- Wat kost een glasverzekering en wanneer loont een losse polis?
- Hoe meld je glasschade en wat gebeurt er daarna?
- Checklist: hoe kies je de juiste glasverzekering?
- Wanneer adviseert H2O een losse glasverzekering?
- Waarom de meeste mensen hun glasdekking verkeerd inschatten
- Wat H2O voor je doet bij glasdekking
- Bronnen
Wat dekt een glasverzekering aan woningglas?
Een glasverzekering vergoedt schade aan lichtdoorlatend glas in en rond je woning. Dat gaat verder dan alleen de ruiten in de woonkamer. Vereniging Eigen Huis noemt onder meer ruiten, glazen deuren, dakramen, serres en douchedeuren als standaard gedekte onderdelen.
Meestal vallen deze zaken onder de dekking:
- Vaste ruiten in kozijnen, zowel enkel als dubbel glas
- Glazen buitendeuren en glazen binnendeuren
- Douchewanden en douchedeuren van glas
- Lichtkoepels en dakramen
- Serres en aanbouwen met glazen wanden of dak
Bij bijzondere glassoorten ligt dat genuanceerder. Glas-in-lood, monumentaal glas en grote serres worden door veel verzekeraars apart benoemd, met een eigen verzekerd bedrag of uitsluiting. Vraag dus altijd na of dit soort glas standaard meeverzekerd is, of dat je een aanvullende dekking moet regelen.
Niet alles valt onder een glasverzekering. Slijtage, krassen en schade door een verbouwing zijn meestal uitgesloten, net als spiegels en glazen aquariumwanden. Consumentenadviezen wijzen er terecht op dat de exacte definitie van “glas” per polis verschilt: sommige verzekeraars sluiten dakramen of glas in meubels bewust uit. Lees dat stukje kleine letters, want daar zit het verschil tussen wel of niet vergoed krijgen.
Wie moet een glasverzekering hebben: koophuis, VvE of huurwoning?
Je woonsituatie bepaalt grotendeels of je zelf verantwoordelijk bent voor glasdekking, en dat is precies waar veel mensen dubbel betalen zonder het te weten.
- Koopwoning: als eigenaar draag je de verantwoordelijkheid voor het glas in je woning. Check of je opstalverzekering glasdekking bevat, of sluit een aparte glaspolis af als dat niet zo is.
- Appartement met VvE: de collectieve opstalverzekering van de VvE dekt vaak het buitenglas, maar niet automatisch het binnenglas van je eigen woning. Glas adviseert nadrukkelijk om eerst de VvE-polis en het onderhoudsreglement te raadplegen voordat je zelf iets afsluit.
- Huurwoning: de verhuurder verzekert doorgaans het buitenglas, terwijl jij als huurder verantwoordelijk kunt zijn voor schade die je zelf veroorzaakt aan binnenglas zoals douchedeuren. Independer bevestigt dat de verhuurder in de meeste gevallen die verantwoordelijkheid draagt.
Bel bij twijfel gewoon even met je VvE-beheerder of verhuurder. Dat telefoontje kost je vijf minuten en kan je een dubbele premie besparen.
Wat kost een glasverzekering en wanneer loont een losse polis?
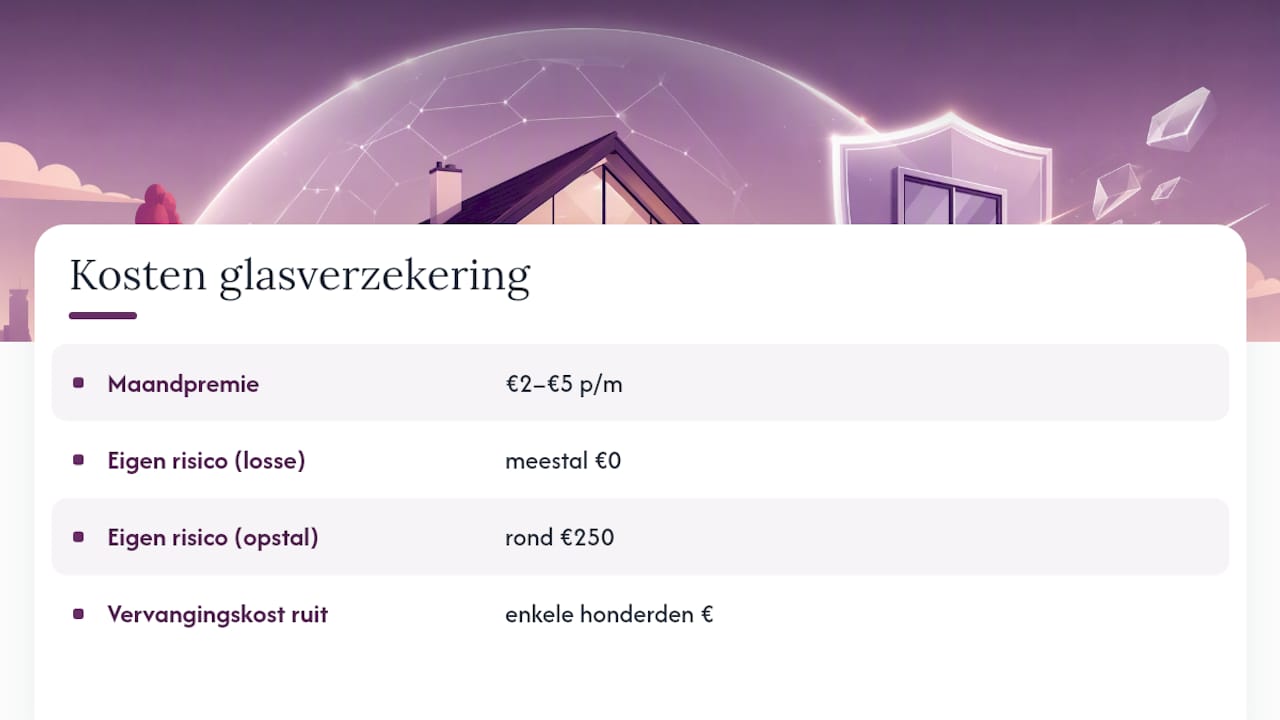
Een losse glasverzekering kost doorgaans tussen €2 en €5 per maand, afhankelijk van de oppervlakte en het type glas in je woning. Dat is een relatief laag bedrag, zeker als je het vergelijkt met de kosten van een ruit die stuk gaat.
Rekenvoorbeeld: HR+±glas vervangen kan snel enkele honderden euro’s per ruit kosten, zo blijkt uit een kostengids voor het plaatsen van HR+±glas. Bij één kapotte ruit ben je dus zomaar het bedrag van een paar jaar premie kwijt.
Het eigen risico maakt het verschil tussen een losse glaspolis en een module bij je opstalverzekering vaak groter dan de premie zelf. Losse glaspolissen hanteren meestal geen eigen risico, terwijl opstalverzekeringen bij schade door storm of extreem weer regelmatig een verplicht eigen risico van rond de € 250 toepassen. Heb je veel HR+±glas of een hoog eigen risico op je opstalpolis, dan verdient een losse glasverzekering zich vaak al binnen een paar jaar terug.
Hoe meld je glasschade en wat gebeurt er daarna?
Glasschade melden verloopt bij de meeste verzekeraars via een vast stramien, en het loont om die stappen te kennen voordat je ze nodig hebt.
- Stel de situatie veilig. Ruim scherven op en dicht een kapotte ruit tijdelijk af tegen weer en wind.
- Meld de schade direct bij je verzekeraar, telefonisch of via de app, met foto’s van de schade erbij.
- Laat de glazenier langskomen. Sommige polissen sturen automatisch een aangesloten glasbedrijf, andere laten je vrij in de keuze van vakman en declaratie achteraf, zoals Vereniging Eigen Huis beschrijft.
Bij herstel in natura regelt de verzekeraar alles en betaal je zelf niets voor, terwijl bij een declaratie je eerst de rekening voorschiet en later een vergoeding ontvangt. Houd facturen en foto’s altijd goed bij, ook als je denkt dat het vanzelf spreekt. Bij glas-in-lood of monumentaal glas kan de afhandeling langer duren, omdat gespecialiseerde glaszetters nodig zijn. Is de schade door je eigen schuld ontstaan, bijvoorbeeld tijdens een verbouwing, dan draag je die kosten vaak zelf.
Pro-tip: Maak vóór er iets misgaat al een foto van je ramen en deuren. Bij een declaratie scheelt dat discussie over de staat van het glas vooraf.
Meer over de praktische kant van schademelden vind je op de pagina schade melden van H2O.
Checklist: hoe kies je de juiste glasverzekering?
Voordat je een polis afsluit of verlengt, loop je best deze punten langs. Zo voorkom je dat je dubbel betaalt of net dat ene stukje glas mist dat later kapot gaat.
- Is glas al meeverzekerd via je opstalverzekering, de VvE of je verhuurder?
- Wat is de exacte definitie van “gedekt glas” in de polisvoorwaarden, inclusief dakramen en serres?
- Vallen speciale glassoorten zoals glas-in-lood of monumentaal glas onder de standaarddekking?
- Hoe hoog is het eigen risico, en geldt dat ook bij stormschade?
- Wordt gevolgschade (bijvoorbeeld waterschade door een kapotte ruit) ook vergoed?
- Lever de verzekeraar een vaste glazenier aan, of mag je je eigen vakman kiezen?
Zet daarnaast de jaarlijkse premie tegenover één vervangingsfactuur. Bij vier ramen met HR+±glas en een premie van € 4 per maand betaal je € 48 per jaar, tegenover een mogelijke rekening van € 300 tot € 700 per ruit als er iets misgaat. Wie glazenwissen of grote glaspartijen in huis heeft, ziet die rekensom snel in het voordeel van een losse polis uitvallen. Twijfel je nog, dan helpt het om dit samen met een adviseur door te rekenen bij het afsluiten van verzekeringen bij een huis kopen.
Wanneer adviseert H2O een losse glasverzekering?
Als onafhankelijk adviseur kijkt H2o-assurantien niet naar wat een verzekeraar het liefst verkoopt, maar naar wat voor jouw woning logisch is. In de praktijk raden we een losse glaspolis meestal aan in drie situaties: veel HR+±glas in huis, weinig financiële buffer voor een onverwachte rekening, of een opstalverzekering met een hoog eigen risico bij stormschade.
Wij checken eerst gratis je bestaande polis op glasdekking, voordat we iets nieuws voorstellen. Blijkt er een gat te zitten, dan helpen we je met de juiste dekking en met het melden en opvolgen van een eventuele claim.
Die aanpak voorkomt dat je premie betaalt voor iets dat je via je opstal- of VvE-polis al gedekt hebt. Vragen over je specifieke situatie? Bekijk de veelgestelde vragen op onze website of neem contact op voor een concreet advies.
Waarom de meeste mensen hun glasdekking verkeerd inschatten
De grootste denkfout die je bij glasverzekeringen tegenkomt, is dat mensen aannemen dat alles automatisch goed zit zodra ze een opstalverzekering hebben. Dat klopt vaak niet, zeker niet bij appartementen met een VvE of bij huurwoningen waar de grens tussen verhuurder en huurder wazig is. De conventionele wijsheid “je hoeft er toch niet over na te denken” houdt geen rekening met het feit dat polisvoorwaarden nu juist bepalen wat er wél en niet onder valt.
Wat mij opvalt: veel huiseigenaren onderschatten hoe snel de rekensom omslaat bij veel glasoppervlak. Een woning met grote HR+±panelen en een serre loopt een heel ander risico dan een rijtjeshuis met standaard kozijnen, maar de premie voor een losse polis verschilt daar vaak maar een euro of twee per maand mee. Dat weegt bijna altijd op tegen één vervangingsfactuur.
Mijn advies: begin niet bij de premie, maar bij je polisvoorwaarden. Lees eerst wat je al hebt, reken dan pas uit wat een losse polis toevoegt.
— Ruben
Wat H2O voor je doet bij glasdekking
H2o-assurantien is voor huiseigenaren en huurders in Leeuwarden, Franeker en omgeving het aanspreekpunt als je twijfelt of jouw glas goed verzekerd is, zonder dat je zelf polisvoorwaarden van meerdere verzekeraars naast elkaar moet leggen. Wij zijn 100% onafhankelijk, dus ons advies is niet gekleurd door een verzekeraar die toevallig de hoogste marge biedt.

Vraag een gratis polischeck aan en we bekijken samen of je glas al gedekt is via je opstal-, inboedel- of VvE-verzekering, of dat een aanvullende glasverzekering zin heeft voor jouw situatie. Heb je net een huis gekocht en wil je meteen alle verzekeringen op orde hebben, dan helpen we je ook bij de bredere polischeck rond je woning via onze pagina over verzekeringen particulier en zakelijk. Neem contact op via onze website en binnen enkele werkdagen weet je waar je aan toe bent.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Wat is een glasverzekering? | Vereniging Eigen Huis
- Glasverzekering bij je inboedelverzekering? | Independer
- Glasverzekering 2026: kosten, dekking en eigen risico
- Glasvergoeding en woonverzekering | Rabobank
- Kostengids: HR++ glas plaatsen | Zoofy

