
Een hypotheek volledig zonder jaarcijfers is meestal niet mogelijk, maar met één jaar ondernemerschap, een inkomensverklaring of een onderbouwde prognose lukt het regelmatig wel. De meeste geldverstrekkers willen bewijs van stabiel inkomen zien. Ontbreken de gebruikelijke drie jaar cijfers, dan bieden een NHG, een inkomensverklaring en professioneel hypotheekadvies vaak de kortste weg naar een goedkeuring.
Kort samengevat:
- Banken accepteren soms al één jaar ondernemerschap bij een goede trackrecord en vergelijkbare eerdere loondeenheden, vooral voor startende zzp’ers.
- Het indienen van een goed onderbouwde prognose door een accountant weegt zwaarder dan eigen inschattingen en vergroot de kans op goedkeuring.
- Het verzamelen van aantoonbare vaste opdrachten, lopende contracten en een overzicht van de orderportefeuille versterkt de aanvraag aanzienlijk.
- Het aanvragen van een inkomensverklaring en het gebruik van NHG kan de toegestane hypotheek verhogen en de rente verlagen voor starters met beperkte jaarcijfers.
- Een gestructureerde voorbereiding en advies van een onafhankelijke hypotheekadviseur maken het proces sneller en vergroten de kans op een succesvolle hypotheekaanvraag.
Inhoudsopgave
- Hoeveel jaarcijfers vraagt een bank precies?
- Waarom banken zo hameren op jaarcijfers
- Wat kun je doen als je nog geen drie jaar cijfers hebt?
- Welke documenten moet je aanleveren?
- Zo vergroot je je kans op een goedkeuring
- NHG en inkomensverklaring: wanneer maken ze het verschil?
- Hoe H2o-assurantien zzp’ers zonder jaarcijfers begeleidt
- Wat de gangbare adviezen over het hoofd zien
- Hoe H2o-assurantien je aanvraag concreet begeleidt
- Bronnen
Hoeveel jaarcijfers vraagt een bank precies?
Drie jaar jaarcijfers is de norm bij de meeste geldverstrekkers. Ze willen zien dat je inkomen als zelfstandige niet toevallig hoog uitpakte in één goed jaar, maar structureel op peil blijft.
Toch is die norm geen wet van Meden en Perzen. Bij veel aanbieders is één jaar ondernemerschap al genoeg, zeker als je daarvoor in loondienst werkte in hetzelfde vakgebied. Een fysiotherapeut die na vijf jaar loondienst een eigen praktijk start, bouwt bijvoorbeeld verder op een aantoonbaar trackrecord. Sommige banken kijken in zo’n geval al na zes maanden ondernemerschap naar een inkomensverklaring, mits de werkzaamheden vergelijkbaar zijn met je vorige baan.
Waarom banken zo hameren op jaarcijfers
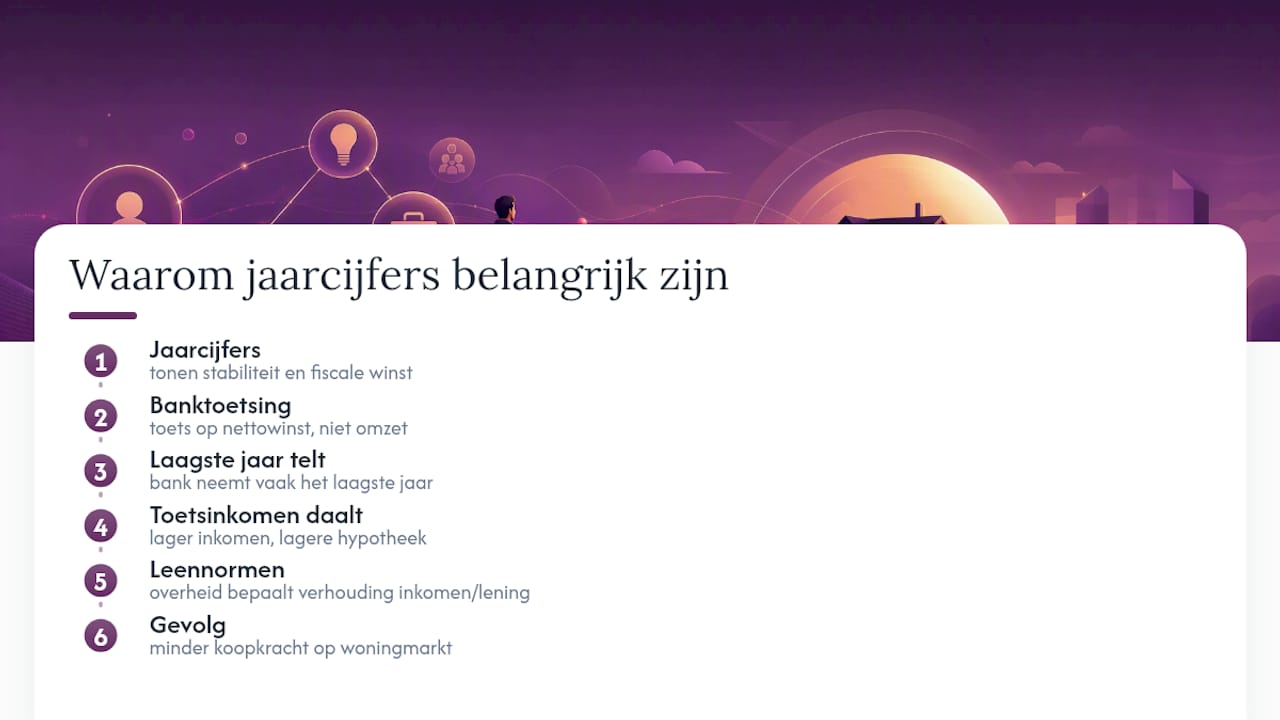
Jaarcijfers geven een geldverstrekker inzicht in twee dingen: hoe stabiel je inkomen is en wat je fiscale winst werkelijk was, los van tijdelijke pieken in omzet. Een bank rekent niet met je omzet, maar met je nettowinst na kosten. En bij een wisselend verloop pakken banken vaak het laagste van de laatste jaren, niet het gemiddelde.
Dat heeft direct gevolg voor je maximale hypotheek. Hoe lager het toetsinkomen dat de bank hanteert, hoe lager het bedrag dat je kunt lenen. De leennormen van de overheid bepalen de verhouding tussen inkomen en maximale lening, en die normen laten weinig ruimte voor eigen interpretatie. Wie een lager toetsinkomen krijgt toegewezen dan zijn werkelijke verdiencapaciteit, verliest daardoor koopkracht op de woningmarkt.
Wat kun je doen als je nog geen drie jaar cijfers hebt?
Startende zzp’ers hoeven niet drie jaar te wachten voordat een hypotheek in beeld komt. Er bestaan meerdere routes die geldverstrekkers wél accepteren, mits je ze goed onderbouwt.
- Inkomensverklaring aanvragen. Een gespecialiseerd bureau berekent op basis van je huidige cijfers en prognose een genormaliseerd toetsinkomen. Dit overtuigt banken vaak sneller dan een eigen inschatting, omdat het onafhankelijk is opgesteld.
- Eén jaar cijfers combineren met loondienstverleden. Werkte je eerder in een vergelijkbare functie, dan telt dat verleden mee als bewijs van vakbekwaamheid en verdiencapaciteit.
- Lopende contracten en offertes inbrengen. Een volle orderportefeuille laat zien dat je omzet niet toevallig was, maar structureel doorloopt.
Let wel op één belangrijk verschil: een zakelijke lening of financiering voor je onderneming staat los van een privéhypotheek. Een bank die je bedrijf financiert, toetst andere criteria dan een geldverstrekker die jouw persoonlijke woonhypotheek beoordeelt. Verwar die twee nooit met elkaar in je aanvraag.
Welke documenten moet je aanleveren?
Een sterke aanvraag draait om overtuigend bewijs, niet om stapels papier. Deze documenten vormen de kern van bijna elke aanvraag zonder volledige jaarcijfers:
- Aangiften en aanslagen inkomstenbelasting van de afgelopen jaren, zo veel als je hebt.
- Tussentijdse cijfers, opgesteld door je boekhouder, die het lopende boekjaar zichtbaar maken.
- Bankafschriften van je zakelijke rekening om omzet en kasstroom te staven.
- Klantencontracten, offertes en een overzicht van je orderportefeuille als bewijs van toekomstige omzet.
- Een professionele prognose van je accountant of boekhouder, met een realistisch, optimistisch en pessimistisch scenario.
Een geldverstrekker beoordeelt liever een dun maar samenhangend dossier dan een dik pak losse cijfers zonder toelichting.
Zo vergroot je je kans op een goedkeuring
Volgorde en voorbereiding maken hier het verschil tussen een snelle toezegging en een afwijzing. Loop dit rijtje bewust af voordat je een aanvraag indient.
- Orden je administratie eerst. Een overzichtelijke boekhouding met heldere tussentijdse cijfers wekt meer vertrouwen dan een chaotisch Excel-bestand.
- Laat een prognose opstellen door een accountant. Een onderbouwde prognose weegt aanzienlijk zwaarder dan een eigen inschatting, vooral als die scenario’s en klantendata bevat.
- Toon een stabiele opdrachtenstroom. Vermeld vaste klanten, terugkerende contracten en eerdere loondienstjaren als extra onderbouwing.
- Overweeg een lager leenbedrag of hogere eigen inbreng. Een kleinere hypotheek verlaagt het risico voor de geldverstrekker en verhoogt daarmee je slagingskans.
- Schakel een gespecialiseerde hypotheekadviseur in. Niet elke bank hanteert dezelfde regels voor zzp’ers, en een adviseur weet precies waar de ruimte zit.
Pro-tip: Vraag je boekhouder om de prognose te baseren op SBR-gegevens en concrete klantcontracten, niet op een losse schatting. Een prognose met scenario’s en onderbouwing overtuigt een kredietbeoordelaar veel sneller dan een positief geformuleerde verwachting zonder cijfers.
NHG en inkomensverklaring: wanneer maken ze het verschil?
De Nationale Hypotheek Garantie kan al vanaf twaalf maanden ondernemerschap beschikbaar zijn en verlaagt het risico voor de geldverstrekker aanzienlijk, wat vaak resulteert in een lagere rente. Niet elke bank werkt hiermee mee bij beperkte jaarcijfers, maar ongeveer twee derde van de aanbieders doet dit wel.
Een inkomensverklaring wordt opgesteld door een gespecialiseerd bureau en kost doorgaans rond de € 250 exclusief btw, met een geldigheid van meestal zes maanden. NHG kent overigens wel grenzen in kosten en maximale hypotheeksom, dus check altijd of jouw woning binnen die grens valt. Voor veel startende zzp’ers is de combinatie van beide instrumenten precies wat een aanvraag over de streep trekt.
Hoe H2o-assurantien zzp’ers zonder jaarcijfers begeleidt
H2o-assurantien adviseert volledig onafhankelijk, zonder beïnvloeding van banken of verzekeraars. Dat betekent dat je advies krijgt dat puur in jouw belang is, niet in het belang van een geldverstrekker. Voor zzp’ers zonder volledige jaarcijfers is dat cruciaal: de juiste bank kiezen maakt hier vaak het verschil tussen afwijzing en goedkeuring.
Wat de gangbare adviezen over het hoofd zien
De meeste artikelen over dit onderwerp leggen de nadruk op wachten: bouw eerst drie jaar cijfers op, dan lukt het wel. Dat advies klopt cijfermatig, maar het negeert wat een startende ondernemer daadwerkelijk kan doen in het eerste of tweede jaar.
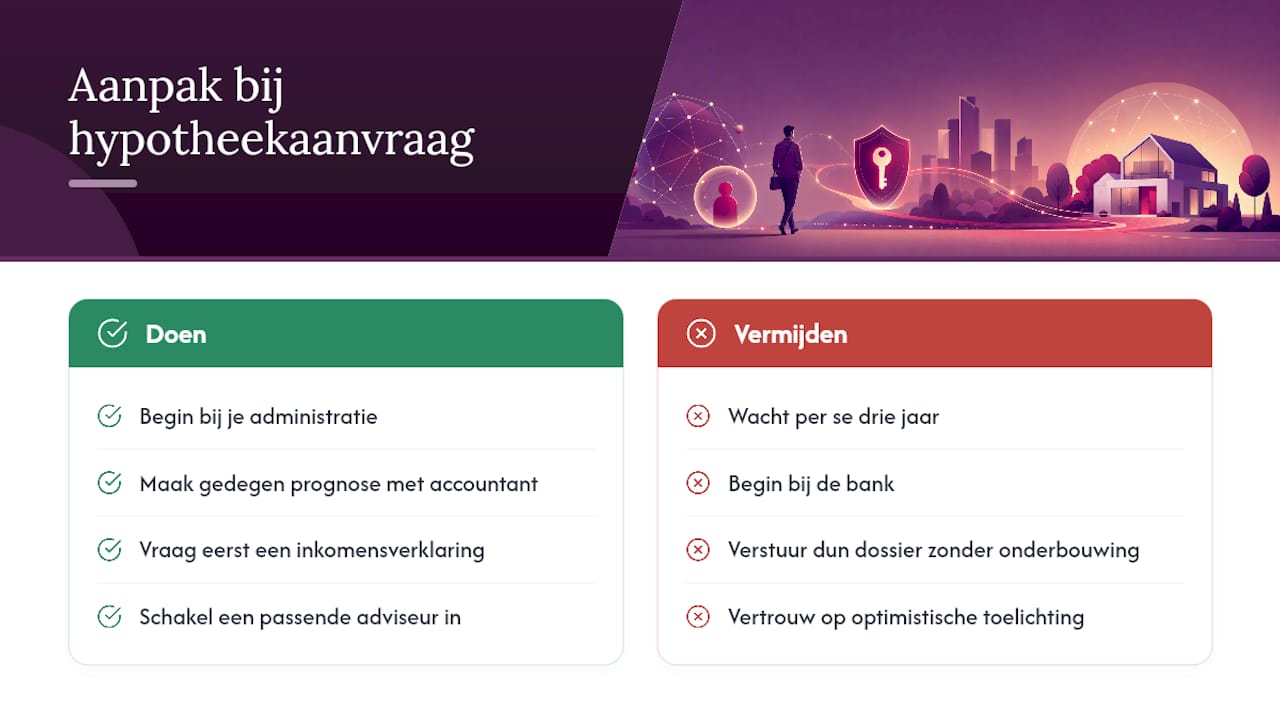
De kern van een goede aanvraag zit niet in de hoeveelheid jaren, maar in de kwaliteit van het bewijs dat je aanlevert. Een dun dossier met een scherpe, accountant-onderbouwde prognose overtuigt vaker dan een dik dossier met matige cijfers en een optimistische toelichting erbij. Banken toetsen risico, geen doorzettingsvermogen.
Wat ik lezers vooral zou aanraden: begin niet bij de bank, begin bij je eigen administratie. Regel eerst een gedegen prognose en overweeg een inkomensverklaring vóórdat je ergens aanklopt. Dat scheelt afwijzingen, en dus ook tijd. En schakel op tijd een adviseur in die weet welke geldverstrekker in jouw specifieke situatie soepel is. Dat verschilt namelijk sterk per bank, en dat is precies waar veel zzp’ers zichzelf onnodig tekortdoen.
— Ruben
Hoe H2o-assurantien je aanvraag concreet begeleidt
Wachten tot je drie jaar jaarcijfers hebt, is niet je enige optie. H2o-assurantien helpt zzp’ers en startende ondernemers in Leeuwarden, Franeker en omstreken juist om zonder die drie jaar toch tot een goedgekeurde hypotheek te komen.

Concreet ondersteunt H2o-assurantien je bij het laten opstellen van een onderbouwde prognose samen met je accountant, bij het aanvragen van een inkomensverklaring en bij het kiezen van de geldverstrekker die past bij jouw situatie als zelfstandige. Omdat het advies volledig onafhankelijk is, wordt er niet gestuurd richting één bank, maar richting de oplossing die daadwerkelijk bij jou werkt. Klanten van H2o-assurantien ervaren doorgaans een snel en vakkundig traject, waarbij een aanvraag vaak binnen ongeveer drie weken rond kan zijn. Wil je weten hoeveel je als startende zzp’er zou kunnen lenen? Bekijk de rekenvoorbeelden voor 2026 of plan direct een gesprek via de hypotheekpagina voor ondernemers van H2o-assurantien.
Bronnen
Meer lezen? Raadpleeg de leennormen van de Rijksoverheid, de zzp-gids van de Consumentenbond, de Belastingdienst over de eigen woning en de belastingtips voor zzp’ers van Ambition Valley.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Hypotheek voor zzp’er — Consumentenbond
- Hypotheek als zzp’er zonder jaarcijfers — KNAB
- Maximaal bedrag lenen — Rijksoverheid

