
Ja, je hebt bij het kopen van een huis altijd eigen geld nodig. Het gaat om de kosten koper, zoals overdrachtsbelasting, notaris en taxatie, plus eventueel het verschil tussen de koopsom en je maximale hypotheek. Reken op zeker 4 tot 6% van de koopsom, tenzij je als starter onder de startersvrijstelling valt of duurzaam financiert tot 106%.
Kort samengevat:
- Mensen investeren doorgaans tussen 4 en 6 procent van de koopsom als eigen geld, tenzij ze onder de startersvrijstelling vallen of duurzaam financieren.
- Eigen geld kan worden aangetoond met bankafschriften, schenkingsovereenkomsten, of overwaarde die daadwerkelijk op de rekening staat bij aankoop.
- Kosten koper zoals overdrachtsbelasting, notariskosten en taxatiekosten komen meestal neer op circa 4 tot 6 procent van de koopsom, wat je apart moet financieren.
- Bij het bepalen van de benodigde eigen geld moet je rekening houden met tijdige liquidatie van overwaarde en schenkingen, en extra kosten bij overbieden of lagere taxaties.
- Het inbrengen van extra eigen geld verlaagt niet alleen je hypotheeklasten, maar vermindert ook risico’s, maar kan ook je buffer beperken en renteaftrek minder gunstig maken.
Inhoudsopgave
- Wat betekent ‘eigen geld’ bij een hypotheek precies?
- Welke kosten koper komen erbij en hoeveel kosten die?
- Hoe bereken je hoeveel eigen geld jij nodig hebt?
- Wat is de startersvrijstelling en wat betekent die voor jou?
- Hoe tellen overwaarde, schenking en spaargeld precies mee?
- Loont het om meer eigen geld in te brengen dan strikt nodig is?
- Welke stappen zet je in de laatste weken voor de passering?
- Waarom kun je hiervoor bij H2O Assurantiën en Hypotheken terecht?
- Wat is het overzicht: eigen geld is geen bijzaak, maar de kern van je aankoop
- Hoe helpt H2O je bij het regelen van je eigen inbreng?
- Bronnen
Wat betekent ‘eigen geld’ bij een hypotheek precies?
Banken bedoelen met eigen geld het vermogen dat je direct kunt inzetten bij de aankoop van je woning. Niet elk tegoed op je bankrekening telt automatisch mee, en dat verwart veel kopers.
Spaargeld op een vrije spaarrekening accepteren geldverstrekkers zonder discussie, mits je met bankafschriften kunt aantonen waar het geld vandaan komt. Een schenking telt ook mee, maar alleen met een schriftelijke schenkingsverklaring waarin staat dat het bedrag echt een gift is en geen lening. Vrijgekomen overwaarde uit de verkoop van je huidige woning is eigen geld zodra het bedrag daadwerkelijk op je rekening staat, niet zodra je huis “op waarde staat”.
Wat níet telt:
- Geld dat vastzit in een deposito met opnametermijn die nog niet is verstreken
- Overwaarde van een woning die nog niet verkocht of gepasseerd is
- Pensioenvermogen of lijfrentekapitaal dat je niet zomaar kunt opnemen
- Een lening van familie zonder schriftelijke schenkingsverklaring
Timing is cruciaal. Verkoop je je huidige woning tegelijk met de aankoop van de nieuwe? Dan moet de overwaarde uiterlijk bij de notariële passering van de nieuwe woning liquide zijn. Komt de verkoop later, dan overbrug je dat gat vaak met spaargeld of een tijdelijke lening.
Welke kosten koper komen erbij en hoeveel kosten die?
De term “kosten koper” (afgekort k.k.) omvat alle bijkomende kosten die je zelf betaalt naast de koopsom. Deze kosten kun je vrijwel nooit meefinancieren in je hypotheek, omdat je maximaal de marktwaarde van de woning kunt lenen.
De grootste post is de overdrachtsbelasting, die regulier 2% van de koopsom bedraagt voor woningen die je zelf gaat bewonen.
| Kostenpost | Indicatie |
|---|---|
| Overdrachtsbelasting | 0% (starters) of 2% van de koopsom |
| Notariskosten | indicatieve kosten in het lage tot midden segment |
| Taxatiekosten | indicatieve kosten in het lage tot midden segment |
| Hypotheekadvies en afsluitkosten | indicatieve kosten in het lage tot midden segment |
| Bankgarantie of waarborgsom | kan enkele procenten van de koopsom bedragen |
| Bouwkundige keuring (optioneel) | indicatieve kosten in het lage segment |
| NHG-kosten (borgtochtprovisie) | zie NHG voor actuele voorwaarden |
Rabobank hanteert als vuistregel dat kosten koper ongeveer 4 tot 6% van de koopsom bedragen. Bij een woning van € 350.000 kom je dan al snel op € 14.000 tot € 21.000 aan eigen geld, los van een eventueel tekort op de koopsom zelf.
Hoe bereken je hoeveel eigen geld jij nodig hebt?
Een precieze berekening bestaat uit vier stappen die je makkelijk zelf kunt doorlopen.
- Bepaal de koopsom. Dit is het bedrag dat je met de verkoper afspreekt, inclusief eventuele overbieding.
- Bereken je maximale hypotheek. Deze hangt af van je inkomen, vaste lasten en de marktwaarde van de woning. Een rekentool voor je maximale hypotheek geeft hiervan snel een betrouwbare indicatie.
- Trek de maximale hypotheek af van de koopsom. Is de koopsom hoger dan wat je kunt lenen, dan is dat verschil je eerste stuk eigen inbreng.
- Voeg de kosten koper toe. Dat bedrag komt altijd boven op de eigen inbreng uit stap 3.
Rekenvoorbeeld: je koopt een woning van € 400.000. Je maximale hypotheek op basis van je inkomen is € 380.000. Het verschil van € 20.000 moet je uit eigen middelen aanvullen. Totaal heb je dan € 40.000 eigen geld nodig. Een rekenhulp voor eigen inbreng laat dit soort scenario’s direct doorrekenen met je eigen cijfers.
Let op bij overbieden: biedt je € 15.000 boven de vraagprijs en taxeert de woning lager dan je bod, dan financiert de bank alleen de getaxeerde waarde. Het volledige verschil tussen bod en taxatie komt dan bovenop je al benodigde eigen geld, wat bij overspannen woningmarkten al snel duizenden euro’s extra kan betekenen.
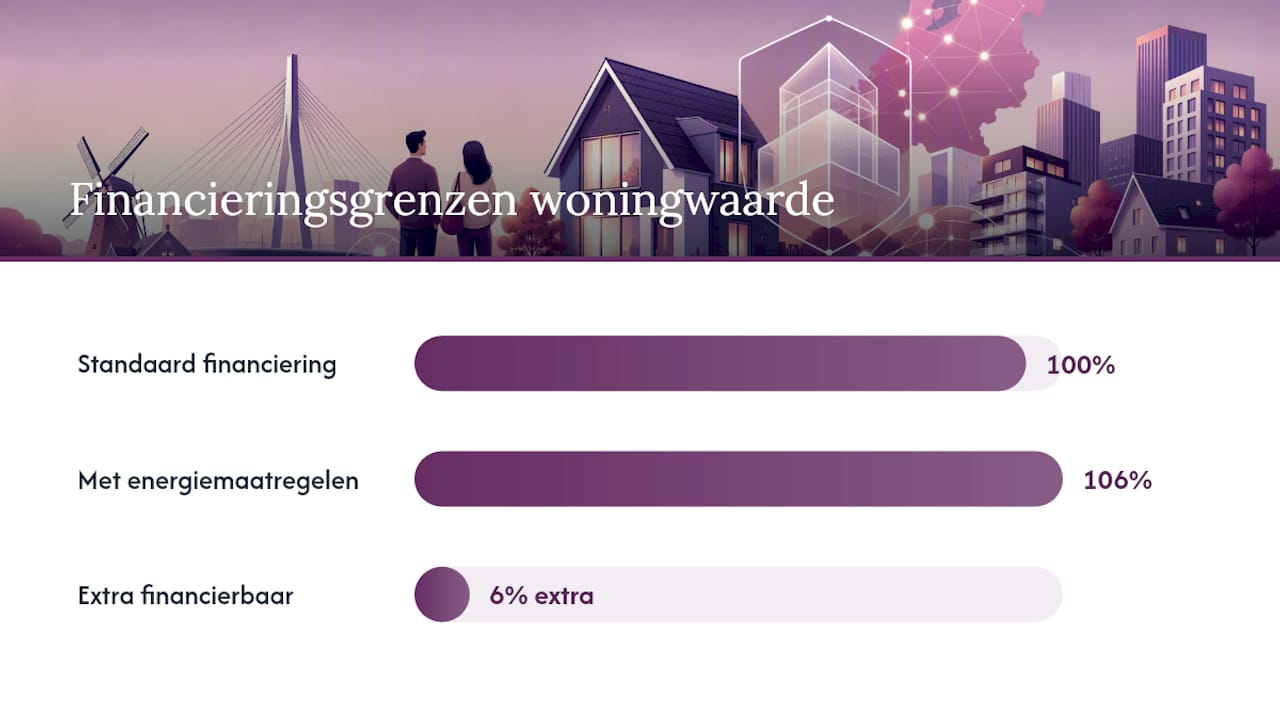
Banken financieren doorgaans niet meer dan 100% van de woningwaarde. Alleen bij energiebesparende maatregelen kun je onder voorwaarden tot 106% financieren, waardoor je minder eigen geld nodig hebt als je gelijktijdig verduurzaamt.
Wat is de startersvrijstelling en wat betekent die voor jou?
Kopers tussen 18 en 35 jaar kunnen gebruikmaken van de startersvrijstelling overdrachtsbelasting, waardoor je 0% overdrachtsbelasting betaalt in plaats van 2%.
De voorwaarden zijn concreet:
- Je bent op het moment van de notariële akte tussen 18 en 35 jaar oud
- Je gaat de woning zelf en langdurig als hoofdverblijf gebruiken
- Je hebt deze vrijstelling nog niet eerder gebruikt (eenmalig per persoon)
- De koopsom moet onder een wettelijk grensbedrag blijven, dat regelmatig wordt aangepast
Voor het rekenvoorbeeld van € 400.000 hierboven scheelt dit een starter direct € 8.000 aan overdrachtsbelasting. Het benodigde eigen geld daalt dan van € 40.000 naar € 32.000. Check bij twijfel altijd het actuele grensbedrag, want dat verandert regelmatig. Meer weten over deze regeling? Lees ook onze uitleg over de startershypotheek.
Hoe tellen overwaarde, schenking en spaargeld precies mee?
De regels rond liquiditeit zijn strenger dan veel kopers verwachten, en dat leidt regelmatig tot vertraging bij de aanvraag.
- Overwaarde telt pas mee zodra de verkoop van je oude woning definitief is gepasseerd en het geld op je rekening staat.
- Een schenking moet je onderbouwen met een schriftelijke verklaring, soms aangevuld met een aangifte schenkbelasting.
- Spaargeld moet meestal minimaal drie maanden op naam staan voordat de bank het accepteert zonder verdere vragen.
- Geblokkeerde deposito’s met een opzegtermijn tellen niet mee totdat de looptijd is afgelopen.
Pro-tip: Vraag je bankafschriften van de laatste drie maanden al op voordat je een bod uitbrengt. Dat scheelt je in de laatste week voor de passering kostbare tijd en stress.
Plan de vrijgave van overwaarde of schenking altijd ruim vóór de afspraak bij de notaris. De bankgarantie moet namelijk al eerder rond zijn, vaak binnen een paar weken na het tekenen van de koopovereenkomst.
Loont het om meer eigen geld in te brengen dan strikt nodig is?
Meer eigen geld inbrengen dan het minimum kan slim zijn, maar het is geen automatische winst.
Voordelen:
- Een lagere hypotheek betekent lagere maandlasten en vaak een gunstigere rente door een lagere loan to value.
- Je loopt minder risico als de woningwaarde daalt en je hypotheek boven de marktwaarde uitkomt.
Nadelen:
- Je buffer voor onvoorziene kosten, zoals een kapotte cv-ketel, krimpt.
- Je betaalt over een kleinere hypotheek minder rente, en dus profiteer je ook minder van hypotheekrenteaftrek.
- Geld dat in de woning vastzit, is minder toegankelijk dan spaargeld.
Als vuistregel geldt: houd altijd een noodbuffer van enkele maandlasten achter de hand voordat je extra eigen geld in de woning steekt. Voor starters met weinig vermogen is het vaak verstandiger om het wettelijke minimum aan te houden dan om jezelf financieel klem te zetten.
Welke stappen zet je in de laatste weken voor de passering?
Een goede voorbereiding voorkomt dat je op het laatste moment geld tekortkomt of documenten mist.
- Verzamel bankafschriften van de laatste drie maanden voor al je spaar en betaalrekeningen.
- Regel de schenkingsverklaring op tijd als familie bijdraagt, inclusief eventuele fiscale aangifte.
- Stel de bankgarantie of waarborgsom samen met je adviseur op, meestal binnen twee weken na de koopovereenkomst.
- Plan een afsluitend gesprek met je hypotheekadviseur en de notaris om alle bedragen te controleren voordat je tekent.
Pro-tip: Boek de afspraak bij de notaris pas ná bevestiging dat de hypotheekofferte definitief is goedgekeurd. Zo voorkom je dat je een datum moet verschuiven omdat de financiering nog niet rond is.
Waarom kun je hiervoor bij H2O Assurantiën en Hypotheken terecht?
H2O Assurantiën en Hypotheken adviseert volledig onafhankelijk, zonder binding aan een specifieke bank of verzekeraar. Dat betekent dat het advies over je hypotheek en de benodigde eigen inbreng altijd in jouw belang is, niet in het belang van een geldverstrekker.
Klanten waarderen vaak de snelheid en vakkundigheid van het proces. Een hypotheekaanvraag kan binnen enkele weken geregeld worden, inclusief de berekening van je eigen inbreng en een check van je documenten. Naast de rekenkant begeleidt het kantoor je ook praktisch: van het controleren van bankafschriften en schenkingsverklaringen tot de laatste afspraken rond de passering bij de notaris.
Wat is het overzicht: eigen geld is geen bijzaak, maar de kern van je aankoop
De meeste kopers onderschatten de kosten koper en overschatten wat een taxatie hun oplevert. Dat is de kern van waar het misgaat. Je ziet het steeds vaker bij overspannen biedingen: mensen rekenen met de vraagprijs, niet met wat de bank uiteindelijk taxeert, en komen dan tienduizenden euro’s tekort op het moment dat het er echt toe doet.
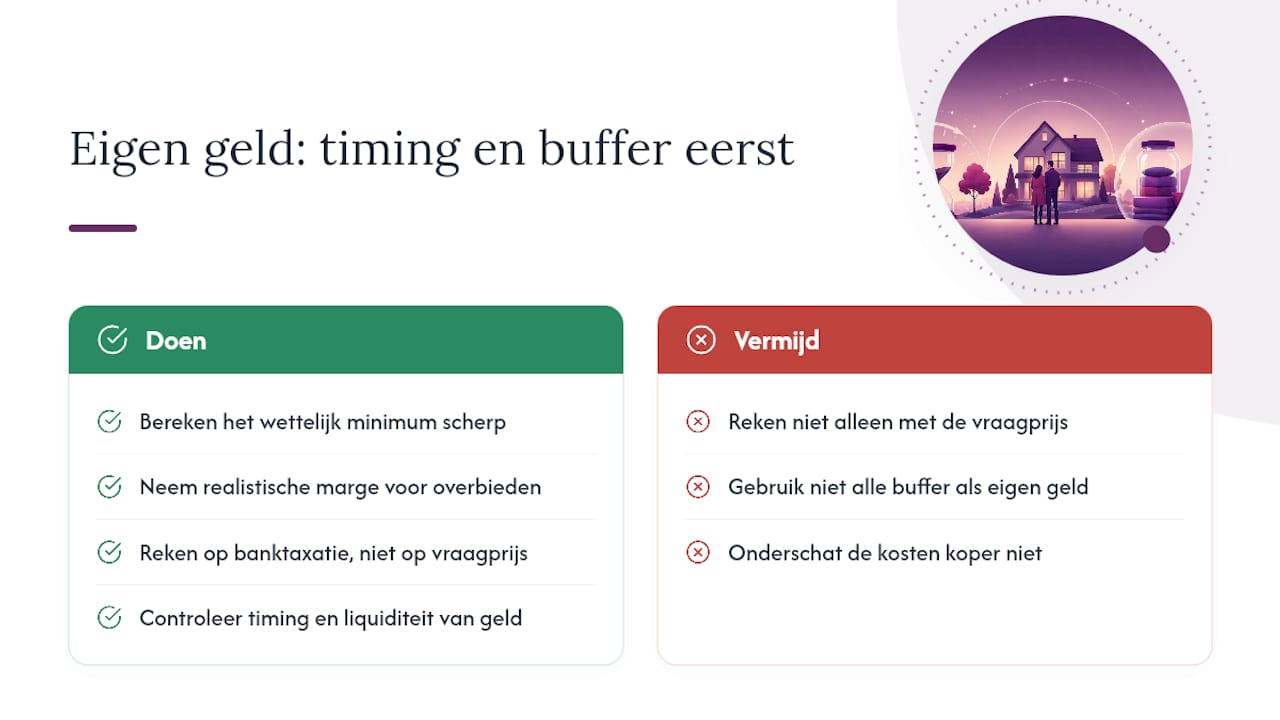
Wat conventionele adviezen vaak vergeten te zeggen, is dat meer eigen geld inbrengen niet per definitie de slimste zet is. Een lagere maandlast voelt goed, maar een uitgeklede buffer voelt niet goed zodra de wasmachine het begeeft in je eerste jaar als huiseigenaar. Ik zou starters altijd aanraden eerst het wettelijke minimum scherp te berekenen, inclusief een realistische marge voor overbieden, voordat ze overwegen extra vermogen in de stenen te steken.
Wat het meest onderschat wordt, is timing. Niet het bedrag zelf, maar het moment waarop overwaarde, schenking of spaargeld daadwerkelijk liquide is, bepaalt of je passering soepel verloopt of op het laatste moment vastloopt.
— Ruben
Hoe helpt H2O je bij het regelen van je eigen inbreng?
H2O Assurantiën en Hypotheken is er niet alleen om je hypotheek te berekenen, maar ook om samen met jou precies uit te rekenen hoeveel eigen geld je aankoop vraagt, inclusief kosten koper, taxatierisico’s en eventuele startersvrijstelling. Omdat het advies volledig onafhankelijk is, krijg je een eerlijk beeld zonder dat een bank meekijkt over je schouder.

Twijfel je of je genoeg eigen geld hebt voor de woning die je op het oog hebt? Reken het samen met een adviseur van H2O door via de tool om je hypotheek te berekenen, of maak vrijblijvend een afspraak voor hypotheekadvies in Friesland. Binnen een paar weken weet je precies waar je staat, inclusief een concreet overzicht van je benodigde eigen inbreng.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Belastingdienst — overdrachtsbelasting
- Rabobank — Sparen voor een huis: hoeveel eigen geld inleggen?
- Rekenmaat — eigen inbreng berekenen
- NHG (Nationale Hypotheek Garantie)

