
Ja, als expat kunt u meestal een hypotheek krijgen in Nederland, mits u aan de belangrijkste voorwaarde voldoet: een passende verblijfsstatus en een stabiel inkomen. De twee factoren die daarna het meeste gewicht in de schaal leggen, zijn uw contractvorm en de manier waarop uw werkgever uw dienstverband bevestigt. Wilt u snel weten waar u staat? Vraag een pre-check aan of gebruik een hypotheekberekenaar voordat u verder zoekt naar een woning.
Kort samengevat:
- Voor een hypotheek in Nederland hebt u meestal een stabiel inkomen en een geldige verblijfsstatus nodig, vooral bij niet-EU/EER expats.
- U kunt tot 106% van de marktwaarde lenen, met extra mogelijkheden voor energiebesparende voorzieningen en onder voorwaarden van de NHG.
- Een volledige aanvraag vereist documenten zoals identiteitsbewijs, werkgeversverklaring, loonstroken, bankafschriften en woningdocumenten, vooral bij buitenlands inkomen.
- Het hypotheektraject duurt meestal drie weken, maar kan langer zijn door ontbrekende documenten of extra controles bij expats.
- Onafhankelijk advies helpt vooral bij het verkrijgen van de juiste werkgeversverklaring, het benutten van de juiste geldverstrekkers en het voorkomen van vertragingen.
Inhoudsopgave
- Voorwaarden per verblijfsstatus: EU/EER versus buiten de EU
- Hoeveel kunt u lenen als expat?
- Welke documenten heeft u nodig voor uw hypotheekaanvraag?
- Hoe lang duurt het hypotheektraject voor expats?
- Wat adviseert een onafhankelijke hypotheekadviseur expats concreet?
- Er zijn onafhankelijke adviseurs die expats kunnen helpen met inzicht in de voorwaarden van meerdere geldverstrekkers tegelijk, zonder beïnvloeding van banken of verzekeraars.
- Mijn kijk op hypotheekadvies voor expats
- Bronnen
- Veelgestelde vragen
Voorwaarden per verblijfsstatus: EU/EER versus buiten de EU
Uw nationaliteit en verblijfsdocument bepalen grotendeels welke geldverstrekkers u kunnen helpen en onder welke voorwaarden. Geldverstrekkers kijken hier als eerste naar, nog voor ze uw inkomen beoordelen.
Komt u uit een EU/EER-land of uit Zwitserland, dan gelden voor u doorgaans dezelfde spelregels als voor Nederlanders. U hoeft meestal geen verblijfsvergunning voor onbepaalde tijd te tonen, zolang u een stabiel inkomen uit loondienst heeft. Voor expats van buiten de EU/EER ligt dat anders: banken vragen vaak een verblijfsvergunning voor onbepaalde tijd of een niet-tijdelijk verblijfsdoel, zoals vastgelegd door de Immigratie- en Naturalisatiedienst (IND). Dat onderscheid tussen tijdelijke en niet-tijdelijke verblijfsdoelen is precies wat bepaalt welke documenten een bank accepteert.
Een aantal praktische zaken speelt hierbij een rol:
- Sommige geldverstrekkers hanteren een minimale verblijfsduur van zes tot twaalf maanden voordat ze een aanvraag in behandeling nemen.
- Een tijdelijk arbeidscontract hoeft geen probleem te zijn, mits uw werkgever een intentieverklaring afgeeft voor een vast dienstverband.
- Zonder werkgeversverklaring accepteert vrijwel geen enkele bank uw aanvraag, ongeacht uw verblijfsstatus.
Twijfelt u over uw eigen situatie? Een onafhankelijke expat-hypotheekgids bevestigt dat juist bij buitenlands inkomen en tijdelijke contracten gespecialiseerd advies vaak het verschil maakt tussen een afwijzing en een goedkeuring.
Hoeveel kunt u lenen als expat?
Uw maximale hypotheek hangt af van dezelfde factoren die voor Nederlandse kopers gelden: inkomen, contractvorm, leeftijd en vaste lasten. Bij een tijdelijk contract met intentieverklaring rekenen banken meestal met hetzelfde inkomen als bij een vast contract, mits de werkgever de continuïteit bevestigt.
Statistiek om te onthouden: bij passende voorwaarden kunt u tot 106% van de marktwaarde lenen, waarbij het extra deel boven de 100% bedoeld is voor energiebesparende voorzieningen zoals isolatie of zonnepanelen.
De Nationale Hypotheek Garantie (NHG) speelt hierbij een rol. NHG kan helpen bij het verkrijgen van een passende hypotheek onder bepaalde voorwaarden. Let op: NHG geldt alleen tot een bepaalde kostengrens, dus controleer de actuele grens voordat u een bod uitbrengt.
Over de 30%-regeling bestaat veel verwarring. In de praktijk kijken geldverstrekkers naar uw netto voordeel uit de regeling en verwerken dat op een eigen manier in de berekening, niet als simpele bruto-opslag. Overzicht van de belangrijkste knoppen waar u aan kunt draaien:
- Een vast contract of een intentieverklaring vergroot uw leenruimte aanzienlijk.
- Extra leenruimte voor duurzame verbouwingen verhoogt uw budget zonder dat uw inkomen hoeft te stijgen.
- Vaste lasten zoals studieschuld of lopende leningen verlagen uw maximale hypotheek direct.
Wilt u weten waar u concreet op uitkomt? Bereken uw situatie met de hypotheek berekenen tool voordat u verder gaat met een woningaanbod.
Welke documenten heeft u nodig voor uw hypotheekaanvraag?
Een compleet dossier versnelt de beoordeling aanzienlijk. Geldverstrekkers vragen expats vaak om iets meer documentatie dan Nederlandse aanvragers, vooral bij buitenlands inkomen.
- Geldig identiteitsbewijs en verblijfsdocument, zoals vastgesteld door de IND.
- Werkgeversverklaring op het standaardformulier, inclusief intentie tot verlenging bij een tijdelijk contract.
- De laatste drie loonstroken en uw meest recente jaaropgave.
- Bankafschriften van de laatste maanden, als bewijs van inkomsten en uitgavenpatroon.
- Bewijs van eigen inbreng, plus de koopovereenkomst en het taxatierapport van de woning.
- Bij buitenlands inkomen of zzp-status: aanvullende jaarcijfers of een verklaring van een buitenlandse werkgever.
Pro-tip: Open zo vroeg mogelijk een Nederlandse betaalrekening. Dat versnelt de verwerking van uw eigen inbreng en voorkomt vertraging bij het instellen van maandelijkse betalingen.
Overweegt u nieuwbouw? Bekijk dan ook de aandachtspunten voor hypotheekadvies bij nieuwbouw, want daar gelden deels andere documentvereisten.
Hoe lang duurt het hypotheektraject voor expats?
Het traject verloopt in duidelijke fasen, al kan de doorlooptijd voor expats iets langer uitvallen dan voor Nederlandse kopers door extra documentcontroles.
- Oriëntatie en pre-check: een adviseur schat in hoeveel u kunt lenen en welke risico’s uw dossier kent, meestal binnen enkele dagen.
- Aanleveren van stukken en toetsing: de geldverstrekker beoordeelt uw inkomen, verblijfsstatus en de woning. Dit duurt doorgaans één tot twee weken, langer als documenten ontbreken.
- Offerte en ondertekening: u ontvangt een hypotheekofferte met ontbindende voorwaarden, die u binnen de afgesproken termijn tekent.
- Notariële afronding: de notaris verwerkt de akte en de hypotheek wordt officieel. Bij een goed voorbereid dossier lukt dit hele traject vaak binnen drie weken vanaf de eerste afspraak.
Vertragingen ontstaan meestal door dezelfde oorzaken: een ontbrekende werkgeversverklaring, een taxatierapport dat nog moet worden ingepland, of onduidelijkheid over de intentie achter een tijdelijk contract.
Wat adviseert een onafhankelijke hypotheekadviseur expats concreet?
Veel expats onderschatten hoe verschillend geldverstrekkers omgaan met tijdelijke contracten en buitenlands inkomen. De ene bank wijst een dossier af, terwijl een andere het diezelfde week goedkeurt met exact dezelfde stukken. Dat verschil in acceptatiecriteria is precies waar onafhankelijk advies zijn waarde bewijst.
Een adviseur haalt vaak het snelste resultaat door meteen te sturen op de werkgeversverklaring: welke intentie staat erin, en sluit die aan bij wat de geldverstrekker nodig heeft? Tegelijk toetst een adviseur uw dossier bij meerdere geldverstrekkers tegelijk, in plaats van bij één bank te blijven hangen na een afwijzing.
Een tweede valkuil is het ontbreken van een Nederlandse bankrekening bij het indienen van de aanvraag.
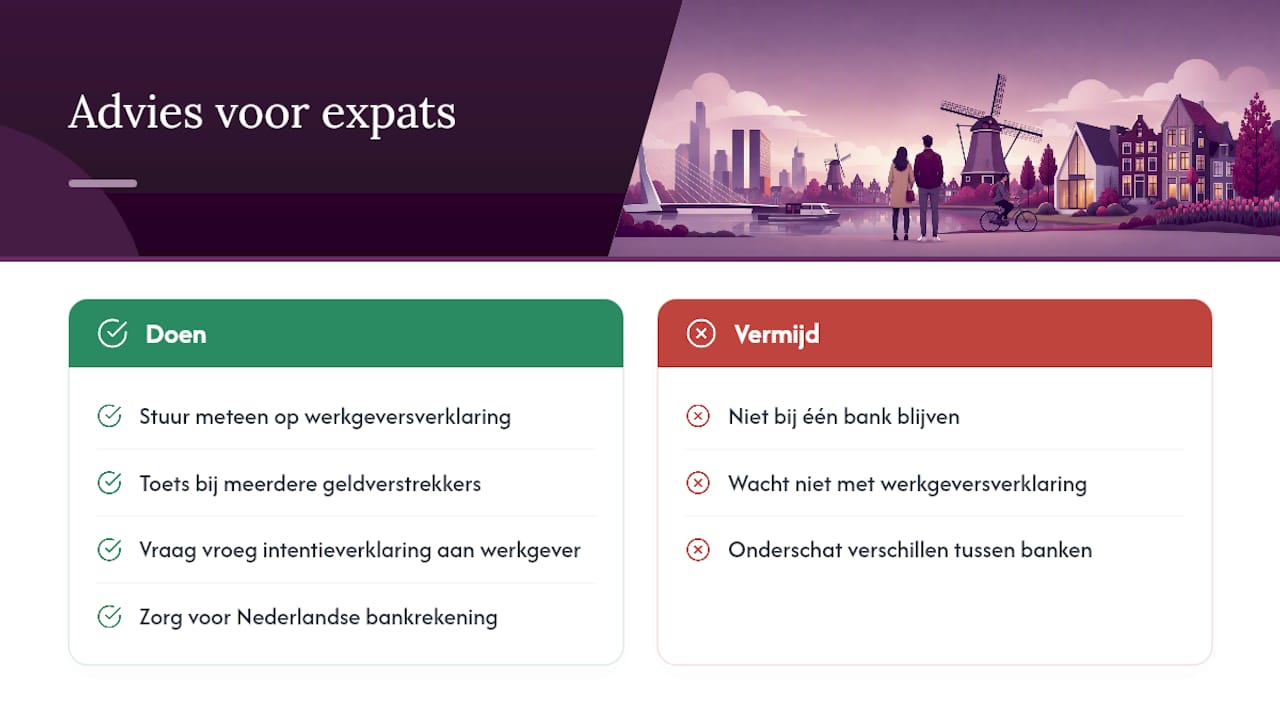
Pro-tip: Vraag uw werkgever al bij de start van uw sollicitatieproces om een intentieverklaring op te nemen in uw arbeidscontract. Dat scheelt later weken wachttijd.
Er zijn onafhankelijke adviseurs die expats kunnen helpen met inzicht in de voorwaarden van meerdere geldverstrekkers tegelijk, zonder beïnvloeding van banken of verzekeraars.

Voor ondernemende expats met een eigen bedrijf bekijken we ook de mogelijkheden via een hypotheek voor ondernemers. Twijfelt u nog over veelgemaakte fouten bij een aanvraag? Lees eerst welke fouten bij het afsluiten van een hypotheek u kunt vermijden, en bereken vervolgens direct hoeveel hypotheek u in 2026 kunt krijgen. Plan daarna een vrijblijvend gesprek, zodat we uw dossier kunnen beoordelen voordat u een bod uitbrengt op een woning.
Mijn kijk op hypotheekadvies voor expats
Start altijd met een pre-check, ook als u denkt dat uw situatie ingewikkeld ligt. Ik zie te vaak dat expats zichzelf bij voorbaat afschrijven vanwege een tijdelijk contract, terwijl een goed voorbereide werkgeversverklaring net zoveel gewicht in de schaal legt als een vast dienstverband. Wees wel realistisch over doorlooptijden: drie weken is haalbaar met een compleet dossier, maar elke ontbrekende loonstrook kost u dagen. Onafhankelijk advies loont juist hier, omdat het u behoedt voor een aanvraag bij de verkeerde geldverstrekker.
— Ruben
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Tijdelijke en niet-tijdelijke verblijfsdoelen — IND
- Hypotheek voor expats in Nederland: complete gids — HomeFinance
- Hypotheek voor expats: advies op maat — NIBC
Veelgestelde vragen
Kan ik als expat een huis kopen in Nederland?
Ja, expats kunnen een huis kopen in Nederland, mits u een geldig verblijfsdocument heeft en een stabiel inkomen kunt aantonen. EU/EER-burgers worden hierbij meestal gelijk behandeld aan Nederlanders, terwijl niet-EU expats vaak een niet-tijdelijk verblijfsdoel nodig hebben.
Hoeveel moet ik verdienen voor een hypotheek van € 150.000?
Dit hangt af van uw contractvorm, leeftijd en vaste lasten, niet alleen van uw bruto salaris. Gebruik de hypotheek berekenen tool voor een inschatting op basis van uw persoonlijke situatie.
Kan een buitenlander een hypotheek krijgen in Nederland?
Ja, ook expats van buiten de EU/EER kunnen een hypotheek krijgen, maar meestal is dan een verblijfsvergunning voor onbepaalde tijd of een niet-tijdelijk verblijfsdoel vereist. Een werkgeversverklaring met intentie tot verlenging maakt bij een tijdelijk contract vaak het verschil.
Hoeveel moet je verdienen voor een hypotheek van € 350.000?
Een onafhankelijke adviseur berekent dit nauwkeurig per geldverstrekker, omdat acceptatiecriteria onderling verschillen.
Wat doet H2O Assurantiën en Hypotheken voor expats?
Er is onafhankelijk advies beschikbaar over hypotheken voor expats, inclusief begeleiding bij werkgeversverklaringen, buitenlands inkomen en vergelijking van geldverstrekkers.

