
Meestal is een bouwkundige keuring niet wettelijk verplicht, maar in concrete hypotheeksituaties wél. Denk aan NHG, waar de taxateur bij meer dan 10% achterstallig onderhoud aanvullend onderzoek eist, of een geldverstrekker die extra zekerheid wil bij een oudere woning. Onze aanbeveling: neem de keuring altijd op als ontbindende voorwaarde en bespreek de timing vooraf met je hypotheekadviseur.
Kort samengevat:
- Een bouwkundige keuring is niet wettelijk verplicht, maar wel vaak vereist door geldverstrekkers als de herstelkosten meer dan 10% van de marktwaarde bedragen bij NHG.
- De kosten variëren tussen € 300 en € 600, afhankelijk van de woninggrootte en het bouwjaar, en kunnen onder voorwaarden fiscaal aftrekbaar zijn.
- Een keuring vooraf geeft bij koop onderhandelingskracht, maar plannen na acceptatie voorkomt tijdsdruk en zorgt dat je op tijd kunt bijsturen.
- Het rapport beoordeelt onder andere fundering, dak, vocht, elektra en asbest, en het is essentieel dat je de herstelkosten helder gesplitst krijgt voor goede onderhandeling.
- Kies voor een erkend keuringsbureau volgens brancheverenigingen en vraag vooraf een voorbeeldrapport om onderhandelingsmogelijkheden te vergroten.
Inhoudsopgave
- Wat is een bouwkundige keuring hypotheek precies?
- Concrete checklist: wat controleert de bouwkundige?
- Is een bouwkundige keuring verplicht voor een hypotheek in Nederland?
- Wat kost een bouwkundige keuring en is dat aftrekbaar?
- Voor of na je bod: wanneer plan je de keuring?
- Wat doet een keuringsrapport met je hypotheekaanvraag?
- Hoe kies je een betrouwbaar keuringsbureau?
- Praktijkadvies van Ruben over keuring en hypotheekplanning
- Hulp nodig bij de planning rond je keuring en hypotheek?
- Bronnen
- Veelgestelde vragen
Wat is een bouwkundige keuring hypotheek precies?
Een bouwkundige keuring is een visuele inspectie van de technische staat van een woning, uitgevoerd door een deskundige die dak, fundering, gevels en installaties beoordeelt. Dit is iets heel anders dan een taxatie. De taxateur bepaalt de marktwaarde voor je financiering, de bouwkundige beoordeelt de conditie van het pand. Beide rapporten kunnen elkaar beïnvloeden, maar ze dienen een ander doel.
Het rapport dat je ontvangt bevat doorgaans foto’s van geconstateerde gebreken, een prioritering van urgente versus minder urgente punten, en een inschatting van herstelkosten op korte en langere termijn. Die kostenraming is precies wat een geldverstrekker of NHG wil zien wanneer er twijfel bestaat over achterstallig onderhoud.
Voor de kwaliteit van het rapport maakt het uit welk keuringsbureau je kiest. Brancheverenigingen zoals NRBI en BVBK stellen eisen aan de opleiding en werkwijze van hun leden, en een keuring die volgens een erkende norm zoals NTA 8060 is uitgevoerd, wordt door geldverstrekkers doorgaans zonder discussie geaccepteerd. Een rapport van een willekeurige zzp’er zonder aantoonbare ervaring ligt gevoeliger, zeker als de bank zelf om het onderzoek heeft gevraagd.
Concrete checklist: wat controleert de bouwkundige?
Een goede keuring loopt de woning systematisch door, van fundering tot dak. De belangrijkste aandachtspunten zijn:
- Constructie en fundering: scheurvorming, verzakking en de staat van funderingspalen bij oudere panden.
- Dak, dakbedekking en goten: lekkages, verouderd isolatiemateriaal en de restlevensduur van dakpannen of bitumen.
- Gevels en vochtproblemen: optrekkend vocht, voegwerk en houtrot rond kozijnen.
- Kruipruimte en kelder: waterinfiltratie, ventilatie en de conditie van vloerconstructies.
- Elektra en cv installatie: verouderde bedrading, de leeftijd van de ketel en risico’s rond keuringseisen van de netbeheerder.
- Asbest en verouderde materialen: met name relevant bij woningen van vóór 1994.
De bouwkundige maakt daarbij onderscheid tussen kosten die je op korte termijn moet maken (een lekkend dak) en kosten die pas over vijf tot tien jaar spelen (een verouderde ketel die nog wel functioneert). Dat onderscheid bepaalt of een gebrek meteen invloed heeft op je hypotheekaanvraag of pas op de lange termijn een rol speelt.
Pro-tip: Vraag altijd om een aparte regel met “direct noodzakelijke herstelkosten” in het rapport. Dat is precies het bedrag dat NHG en veel geldverstrekkers toetsen aan de 10%-drempel.
Is een bouwkundige keuring verplicht voor een hypotheek in Nederland?
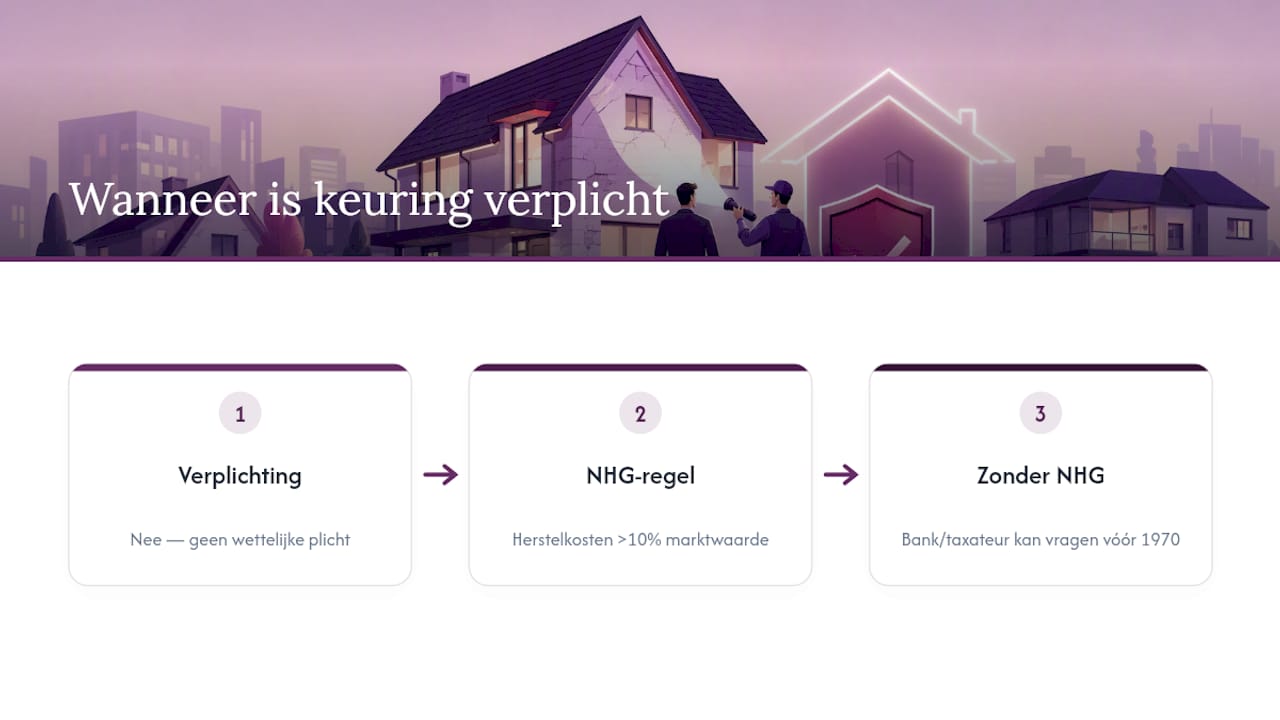
Nee, een algemene wettelijke verplichting bestaat niet. Je kunt in Nederland een huis kopen en een hypotheek afsluiten zonder ooit een bouwkundige over de vloer te hebben gehad. Toch wordt de keuring in de praktijk regelmatig alsnog verplicht gesteld, en dat gebeurt via de voorwaarden van je financiering, niet via de wet.
Bij een hypotheek met Nationale Hypotheek Garantie geldt een harde regel: zodra de taxateur constateert dat de directe herstelkosten door achterstallig onderhoud meer dan 10% van de marktwaarde bedragen, is een aanvullend bouwkundig rapport verplicht. Dat percentage wordt niet door de taxateur zelf verzonnen. Het staat vast in de NHG-voorwaarden, die overigens periodiek wijzigen, dus controleer altijd de actuele regeling of vraag het na bij je adviseur.
Ook zonder NHG kan een geldverstrekker om een keuring vragen. Dat gebeurt vaak op advies van de taxateur zelf, of standaard bij woningen gebouwd vóór 1970 vanwege een hoger risico op funderingsproblemen en verouderde installaties. Als de taxateur dit expliciet in het taxatierapport vermeldt, houdt de bank de hypotheekofferte doorgaans aan totdat het aanvullende rapport binnen is.
Wat kost een bouwkundige keuring en is dat aftrekbaar?
Een bouwtechnische keuring in Nederland kost meestal tussen de € 300 en € 600, afhankelijk van de grootte van de woning, de regio en hoe grondig het onderzoek moet zijn. Een appartement van 60 vierkante meter is sneller en dus goedkoper te keuren dan een vrijstaande woning met kelder, kruipruimte en bijgebouw.
Uit de praktijk: de kosten voor een keuring kunnen onder voorwaarden fiscaal aftrekbaar zijn, namelijk wanneer ze direct samenhangen met de financiering van je aankoop of verbouwing.
Die aftrekbaarheid is geen automatisme. Het hangt af van je persoonlijke situatie en van hoe de kosten precies verband houden met de hypotheekaanvraag, dus vraag hier gericht fiscaal advies over aan.
Wie de rekening betaalt, is onderhandelbaar. Meestal betaalt de koper, maar als de keuring forse gebreken aan het licht brengt, kun je dat bedrag prima gebruiken als onderhandelingsargument. Vraag de verkoper om een deel van de herstelkosten te vergoeden, of laat de vraagprijs zakken met het bedrag dat directe reparaties kosten.
Voor of na je bod: wanneer plan je de keuring?
Een keuring vóór je bod geeft je het sterkste onderhandelingspaardje: je kent de gebreken al voordat je een prijs neemt, en kunt daar meteen in je bod op inspelen. In een krappe woningmarkt is dat vaak niet realistisch, want er is geen tijd voor een keuring voordat een ander bod is geaccepteerd. Daarom kiezen veel kopers ervoor de keuring pas te laten uitvoeren nadat hun bod is geaccepteerd, met de keuring als ontbindende voorwaarde in het koopcontract.
Zo pak je dat praktisch aan:
- Bepaal vooraf een maximumbedrag aan acceptabele herstelkosten dat je in de ontbindende voorwaarde opneemt, bijvoorbeeld € 10.000.
- Reserveer minimaal een week tussen het accepteren van je bod en de deadline van de ontbindende voorwaarde, zodat er tijd is voor een keuringsafspraak én het rapport.
- Plan de keuring binnen de eerste paar dagen na acceptatie, zodat je bij tegenvallende resultaten nog kunt schakelen richting onderhandeling of ontbinding.
- Informeer je hypotheekadviseur meteen als het rapport afwijkingen laat zien, zodat die kan meedenken over financieringsopties voordat de termijn verstrijkt.
Een te korte ontbindende termijn is een van de meest gemaakte fouten bij het afsluiten van een hypotheek. Reken liever een paar dagen extra dan dat je onder tijdsdruk een rapport moet accepteren dat je eigenlijk nog wilt laten aanvullen.
Wat doet een keuringsrapport met je hypotheekaanvraag?
De taxateur en de bouwkundige beoordelen andere dingen, maar hun bevindingen komen wel samen bij de geldverstrekker. De taxatie bepaalt de waarde waarop je hypotheek wordt gebaseerd, terwijl het keuringsrapport laat zien of die waarde onder druk staat door onderhoudsgebreken. Voor de bank is dat tweede stuk vaak doorslaggevend als het gaat om extra voorwaarden.
Een negatief keuringsrapport leidt zelden meteen tot een afwijzing. Wat wél gebeurt: de geldverstrekker kan eisen dat je een deel van het geleende bedrag reserveert in een bouwdepot voor herstel, kan vragen om aanvullend specialistisch onderzoek (denk aan een funderingsonderzoek of asbestinventarisatie), of kan de hypotheekofferte tijdelijk aanhouden totdat je het rapport hebt aangeleverd. Bij NHG is dat laatste zelfs een harde eis: zonder het aanvullende rapport komt er geen definitieve goedkeuring.
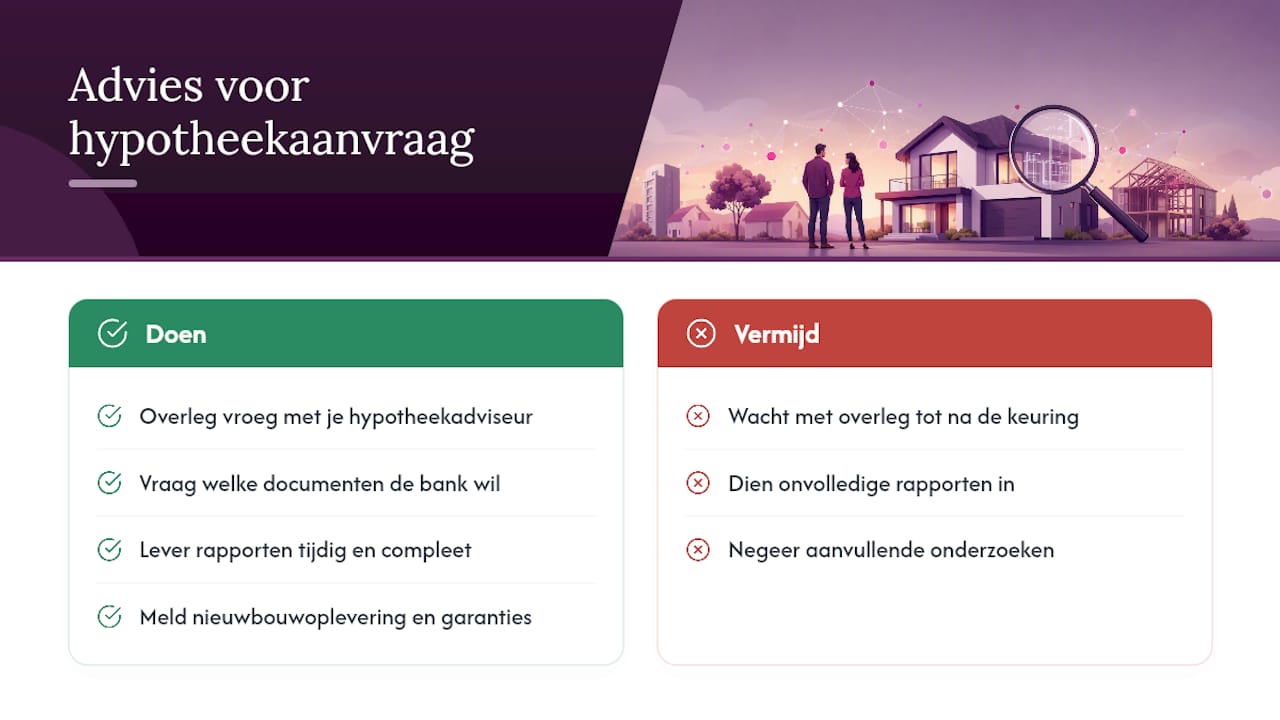
Overleg daarom niet pas ná de keuring met je hypotheekadviseur, maar al tijdens het traject. Een adviseur weet precies welke documentatie de geldverstrekker nodig heeft en kan voorkomen dat je aanvraag vertraging oploopt doordat een rapport te laat of onvolledig wordt aangeleverd. Zeker bij nieuwbouw, waar opleverkeuringen en garantietermijnen een rol spelen, is die afstemming cruciaal.
Hoe kies je een betrouwbaar keuringsbureau?
Niet elk keuringsbureau levert hetzelfde niveau van rapportage, en dat verschil kan je hypotheekaanvraag vertragen. Let bij het vergelijken van offertes op deze punten:
- Staat het bureau ingeschreven bij de KvK en is het aangesloten bij een branchevereniging zoals NRBI of BVBK?
- Heeft de keurmeester aantoonbare ervaring met rapporten die specifiek voor NHG-aanvragen zijn opgesteld?
- Wat is de levertijd tussen de keuringsafspraak en het definitieve rapport, en past dat binnen jouw ontbindende termijn?
- Hoe grondig is de standaardkeuring: wordt de kruipruimte fysiek betreden, en wordt het dak vanaf een ladder of alleen vanaf de grond beoordeeld?
Kies bewust voor een onafhankelijke bouwkundige die geen banden heeft met de verkopende makelaar. Een keurder die via de makelaar wordt aanbevolen, kan in theorie belang hebben bij een mild rapport, en dat ondermijnt precies de zekerheid die je zoekt.
Pro-tip: Vraag het keuringsbureau vooraf om een voorbeeldrapport. Zo zie je meteen of de herstelkosten helder per gebrek zijn uitgesplitst, wat je latere onderhandeling met de verkoper een stuk makkelijker maakt.
Blijkt uit het rapport dat de herstelkosten fors hoger uitvallen dan verwacht? Dan heb je drie routes: opnieuw onderhandelen over de prijs, je financiering laten aanpassen naar een hoger bedrag inclusief bouwdepot, of gebruikmaken van de ontbindende voorwaarde om helemaal van de koop af te zien.
Praktijkadvies van Ruben over keuring en hypotheekplanning
Bij H2O adviseren we een bouwkundige keuring standaard zodra een woning ouder is dan pakweg vijftig jaar, of wanneer de taxateur ook maar een vermoeden van achterstallig onderhoud uitspreekt. Wachten tot de bank erom vraagt, kost je vrijwel altijd tijd binnen een ontbindende termijn die al krap is.
Wat ik vaak zie: kopers laten een rapport keuren, schrikken van de herstelkosten, en weten vervolgens niet of dat hun financiering nog wel haalbaar maakt. Dat is precies waar een onafhankelijk hypotheekadviseur waarde toevoegt. Wij lezen het rapport niet als bouwkundige, maar vertalen de bevindingen direct naar wat het betekent voor je leencapaciteit, je bouwdepot en je NHG-aanvraag.
De rol van de adviseur stopt niet bij het rekenwerk. Wij plannen mee zodat het rapport op tijd bij de geldverstrekker ligt, en schakelen snel als er extra onderzoek nodig blijkt.
— Ruben
Hulp nodig bij de planning rond je keuring en hypotheek?
Een keuringsrapport dat te laat binnenkomt, of gebrekkig aansluit bij wat NHG vraagt, kost je onnodig tijd in een toch al spannend traject. H2O Assurantiën en Hypotheken is daarbij geen keuringsbureau, maar wél de partij die checkt of jouw rapport aan de juiste eisen voldoet en die de planning bewaakt binnen je ontbindende termijn.

Wij werken 100% onafhankelijk, zonder belang bij een bank of verzekeraar, en denken actief mee over financieringsopties als het rapport tegenvalt. Klanten regelen hun hypotheektraject via ons, inclusief de afstemming rond een bouwkundige keuring. We ondersteunen klanten in Friesland, op locatie of online.
Wil je weten wat hypotheekbegeleiding bij ons kost, inclusief de coördinatie rond een keuring? Bekijk de tarieven op wat kost een hypotheekadviseur en plan een vrijblijvend gesprek in.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Is een bouwkundige keuring verplicht? – Keuringsdienst voor Wonen
- Bouwkundige Keuring bij Woningaankoop: De Complete Gids | Kadero
- Alles wat je wilt weten over een bouwkundige keuring – Univé
- Verschil tussen taxatie en bouwkundige keuring – Huiskeur
Veelgestelde vragen
Is een bouwkundige keuring verplicht voor een hypotheek?
Nee, wettelijk niet, maar bij NHG geldt een verplichting zodra de taxateur meer dan 10% achterstallig onderhoud constateert. Ook zonder NHG kan een geldverstrekker een keuring eisen, vooral bij oudere woningen.
Is een bouwkundige keuring verplicht bij het kopen van een huis?
Nee, je kunt een huis kopen zonder keuring. Toch is het sterk aan te raden, zeker bij een woning ouder dan vijftig jaar, omdat verborgen gebreken later duur kunnen uitpakken.
Hoeveel kost een bouwkundige keuring?
Een bouwtechnische keuring kost meestal tussen € 300 en € 600, afhankelijk van de grootte en het bouwjaar van de woning. Grotere of complexere panden zitten aan de bovenkant van die bandbreedte.
Kan ik een huis kopen zonder bouwkundige keuring?
Ja, dat kan, tenzij je geldverstrekker of NHG een keuring verplicht stelt op basis van de taxatie. Zonder verplichting blijft het een eigen afweging, maar overslaan brengt wel het risico met zich mee dat je onverwachte herstelkosten misloopt.
Wat gebeurt er als de herstelkosten uit de keuring hoog uitvallen?
Je kunt opnieuw onderhandelen met de verkoper, je financiering laten aanpassen met een bouwdepot, of de koop ontbinden als je dat als ontbindende voorwaarde had vastgelegd. Bespreek de uitkomst altijd meteen met je hypotheekadviseur, zodat je weet welke optie financieel het beste past.

