
Bij een waarborgsom stort je zelf 10% van de koopsom bij de notaris; je spaargeld staat vast, maar je betaalt geen bankkosten. Bij een bankgarantie staat de bank garant en blijft je geld beschikbaar, maar je betaalt provisie en tekent een contragarantie. Heb je ruim spaargeld over? Kies dan de waarborgsom. Heb je dat geld nodig voor de verbouwing of als buffer? Dan is een bankgarantie meestal slimmer.
Kort samengevat:
- Als je voldoende spaargeld hebt, is een waarborgsom de goedkoopste optie, omdat je alleen notariskosten betaalt en geen provisie.
- Bij een hoger liquiditeitsdruk of nodig geld tijdens de verbouwing biedt een bankgarantie meer flexibiliteit, ondanks extra kosten en regresrisico.
- Een waarborgsom wordt veilig op de derdengeldenrekening van de notaris gestort, terwijl een bankgarantie een onvoorwaardelijke belofte van de bank is met jaarlijkse provisiekosten.
- Verkopers geven vaak de voorkeur aan een bankgarantie omdat ze daarmee direct een claim op de bank hebben bij faillissement van de koper.
- Het kiezen tussen een waarborgsom en bankgarantie hangt af van je financiële situatie, de looptijd van de zekerheid en je bereidheid tot betalen van provisie en risico’s.
Inhoudsopgave
- Wat is een waarborgsom en hoe werkt die precies?
- Wat is een bankgarantie en welke verplichtingen breng je aan?
- Bankgarantie of waarborgsom: wat zijn de echte verschillen?
- Waarborgsom of bankgarantie: welke keuze past bij jouw scenario?
- Hoe regel je een waarborgsom of bankgarantie stap voor stap?
- Waarom onafhankelijk advies bij deze keuze verschil maakt
- Een persoonlijke waarschuwing over veelgemaakte fouten
- Hulp nodig bij het regelen van je zekerheidsstelling?
- Bronnen
- Veelgestelde vragen
Wat is een waarborgsom en hoe werkt die precies?
Een waarborgsom is een bedrag dat je zelf als koper stort, meestal 10% van de koopsom. De NVM-modelkoopovereenkomst hanteert dit percentage als norm, en de meeste koopcontracten in Nederland volgen die lijn.
Het geld gaat niet naar de verkoper, maar naar de derdengeldenrekening van de notaris. Daar blijft het veilig staan tot de overdracht. Klopt alles bij de notariële afwikkeling, dan verrekent de notaris het bedrag met de koopsom die je bij de overdracht betaalt. Gaat de koop niet door zonder geldige ontbindende voorwaarde, dan kan de verkoper aanspraak maken op dat bedrag.
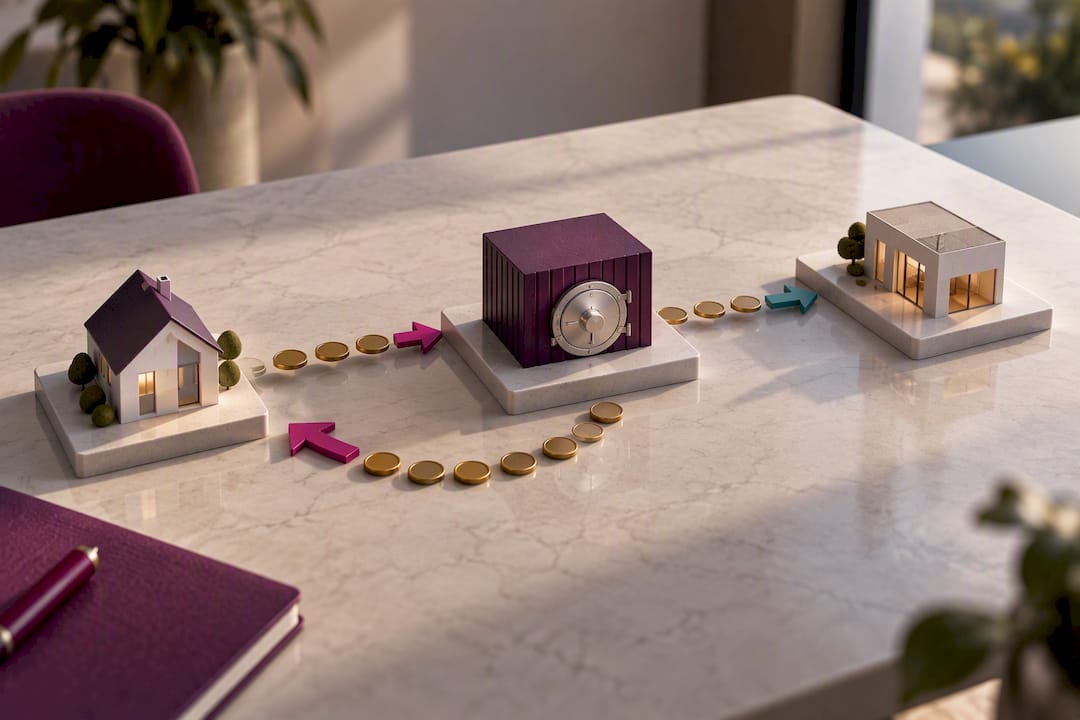
Je moet de waarborgsom meestal binnen een vaste termijn na het verstrijken van het financieringsvoorbehoud storten, zoals afgesproken in het koopcontract. Stort je te laat, dan kun je in gebreke blijven en riskeer je alsnog de boete die in de overeenkomst staat.
Praktisch gezien zijn de kosten laag: je betaalt doorgaans alleen wat administratiekosten aan de notaris, geen provisie. Het enige echte nadeel is liquiditeit: je spaargeld staat vast tot de overdracht.
- Storting via de derdengeldenrekening van de notaris, dus geen direct risico dat het geld “verdwijnt”
- Geen bankprovisie, alleen notariskosten
- Bij faillissement van de koper valt het gestorte bedrag in de failliete boedel, wat voor de verkoper een nadeel kan zijn
- Snel te regelen als je het bedrag al op je spaarrekening hebt staan
Wat is een bankgarantie en welke verplichtingen breng je aan?
Een bankgarantie is een onvoorwaardelijke belofte van de bank om op eerste verzoek van de verkoper te betalen, zonder dat de bank de onderliggende koopovereenkomst opnieuw beoordeelt. Deze abstracte aard van de garantie betekent dat de bank simpelweg uitkeert zodra aan de voorwaarden in de garantietekst is voldaan.
Betaalt de bank uit, dan krijgt zij daarna het recht om dat bedrag bij jou terug te vorderen. Dat heet regres, en je tekent daarvoor vooraf een contragarantie. Je wordt op dat moment schuldenaar van de bank, ook al heb je zelf geen geld overgemaakt.
Aan een bankgarantie hangt een prijskaartje. Banken rekenen doorgaans een eenmalige behandelkosten en een doorlopende provisie van ongeveer 1% per jaar als richtlijn. Bij een zekerheidsstelling van enkele tienduizenden euro’s lopen de kosten op tot enkele honderden euro’s per jaar, afhankelijk van de looptijd en de voorwaarden van de bank.
Bankgarantie kort samengevat:
- Onvoorwaardelijke uitkering op eerste verzoek van de verkoper, los van de inhoud van de koopovereenkomst
- Regresrecht van de bank op jou na uitkering (contragarantie)
- Kosten: behandelkosten plus jaarlijkse provisie
- Kan invloed hebben op je resterende kredietruimte bij de bank
Pro-tip: Vraag de bank altijd om de exacte garantietekst vooraf te laten controleren door je notaris. De precieze bewoording en looptijd zijn cruciaal, want onduidelijke formuleringen worden in het nadeel van de opsteller uitgelegd.
Bankgarantie of waarborgsom: wat zijn de echte verschillen?
Het grootste verschil zit in liquiditeit versus kosten, zoals uitgebreid besproken in Meer Sicherheit für Wohnungseigentümer: Risiken minimieren Hillwig Immobilien. Bij de waarborgsom mis je tijdelijk je spaargeld, maar je betaalt niets extra. Bij de bankgarantie houd je je geld vrij, maar je betaalt structureel provisie en loop je een regresrisico.
Neem een woning van € 400.000. De zekerheidsstelling komt dan op € 40.000. Stort je dat als waarborgsom, dan betaal je alleen notariskosten en mis je de rente over dat bedrag voor een paar maanden.
Voor de verkoper maakt de vorm wel degelijk verschil, vooral bij een faillissement van de koper. Bij een waarborgsom valt het gestorte bedrag in de boedel, en moet de verkoper meedelen met andere schuldeisers. Bij een bankgarantie heeft de verkoper een directe claim op de bank, los van de financiële problemen van de koper. Dat is precies waarom sommige verkopers, zeker bij nieuwbouwprojecten, een bankgarantie eisen in plaats van een waarborgsom.
Belangrijk om te onthouden: de vorm van zekerheid verandert niets aan de boeteclausule zelf. Zonder geldige ontbindende voorwaarde kan de verkoper alsnog aanspraak maken op de volledige 10%, ongeacht of dat geld als waarborgsom klaarstond of via een bankgarantie gedekt was.
| Criterium | Waarborgsom | Bankgarantie |
|---|---|---|
| Effect op liquiditeit koper | Spaargeld staat vast | Spaargeld blijft beschikbaar |
| Zekerheid voor verkoper bij faillissement | Valt in de boedel van de koper | Directe claim op de bank |
| Directe kosten koper | Alleen notariskosten | Behandelkosten plus circa 1% provisie per jaar |
| Administratie en doorlooptijd | Eén overschrijving naar de notaris | Aanvraag, contragarantie tekenen, garantie naar notaris |
| Gevolgen bij niet nakomen | Bedrag kan naar verkoper gaan | Bank betaalt uit en neemt regres op koper |
Waarborgsom of bankgarantie: welke keuze past bij jouw scenario?
De vuistregel is simpel: heb je voldoende spaargeld over na de aankoop, kies dan de waarborgsom. Heb je dat geld nodig voor iets anders, dan is een bankgarantie vaak de betere weg. Notarissen en hypotheekadviseurs zien deze afweging vooral als een liquiditeitskeuze, en dat is ook de meest bruikbare manier om er zelf naar te kijken.
- Starter zonder grote spaarbuffer. Je hebt je spaargeld nodig voor de verhuizing, meubels of een eerste verbouwing. Een bankgarantie houdt dat geld vrij, ook al betaal je provisie.
- Doorstromer met overwaarde uit de vorige woning. Je hebt al voldoende liquide middelen beschikbaar. Een waarborgsom is dan vaak goedkoper, omdat je geen provisie betaalt.
- Koper die ook gaat verbouwen of renoveren. Reken van tevoren uit hoeveel je nodig hebt naast de zekerheidsstelling. Past dat niet samen met een waarborgsom, dan is een bankgarantie logischer.
Loop voor jezelf deze checklist af: hoeveel spaargeld heb je precies beschikbaar, wat kost een verbouwing of inrichting, hoe lang loopt de garantie door, en accepteer je de jaarlijkse provisie? Pro-tip: Vraag altijd een schriftelijke kostenopgave van de bank op, inclusief provisiepercentage en looptijd, voordat je een contragarantie tekent.
Hoe regel je een waarborgsom of bankgarantie stap voor stap?
Regel de zekerheidsstelling zo snel mogelijk na het verstrijken van het financieringsvoorbehoud, bij voorkeur binnen een week, zodat je niet in de problemen komt met de termijn uit het koopcontract.
- Voor een waarborgsom: neem contact op met de notaris, vraag de bankgegevens van de derdengeldenrekening op en maak het bedrag over. Bewaar het betalingsbewijs.
- Voor een bankgarantie: vraag bij je bank of hypotheekadviseur een kostenopgave op, teken de contragarantie en laat de bank de garantie rechtstreeks naar de notaris sturen.
- Stel de juiste vragen: wat is het provisiepercentage, hoe lang loopt de garantie, en kun je die vervroegd beëindigen zonder extra kosten?
Twijfel je welke route past bij jouw hypotheek en spaarsituatie? Een gesprek met een adviseur over je startershypotheek of over de bijkomende kosten van het huis kopen helpt je die keuze scherper te maken.
Waarom onafhankelijk advies bij deze keuze verschil maakt
H2o-assurantien geeft 100% onafhankelijk advies, zonder belangen bij banken of verzekeraars. Dat betekent dat je een eerlijke afweging krijgt tussen waarborgsom en bankgarantie, afgestemd op jouw spaarsituatie en hypotheekvorm.
- Onafhankelijk van banken en verzekeraars, dus geen verborgen belang bij een bankgarantie
- Persoonlijke begeleiding voor particuliere huizenkopers, van financieringsvoorbehoud tot notarisakte
- Aandacht voor hoe Nationale Hypotheek Garantie je hypotheekvoorwaarden kan beïnvloeden
Een persoonlijke waarschuwing over veelgemaakte fouten
De meeste problemen ontstaan niet door de keuze zelf, maar door slordigheid: te laat regelen, een garantietekst niet laten checken, of geen schriftelijke kostenopgave vragen. Reken eerst je liquiditeit door en praat vroeg met je notaris en adviseur, niet pas in de laatste week.
— Ruben
Hulp nodig bij het regelen van je zekerheidsstelling?
H2o-assurantien is het alternatief voor kopers die geen risico willen lopen op een verkeerde keuze tussen waarborgsom en bankgarantie: onafhankelijk advies zonder belang bij bank of verzekeraar, met een vast team dat je hele traject vaak binnen drie weken regelt.

We rekenen samen uit wat jouw liquiditeitspositie toelaat en begeleiden je bij de garantiedocumenten en het contact met de notaris. Nieuwsgierig naar de kosten? Bekijk de tarieven voor hypotheekadvies, waaronder de Starter-formule vanaf € 2.500 tot € 2.750 eenmalig voor alleenstaanden of samenwonenden. Plan een kennismaking en laat je begeleiden bij de keuze tussen waarborgsom en bankgarantie, van de eerste berekening tot de notarisakte.
Bronnen
- Het verschil tussen een bankgarantie en een waarborgsom | Notaris Schaap
- Wat is een Bankgarantie? | Flinck Advocaten
- Bankgarantie — Rijksoverheid / Ondernemersplein
- Bankgaranties | Koninklijke Notariële Beroepsorganisatie (KNB)
Veelgestelde vragen
Is een waarborgsom hetzelfde als een bankgarantie?
Nee, dat zijn twee verschillende vormen van zekerheid. Bij een waarborgsom stort je zelf geld bij de notaris, terwijl bij een bankgarantie de bank garant staat en achteraf regres op jou neemt.
Is 10% bankgarantie voldoende als zekerheid bij het kopen van een woning?
Ja, 10% van de koopsom is in Nederland de gangbare norm voor de zekerheidsstelling, zowel bij een waarborgsom als bij een bankgarantie, zoals vastgelegd in de meeste NVM-koopcontracten. Een hoger percentage kan alleen als de koopovereenkomst dat expliciet afspreekt.
Is een bankgarantie verzekerd tegen misbruik of fouten?
Een bankgarantie is geen verzekering, maar een onvoorwaardelijke betalingsbelofte van de bank. Juist daarom moet de garantietekst zorgvuldig gecontroleerd worden door de notaris, zodat de voorwaarden en looptijd kloppen en je niet voor verrassingen komt te staan.
Wat kost een bankgarantie via de bank ongeveer?
Banken rekenen doorgaans eenmalige behandelkosten en een doorlopende provisie van ongeveer 1% per jaar als richtlijn over het gegarandeerde bedrag. Het exacte tarief verschilt per bank, dus vraag altijd een schriftelijke kostenopgave op voordat je tekent.
Wat kost onafhankelijk hypotheekadvies bij H2o-assurantien?
De kosten hangen af van je situatie: een Starter-hypotheek voor alleenstaanden of samenwonenden kost € 2.500 tot € 2.750 eenmalig, en ondernemers betalen een bedrag binnen een bredere prijsklasse, zoals vermeld op de prijzenpagina van H2o-assurantien. Voor een exacte prijsopgave op maat neem je best rechtstreeks contact op.

