
Meld uw verbouwing altijd vooraf bij uw opstalverzekeraar en laat de herbouwwaarde herberekenen. Bij grotere of risicovolle projecten is een aparte CAR- of bouwverzekering vaak nodig, zeker als uw aannemer geen eigen polis heeft. Vraag altijd om een kopie van de polis van uw aannemer en check of u als opdrachtgever meeverzekerd staat.
Kort samengevat:
- Alleen een melding van uw verbouwing bij de opstalverzekeraar voorkomt onderverzekering of afwijzing van schade.
- Een aparte CAR- of bouwverzekering is vaak noodzakelijk bij grote of risicovolle verbouwingen, vooral als de aannemer geen eigen polis heeft.
- Vraag altijd schriftelijk om een kopie van de polis van de aannemer en controleer of u als meeverzekerde vermeld staat voordat de bouw begint.
- De premies voor bouwverzekeringen variëren van 0,2% tot 0,5% van de aanneemsom, met hogere kosten bij langdurige of risicovolle projecten.
- Het is cruciaal om na oplevering de verzekeringen en herbouwwaarde aan te passen om kostbare schade in de risicoperiode daarna te voorkomen.
Inhoudsopgave
- Wat dekt een verbouwingsverzekering particulier precies?
- Regelt de aannemer dit, of moet u zelf een verzekering afsluiten?
- Checklist: verzekering regelen vóór, tijdens en na de verbouwing
- Wat kost een verbouwingsverzekering particulier?
- Praktijkperspectief: hoe H2O klanten begeleidt bij verbouwingsverzekeringen
- Wat de meeste adviezen over verbouwingsverzekeringen missen
- Hulp nodig bij uw verbouwingsverzekering?
- Bronnen
- Veelgestelde vragen
Wat dekt een verbouwingsverzekering particulier precies?
Een particuliere verbouwing raakt zonder dat u het beseft aan meerdere polissen tegelijk. Elke polis dekt een ander stuk van het risico, en de overlap is kleiner dan veel huiseigenaren denken.
Opstalverzekering. Deze dekt schade aan de vaste bouwdelen van uw woning: muren, dak, kozijnen, leidingwerk. Bij een ingrijpende verbouwing bent u verplicht dit vooraf te melden bij uw verzekeraar. Doet u dat niet, dan loopt u het risico dat een uitkering lager uitvalt of zelfs helemaal wordt geweigerd wegens onderverzekering of het niet nakomen van de mededelingsplicht.
Inboedelverzekering. Uw meubels en spullen zijn hierin verzekerd, maar tijdens een verbouwing gelden vaak beperkingen. Staat uw huis tijdelijk (deels) onbewoond, of verhuist u spullen naar opslag, dan kunnen dekkingsvoorwaarden veranderen.
CAR-verzekering (Construction All Risk) of bouwverzekering. Deze dekt materiële schade aan het werk zelf tijdens de uitvoering, denk aan brand, storm, diefstal van materialen of schade door een uitvoeringsfout. Een particuliere bouwverzekering combineert deze materiële dekking meestal met aansprakelijkheid voor het project.
AVP (aansprakelijkheidsverzekering particulieren). Deze springt in als u zelf klust en per ongeluk schade veroorzaakt bij uzelf of derden, bijvoorbeeld een gat in de leiding van de buren.
Belangrijk om te onthouden:
- Opstal en inboedel dekken uw bestaande situatie, niet het bouwrisico zelf.
- CAR of een bouwverzekering vult die leemte in tijdens de uitvoering.
- Standaardpolissen sluiten bepaalde gebeurtenissen zoals vorstschade of diefstal zonder braak vaak uit, precies de risico’s die bij een verbouwing groter worden.
Regelt de aannemer dit, of moet u zelf een verzekering afsluiten?
In de praktijk sluit de aannemer meestal zelf een CAR- of bouwverzekering af voor het project. Als opdrachtgever bent u dan vaak automatisch meeverzekerd, maar “vaak” is niet “altijd”. Vraag dit altijd schriftelijk op voordat de eerste steen wordt verlegd.
Er zijn situaties waarin u zelf verantwoordelijk bent voor een verzekering:
- Zelfbouw of eigen regie. Klust u zelf, of huurt u losse vakmensen in zonder dat één partij de totale regie heeft? Dan is er vaak geen CAR-polis van een aannemer die u dekt.
- Kleine zzp’ers zonder eigen polis. Niet elke zelfstandige vakman heeft een lopende bouwverzekering. Vraag dit gewoon na, ook bij een klein klusje.
- Grote verbouwingen met meerdere partijen. Werken er meerdere onderaannemers naast elkaar, dan is het onduidelijk wie waarvoor verzekerd is tenzij u dit vastlegt.
Stel uw aannemer minimaal deze drie vragen: staat u als opdrachtgever met naam op de polis als medeverzekerde? Wat is het eigen risico bij schade? En welke werkzaamheden of gebeurtenissen zijn uitgesloten van dekking?
Pro-tip: Vraag niet alleen om een mondelinge bevestiging, maar om een kopie van het polisblad. Een aannemer die twijfelt of dit kan aanleveren, heeft mogelijk geen dekkende verzekering.
Bewaar die kopie samen met de schriftelijke bevestiging van meeverzekering. Bij een schadeclaim is dit het eerste dat een verzekeraar opvraagt, en zonder dat bewijs staat u met lege handen.
Checklist: verzekering regelen vóór, tijdens en na de verbouwing
Een verbouwing verloopt in fasen, en bij elke fase horen andere verzekeringstaken.
Vóór aanvang:
- Meld de verbouwing bij uw opstalverzekeraar, ook als het “maar” een aanbouw of dakkapel is.
- Laat de herbouwwaarde van uw woning herberekenen; na een uitbreiding klopt het oude bedrag vaak niet meer.
- Vraag polisbewijzen op bij uw aannemer en controleer of u als medeverzekerde staat vermeld.
- Check of tijdelijke onbewoonbaarheid gevolgen heeft voor uw inboedeldekking.
Tijdens de bouw:
- Maak foto’s van de voortgang, ook van niet-zichtbare zaken zoals leidingwerk vóór het dichtmaken.
- Bewaar alle offertes en facturen; ze zijn uw bewijs bij een schadeclaim.
- Meld schade meteen, ook kleine schuurschade aan de woning van de buren. Een nulmeting vooraf van de belendende panden voorkomt discussie achteraf over wie welke scheur veroorzaakte.
Na voltooiing:
- Meld de afronding van de verbouwing bij uw verzekeraar zodat de opstalpolis wordt aangepast aan de nieuwe situatie.
- Controleer of de CAR-dekking van de aannemer daadwerkelijk stopt bij oplevering en de opstalpolis daarna naadloos doorloopt: hypotheekverstrekkers letten hier scherp op, zeker als de verbouwing gefinancierd is.
- Doe een eindafrekening met de aannemer en bewaar deze bij uw verzekeringsdossier.
Wat kost een verbouwingsverzekering particulier?
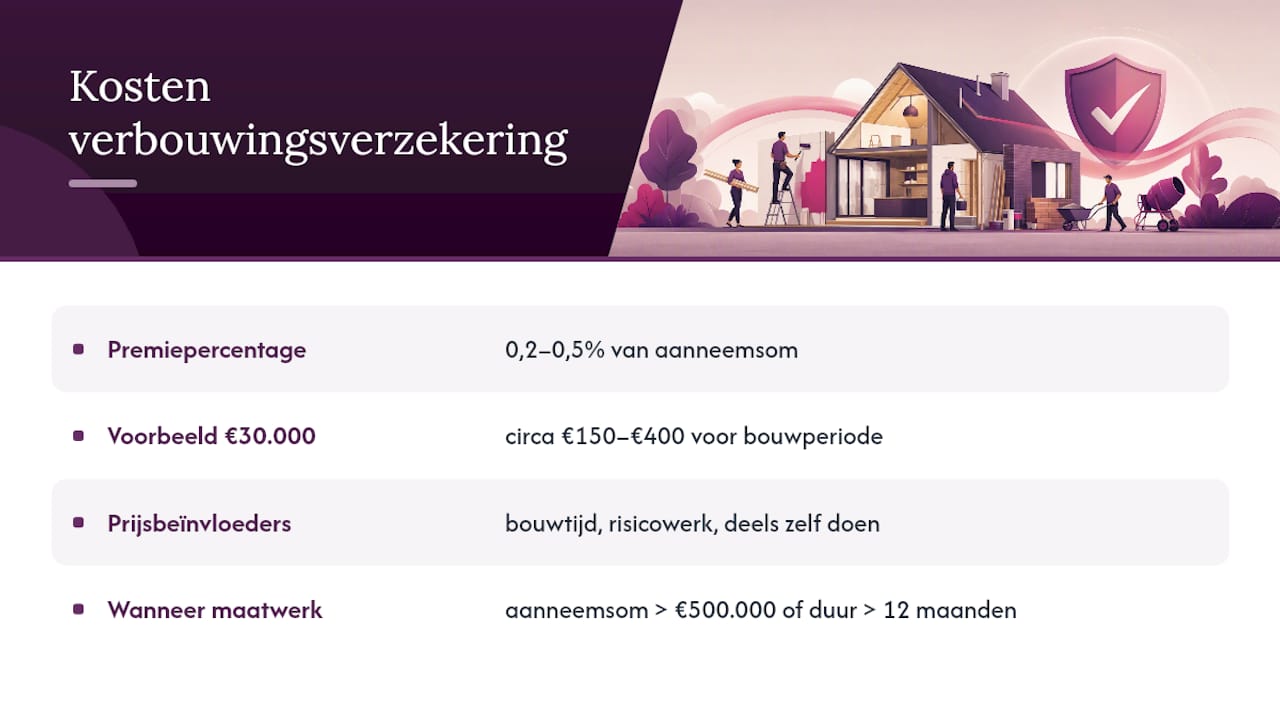
Premies voor een particuliere CAR- of bouwverzekering liggen doorgaans tussen 0,2% en 0,5% van de aanneemsom. Bij een verbouwing van ongeveer € 30.000 komt dat neer op een premie van circa € 150 tot € 400 voor de hele bouwperiode.
Bij een gemiddelde verbouwing betaalt u indicatief een premie in een vergelijkbaar betaalbaar bereik voor de bouwperiode, afhankelijk van risico en looptijd.
De uiteindelijke prijs hangt af van meer dan alleen de aanneemsom. De bouwtijd speelt mee: hoe langer het project loopt, hoe langer het risico openstaat. Risicovolle werkzaamheden zoals sloopwerk of werken aan de fundering verhogen de premie. Klust u deels zelf, dan kan dat juist weer een lagere CAR-premie opleveren, maar wel met een hoger eigen risico voor diefstal van materialen op de bouwplaats.
Bij een aanneemsom boven € 500.000 of een bouwduur langer dan twaalf maanden is een standaardpolis vaak niet toereikend. Dan is maatwerk nodig, met een adviseur die de polis afstemt op het specifieke project.
Praktijkperspectief: hoe H2O klanten begeleidt bij verbouwingsverzekeringen
In de praktijk wordt vaak pas na de aanbesteding aan verzekeringen gedacht, terwijl dat juist het moment is om de polis van de aannemer te checken. Onafhankelijk advies betekent hier concreet: wij kijken naar uw bestaande opstal en inboedelpolis, berekenen mee of de herbouwwaarde nog klopt, en beoordelen of een aparte CAR-dekking nodig is naast wat de aannemer al regelt.
Neem naar een eerste gesprek de offerte van de aannemer, een kopie van zijn polis (indien beschikbaar) en een globale planning van de verbouwing mee. Dat is meestal genoeg om binnen één gesprek te zien waar de dekking tekortschiet.
Meer achtergrond over verzekeren rond een woning vindt u in ons artikel over verzekeringen bij een huis kopen, en wie energiezuinig verbouwt leest verder in onze gids over duurzaam verbouwen.
Wat de meeste adviezen over verbouwingsverzekeringen missen
De gangbare adviezen over een verbouwingsverzekering particulier stoppen te vaak bij “vraag het uw aannemer”. Dat is een halve waarheid. Het echte risico zit in de periode net na oplevering, wanneer de CAR-dekking van de aannemer afloopt en uw opstalpolis nog niet is bijgewerkt met de nieuwe herbouwwaarde. Precies in dat gat gebeurt schade die niemand wil vergoeden.
Wat ik ook onderschat vind: hoeveel huiseigenaren geen kopie van de polis van hun aannemer bewaren. Een mondelinge toezegging is bij een schadeclaim waardeloos. Verzekeraars vragen om documenten, niet om herinneringen.
Mijn advies: regel eerst de melding bij uw opstalverzekeraar, dat kost tien minuten en voorkomt de grootste financiële klap. Pas daarna verdiept u zich in de vraag of een losse CAR-polis nodig is. Wie deze volgorde omdraait, verzekert vaak het verkeerde risico als eerste.
— Ruben
Hulp nodig bij uw verbouwingsverzekering?
H2o-assurantien is 100% onafhankelijk: wij verkopen geen eigen polissen namens een bank of verzekeraar, maar zoeken de dekking die past bij úw verbouwing. Waar veel adviseurs alleen naar uw bestaande opstalpolis kijken, checken wij ook de polis van uw aannemer, herberekenen we de herbouwwaarde en adviseren we of een aparte CAR-verzekering nodig is of dat aanvullende dekking al voldoende is.

Neem naar het eerste gesprek de offerte van uw aannemer mee, een kopie van zijn polis als u die heeft, foto’s van de huidige staat van de woning en de planning van de verbouwing. Op basis daarvan geven wij binnen één gesprek duidelijkheid over wat u al gedekt heeft en wat nog ontbreekt. Bekijk ons volledige aanbod aan verzekeringen op maat of neem direct contact op via H2o-assurantien om een afspraak te plannen.
Bronnen
Wilt u polisvoorwaarden zelf naslaan? Verzekering bij verbouwing: zo doe je het goed en bouwverzekeringen: CAR, opstal en aansprakelijkheid geven een goed overzicht van premies en dekkingsvormen. Voor de voorwaarden van een specifieke woonverzekering raadpleegt u FBTO’s uitleg over verzekeren tijdens een verbouwing of de polisvoorwaarden van NN’s bouwverzekering voor particulieren. Laat u bij twijfel altijd adviseren door een onafhankelijke partij.
- Verzekering bij verbouwing: zo doe je het goed in 2026
- Je verzekering tijdens de verbouwing | Jij kiest. FBTO
- Bouwverzekeringen 2026: Bouwverzekering voor particulieren (NN)
Veelgestelde vragen
Moet ik mijn verbouwing altijd melden bij mijn verzekeraar?
Ja, meld elke ingrijpende verbouwing vooraf bij uw opstalverzekeraar. Doet u dat niet, dan kan een uitkering bij schade lager uitvallen of zelfs geweigerd worden wegens onderverzekering.
Wat is het verschil tussen een opstalverzekering en een CAR-verzekering?
Een opstalverzekering dekt schade aan uw bestaande woning, terwijl een CAR-verzekering (Construction All Risk) specifiek het bouwproces dekt: materiaalschade, diefstal op de bouwplaats en fouten tijdens de uitvoering. Bij een grote verbouwing heeft u regelmatig beide nodig.
Wanneer moet ik zelf een bouwverzekering afsluiten?
Vooral bij zelfbouw, eigen regie over meerdere onderaannemers, of wanneer uw aannemer geen eigen CAR-polis heeft. Vraag dit altijd vooraf schriftelijk na bij uw aannemer.
Wat kost een verbouwingsverzekering particulier gemiddeld?
De premie ligt doorgaans tussen 0,2% en 0,5% van de aanneemsom. Bij een verbouwing van € 30.000 komt dat neer op ongeveer € 150 tot € 400 voor de gehele bouwperiode.
Wat als er schade ontstaat bij mijn buren tijdens de verbouwing?
Aansprakelijkheid voor schade aan naburige eigendommen valt meestal onder de CAR- of bouwverzekering van de aannemer, of onder uw eigen AVP als u zelf klust. Documenteer de situatie vooraf met foto’s om discussie over de oorzaak te voorkomen.
Kan H2o-assurantien mij helpen bij het kiezen van de juiste verzekering?
Ja, H2o-assurantien geeft onafhankelijk advies en checkt uw bestaande polissen, de herbouwwaarde en de dekking van uw aannemer. De kosten voor hypotheekadvies en aanverwante dienstverlening staan overzichtelijk op de pagina met adviestarieven.

