
Ja, een DGA kan in Nederland een hypotheek krijgen, mits de geldverstrekker het toetsinkomen en de financiële bestendigheid van de onderneming kan onderbouwen. NHG kan meestal van toepassing zijn zodra u minimaal twaalf maanden ondernemer bent en een geldige inkomensverklaring aanlevert. Controleer altijd de grensbedragen voor 2026, want die bepalen mede of NHG voor uw situatie interessant is. Een compleet en consistent dossier vergroot de slagingskans aanzienlijk.
Kort samengevat:
- Een DGA kan een hypotheek krijgen zolang het toetsinkomen uit de BV duidelijk en consistent wordt onderbouwd met jaarstukken en belastingaangiften.
- Het aanvragen van een NHG-hypotheek vereist minimaal twaalf maanden ondernemerschap en een actuele inkomensverklaring die zes maanden geldig is.
- Bij het beoordelen van inkomen kijkt de geldverstrekker naar de laatste drie jaar, rekening-courant schulden en bedrijfseconomische correcties, waarbij stabiliteit belangrijker is dan korte pieken.
- Voor een BV-lening moeten zakelijke voorwaarden zoals rente en aflossing schriftelijk worden vastgelegd om belastingtechnische problemen te voorkomen.
- Een goed georganiseerd dossier met duidelijke schematische overzichten en actuele cijfers versnelt de aanvraag aanzienlijk.
Inhoudsopgave
- Hoe geldverstrekkers uw inkomen als DGA toetsen
- Welke documenten heeft u als DGA nodig?
- NHG in 2026: grenzen, kosten en eisen voor ondernemers
- Bankhypotheek of lenen uit de eigen BV: wat zijn de gevolgen?
- Hoe verloopt de aanvraag en hoe lang duurt het?
- Checklist: zo ordent u uw dossier als DGA met meerdere BV’s
- Waarom onafhankelijk advies bij een DGA-hypotheek verschil maakt
- Uw DGA-hypotheek regelen: dit is de volgende stap
- Bronnen
- Veelgestelde vragen
Hoe geldverstrekkers uw inkomen als DGA toetsen
Een DGA hypotheek is geen apart wettelijk product. Het verschil met een hypotheek voor een werknemer zit in de manier waarop uw inkomen wordt vastgesteld. Waar een werkgeversverklaring bij een dienstbetrekking volstaat, moet een geldverstrekker bij een directeur-grootaandeelhouder zelf een oordeel vormen over de bestendigheid van uw inkomen uit de BV.
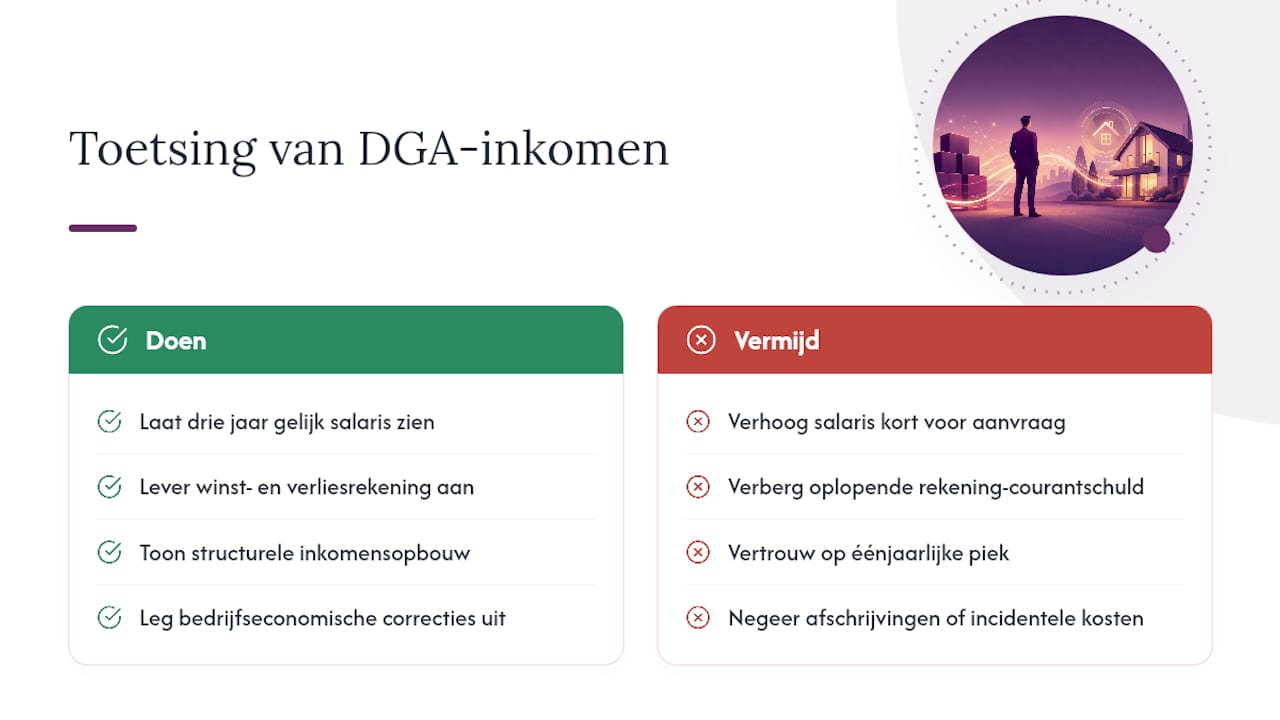
NHG kijkt daarbij doorgaans naar de laatste drie kalenderjaren, het lopende boekjaar en de vraag of het inkomen structureel is opgebouwd, zoals blijkt uit de inkomensverklaring ondernemer van NHG. Een plotselinge salarisverhoging in het jaar van de aanvraag telt daardoor minder zwaar dan een inkomen dat al jaren stabiel is of geleidelijk groeit. Dat is een principe dat veel DGA’s onderschatten: wie kort voor de aanvraag het eigen salaris flink verhoogt om “op papier” beter te scoren, ziet dat effect vaak juist niet volledig terug in het toetsinkomen.
Naast de winst- en verliesrekening wegen geldverstrekkers ook bedrijfseconomische correcties mee, zoals afschrijvingen, incidentele kosten en de stand van de rekening-courant met de BV. Een oplopende schuld in rekening-courant aan de aandeelhouder kan een signaal zijn dat de onderneming minder liquide is dan de winstcijfers suggereren, en dat drukt het beeld van uw financiële bestendigheid.
De praktische conclusie is simpel: consistentie wint het van incidentele pieken. Een DGA die drie jaar een gelijkmatig salaris uitkeert, staat er bij de toetsing vaak beter voor dan een DGA met sterk wisselende cijfers, ook als het gemiddelde inkomen hetzelfde is.
Welke documenten heeft u als DGA nodig?
Een DGA-aanvraag vraagt om meer papierwerk dan een aanvraag met een vast dienstverband. Geldverstrekkers en NHG willen een volledig beeld van zowel uw persoonlijke situatie als de financiële positie van uw BV of holding. De exacte documentenlijst verschilt per geldverstrekker, maar NHG publiceert een uitgebreid overzicht in het toetskader en de documentenlijst voor de inkomensverklaring ondernemer.
In de praktijk komt u met deze stukken een heel eind:
- Jaarrekeningen en winst-en-verliesrekeningen van de BV, meestal over de laatste drie boekjaren.
- Persoonlijke aangiften en aanslagen inkomstenbelasting van dezelfde periode.
- Loonstroken en een overzicht van uw salaris uit de BV.
- Tussentijdse cijfers van het lopende boekjaar, opgesteld door uw boekhouder of accountant.
- Een actueel KvK-uittreksel van elke BV waarin u aandeelhouder bent.
- Documentatie over dividenduitkeringen, rekening-courant en eventuele leningen tussen u en de BV.
Heeft u een holdingstructuur met meerdere werkmaatschappijen? Dan wil de geldverstrekker cijfers per BV zien, niet alleen op geconsolideerd niveau. Dat maakt het dossier omslachtiger, maar het voorkomt vragen achteraf die uw aanvraag vertragen.
NHG in 2026: grenzen, kosten en eisen voor ondernemers
Nationale Hypotheek Garantie blijft voor veel DGA’s een aantrekkelijke optie, omdat de garantie vaak een lagere rente oplevert en een vangnet biedt bij onvoorziene betalingsproblemen. Voor 2026 geldt een NHG-grens van € 470.000, en bij woningen met energiebesparende voorzieningen loopt die grens op tot € 498.200. Voor de garantie betaalt u eenmalig een afsluitprovisie van 0,4% over het hypotheekbedrag.
Voor ondernemers, waaronder DGA’s, geldt een aanvullende eis: u moet minimaal twaalf maanden actief ondernemer zijn voordat u een inkomensverklaring ondernemer kunt aanvragen. Die verklaring wordt binnen vijf werkdagen na ontvangst van alle stukken opgesteld en is daarna zes maanden geldig.
NHG is vooral interessant als u dicht bij de leengrens zit en zekerheid over de rentekorting belangrijk vindt. Let wel op: bij een aankoop boven € 470.000 zonder energiemaatregelen valt u automatisch buiten de garantie, en dan telt alleen de eigen beoordeling van de geldverstrekker.
Bankhypotheek of lenen uit de eigen BV: wat zijn de gevolgen?
Veel DGA’s overwegen om (een deel van) de eigen woning te financieren met een lening uit de BV in plaats van, of naast, een bankhypotheek. Dat kan, maar de Belastingdienst stelt duidelijke eisen aan zo’n constructie. De lening moet zakelijke voorwaarden hebben, dus een marktconforme rente, een aflossingsschema en een schriftelijke overeenkomst. Bij hoge leningen zonder zakelijke onderbouwing kan de Belastingdienst dit als verkapt loon of dividend behandelen, met bijbehorende belastingheffing.
Dividend speelt op een andere manier een rol. Een geldverstrekker telt dividend niet automatisch mee als toetsinkomen; het moet aantoonbaar structureel zijn en passen bij de winstpositie van de BV, blijkt uit de toelichting van NHG op de inkomensverklaring ondernemer. Een eenmalige, hoge dividenduitkering om de leencapaciteit op te krikken werkt dus zelden.
Onze aanbeveling: combineer het advies van een hypotheekadviseur altijd met dat van uw fiscalist wanneer u een BV-lening overweegt. Leg de zakelijke voorwaarden schriftelijk vast, inclusief rente en aflossingsschema, en bewaar betalingsbewijzen. Dat voorkomt discussie bij een latere controle.
Hoe verloopt de aanvraag en hoe lang duurt het?
Het aanvraagproces voor een DGA hypotheek volgt in grote lijnen vijf stappen, al kan de doorlooptijd per dossier flink verschillen.
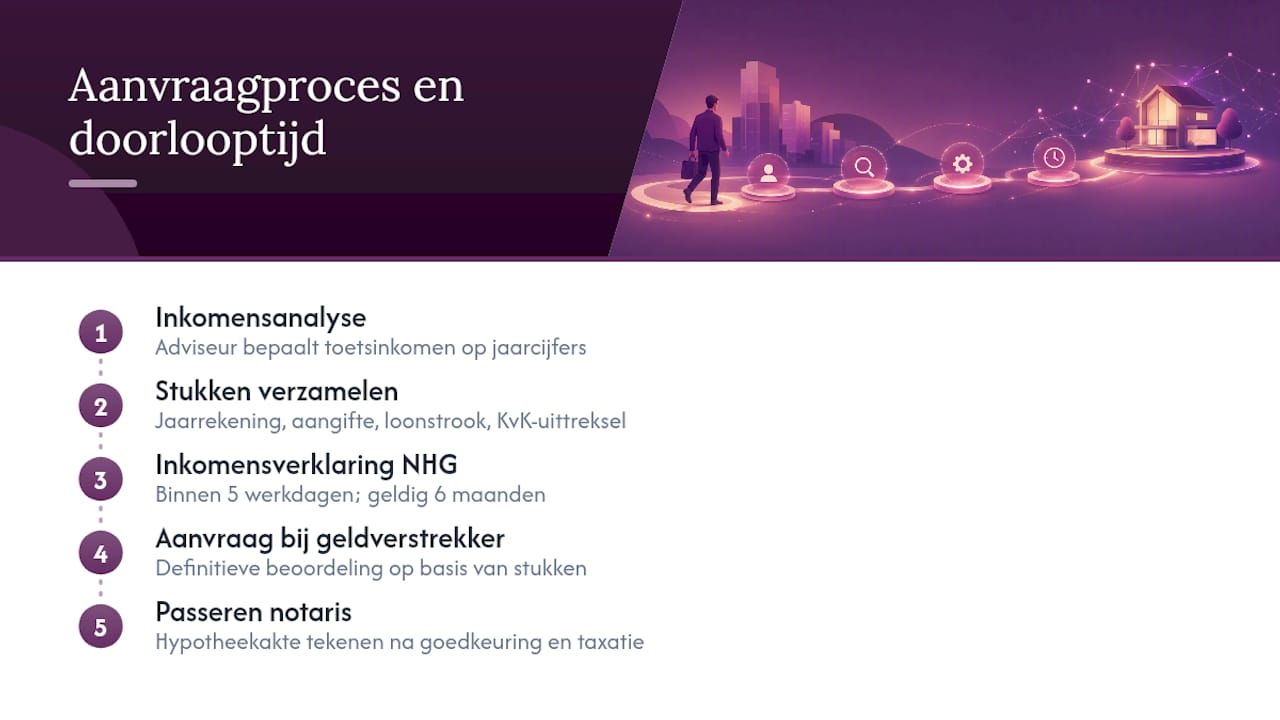
Inkomensanalyse. Uw adviseur bepaalt op basis van de jaarcijfers welk toetsinkomen realistisch is en of NHG haalbaar is.
2. Stukken verzamelen. U levert jaarrekeningen, aangiften, loonstroken en KvK-uittreksels aan, zoals hierboven beschreven.
3. Inkomensverklaring NHG aanvragen (indien van toepassing). Deze wordt binnen vijf werkdagen na complete aanlevering afgegeven.
4. Aanvraag bij de geldverstrekker. Op basis van de verklaring en de overige stukken wordt de hypotheek definitief beoordeeld.
5. Passeren bij de notaris. Na goedkeuring en taxatie wordt de hypotheekakte getekend.
De grootste valkuil zit in stap drie: de inkomensverklaring is maar zes maanden geldig. Loopt de taxatie of de notarisplanning uit, dan moet u de verklaring soms opnieuw aanvragen.
Pro-tip: Plan de aanvraag van uw inkomensverklaring pas nadat u een bod op een woning heeft gedaan, maar zorg dat al uw stukken dan al compleet zijn. Zo verspilt u geen maanden geldigheid aan een zoektraject dat nog loopt.
Checklist: zo ordent u uw dossier als DGA met meerdere BV’s
Heeft u een holding met werkmaatschappijen? Dan loont het om uw dossier vooraf te structureren in plaats van dit tijdens de aanvraag uit te zoeken.
- Maak een organisatieschema van de groep, met daarin elke BV en de onderlinge aandeelhoudersrelaties.
- Verzamel per BV de jaarcijfers, contracten en relevante belastingaangiften apart, niet alleen geconsolideerd.
- Werk de tussentijdse cijfers bij tot de meest recente maand.
- Noteer recente dividenduitkeringen en mutaties in de rekening-courant met een korte toelichting.
- Plan de aanvraag van uw inkomensverklaring rond de zes maanden geldigheidsduur, afgestemd op taxatie en notarisdatum.
Een vooraf georganiseerd dossier voorkomt de meeste vertragingen die bij DGA-aanvragen ontstaan, simpelweg omdat de geldverstrekker minder vragen achteraf hoeft te stellen.
Waarom onafhankelijk advies bij een DGA-hypotheek verschil maakt
Een compleet dossier kan een DGA-traject vaak binnen enkele weken versnellen. Onafhankelijk advies helpt vooral om de afstemming tussen hypotheekadviseur en fiscalist soepel te laten verlopen, zodat u geen tijd verliest aan losse, tegenstrijdige adviezen.
— Ruben
Uw DGA-hypotheek regelen: dit is de volgende stap
Als DGA heeft u een adviseur nodig die zowel de bancaire toetsing als de fiscale kant van uw BV begrijpt, zonder dat u zelf tussen een hypotheekadviseur en een fiscalist heen en weer moet schakelen. H2o-assurantien werkt 100% onafhankelijk en zonder belangen bij banken of verzekeraars, met een vast aanspreekpunt dat uw hele dossier begeleidt.

Voor ondernemers, waaronder DGA’s, biedt H2o-assurantien de dienst hypotheek voor ondernemers, specifiek gericht op de documentatie en inkomenstoetsing die bij een IB-onderneming, VOF of BV horen. De adviesprijs voor deze categorie ligt tussen € 3.750 en € 5.000 eenmalig, afhankelijk van de complexiteit van uw structuur. Wilt u weten wat dat concreet voor uw situatie betekent? Neem contact op voor een intake, dan brengen we uw dossier en de haalbaarheid van NHG in kaart voordat u zich vastlegt op een woning.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
Veelgestelde vragen
Kan ik als DGA een hypotheek krijgen?
Ja, een DGA kan een hypotheek krijgen zodra de geldverstrekker het toetsinkomen uit de BV aannemelijk kan maken. NHG hanteert daarbij doorgaans een periode van drie kalenderjaren plus het lopende boekjaar, zoals beschreven in het toetskader van NHG.
Heb ik als DGA een werkgeversverklaring nodig?
Nee, een reguliere werkgeversverklaring is voor een DGA niet van toepassing. In plaats daarvan gebruikt u jaarrekeningen, aangiften en, bij een NHG-aanvraag, de inkomensverklaring ondernemer als bewijs van uw toetsinkomen.
Kan ik als eigenaar van een BV een hypotheek krijgen zonder minimaal een jaar te ondernemen?
Voor NHG geldt een minimum van twaalf maanden ondernemerschap voordat u een inkomensverklaring ondernemer kunt aanvragen. Zonder NHG kan een geldverstrekker in individuele gevallen een kortere periode accepteren, maar dat is minder gangbaar en vraagt om een sterk onderbouwd dossier.
Hoe wordt het salaris van een DGA berekend voor een hypotheek?
Het toetsinkomen wordt meestal gebaseerd op een gemiddelde van de laatste jaren, gecorrigeerd voor bedrijfseconomische posten zoals afschrijvingen en incidentele kosten. Dividend telt alleen mee als het structureel en aantoonbaar verantwoord is vanuit de winstpositie van de BV.
Wat kost hypotheekadvies voor een DGA bij H2o-assurantien?
Voor ondernemers, waaronder DGA’s, rekent H2o-assurantien een eenmalig advies- en bemiddelingstarief van € 3.750 tot € 5.000, afhankelijk van de complexiteit van uw BV-structuur en het aantal betrokken entiteiten.

