
Een bestuurdersaansprakelijkheidsverzekering beschermt je privévermogen tegen claims die voortvloeien uit fouten in je bestuurstaak. Dat is relevant zodra je als bestuurder, commissaris of toezichthouder beslissingen neemt die schade kunnen veroorzaken bij de organisatie of derden. De polis dekt vaak ook de kosten voor juridische bijstand en wordt afgesloten door de rechtspersoon en niet door jou persoonlijk. Volgens Ondernemersplein kunnen bestuurders onbeperkt hoofdelijk aansprakelijk zijn, wat deze verzekering voor veel ondernemers noodzakelijk maakt.
Kort samengevat:
- De premie hangt af van de omzet, sectorrisico, aantal verzekerden en gewenste dekking, waardoor offertes sterk variëren en maatwerk nodig is.
- Een polis dektClaims van derden en de organisatie zelf, inclusief juridische kosten, met uitsluitingen zoals opzet en fraude.
- Inloop- en uitloopdekking zijn cruciaal voor bescherming vóór en na het eindigen van de polis, vooral bij faillissement of afgetreden bestuurders.
- Bij onbehoorlijk bestuur, faillissement of onzorgvuldig handelen kan een bestuurder persoonlijk aansprakelijk worden gesteld, ook zonder formele bestuursfunctie.
- Onafhankelijk advies helpt de juiste polis te kiezen door de scope, voorwaarden en lynchpinnen zoals inloop- en uitloopdekking te vergelijken.
Inhoudsopgave
- Wat dekt een bestuurdersaansprakelijkheidsverzekering precies?
- Wanneer ben je als bestuurder persoonlijk aansprakelijk?
- Wat kost een bestuurdersaansprakelijkheidsverzekering?
- Hoe kies je de juiste polis voor jouw situatie?
- Inloop- en uitloopdekking: de clausules die het verschil maken
- Waarom onafhankelijk advies bij bestuurdersrisico’s het verschil maakt
- Hoe H2O je helpt bij het kiezen van een bestuurderspolis
- Bronnen
- Veelgestelde vragen
Wat dekt een bestuurdersaansprakelijkheidsverzekering precies?
Een bestuurdersaansprakelijkheidsverzekering dekt twee soorten claims. Externe claims komen van partijen buiten de organisatie: een leverancier die schade lijdt door een verkeerd genomen besluit, of een curator die bij een faillissement de bestuurder persoonlijk aansprakelijk stelt. Interne claims komen van de organisatie zelf, bijvoorbeeld wanneer aandeelhouders een bestuurder verwijten dat hij nalatig heeft gehandeld.
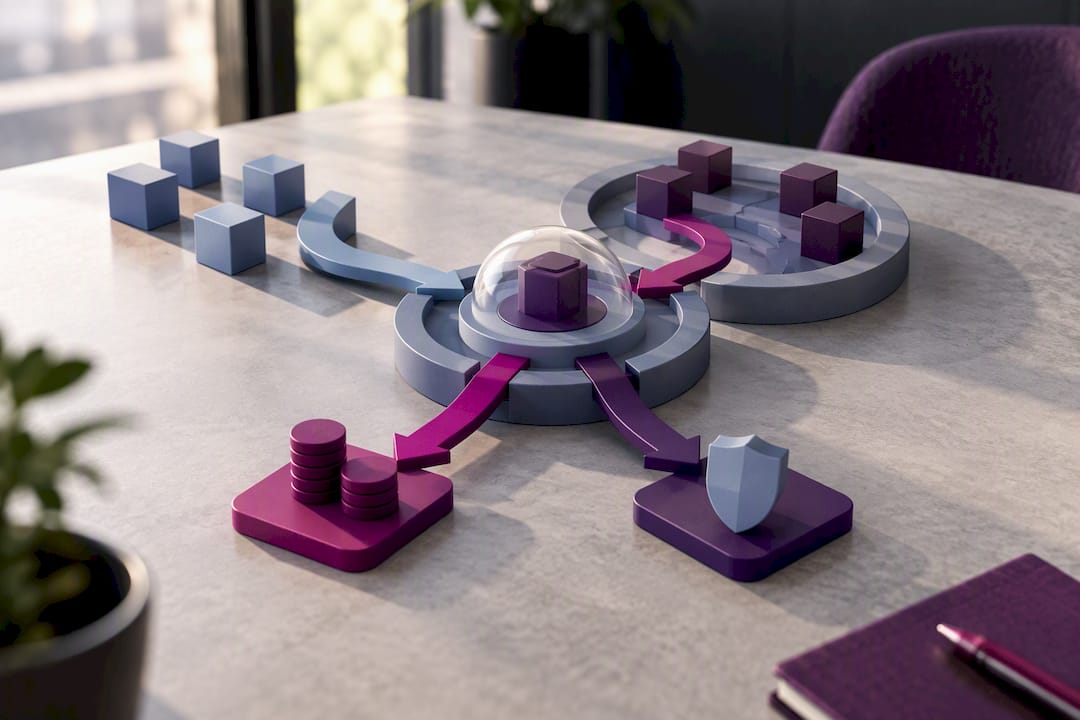
Naast de schadevergoeding zelf dekt de polis meestal ook de kosten voor verweer en juridische bijstand. Dat onderdeel is niet bijzaak: verweren tegen een aansprakelijkheidsclaim kost vaak meer dan de uiteindelijke schadevergoeding. Volgens Ondernemersplein is dit een essentieel onderdeel van de dekking, precies omdat bestuurders zonder die bescherming hun hele privévermogen op het spel zetten.
Er zijn ook duidelijke grenzen. De meeste polissen sluiten opzet, fraude en strafrechtelijke boetes uit. Een bestuurder die bewust de boeken vervalst, kan niet rekenen op dekking voor die specifieke handeling.
Herkenbare situaties waarin de polis in beeld komt:
- Een bestuurder tekent een contract dat de organisatie in financiële problemen brengt en aandeelhouders stellen hem daarvoor aansprakelijk.
- Een curator onderzoekt na een faillissement of het bestuur de jaarrekening onjuist heeft opgesteld.
- Een derde partij lijdt schade door een beslissing die achteraf als onzorgvuldig wordt beoordeeld.
Belangrijk om te onthouden: een bedrijfsaansprakelijkheidsverzekering of particuliere aansprakelijkheidsverzekering biedt deze bescherming niet. Het zijn andere polissen met een ander doel, zoals ook op de pagina over verzekeringen particulier en zakelijk wordt toegelicht.
Wanneer ben je als bestuurder persoonlijk aansprakelijk?
Persoonlijke aansprakelijkheid van bestuurders rust in Nederland op een paar juridische gronden. Ze zijn concreet genoeg om te herkennen voordat het te laat is.
- Onbehoorlijk bestuur (artikel 2:9 BW): een bestuurder die zijn taak duidelijk verkeerd heeft vervuld, kan intern aansprakelijk worden gesteld door de eigen organisatie.
- Faillissementsaansprakelijkheid (artikel 2:248 BW): bij faillissement kan een curator een bestuurder aansprakelijk stellen als onbehoorlijk bestuur een belangrijke oorzaak was van het faillissement.
- Onrechtmatige daad (artikel 6:162 BW): een bestuurder die tegenover een derde onzorgvuldig handelt, bijvoorbeeld door verplichtingen aan te gaan die de organisatie nooit kan nakomen, kan persoonlijk worden aangesproken.
KVK waarschuwt dat een BV bestuurders niet automatisch beschermt: bij onbehoorlijk bestuur of vergelijkbare omstandigheden kan persoonlijke aansprakelijkheid alsnog volgen, ondanks de rechtsvorm.
Signalen dat het risico reëel wordt: een structurele verliespositie, een jaarrekening die niet klopt met de werkelijke situatie, of aanwijzingen voor fraude binnen de organisatie. Ook wie geen formele bestuurder is maar feitelijk de leiding voert, loopt risico. DNB maakt duidelijk dat de werkelijke situatie bepalend is, niet de titel op papier. Wie feitelijk leiding geeft, kan aansprakelijk worden gehouden, ook zonder een formele bestuursfunctie. Wie in een bijzondere bestuurlijke rol opereert, vindt in het handboek voor bewindspersonen van de Rijksoverheid extra achtergrond over specifieke aansprakelijkheidsvraagstukken.
Wat kost een bestuurdersaansprakelijkheidsverzekering?
De premie van een bestuurdersaansprakelijkheidsverzekering hangt af van meerdere factoren, en verzekeraars berekenen elk hun eigen tarief. Een paar elementen wegen structureel het zwaarst mee:
- Omzet en omvang van de onderneming: een grotere organisatie met meer financiële impact op derden betaalt doorgaans meer premie.
- Sectorrisico: sectoren met hogere faillissementskans of complexere regelgeving worden vaak hoger ingeschaald.
- Aantal bestuurders en commissarissen: meer verzekerde personen kan de premie beïnvloeden.
- Gewenste verzekerde som: een hogere dekkingslimiet kost meer.
- Claimhistorie: eerdere claims tegen de bestuurder of organisatie werken vaak premieverhogend.
Let op: exacte premies verschillen sterk per verzekeraar en per polis; er bestaat geen vast landelijk tarief voor deze verzekering. Vraag daarom altijd een offerte op maat, en vergelijk niet alleen de premie maar ook de scope van de dekking. Een polis die goedkoper lijkt, kan een lagere verzekerde som of ruimere uitsluitingen bevatten, wat het verschil bij een daadwerkelijke claim juist duur maakt. Let bij het vergelijken specifiek op het eigen risico en de precieze formulering van uitsluitingen: kleine tekstverschillen bepalen vaak of een claim wordt gedekt.
Hoe kies je de juiste polis voor jouw situatie?
Een bestuurdersaansprakelijkheidsverzekering vergelijken vraagt om meer dan naar de premie kijken. De volgende stappen helpen je een polis te beoordelen die daadwerkelijk aansluit op jouw risico.
- Vraag wie precies meeverzekerd is. Geldt de polis voor alle huidige bestuurders en commissarissen, of ook voor toekomstige en voormalige bestuurders?
- Controleer de looptijd en opzegtermijnen. Onduidelijke looptijden leiden vaak tot dekkingsgaten op het moment dat je ze het minst kunt gebruiken.
- Vraag expliciet naar inloop- en uitloopdekking. Dit bepaalt of fouten van vóór de ingangsdatum en claims na uittreden of faillissement gedekt zijn.
- Vergelijk de verzekerde som en limieten per polis. Een lage limiet kan bij een grote claim al snel ontoereikend blijken.
- Vraag naar de omvang van juridische bijstand. Is verweer volledig gedekt, of geldt een maximum aantal uren of een apart budget?
- Laat de polisvoorwaarden beoordelen door een adviseur. Definities van begrippen als ‘bestuurder’ en meldingstermijnen bepalen in de praktijk of een claim wordt gedekt.
Rode vlaggen om alert op te zijn: vage definities van wie is meeverzekerd, beperkte of afwezige inloop- en uitloopdekking, en uitsluitingen die zonder concrete voorbeelden zijn geformuleerd. Als een verzekeraar deze punten niet helder kan uitleggen, is dat op zichzelf al een signaal.
Pro-tip: vraag altijd om een voorbeeldpolis voordat je tekent, en leg die naast een tweede offerte om de dekkingsposten letterlijk te vergelijken.
Wanneer je twijfelt over de juiste dekking voor jouw specifieke situatie, bijvoorbeeld als zzp’er, DGA of bestuurder van een VOF, is onafhankelijk maatwerkadvies vaak de snelste weg naar een polis die past.
Inloop- en uitloopdekking: de clausules die het verschil maken
De polis wordt afgesloten op naam van de rechtspersoon, niet door de bestuurder zelf. De organisatie betaalt de premie en de dekking geldt in de praktijk vaak voor alle huidige en toekomstige bestuurders en commissarissen, zoals Ondernemersplein beschrijft. Dat betekent dat de organisatie collectief bescherming inkoopt, maar de precieze polisvoorwaarden bepalen wie daadwerkelijk is meeverzekerd.
Twee begrippen zijn daarbij cruciaal:
- Inloopdekking beschermt tegen claims die voortvloeien uit fouten gemaakt vóór de ingangsdatum van de polis, mits aan bepaalde voorwaarden wordt voldaan.
- Uitloopdekking beschermt een bestuurder tegen claims die pas worden ingediend na zijn aftreden of na het faillissement van de organisatie.
Bij faillissement van de organisatie wordt uitloopdekking bijzonder relevant: curatoren onderzoeken vaak achteraf of het bestuur onbehoorlijk heeft gehandeld, soms jaren na de gebeurtenis zelf. Zonder expliciete uitloopdekking kan een voormalig bestuurder dan zonder bescherming staan. In de polisvoorwaarden staat dit vaak in kleine lettertjes: de exacte termijn voor uitloop, de wijze van melden en de definitie van wanneer een fout is gemaakt. Laat deze clausules altijd beoordelen voordat je een polis afsluit, want kleine formuleringsverschillen bepalen in de praktijk of een claim wordt gedekt.
Waarom onafhankelijk advies bij bestuurdersrisico’s het verschil maakt
Polisvoorwaarden voor bestuurdersaansprakelijkheid lezen als kleine lettertjes tot het moment dat een claim binnenkomt, en dan blijkt precies welke formulering telt. Verzekeraars die zelf hun polissen verkopen, hebben geen belang bij het benoemen van de eigen beperkingen. Onafhankelijke bemiddeling levert daarom vaker een polis op die daadwerkelijk aansluit op de situatie van de bestuurder, omdat de adviseur meerdere maatschappijen naast elkaar kan leggen zonder eigen belang bij een specifieke uitkomst. Veelvoorkomende knelpunten, zoals onduidelijke uitloopclausules of trage claimafhandeling, komen zo eerder aan het licht dan wanneer je rechtstreeks bij één verzekeraar aanklopt.
— Ruben
Hoe H2O je helpt bij het kiezen van een bestuurderspolis
Als onafhankelijk adviseur werkt een adviseur zonder belangen bij banken of verzekeraars, wat betekent dat het advies volledig in jouw belang staat. Voor ondernemers die een bestuurdersaansprakelijkheidsverzekering overwegen, wordt vaak de polisvoorwaarden van meerdere maatschappijen naast elkaar gebracht en wordt inloop- en uitloopdekking getoetst op jouw specifieke situatie.

Begin met een heldere checklist van je risico’s, neem contact op voor een persoonlijk gesprek en laat de offertes die je ontvangt naast elkaar leggen door een adviseur die geen belang heeft bij welke maatschappij je kiest. Bekijk de mogelijkheden op de pagina verzekeringen particulier en zakelijk of vraag direct advies aan via H2o-assurantien.
Bronnen
Voor verdere verdieping: Ondernemersplein legt de basisdekking uit, KVK ontkracht veelvoorkomende misvattingen, en DNB verheldert wanneer feitelijk leidinggeven aansprakelijkheid met zich meebrengt. Voor bestuurders die ook als zzp’er of opdrachtgever optreden, biedt het nieuwsartikel van Search-On over de DBA-wetgeving nuttige achtergrond over aansprakelijkheid in opdrachtrelaties.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Bestuurdersaansprakelijkheidsverzekering | Ondernemersplein
- Verzekeringen voor je bedrijf: 9 misverstanden | KVK
- Ik ben bestuurder van een BV of NV. Ben ik dan altijd opdrachtgever of feitelijk leidinggever? | DNB
- Handboek voor bewindspersonen | Rijksoverheid
Veelgestelde vragen
Wat is een bestuurdersaansprakelijkheidsverzekering?
Een bestuurdersaansprakelijkheidsverzekering beschermt het privévermogen van bestuurders, commissarissen en toezichthouders tegen claims die voortvloeien uit fouten in hun bestuurstaak. Volgens Ondernemersplein dekt de polis vaak ook de kosten voor verweer en juridische bijstand, en wordt hij afgesloten door de rechtspersoon en niet door jou persoonlijk.
Hoeveel kost een bestuurdersaansprakelijkheidsverzekering?
De premie verschilt sterk per verzekeraar en hangt af van factoren als omzet, sectorrisico, het aantal bestuurders en de gewenste verzekerde som. Er bestaat geen vast landelijk tarief, dus een offerte op maat is de enige manier om een betrouwbare indicatie te krijgen.
Wat dekt een verzekering bestuurdersaansprakelijkheid?
De polis dekt zowel externe claims van derden als interne claims vanuit de organisatie zelf, plus de kosten voor juridisch verweer. Opzet, fraude en strafrechtelijke boetes zijn doorgaans uitgesloten van dekking.
Is een bestuurdersaansprakelijkheidsverzekering verplicht?
Nee, de verzekering is in Nederland niet wettelijk verplicht. Gezien de onbeperkte hoofdelijke aansprakelijkheid die bestuurders kunnen lopen, beschouwt Ondernemersplein haar wel als een verstandige bescherming voor iedereen met een bestuursfunctie.

