
Een hypotheekaanvraag doorloop je in vaste stappen: eerst bereken je wat je kunt lenen, daarna schakel je een hypotheekadviseur in, volgt de taxatie, krijg je een offerte en teken je bij de notaris. Zorg dat je vanaf dag één drie documenten klaar hebt liggen: een geldig identiteitsbewijs, bewijs van inkomen (loonstrook of, als ondernemer, je IB-aangifte met Inkomensverklaring Ondernemer) en recente bankafschriften. Zonder deze stukken loopt vrijwel elke aanvraag vertraging op.
Kort samengevat:
- Een volledige hypotheekaanvraag vereist het verzamelen van identiteitsbewijs, inkomensgegevens en recente bankafschriften om vertraging te voorkomen.
- De maximale lening bedraagt doorgaans 100% van de getaxeerde woningwaarde, waardoor de taxatie waarde een belangrijke rol speelt in de leencapaciteit.
- Zelfstandig ondernemers moeten jaarrekeningen, IB-aangiften en een Inkomensverklaring Ondernemer indienen, die binnen vijf werkdagen gereed is.
- Voor 2026 ligt de NHG grens op € 470.000, met mogelijke verhoging tot € 498.200 bij energiebesparende voorzieningen en een vaste premie van 0,4%.
- Het volledige hypotheektraject duurt meestal enkele weken, mits het dossier compleet en goed voorbereid is.
Inhoudsopgave
- Stap voor stap door het hypotheekaanvraagproces
- Documenten die je bij vrijwel elke hypotheekaanvraag nodig hebt
- Hypotheek aanvragen als ondernemer: jaarcijfers en de Inkomensverklaring Ondernemer
- NHG in 2026: grens, premie en wanneer het voordeel oplevert
- Hoeveel tijd kost elke fase van de aanvraag
- Veelgemaakte fouten die je aanvraag vertragen
- Waarom veel starters en ondernemers voor H2O kiezen
- Zelf voorbereiden of meteen advies inschakelen
- Hoe H2O je door de hypotheekaanvraag helpt
- Bronnen
- Veelgestelde vragen
Stap voor stap door het hypotheekaanvraagproces
Elke hypotheekaanvraag volgt in grote lijnen dezelfde route, van je eerste berekening tot de handtekening bij de notaris. Wie de volgorde kent, voorkomt onnodige vertraging en weet precies wat er van hem verwacht wordt.
- Bereken wat je kunt lenen. Gebruik een rekenhulp om een realistisch beeld te krijgen van je maximale hypotheek, gebaseerd op je inkomen en vaste lasten.
- Kies een hypotheekadviseur en geef opdracht. Schakel een adviseur in zodra je serieus op zoek gaat naar een woning, zodat hij vooraf al kan toetsen welke voorwaarden bij jouw situatie passen.
- Stel je dossier samen en lever het digitaal aan. Verzamel identiteitsbewijs, inkomensgegevens en bankafschriften, en upload ze in het systeem van je adviseur of geldverstrekker.
- Laat de woning taxeren. Een onafhankelijk taxateur bepaalt de marktwaarde, die de geldverstrekker gebruikt om te bepalen wat je maximaal mag lenen.
- Ontvang en onderteken de offerte. Controleer rentepercentage, looptijd en eventuele voorwaarden voordat je tekent.
- Naar de notaris voor het passeren. De notaris regelt de eigendomsoverdracht en de hypotheekakte, waarna de woning officieel van jou is.
Een hypotheek kan doorgaans tot maximaal 100% van de getaxeerde woningwaarde worden afgesloten, wat betekent dat de taxatiewaarde direct invloed heeft op het bedrag dat je kunt lenen. Wil je meteen een indicatie van je leenruimte, dan geeft de rekentool voor je hypotheek een eerste richting voordat je een adviseur spreekt.
Pro-tip: Vraag je adviseur bij het eerste gesprek al welke documenten hij specifiek van jou nodig heeft, zodat je die alvast kunt verzamelen terwijl de taxatie wordt ingepland.
Documenten die je bij vrijwel elke hypotheekaanvraag nodig hebt
Geldverstrekkers werken met een vaste dossiercontrole. Onvolledige stukken zijn een van de meest voorkomende redenen voor vertraging, dus loop deze lijst na voordat je iets indient.
- Een geldig identiteitsbewijs of, bij een niet-Nederlandse nationaliteit, je verblijfsdocument.
- Loonstroken van de laatste maanden of, als ondernemer, je IB-aangiften van de laatste een tot drie jaar.
- Bankafschriften van doorgaans de laatste drie maanden, van al je betaal- en spaarrekeningen.
- Overzichten van lopende leningen of BKR-registraties, inclusief studieschulden en creditcardkredieten.
- Koopovereenkomst van de woning en, zodra beschikbaar, het taxatierapport.
NHG publiceert een uitgebreide checklist met dossiervereisten die geldverstrekkers gebruiken bij de beoordeling, met specifieke items voor nieuwe hypotheken, oversluiten en aanvullende leningen. Wie eerder al een hypotheek had en nu wil oversluiten, heeft vaak extra stukken nodig, zoals een taxatierapport met een unieke code en een specificatie van de aflossing van de oude lening.
Hypotheek aanvragen als ondernemer: jaarcijfers en de Inkomensverklaring Ondernemer
Als zelfstandige of DGA lever je meer stukken aan dan een werknemer in loondienst. Geldverstrekkers willen een compleet beeld van je bedrijfsresultaten voordat ze een toetsinkomen vaststellen.
- Jaarrekeningen van doorgaans de laatste een tot drie boekjaren, afhankelijk van hoe lang je al onderneemt.
- IB-aangiften die aansluiten bij diezelfde periode, inclusief de aanslagen van de Belastingdienst.
- Een Inkomensverklaring Ondernemer (IKV), opgesteld door een erkende rekenexpert, die het toetsinkomen voor de geldverstrekker vaststelt.
De Inkomensverklaring Ondernemer is doorgaans binnen ongeveer vijf werkdagen gereed en blijft zes maanden geldig, dus plan de aanvraag zorgvuldig rond het moment dat je een woning op het oog hebt. Ondernemers die langer dan twaalf maanden actief zijn komen in aanmerking voor deze verklaring, wat de beoordeling voor de geldverstrekker vaak overzichtelijker maakt. Onze pagina over hypotheken voor ondernemers gaat dieper in op wat dit voor jouw situatie betekent.
Pro-tip: Breng eerst je jaarcijfers en aangiften op orde, vraag daarna pas de IKV aan: dat voorkomt dat de verklaring verloopt voordat je aanbod hebt op een woning.
NHG in 2026: grens, premie en wanneer het voordeel oplevert
Voor 2026 geldt een nieuwe grens voor de Nationale Hypotheek Garantie.
De NHG-grens voor 2026 bedraagt € 470.000, en met energiebesparende voorzieningen kan deze hoger uitvallen. De afsluitpremie blijft 0,4% van het hypotheekbedrag. Dat betekent dat meer starters in 2026 met NHG kunnen kopen dan voorheen, zeker in combinatie met een energiezuinige woning. NHG kan aantrekkelijk zijn voor wie een lager risico wil lopen bij inkomensterugval, en biedt vaak een rentevoordeel ten opzichte van een hypotheek zonder garantie. Onze uitleg over NHG bij een hypotheek laat zien wanneer dit voor jou uitkomt.
Hoeveel tijd kost elke fase van de aanvraag
De totale doorlooptijd hangt af van je dossier, de woning en de drukte bij de geldverstrekker, maar de fases volgen een herkenbaar patroon.
- Het adviesgesprek en de opdrachtverstrekking nemen meestal een tot twee weken in beslag.
- De beoordeling van je dossier door de geldverstrekker duurt gemiddeld een tot drie weken.
- De taxatie zelf, van aanvraag tot rapport, kost meestal een tot twee weken.
- De offertefase, inclusief controle en ondertekening, duurt doorgaans nog eens een week.
Een compleet dossier bij de eerste indiening is de grootste tijdwinst die je zelf in de hand hebt. Meer details over deze tijdlijn vind je op onze pagina over hoe lang een hypotheek afsluiten duurt.
Veelgemaakte fouten die je aanvraag vertragen
Een paar terugkerende missers zorgen keer op keer voor extra werk of zelfs afwijzing.
- Lopende verplichtingen zoals een leaseauto of persoonlijke lening niet melden bij de adviseur.
- Onvolledige belastingaangiften indienen of als ondernemer bijlagen vergeten bij de IB-aangifte.
- Te laat starten met de taxatie of koopdocumenten niet compleet aanleveren.
- Cijfers niet dubbelchecken voordat je het dossier instuurt, waardoor kleine fouten tot vertraging leiden.
Het Rijksoverheid-beleid voor 2026 stelt leencapaciteit vast op basis van jaarlijkse normen, en verwacht dat je alle financiële verplichtingen volledig meldt. Wie dat nalaat, loopt het risico dat de geldverstrekker de aanvraag alsnog afwijst nadat het dossier al in behandeling is. Bewaar digitale kopieën van alles wat je instuurt en informeer je adviseur direct bij een wijziging in inkomen of schulden. Meer voorbeelden vind je in ons overzicht van veelgemaakte fouten bij het afsluiten van een hypotheek.
Waarom veel starters en ondernemers voor H2O kiezen
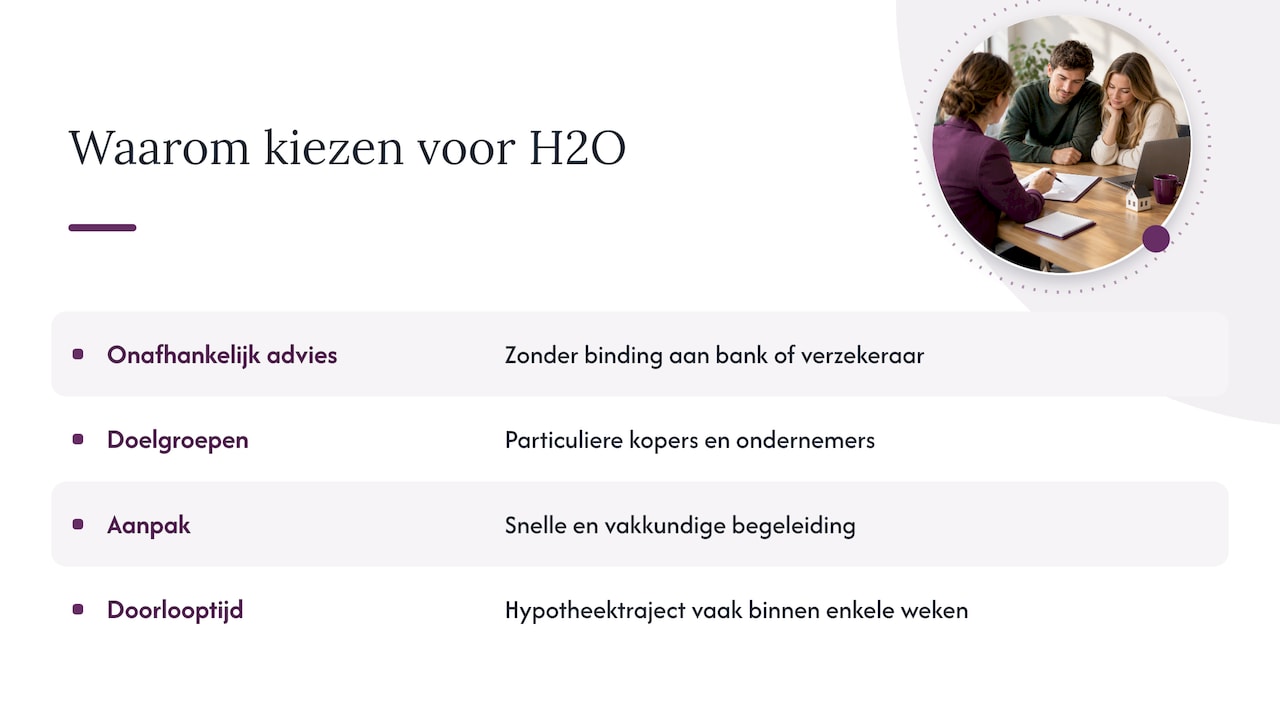
H2O Assurantiën en Hypotheken geeft onafhankelijk financieel advies over hypotheken en verzekeringen, zonder binding aan een bank of verzekeraar. We begeleiden zowel particuliere huizenkopers als ondernemers, en klanten waarderen de snelle en vakkundige aanpak van hypotheekadviseurs die het hypotheektraject vaak binnen enkele weken kunnen afronden.
Zelf voorbereiden of meteen advies inschakelen
Bij een stabiel loondienstinkomen en een compleet dossier kun je zelf ver komen in de voorbereiding. Bij een wisselend inkomen, tijdsdruk of onduidelijkheden loont het om vroeg een adviseur te raadplegen, liefst een die onafhankelijk werkt.
— Ruben
Hoe H2O je door de hypotheekaanvraag helpt
Wij geven onafhankelijk advies, zonder belangen bij een bank of verzekeraar, en kennen zowel de route voor starters als de aanvullende eisen voor ondernemers.

- Onafhankelijk advies dat volledig in jouw belang is, niet gestuurd door een geldverstrekker.
- Ervaring met zowel startersdossiers als de Inkomensverklaring Ondernemer voor zelfstandigen.
- Een hypotheektraject dat vaak binnen drie weken rond is, van eerste gesprek tot offerte.
Wil je weten wat een adviestraject kost of direct een dossiercheck laten doen? Bekijk de tarieven en mogelijkheden op onze pagina over wat een hypotheekadviseur kost en plan een kennismakingsgesprek.
Veelgestelde vragen
Wat zijn de fases van een hypotheekaanvraag?
Een hypotheekaanvraag doorloopt meestal vier fases: het adviesgesprek, de dossierbeoordeling door de geldverstrekker, de taxatie van de woning en tot slot de offerte met ondertekening. Daarna volgt het passeren bij de notaris, waarmee de aanvraag is afgerond.
Hoe lang duurt de goedkeuring van een hypotheek?
De doorlooptijd hangt af van hoe compleet je dossier is: het adviesgesprek neemt meestal een tot twee weken, de dossierbeoordeling een tot drie weken en de taxatie nog eens een tot twee weken. Een volledig hypotheektraject kan vaak binnen enkele weken afgerond worden, mits het dossier compleet is.
Hoe gaat een hypotheekaanvraag in zijn werk?
Je begint met berekenen wat je kunt lenen, schakelt daarna een hypotheekadviseur in en stelt je dossier samen met identiteitsbewijs, inkomensgegevens en bankafschriften. Vervolgens volgt de taxatie van de woning, de offerte en de ondertekening bij de notaris.
Wat heb je nodig bij de aanvraag van een hypotheek?
Je hebt in elk geval een geldig identiteitsbewijs, bewijs van inkomen (loonstroken of, als ondernemer, IB-aangiften met een Inkomensverklaring Ondernemer) en recente bankafschriften nodig. Daarnaast vraagt de geldverstrekker om gegevens over lopende leningen en, zodra van toepassing, het taxatierapport van de woning.
Wat is de NHG-grens voor 2026?
De NHG-grens voor 2026 bedraagt € 470.000, en met energiebesparende voorzieningen kan dit oplopen tot € 498.200. De afsluitpremie blijft daarbij 0,4% van het hypotheekbedrag.

