
Een bedrijfsaansprakelijkheidsverzekering (AVB) dekt letselschade en zaakschade die je onderneming veroorzaakt bij anderen. Een beroepsaansprakelijkheidsverzekering (BAV) dekt vermogensschade: financieel verlies dat ontstaat door een fout in je advies, ontwerp of berekening. De meeste ondernemers hebben minimaal een AVB nodig, terwijl adviseurs, ontwerpers en andere kenniswerkers vaak ook een BAV moeten afsluiten. Controleer je werkzaamheden en contracteisen, of vraag financieel advies van een onafhankelijke adviseur.
Kort samengevat:
- Een zakelijke aansprakelijkheidsverzekering (AVB) is vrijwel altijd nodig voor ondernemers die klanten ontvangen of op locatie werken, met grenzen voor opzet en schadebedragen.
- Een beroepsaansprakelijkheidsverzekering (BAV) is essentieel voor adviseurs en ontwerpers, omdat die finaciële schade door fouten in advies, ontwerp of berekeningen dekt, niet fysiek letsel of materiële schade.
- Bij technische en adviserende beroepen kunnen zowel AVB- als BAV-verzekeringen relevant zijn vanwege de overlap in risico’s, zoals ontwerpfouten die beiden schade- en financiële gevolgen hebben.
- Het kiezen van de juiste dekking hangt af van werkzaamheden, opdrachtgeversvereisten en of je privévermogen mogelijk aansprakelijk is, vooral bij een eenmanszaak of VOF.
- Het inschakelen van een onafhankelijk adviseur wordt aanbevolen om de juiste combinatie van verzekeringen te bepalen en risico’s financieel goed af te dekken.
Inhoudsopgave
- Wat dekt bedrijfsaansprakelijkheid (AVB)?
- Wat dekt beroepsaansprakelijkheid (BAV)?
- De drie belangrijkste verschillen in één overzicht
- Wanneer heb je welke verzekering nodig?
- Drie herkenbare situaties uit de praktijk
- Perspectief van H2O: wanneer schakel je een adviseur in?
- Onafhankelijk advies over je zakelijke verzekeringen
- Bronnen
- Veelgestelde vragen
Wat dekt bedrijfsaansprakelijkheid (AVB)?
Een bedrijfsaansprakelijkheidsverzekering springt bij wanneer je onderneming schade toebrengt aan personen of aan eigendommen van anderen. Denk aan de fysieke, tastbare kant van ondernemen: iemand die uitglijdt in je winkel, een monteur die per ongeluk een vloer beschadigt, of een geleverd product dat iets kapotmaakt bij de klant.
Vrijwel elke onderneming heeft baat bij deze dekking, zeker als er klanten over de vloer komen of medewerkers op locatie werken. Winkels, aannemers, horeca en installatiebedrijven lopen dit risico dagelijks.
De polis kent grenzen. Let bij het afsluiten op:
- Uitsluitingen voor opzet of grove nalatigheid
- Een eigen risico per schadegeval
- Een maximale uitkering per jaar of per gebeurtenis
- Beperkte dekking buiten Nederland, tenzij expliciet meeverzekerd
Wat dekt beroepsaansprakelijkheid (BAV)?
Een beroepsaansprakelijkheidsverzekering dekt financiële schade die ontstaat door een fout in je vakmatige werk, niet door een fysiek ongeluk. Ondernemersplein van de overheid omschrijft dit als vermogensschade: geld dat een klant verliest doordat jouw advies, berekening of ontwerp niet klopte.
Typische situaties: een boekhouder die een aangifte verkeerd invult, een architect die een maatvoering mist, of een adviseur die een verkeerde investering aanbeveelt.
BAV is vaak verplicht of sterk aangeraden voor:
- Financieel adviseurs, accountants en boekhouders
- Architecten, ingenieurs en bouwkundig adviseurs
- Advocaten, notarissen en juridisch adviseurs
- ICT-consultants en projectmanagers
Let op uitsluitingen voor opzet, fraude en contractueel overeengekomen boetebedingen. Sommige polissen dekken alleen fouten gemaakt ná de ingangsdatum, niet werk uit het verleden.
De drie belangrijkste verschillen in één overzicht
Interpolis zet het onderscheid overzichtelijk neer aan de hand van drie criteria.
- Soort schade. AVB vergoedt letsel en materiële schade. BAV vergoedt financiële schade die ontstaat door een beroepsfout, zonder dat er iets kapot hoeft te gaan.
- Type werkzaamheden. Fysiek en uitvoerend werk vraagt vooral om AVB. Adviserend, ontwerpend of berekenend werk vraagt om BAV, omdat een fout daar geen kapotte spullen maar een verkeerd besluit oplevert.
- Preventie en vakbekwaamheid. Bij AVB speelt toeval een grotere rol; een ongeluk gebeurt. Bij BAV hangt het risico sterk samen met dossiervorming, actuele vakkennis en heldere communicatie met de opdrachtgever.
Voor technische beroepen zoals architecten en ingenieurs lopen beide risico’s soms door elkaar: een ontwerpfout kan zowel financiële schade als latere bouwschade veroorzaken, waardoor beide polissen relevant worden.
KVK waarschuwt dat de kosten van een beroepsfout, zoals een verkeerde berekening of gemiste deadline, snel oplopen tot duizenden euro’s aan schadevergoeding en juridische bijstand. Zonder BAV betaal je dat uit eigen zak.
Wanneer heb je welke verzekering nodig?
Begin met je werkzaamheden zelf: lever je fysieke producten of diensten op locatie, dan ligt de nadruk op een AVB. Geef je advies, maak je berekeningen of ontwerp je iets, dan is een BAV vaak net zo belangrijk.
Kijk ook naar wat opdrachtgevers eisen. Ondernemersplein meldt dat opdrachtgevers en brancheorganisaties eigen verzekeringseisen kunnen stellen, zelfs als de wet zelf niets verplicht. Veel aanbestedingen en zakelijke contracten schrijven een minimale dekking voor.
Stel bij het aanvragen van offertes deze vragen:
- Dekt de polis ook fouten van meewerkende medewerkers of onderaannemers?
- Is er retroactieve dekking voor werk uit het verleden?
- Wat is de maximale uitkering per schadegeval en per jaar?
- Zit rechtsbijstand inbegrepen bij een geschil met een opdrachtgever?
Werk je als eenmanszaak of in een VOF, dan raakt aansprakelijkheid al snel je privévermogen. Dat verandert de afweging rond dekkingslimieten aanzienlijk, zeker als je een hypotheek voor ondernemers hebt lopen en je woning niet wilt blootstellen aan bedrijfsrisico’s.
Pro-tip: Leg bij elke opdracht met verhoogd risico kort schriftelijk vast wat je hebt geadviseerd en welke aannames je opdrachtgever heeft goedgekeurd. Bij een geschil is die documentatie vaak doorslaggevend voor de verzekeraar.
Drie herkenbare situaties uit de praktijk
- Casus 1, fysieke schade: een schilder laat per ongeluk een pot verf vallen op de parketvloer van een klant. De AVB vergoedt de reparatie.
- Casus 2, financiële schade: een fiscaal adviseur dient een aangifte te laat in, waardoor de klant een naheffing en boete krijgt. Alleen een BAV dekt dit verlies.
- Casus 3, combinatie: een installateur ontwerpt een verwarmingssysteem met een rekenfout die leidt tot waterschade. De BAV dekt het financiële verlies door de ontwerpfout, de AVB de waterschade zelf.
Een boekhouder kan je helpen inschatten hoe groot de financiële impact van zo’n fout voor jouw onderneming zou zijn; een boekhouder in Den Haag ziet dit type risico’s dagelijks langskomen bij zzp’ers en mkb’ers.
Perspectief van H2O: wanneer schakel je een adviseur in?
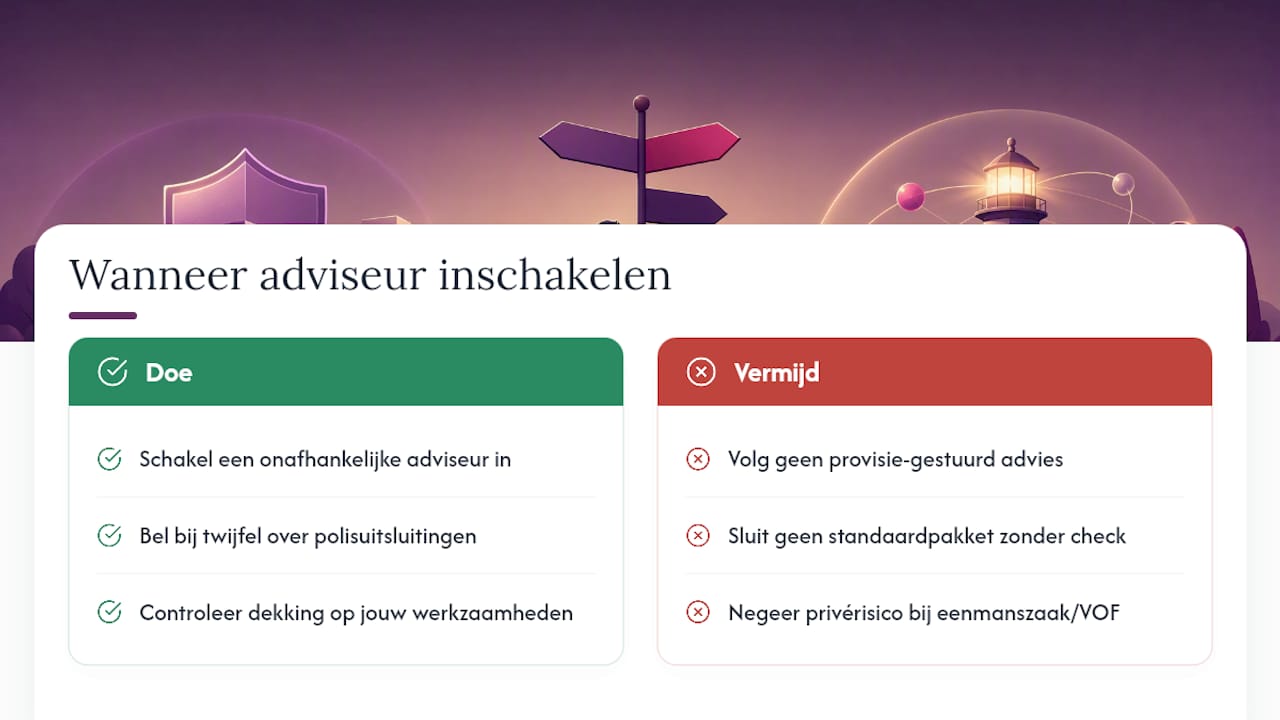
Er zijn onafhankelijke adviseurs die financieel advies bieden over hypotheken en verzekeringen, zonder sturing van banken of verzekeraars. Dat betekent dat de dekking die je krijgt aangeraden, past bij jouw werkzaamheden, niet bij de provisie van een verzekeraar.
Ik zie regelmatig ondernemers die een standaardpakket afsluiten zonder te checken of hun contracten specifieke eisen stellen. Dat is riskant: een opdrachtgever die achteraf een hogere dekking blijkt te verlangen, laat je met een gat in je bescherming zitten. Werk je in een eenmanszaak of VOF, dan raakt een fout bovendien je privévermogen, dus dan is de afweging nog belangrijker. Twijfel je over uitsluitingen in je polisvoorwaarden of over wat een contract precies vereist, dan is dat het moment om een adviseur te bellen in plaats van zelf te gokken.
— Ruben
Onafhankelijk advies over je zakelijke verzekeringen
Er zijn alternatieven voor standaardpakketten bij verzekeraars waarbij je advies krijgt dat uitsluitend in jouw belang is, doordat de adviseur niet gebonden is aan een bank of maatschappij.

Twijfel je of je AVB voldoende is, of vraag een opdrachtgever om een BAV die je nog niet hebt? Neem contact op voor een onafhankelijke check van je huidige dekking. Werk je als zzp’er of DGA en wil je ook meteen weten hoe je zakelijke risico’s je hypotheekmogelijkheden beïnvloeden, bekijk dan de mogelijkheden op de pagina zakelijke verzekeringen van H2O. Vaak is dit binnen enkele weken geregeld, inclusief een helder advies op maat.
Bronnen
Voor verdere verdieping raden we deze officiële en branchebronnen aan. Ondernemersplein legt de wettelijke context van beroepsaansprakelijkheid uit vanuit overheidsperspectief. KVK geeft praktisch advies over risico’s per beroepsgroep en concrete schadevoorbeelden. Univé beschrijft het verschil tussen beide verzekeringen vanuit verzekeraarsperspectief, met praktische polisvoorbeelden per branche.
- Wat is een Beroepsaansprakelijkheidsverzekering? | Ondernemersplein
- Verschil tussen bedrijfs- en beroepsaansprakelijkheid | Interpolis
- Beroepsaansprakelijkheidsverzekering: heb je die nodig? | KVK
Veelgestelde vragen
Is beroepsaansprakelijkheid hetzelfde als bedrijfsaansprakelijkheid?
Nee. Een AVB dekt letsel en materiële schade, terwijl een BAV financiële schade dekt die ontstaat door een fout in je vakmatige werk.
Wat is het verschil tussen een bedrijfs- en een beroepsaansprakelijkheidsverzekering?
Het draait om het soort schade en het soort werk: fysieke schade en letsel vallen onder de AVB, financieel verlies door een beroepsfout valt onder de BAV. Veel ondernemers met adviserend werk hebben beide nodig.
Wat is het verschil tussen AVB en BAV?
AVB staat voor bedrijfsaansprakelijkheidsverzekering en dekt schade aan personen of eigendommen. BAV staat voor beroepsaansprakelijkheidsverzekering en dekt vermogensschade door fouten in advies, ontwerp of berekening.
Wat zijn de drie soorten aansprakelijkheid?
In de praktijk onderscheiden verzekeraars vaak bedrijfsaansprakelijkheid (schade aan derden), beroepsaansprakelijkheid (financiële schade door beroepsfouten) en werkgeversaansprakelijkheid (schade aan eigen medewerkers tijdens werk).
Kan een onafhankelijk adviseur helpen bij het kiezen van de juiste polis?
Ja, sommige adviseurs geven onafhankelijk advies over welke combinatie van AVB en BAV passend is bij werkzaamheden en contracteisen, zonder binding aan één verzekeraar.

