
Wil je een bedrijfspand kopen, verbouwen of herfinancieren? Dan kies je meestal tussen drie routes: een zakelijke hypotheek, een zakelijke lening met bouwdepot of overbruggingskrediet, en alternatieven zoals Qredits, crowdfunding of sale-leaseback. Gevestigde ondernemingen met stabiele jaarcijfers kiezen doorgaans voor een bankhypotheek, terwijl starters en kleinere financieringsvragen vaker bij Qredits of crowdfunding uitkomen.
Wat moet je nu doen? Zorg dat je de volgende zaken op orde hebt voordat je een aanvraag start:
- Jaarcijfers van de laatste twee tot drie jaar, overzichtelijk en compleet
- Een recent taxatierapport of de bereidheid dit snel te laten opstellen
- Een onafhankelijke quickscan aanvragen, bijvoorbeeld bij H2o-assurantien binnen een week na je eerste oriëntatie
Zo weet je binnen korte tijd welke route past bij jouw situatie, en voorkom je dat je weken verliest aan een aanvraag die achteraf niet aansluit bij je cijfers.
Belangrijkste inzichten
Een bedrijfspand financieren lukt het best door je jaarcijfers en taxatierapport vooraf op orde te hebben en meerdere financieringsroutes onafhankelijk te laten vergelijken.
| Punt | Details |
|---|---|
| Kies de juiste route | Zakelijke hypotheek voor lange looptijd, bouwdepot bij verbouwing, Qredits of crowdfunding bij kleinere bedragen. |
| Reken op eigen inbreng | Banken financieren 70% tot 90% van de marktwaarde; reserveer 10% tot 30% eigen middelen. |
| Bereken de totale kosten | Rente bestaat uit basisrente plus risico-opslag; tel taxatie, notaris en overdrachtsbelasting mee. |
| Plan vier tot zes weken | Bij complete documentatie duurt een aanvraag doorgaans 4 tot 6 weken tot de offerte. |
| Vraag onafhankelijk advies | H2o-assurantien vergelijkt meerdere aanbieders en begeleidt je van quickscan tot notaris. |
Inhoudsopgave
- Welke financieringsvormen zijn er voor een bedrijfspand?
- Hoe beoordeelt een bank je financieringsaanvraag?
- Wat kost een zakelijke hypotheek precies?
- Hoeveel eigen geld heb je nodig?
- Hoe lang duurt het traject van aanvraag tot notaris?
- Welke alternatieven zijn er naast een bankhypotheek?
- Welke vragen stel je aan een financier of adviseur?
- Bronnen
- Veelgestelde vragen
Welke financieringsvormen zijn er voor een bedrijfspand?
Bedrijfspand financieren kan op meerdere manieren, en de juiste keuze hangt sterk af van je doel: kopen voor eigen gebruik, verbouwen, verduurzamen of herfinancieren van een bestaand pand.
Zakelijke hypotheek. Dit is de standaardroute als je een pand koopt voor eigen bedrijfsgebruik of als belegging, en een lange looptijd wilt. De rente bestaat uit een basisrente plus een risico-opslag, en de rentetarieven en kosten van een zakelijke hypotheek hangen sterk af van de schuld-marktwaardeverhouding en de gekozen rentevaste periode. Geschikt voor ondernemers met een aantoonbaar gezonde bedrijfsvoering en een pand dat goed taxeerbaar is.
Zakelijke lening met bouwdepot. Ga je verbouwen of verduurzamen, dan werk je vaak met een bouwdepot. Je leent een bedrag dat in een aparte rekening wordt gestort, en je neemt telkens een deel op naarmate de bouw of verbouwing vordert. Zo betaal je alleen rente over wat je daadwerkelijk hebt opgenomen, niet over het volledige bedrag vanaf dag één.
Overbruggingskrediet. Koop je een nieuw pand terwijl je oude pand nog niet is verkocht, of loopt de financiering nog niet rond op het moment dat je moet leveren? Een overbruggingskrediet dekt die periode. Het is duurder per maand, maar kort van looptijd, en dus vaak de goedkoopste oplossing voor een tijdelijk gat.
Alternatieven buiten de bank. Qredits biedt leningen tot ongeveer € 250.000 met persoonlijke coaching, wat interessant is als je (nog) niet bij een bank terechtkunt. Crowdfunding werkt goed bij een sterk, aansprekend ondernemingsverhaal. Sale-leaseback zet je pand om in liquide middelen zonder dat je de locatie verlaat.
Stel je koopt een pand van € 500.000 en wilt daarnaast € 75.000 verbouwen. Een gangbare mix is dan een zakelijke hypotheek voor de aankoop, gecombineerd met een bouwdepot voor de verbouwing, aangevuld met eigen inbreng voor de bijkomende kosten.
Pro-tip: Vraag altijd na of een aanbieder bouwdepot en hypotheek kan combineren in één aanvraag. Dat scheelt dubbele administratie en vaak ook dubbele advieskosten.
Hoe beoordeelt een bank je financieringsaanvraag?
Een bank kijkt niet alleen naar het pand, maar minstens zo hard naar de onderneming erachter. Financiële experts wijzen erop dat zakelijke hypotheken maatwerk zijn: de bank weegt zowel de waarde van het vastgoed als de continuïteit en winstgevendheid van je bedrijf.
De belangrijkste beoordelingscriteria zijn:
- Jaarcijfers over de laatste twee tot drie jaar, met aandacht voor trends in omzet en marge
- Cashflow en de mate waarin die de lasten structureel kan dragen
- De pandwaardeverhouding (LTV), gebaseerd op de taxatiewaarde, niet op de koopprijs
- De risico-opslag, die stijgt naarmate je risicoprofiel, sector of pandtype minder gunstig wordt beoordeeld
- Zekerheden zoals pandrecht op het onroerend goed of een persoonlijke borgstelling van de ondernemer
Banken financieren doorgaans een groot deel van de marktwaarde van een bedrijfspand, doorgaans een hoog percentage tussen circa zeventig en negentig procent, blijkt uit informatie van Ondernemersplein. Zit je aan de bovenkant van die bandbreedte, dan betaal je meestal een hogere risico-opslag dan wanneer je met meer eigen inbreng aan de onderkant blijft. Aanbieders als ASN Bank werken bovendien met tariefklassen op basis van hoofdsom en schuld-marktwaardeverhouding: een hogere hoofdsomklasse kan, afhankelijk van het beleid van de aanbieder, juist een lagere rente opleveren.
Wat kost een zakelijke hypotheek precies?
De rente van een zakelijke hypotheek bestaat uit twee onderdelen: een basisrente die meebeweegt met de kapitaalmarkt, en een risico-opslag die is toegesneden op jouw dossier. Hoe hoger je LTV en hoe onzekerder je cashflow, hoe hoger die opslag doorgaans uitvalt.
Daarnaast reken je op een aantal vaste kostenposten:
- Taxatiekosten voor een officieel taxatierapport van het pand
- Notariskosten voor de hypotheekakte en leveringsakte
- Overdrachtsbelasting voor bedrijfspanden kan relatief hoog zijn, met enkele fiscale uitzonderingen volgens Ondernemersplein.
- Advieskosten voor begeleiding bij de aanvraag
- Eventuele bouwdepotkosten en boeterente bij vervroegde aflossing
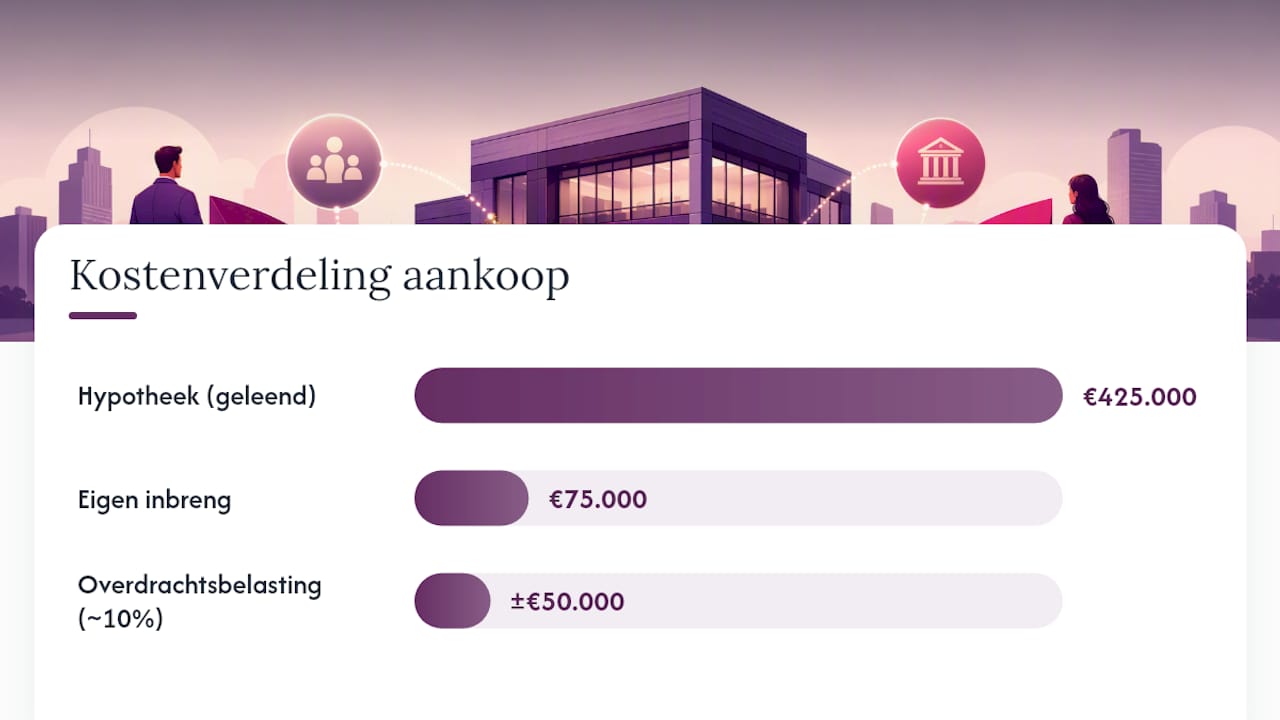
Je leent dan € 425.000 en brengt zelf € 75.000 in, plus de kosten voor taxatie, notaris en overdrachtsbelasting. In 2026 ligt de zakelijke hypotheekrente in de praktijk ruwweg tussen circa 3,85% en 7%, afhankelijk van LTV, looptijd en jaarcijfers.
Pro-tip: Een paar procentpunten meer eigen inbreng kan je in een lagere LTV-tariefgroep plaatsen, met merkbaar rentevoordeel over de hele looptijd. Reken dit altijd door voordat je kiest voor de minimale inbreng.
| Kostenpost | Indicatie |
|---|---|
| Eigen inbreng bij hoog LTV | € 75.000 op een aankoop van € 500.000 |
| Rente 2026 | circa 3,85% tot 7%, afhankelijk van dossier |
| Overdrachtsbelasting | circa 10%, met uitzonderingen |
| Geschatte maandlast | rond € 2.500 bij 5% rente over 20 jaar |
Gebruik de hypotheek berekenen tool van H2o-assurantien om je eigen situatie snel door te rekenen.
Hoeveel eigen geld heb je nodig?
Volledige financiering zonder eigen inbreng is bij een bedrijfspand vrijwel geen realistische verwachting. Banken houden vast aan een financieringsplafond van 70% tot 90% van de marktwaarde, wat betekent dat je meestal minimaal 10% tot 30% eigen inbreng nodig hebt.
100% financiering komt in de praktijk zelden voor, en dan alleen bij uitzonderlijke situaties met aanvullende zekerheden, zoals een sterke persoonlijke borgstelling of extra onderpand naast het pand zelf. Reken hier niet standaard op.
Een veelgemaakte fout is vergeten dat bepaalde kostenposten zelden meefinancierbaar zijn. Taxatiekosten, notariskosten en overdrachtsbelasting komen meestal bovenop je eigen inbreng, niet in de leensom. Bij een aankoop van € 500.000 loopt dat al snel op tot tienduizenden euro’s extra die je zelf moet ophoesten, los van de hoofdsom.
- Reken op 10% tot 30% eigen inbreng afhankelijk van je LTV-doel
- Ga niet uit van 100% financiering, tenzij je adviseur uitdrukkelijk een uitzonderingsscenario ziet
- Reserveer apart budget voor taxatie, notaris en overdrachtsbelasting
Hoe lang duurt het traject van aanvraag tot notaris?
Een realistisch beeld van de doorlooptijd voorkomt onnodige stress, zeker als je al een leveringsdatum hebt afgesproken met de verkoper. Bij complete documentatie duurt een zakelijke hypotheekaanvraag gemiddeld 4 tot 6 weken tot aan de definitieve offerte.
Het proces verloopt in de volgende stappen:
- Intake bij een onafhankelijk adviseur, waarin je situatie en doel worden besproken
- Quickscan, waarbij een eerste inschatting van leenmogelijkheden wordt gemaakt
- Verzamelen van stukken: jaarrekeningen, prognoses en eventueel een ondernemingsplan
- Taxatie van het pand, bij voorkeur door een NRVT-gecertificeerde taxateur
- Offerteaanvraag bij een of meerdere geldverstrekkers
- Beoordeling en acceptatie van de offerte, inclusief eventuele voorwaarden
- Notariële levering en ondertekening van de hypotheekakte
Wil je dit proces versnellen? Zorg dat de volgende documenten al klaarliggen voordat je de eerste afspraak maakt:
- Jaarrekeningen van de laatste twee tot drie boekjaren
- Een actuele prognose of ondernemingsplan
- Kadastrale gegevens en eventuele eerdere taxatierapporten van het pand
- Een overzicht van bestaande leningen en zekerheden
Welke alternatieven zijn er naast een bankhypotheek?
Niet elke ondernemer past binnen het strakke keurslijf van een bank, en dat is geen probleem als je de alternatieven kent.
Qredits is de bekendste route voor kleinere financieringen. Naast een lening tot ongeveer € 250.000 krijg je vaak ook coaching, wat waardevol is als je voor het eerst een groter financieringstraject ingaat.
Crowdfunding werkt goed als je project een aansprekend verhaal heeft dat investeerders aanspreekt. Houd wel rekening met de tijd die een campagne kost en de marketinginspanning die nodig is om voldoende funding op te halen.
Particuliere investeerders of onderhandse leningen bieden flexibiliteit, maar vragen zorgvuldige contractvorming. Leg rentepercentages, aflossingsschema’s en zekerheden altijd juridisch vast, ook binnen je eigen netwerk.
Sale-leaseback is interessant als je liquiditeit nodig hebt zonder je locatie te verliezen: je verkoopt het pand en huurt het vervolgens terug. Zowel crowdfunding als sale-leaseback zijn haalbaar voor ondernemers met een sterke projectcase of behoefte aan snelle liquiditeit.
Welke vragen stel je aan een financier of adviseur?
Voordat je een offerte tekent, verdient elke aanbieder dezelfde kritische vragen. Dat voorkomt verrassingen achteraf en helpt je offertes eerlijk te vergelijken.
Stel minimaal deze vragen aan elke potentiële financier:
- Welke looptijd en rentevaste periode bieden jullie, en wat gebeurt er na afloop daarvan?
- In welke LTV-tariefgroep val ik, en wat verandert er als mijn eigen inbreng stijgt?
- Is een bouwdepot mogelijk, en wat zijn de voorwaarden voor opname?
- Wat zijn de boeteclausules bij vervroegde aflossing of herfinanciering?
- Hoe flexibel is de aanbieder als mijn bedrijfssituatie de komende jaren verandert?
Beoordeel een adviseur op onafhankelijkheid, lokale ervaring met ondernemershypotheken, en de snelheid waarmee die meerdere offertes naast elkaar kan leggen. Vergelijk vervolgens niet alleen de rente, maar de totale kosten over de hele looptijd: taxatie, notaris, advieskosten en boeteclausules tellen allemaal mee.
Pro-tip: Een verschil van 0,3% rente lijkt klein, maar op een hoofdsom van € 400.000 over 20 jaar loopt dat al snel op tot duizenden euro’s extra. Vergelijk daarom altijd de totale kosten over de looptijd, niet alleen het rentepercentage op papier.
Wanneer helpt H2o-assurantien bij bedrijfspandfinanciering?
H2o-assurantien begeleidt ondernemers bij het volledige traject: van de eerste quickscan tot de uiteindelijke notarisakte. Als onafhankelijk adviseur vergelijkt H2o-assurantien meerdere geldverstrekkers tegelijk, zonder gebonden te zijn aan één bank.
Vergelijken loont: door meerdere aanbieders tegelijk te benaderen, zijn concrete renteverschillen van enkele tienden van procenten haalbaar, en dat scheelt over de looptijd flink in de totale kosten.
Twijfel je welke route bij jouw pand past? Vraag eenvoudig een quickscan aan via de site van H2o-assurantien.
Adviseursperspectief: wat we vaak zien bij aanvragen
De meest voorkomende valkuil is onvolledige jaarcijfers, gevolgd door onderschatte bijkomende kosten en te weinig aandacht voor de eigen LTV-klasse. Begin daarom altijd met een quickscan en taxatie, dat voorkomt verrassingen later in het traject.
Vraag een gratis quickscan aan bij H2O
Waar een bank je aanvraag beoordeelt vanuit één perspectief, en Qredits of crowdfunding losse trajecten blijven die je zelf moet opzetten, vergelijkt H2o-assurantien meteen meerdere financieringsroutes voor je bedrijfspand naast elkaar.

Je krijgt een onafhankelijke inschatting van je leenmogelijkheden, een vergelijking van offertes van verschillende geldverstrekkers en concrete begeleiding tot aan de notaris, zonder dat je zelf tijd kwijt bent aan losse aanvragen bij losse banken. Meestal ontvang je binnen 24 tot 72 uur een eerste indicatie van wat haalbaar is.
Wil je weten wat jouw onderneming kan lenen voor de aankoop of verbouwing van een bedrijfspand? Vraag via de pagina hypotheek voor ondernemers een vrijblijvende quickscan aan en ontvang snel een helder beeld van je mogelijkheden.
Bronnen
- Zakelijke hypotheek afsluiten – Ondernemersplein
- Zakelijke hypotheek berekenen? Bedrijfshypotheek 2026 – MKB Krediet Nederland
- Geld lenen voor een bedrijfspand: welke financiering past bij jou? – Qredits
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Is een zakelijke hypotheek altijd de beste optie om een bedrijfspand te financieren?
Niet altijd. Voor aankoop met een lange looptijd is een zakelijke hypotheek meestal de meest voordelige route, maar bij kleinere bedragen of een minder sterk dossier kan Qredits of crowdfunding praktischer zijn.
Dat is uitzonderlijk.
Wat kost een zakelijke hypotheek gemiddeld aan rente?
Hoe lang duurt het om een bedrijfspand hypotheek aan te vragen?
Met complete documentatie duurt het traject doorgaans 4 tot 6 weken tot aan de offerte, gevolgd door de notariële afhandeling.
Wanneer is een bouwdepot verstandig?
Bij verbouwing of verduurzaming van een bedrijfspand, omdat je dan alleen rente betaalt over het bedrag dat je daadwerkelijk opneemt.

