
Daarnaast zijn er situaties waarin je altijd boetevrij mag aflossen: bij verkoop van je woning, aan het einde van je rentevaste periode, bij overlijden of als de rente variabel is. Check je hypotheekakte voor het exacte percentage of vraag een onafhankelijk adviseur om een korte controle van je leningdelen.
Kort samengevat:
- Bij verkoop van je woning, het einde van je rentevaste periode, overlijden of variabele rente mag je altijd boetevrij aflossen, ongeacht de jaarruimte.
- Voor de meeste hypotheken geldt een jaarlijkse boetevrije aflossingsruimte van ongeveer 10 tot 20% van de oorspronkelijke hoofdsom, berekend over de beginlening.
- Het is belangrijk om te controleren hoeveel boetevrije ruimte je daadwerkelijk hebt per leningdeel en of je bestaande aflossingen binnen die ruimte vallen.
- Aflossen boven de jaarruimte kan leiden tot hoge boeterentes, afhankelijk van de resterende rentevaste periode en het marktrenteverschil.
- Het slim plannen van aflossingen, bijvoorbeeld door spreiding over meerdere jaren of uitstellen tot januari, kan kosten aanzienlijk verlagen.
Inhoudsopgave
- Hoeveel mag je per jaar boetevrij aflossen?
- Wanneer kun je altijd boetevrij aflossen?
- Waarom de regels per leningdeel verschillen
- Wanneer betaal je wél een vergoeding?
- Is aflossen slimmer dan sparen?
- Hoe controleer je je eigen boetevrije ruimte?
- Wat ik als adviseur vaak fout zie gaan
- Hoe H2o-assurantien je helpt bij boetevrij aflossen
- Bronnen
- Veelgestelde vragen
Hoeveel mag je per jaar boetevrij aflossen?
De meeste geldverstrekkers in Nederland werken met een vaste jaarlijkse vrijstelling. Dat percentage ligt doorgaans op 10% van de oorspronkelijke hoofdsom, al zie je bij sommige aanbieders ruimtes van 15 tot 20%. Elke bank bepaalt dit zelf in de hypotheekvoorwaarden, dus twee huizen met een identieke hypotheeksom kunnen toch een verschillende vrije ruimte hebben.
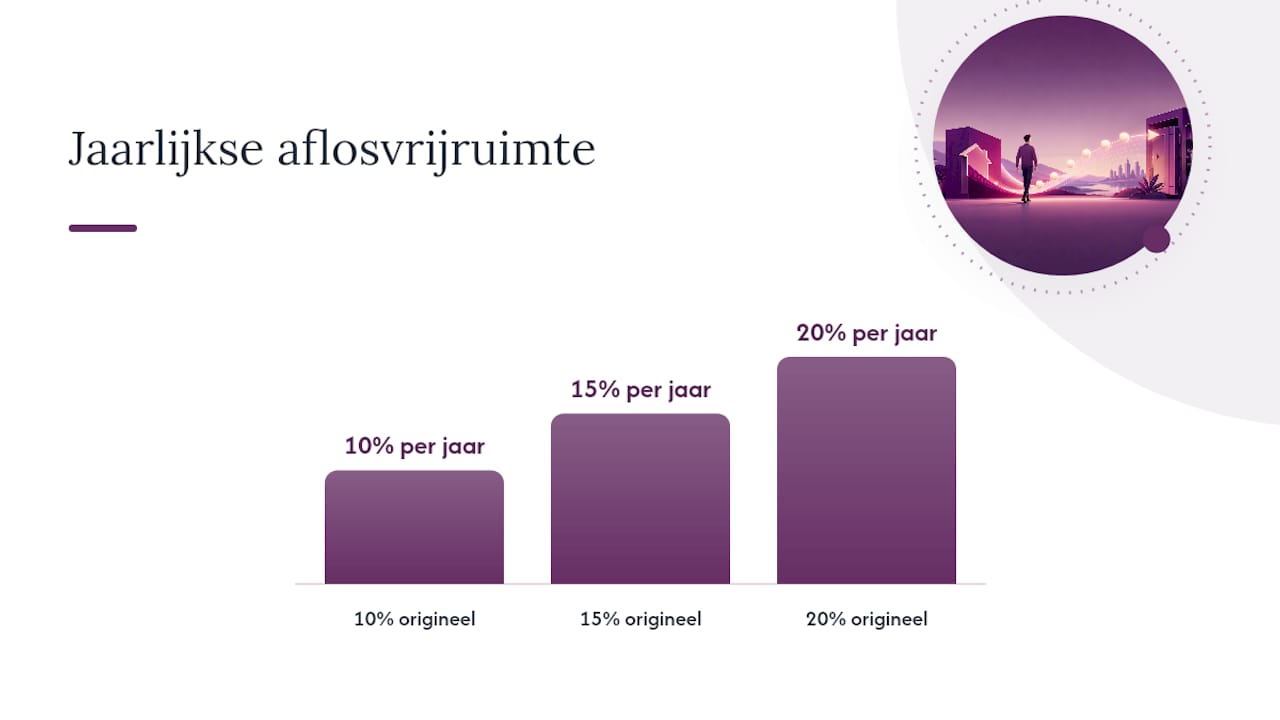
Wat veel mensen niet weten: die vrijstelling wordt bijna altijd berekend over het bedrag dat je oorspronkelijk hebt geleend, niet over je huidige restschuld. Dat betekent dat je boetevrije ruimte in euro’s precies gelijk blijft, ook al heb je de afgelopen jaren al flink afgelost. Deze rekenregel komt terug bij vrijwel elke bijleenregeling en hypotheekberekening en is precies de reden dat mensen zich vaak verkijken op hun eigen ruimte.
Een rekenvoorbeeld maakt het concreet. Dan geldt het volgende:
- Je mag dit kalenderjaar tot € 30.000 boetevrij extra aflossen, ongeacht wat je restschuld nu is.
- Heb je dit jaar al € 12.000 afgelost, dan resteert nog € 18.000 vrije ruimte tot 31 december.
- Volgend jaar begint de teller opnieuw bij € 30.000, want de vrijstelling is jaarlijks en niet cumulatief.
- Bij een percentage van 20% in plaats van 10% verdubbelt dit bedrag simpelweg naar € 60.000 per jaar.
Let hierbij goed op eerdere aflossingen binnen hetzelfde kalenderjaar. Veel hypotheekhouders vergeten een extra storting van een paar maanden terug, en lossen dan per ongeluk boven de vrijstelling af. Dat leidt tot een onverwachte rekening die je met een korte check vooraf makkelijk voorkomt.
Wanneer kun je altijd boetevrij aflossen?
Naast de jaarlijkse vrije ruimte bestaan er situaties waarin de vergoedingsvrije grens helemaal niet geldt. In die gevallen mag je het volledige bedrag boetevrij aflossen, ook als dat ver boven je normale jaarruimte uitkomt. Volgens MNM gaat het om de volgende situaties:
- Verkoop van je woning: bij de overdracht bij de notaris los je de volledige hypotheek boetevrij af, zelfs als dat ver boven je jaarlijkse vrijstelling ligt.
- Einde van de rentevaste periode: loopt je rentevaste periode af, dan mag je op dat moment altijd boetevrij aflossen of oversluiten zonder dat er een vergoeding wordt berekend.
- Overlijden: bij overlijden van de hypotheeknemer, of bij uitkering vanuit een overlijdensrisicoverzekering, geldt meestal boetevrije aflossing van de openstaande schuld.
- Variabele rente: heb je geen rentevaste periode maar een variabele rente, dan reken je nooit een boeterente, omdat er geen vaste rente is om tegen af te zetten.
- Dagrente hoger dan contractrente: is de actuele rente hoger dan de rente die je betaalt, dan loopt de bank geen renteverlies en betaal je dus geen vergoeding.
Deze uitzonderingen bestaan omdat een boeterente altijd bedoeld is om het renteverlies van de bank te compenseren. Zodra dat verlies er niet is, zoals bij een hogere marktrente of het natuurlijke einde van je rentevaste periode, vervalt de reden om iets te berekenen.
Waarom de regels per leningdeel verschillen
Veel hypotheken bestaan uit meerdere leningdelen, bijvoorbeeld een deel met aflossingsvrij en een deel annuïtair. De vergoedingsvrije ruimte geldt vaak per leningdeel apart, niet als één totaalbedrag over de hele hypotheek. Eigen Huis wijst erop dat je dus per deel moet nagaan hoeveel ruimte er nog is, voordat je een extra bedrag overmaakt.
Fouten ontstaan meestal wanneer iemand een bedrag stort zonder te specificeren op welk leningdeel dat moet landen. De bank verdeelt het dan soms automatisch, en dat kan betekenen dat je op het ene deel ruim binnen de vrijstelling blijft, maar op het andere deel er juist overheen schiet.
Een tweede aandachtspunt is de herkomst van je geld. Banken zien “eigen middelen” doorgaans als spaargeld, een schenking of overwaarde uit de verkoop van een vorige woning, niet als geld dat je zelf hebt geleend om af te lossen. Bij bepaalde hypotheekvormen, zoals beleggings, leven en aflossingsvrije hypotheken, wordt aflossen met eigen middelen bij ABN AMRO inmiddels vaker vergoedingsvrij toegestaan, los van de standaardregel.
Ook de kalenderjaargrens biedt ruimte om slim te plannen. Loopt je vrijstelling voor dit jaar bijna vol, dan kun je de rest van je aflossing gewoon uitstellen tot januari. Zo gebruik je twee jaarlijkse vrijstellingen kort na elkaar.
- Vraag altijd schriftelijk een overzicht op van je resterende vrijstelling per leningdeel.
- Bewaar de bevestiging van je geldverstrekker als bewijs, ook als je zelf denkt binnen de norm te blijven.
Pro-tip: Splits een grote aflossing bewust over twee kalenderjaren als je rond de jaarwisseling zit. Zo benut je twee keer de volledige vrijstelling in plaats van één keer met een boete erbovenop.
Wanneer betaal je wél een vergoeding?
Ga je boven je vrijgestelde ruimte aflossen zonder dat een uitzondering van toepassing is, dan berekent de geldverstrekker een boeterente. Die vergoeding compenseert het renteverlies van de bank en hangt af van drie factoren, zoals Eigen Huis beschrijft:
- Het verschil tussen je contractrente en de actuele marktrente voor een vergelijkbare resterende looptijd.
- Het bedrag dat je aflost boven je vrijgestelde ruimte, want alleen dat deel telt mee voor de berekening.
- De resterende duur van je rentevaste periode, want hoe langer die nog loopt, hoe hoger het renteverlies voor de bank kan uitvallen.
Een simpel voorbeeld laat zien hoe dit uitpakt. Je wilt € 20.000 boven je vrijstelling aflossen. De bank berekent dan grofweg het renteverschil van 1,5 procentpunt over dat bedrag, verspreid over de resterende looptijd, en zet dat om in een eenmalig bedrag. Hoe langer de resterende rentevaste periode en hoe groter het renteverschil, hoe hoger die vergoeding uitvalt.
Extra aflossen boven je vrijgestelde ruimte kan bij een groot renteverschil en een lange resterende looptijd al snel duizenden euro’s aan boeterente kosten, terwijl dezelfde aflossing binnen de vrijstelling helemaal niets kost.
Een detail dat vaak wordt vergeten: in sommige gevallen is boeterente fiscaal aftrekbaar in box 1, bijvoorbeeld als de aflossing samenhangt met het aflossen van je eigenwoningschuld. Of dat voor jouw situatie geldt, hangt af van de exacte omstandigheden, dus laat dit altijd narekenen voordat je de aangifte indient.
Vraag voordat je aflost altijd een schriftelijke specificatie op bij je geldverstrekker. Daarin staat precies hoe de vergoeding is opgebouwd en of je binnen of buiten je vrije ruimte valt. Zonder die specificatie weet je pas achteraf wat de aflossing je werkelijk heeft gekost.
Is aflossen slimmer dan sparen?
Hypotheekrente ligt structureel hoger dan spaarrente, waardoor extra aflossen in veel situaties financieel voordeliger is dan het geld op een spaarrekening laten staan. Dat is de kern van het advies dat ook de Consumentenbond geeft: aflossen levert vaak meer op dan sparen, maar nooit ten koste van je financiële buffer.
Er speelt nog een tweede voordeel dat weinig mensen kennen. Heb je een hypotheek zonder Nationale Hypotheek Garantie, dan kan extra aflossen je loan-to-value verlagen tot onder een drempel waarbij de bank een lagere risico-opslag rekent.
Aflossen heeft ook een fiscale kant. Minder hypotheekschuld betekent minder renteaftrek in box 1, maar het kan ook je vermogen in box 3 verlagen als je spaargeld anders boven de vrijstellingsgrens zou uitkomen. Heb je plannen voor een volgende woning, dan is opgebouwde overwaarde bovendien vaak nodig als eigen inbreng; wie hierover meer wil weten, vindt achtergrond in deze haalbaarheidsstudie rond woningbouw en overwaarde.
- Behoud altijd minimaal drie tot zes maanden aan vaste lasten als buffer, ook na een grote aflossing.
- Twijfel je tussen aflossen, sparen of beleggen? Een onafhankelijk adviseur rekent de scenario’s voor je door.
Pro-tip: Reken niet alleen met je huidige hypotheekrente, maar ook met wat je spaargeld écht netto oplevert na belasting. Vaak is het verschil groter dan je op het eerste gezicht denkt.
Hoe controleer je je eigen boetevrije ruimte?
Zelf uitzoeken hoeveel je nog boetevrij kunt aflossen is met de juiste volgorde goed te doen. Volg deze stappen voordat je geld overmaakt:
- Zoek je hypotheekakte op of log in bij je bankomgeving en zoek de paragraaf over vergoedingsvrije aflossing per leningdeel.
- Noteer per leningdeel hoeveel je dit kalenderjaar al hebt afgelost, zodat je weet wat er nog binnen de vrijstelling past.
- Wil je boven de vrijstelling aflossen, vraag dan eerst een boeterentespecificatie aan bij je geldverstrekker.
- Bereken het effect op je maandlasten en check of er na de aflossing nog voldoende buffer overblijft.
Twijfel je over de uitkomst, of blijkt je hypotheek uit meerdere leningdelen met verschillende voorwaarden te bestaan? Dan loont het om dit voor te leggen aan een onafhankelijk adviseur die niet aan een bank of verzekeraar gebonden is. Een onafhankelijk adviseur kan meekijken in je hypotheekakte, de boeterente en het aflossingsvoordeel voor je doorrekenen en aangeven of oversluiten of spreiden in jouw situatie slimmer is dan direct volledig aflossen.
Wat ik als adviseur vaak fout zie gaan
Drie fouten zie ik telkens terugkomen: mensen kijken naar hun totale hypotheek in plaats van per leningdeel, ze vergeten een eerdere aflossing dit kalenderjaar mee te tellen, en ze gaan ervan uit dat hun vrije ruimte meegroeit met een dalende restschuld terwijl die juist vastligt op de oorspronkelijke hoofdsom.
Een onafhankelijk adviseur maakt hier het verschil zodra je hypotheek meerdere leningdelen heeft of je twijfelt tussen aflossen, oversluiten en sparen. Dat is precies het moment waarop cijfers alleen niet meer volstaan en je advies nodig hebt dat rekening houdt met jouw complete situatie.
— Ruben
Hoe H2o-assurantien je helpt bij boetevrij aflossen
Twijfel je of je binnen je vrije ruimte blijft, of heb je een hypotheek met meerdere leningdelen die je zelf niet goed kunt ontcijferen? Een onafhankelijk adviseur kan hypotheekadvies bieden en boeterente en aflossingsscenario’s concreet voor je doorrekenen.

In een adviesgesprek controleren we je leningdelen één voor één, brengen we in kaart hoeveel vrije ruimte je dit jaar nog hebt en bekijken we of spreiden over twee kalenderjaren of juist oversluiten voordeliger uitpakt. Dat past bij de manier waarop onafhankelijk hypotheekadvies vaak wordt gegeven: persoonlijk, met korte lijnen, en een hypotheektraject dat vaak binnen enkele weken rond is. Bekijk de tarieven en werkwijze op de pagina wat kost hypotheek adviseur voor meer informatie en plan een gesprek in om je eigen situatie te laten doorrekenen.
Bronnen
Controleer je eigen voorwaarden altijd bij de bron. Betrouwbare startpunten zijn de Consumentenbond, Eigen Huis en de voorwaardenpagina van je eigen geldverstrekker, zoals NN. Vraag bij twijfel altijd een schriftelijke specificatie op bij je geldverstrekker.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Extra aflossen op je hypotheek – Consumentenbond
- Moet ik boeterente betalen als ik een extra aflossing doe? | Eigen Huis
- Mag je boetevrij aflossen op je hypotheek? | MNM
Veelgestelde vragen
Hoeveel mag je per jaar boetevrij aflossen?
Meestal mag je 10% van je oorspronkelijke hypotheeksom per kalenderjaar boetevrij extra aflossen, al hanteren sommige geldverstrekkers een ruimere 15 tot 20%. Dit percentage staat in je hypotheekakte en kan per leningdeel verschillen.
Wat scheelt € 10.000 extra aflossen?
Bij een gangbaar renteverschil tussen hypotheek en sparen levert aflossen doorgaans meer rentevoordeel op dan hetzelfde bedrag op een spaarrekening laten staan. Het exacte voordeel hangt af van je hypotheekrente, je resterende looptijd en of je hierdoor in een lagere risico-opslag valt.
Kan ik mijn hypotheek 100% boetevrij aflossen?
Volledig boetevrij aflossen kan in specifieke situaties, zoals bij verkoop van je woning, het einde van je rentevaste periode of overlijden. Buiten die situaties geldt meestal alleen je jaarlijkse vrijstelling van 10 tot 20%, en betaal je boven dat bedrag boeterente.
Wat kost een hypotheek van € 200.000 aflossingsvrij?
De maandlasten van een aflossingsvrije hypotheek bestaan alleen uit rente, omdat je niet aflost op de hoofdsom. Bij bepaalde aflossingsvrije hypotheken kun je bovendien vaker vergoedingsvrij aflossen met eigen middelen, zoals ABN AMRO aangeeft; laat een financieel adviseur dit voor jouw situatie exact doorrekenen.
Wat kost hypotheekadvies bij H2o-assurantien?
De kosten hangen af van je situatie. Voor actuele tarieven kun je de pagina wat kost hypotheek adviseur raadplegen.

