
Voor een hypotheekaanvraag heb je minimaal een geldig identiteitsbewijs, je meest recente loonstrook, een jaaropgave, een werkgeversverklaring en je bankafschriften nodig. Zzp’ers leveren daarnaast jaarcijfers van de laatste drie kalenderjaren aan. Zodra je een woning op het oog hebt, komen het koopcontract en het taxatierapport erbij. Begin nu met verzamelen, zeker als je een tijdelijk contract of een studieschuld hebt, en vraag bij twijfel een adviseur om je dossier te checken voordat je het indient.
Kort samengevat:
- Alleen recente werkgeversverklaringen van maximaal drie maanden worden meestal geaccepteerd, waardoor tijdige updates cruciaal zijn voor je aanvraag.
- Bankafschriften moeten binnen één tot drie maanden na indiening liggen, anders kan de geldverstrekker om nieuwe opnames vragen.
- Bij zzp’ers en ondernemers moeten jaarrekeningen en belastingaangiften van de laatste drie jaren worden aangeleverd, met toelichting bij uitschieters.
- Het verzamelen van de juiste documenten vooraf en het gebruik van beveiligde uploadkanalen voorkomt vertragingen en fouten tijdens het proces.
- Een onafhankelijke adviseur kan helpen om documenten correct aan te leveren en zo je dossier sterker en sluitend te maken.
Inhoudsopgave
- Documenten hypotheekaanvraag per fase: oriëntatie, advies en afsluiten
- Welke documenten heb je nodig per categorie?
- Hoe lang zijn hypotheekdocumenten geldig?
- Documenten veilig en foutloos aanleveren
- Waarom onafhankelijk advies je dossier sterker maakt
- Voorbereiding voorkomt vertraging
- Hulp nodig bij je documenten voor de hypotheekaanvraag?
- Bronnen
- Veelgestelde vragen
Documenten hypotheekaanvraag per fase: oriëntatie, advies en afsluiten
Een hypotheekaanvraag verloopt meestal in drie fases, en elke fase vraagt een net iets andere set documenten. Veel aanvragers verzamelen alles pas op het laatste moment, terwijl een gefaseerde aanpak veel stress bespaart. Banken en adviesplatforms hanteren dezelfde fase-indeling om aanvragers houvast te geven.
1. Oriëntatiefase: een eerste leencalculatie
In deze fase wil je vooral weten hoeveel je maximaal kunt lenen. Daarvoor volstaan een recente loonstrook, je identiteitsbewijs, een bankafschrift en een overzicht van je studieschuld bij DUO. Studieschuld beïnvloedt je maximale hypotheek vaak sterker dan mensen verwachten, dus dit overzicht hoort echt in stap één en niet pas bij het afsluiten.
2. Adviesfase: de hypotheekofferte aanvragen
Zodra je serieus advies wilt en een offerte aanvraagt, heb je meer nodig: een werkgeversverklaring, bij een tijdelijk contract een intentieverklaring van je werkgever, je laatste aangifte inkomstenbelasting en het concept koopcontract van de woning. Zzp’ers voegen hier hun jaarcijfers toe.
3. Afsluitfase: richting de notaris
In de laatste fase actualiseer je bankafschriften, lever je het definitieve, ondertekende koopcontract aan en volgt het taxatierapport dat via NWWI is gevalideerd. De notaris ontvangt vervolgens zijn eigen set stukken om de akte voor te bereiden.
Welke documenten heb je nodig per categorie?
Elke geldverstrekker toetst dezelfde vijf bouwstenen: wie je bent, wat je verdient, wat je koopt en wat je al aan schulden of vermogen hebt. Hieronder staat per categorie wat je concreet moet aanleveren en waarom precies dat document telt.
Identificatie
Je levert een kopie van een geldig paspoort of identiteitskaart aan, van elke aanvrager apart bij een gezamenlijke aanvraag. Een rijbewijs accepteren geldverstrekkers meestal niet, omdat daar geen nationaliteit op staat. Scan het document volledig, inclusief de rand, en zorg dat de foto en gegevens scherp leesbaar zijn.
Inkomen bij loondienst
- Je laatste loonstrook, niet ouder dan één à twee maanden.
- De jaaropgave van het voorgaande kalenderjaar.
- Een werkgeversverklaring in het model dat NHG voorschrijft, inclusief handtekening van de werkgever.
- Bij een tijdelijk contract: een intentieverklaring waarin de werkgever aangeeft het contract te willen voortzetten.
Werk je met een tijdelijk contract en ontbreekt die intentieverklaring, dan kijkt de geldverstrekker vaak naar je gemiddelde inkomen over de laatste drie jaar en rekent met het laagste jaar. Dat kan je leencapaciteit flink drukken, dus die verklaring is geen formaliteit.
Inkomen als zzp’er of ondernemer
Zzp’ers en ondernemers tonen hun inkomen met jaarrekeningen van de laatste drie kalenderjaren, de bijbehorende aangiften inkomstenbelasting en een recent uittreksel van de Kamer van Koophandel. Had je een jaar met een duidelijke uitschieter, bijvoorbeeld door een eenmalige investering of een tijdelijke terugval? Voeg dan een korte schriftelijke toelichting toe. Dat voorkomt dat de geldverstrekker zelf conclusies trekt en je toetsinkomen naar beneden bijstelt.
Stukken over de woning
Voor de woning zelf lever je het voorlopige koopcontract aan, en later het definitieve, ondertekende exemplaar. Daar komt een taxatierapport bij dat voldoet aan de NWWI of NHG voorwaarden. Ga je verbouwen met een deel van de hypotheek, dan hoort daar een gespecificeerde begroting bij van de aannemer.
Schulden en spaargeld
Bankafschriften van de laatste maanden, een overzicht van lopende leningen en je DUO-overzicht van eventuele studieschuld completeren het dossier. Krijg je een schenking van je ouders om de aankoop mede te financieren, of sluit je een familiehypotheek af? Dan is een schriftelijke schenkingsverklaring of leningsovereenkomst verplicht.
Pro-tip: Bewaar elk document los op in een map per categorie in plaats van alles in één grote bestandsverzameling te gooien. Dat scheelt je adviseur zoektijd en jou vertraging als de geldverstrekker om aanvulling vraagt.
Hoe lang zijn hypotheekdocumenten geldig?
Documenten verouderen sneller dan je denkt, en een verlopen werkgeversverklaring is een van de vaakst gemiste redenen voor vertraging. De meeste geldverstrekkers accepteren een werkgeversverklaring alleen als die niet ouder is dan drie maanden op het moment van indienen.
| Document | Gangbare geldigheidstermijn | Let hierop |
|---|---|---|
| Werkgeversverklaring | Meestal maximaal 2 tot 3 maanden | Gebruik het NHG-model, dat is actueel |
| Loonstrook | Meestal maximaal 1 tot 2 maanden | Moet aansluiten bij de cijfers in de werkgeversverklaring |
| UWV-bericht | Actueel op moment van aanvraag | Alleen aanvullend, vervangt niet altijd de werkgeversverklaring |
| Bankafschriften | Meestal de laatste 1 tot 3 maanden | Geldverstrekker kan bij vertraging opnieuw om recentere afschriften vragen |
| Jaarcijfers zzp | Laatste 3 kalenderjaren | Moeten aansluiten bij de aangifte inkomstenbelasting |
Loopt je aanvraag langer dan gepland, bijvoorbeeld door een langere onderhandeling over de koopprijs? Dan vraagt de geldverstrekker vaak om een nieuwe werkgeversverklaring of recentere bankafschriften. Houd daarom je documenten actueel tot het moment van tekenen bij de notaris, niet tot het moment van de eerste offerte.
Documenten veilig en foutloos aanleveren
Geldverstrekkers werken bijna altijd met beveiligde uploadportalen, en dat is niet zonder reden: in loonstroken en bankafschriften staat gevoelige financiële informatie. Stuur documenten daarom nooit onversleuteld per e-mail, maar gebruik het portaal van je adviseur of geldverstrekker.
- Lever documenten aan als PDF, niet als foto of Word-bestand.
- Scan in kleur en op minimaal 200 dpi, zodat cijfers en handtekeningen leesbaar blijven.
- Gebruik een duidelijke naamgeving, bijvoorbeeld “Werkgeversverklaring_Janssen_2026.pdf”, zodat je adviseur niets over het hoofd ziet.
- Bundel per aanvrager en per documenttype in een vaste mapstructuur.
Wordt een document afgekeurd? Dat is meestal vanwege een ontbrekende handtekening, een niet-aansluitend bedrag tussen loonstrook en werkgeversverklaring, of simpelweg een verlopen datum. Vervang het document, controleer de aansluiting met je andere stukken, en upload opnieuw via hetzelfde beveiligde kanaal.
Pro-tip: Vergelijk voordat je iets uploadt altijd het jaarsalaris op je werkgeversverklaring met twaalf keer je maandloon plus vakantiegeld op je loonstrook. Een klein verschil daar is de meest voorkomende reden dat een geldverstrekker om een nieuwe verklaring vraagt.
Waarom onafhankelijk advies je dossier sterker maakt
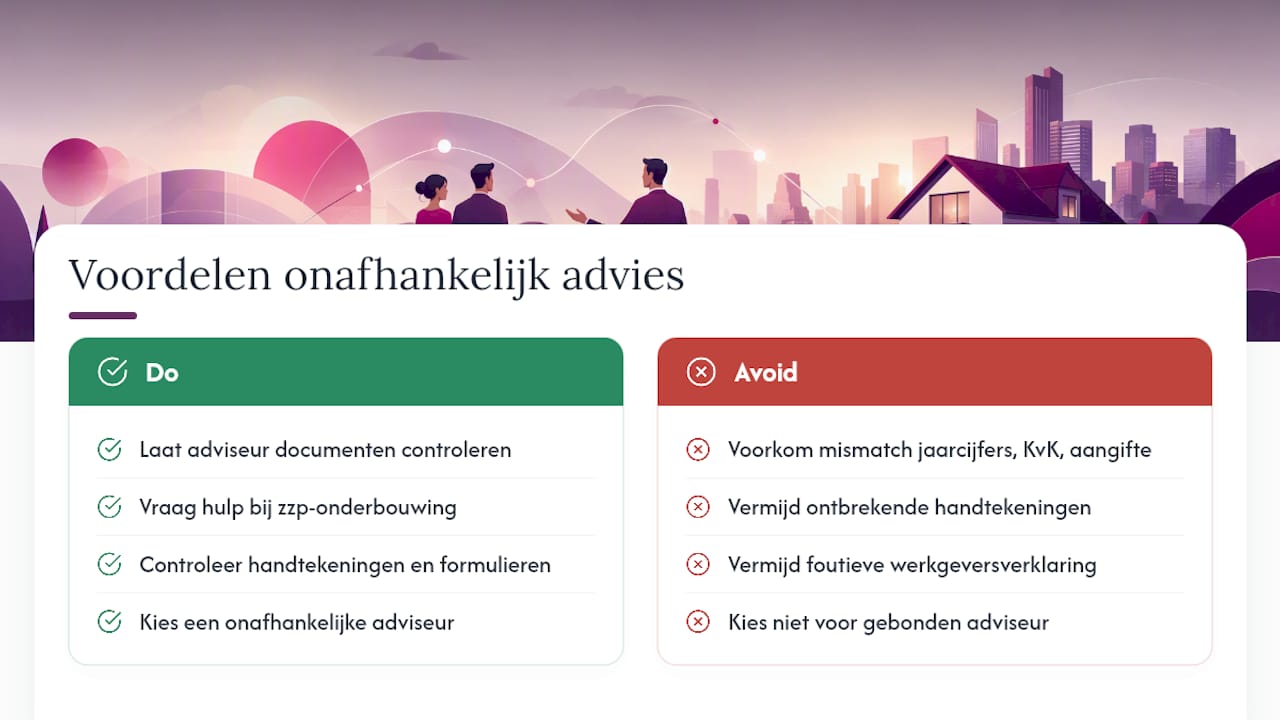
Een adviseur ziet dagelijks welke documenten geldverstrekkers afkeuren, en dat scheelt jou een hersteltraject. Bij zzp’ers helpt een adviseur bijvoorbeeld met het opbouwen van een consistent verhaal tussen jaarcijfers, KvK-gegevens en de aangifte inkomstenbelasting, zodat er geen mismatch ontstaat die tot een lager toetsinkomen leidt. Ook kleine dingen zoals een ontbrekende handtekening of een verkeerd ingevuld model werkgeversverklaring worden er vooraf uitgehaald. Onafhankelijk advies betekent bovendien dat je adviseur niet gebonden is aan één geldverstrekker en dus kan meedenken over welke aanbieder jouw situatie het beste accepteert.
Voorbereiding voorkomt vertraging
Begin altijd met je identiteitsbewijs en inkomensbewijs, en controleer meteen of je werkgeversverklaring de juiste, actuele versie is en vraag indien nodig rechtsbijstand voor huurrecht schending om juridische problemen te voorkomen. Twijfel je over je situatie als zzp’er, heb je een tijdelijk contract zonder intentieverklaring, of is je studieschuld onduidelijk verwerkt? Schakel dan vroeg een adviseur in, want die twijfel is precies waar dossiers vastlopen.
— Ruben
Hulp nodig bij je documenten voor de hypotheekaanvraag?
Professionele adviseurs kunnen je documenten controleren voordat ze naar de geldverstrekker gaan, zodat je niet zelf achteraf ontdekt wat er ontbreekt of niet aansluit. Voor zzp’ers en ondernemers is begeleiding mogelijk bij het opbouwen van een kloppend verhaal rond jaarcijfers en KvK-gegevens, en het contact met geldverstrekker en notaris kan verzorgd worden tot de akte getekend is.

Heb je een studieschuld die je leencapaciteit onzeker maakt? Lees eerst hoe dat precies werkt via onze pagina over hypotheek afsluiten met studieschuld, of maak direct een vrijblijvende afspraak voor een documentcheck met een van onze onafhankelijke hypotheekadviseurs in Friesland. Klanten waarderen vaak de snelle en vakkundige afhandeling van het proces, dat in veel gevallen binnen enkele weken vanaf de eerste afspraak kan worden afgerond.
Bronnen
- Hypotheekaanvraag: checklist documenten
- Documenten hypotheekaanvraag: welke heb je nodig en wanneer?
Veelgestelde vragen
Welke documenten moet je aanleveren bij een hypotheekaanvraag?
Je hebt minimaal een identiteitsbewijs, loonstrook, jaaropgave en werkgeversverklaring nodig, aangevuld met bankafschriften, het koopcontract en een taxatierapport zodra je een woning op het oog hebt. Zzp’ers leveren in plaats van een werkgeversverklaring jaarcijfers van de laatste drie kalenderjaren aan.
Wat heb je nodig om een hypotheek aan te vragen?
Naast de basisdocumenten voor identiteit en inkomen heb je gegevens nodig over eventuele schulden, zoals een studieschuld bij DUO, en over je eigen vermogen of spaargeld. Bij een tijdelijk contract komt daar een intentieverklaring van je werkgever bij.
Zijn bankafschriften nodig voor een hypotheekaanvraag?
Ja, geldverstrekkers vragen bijna altijd om recente bankafschriften om je financiële situatie en eventuele lopende leningen te controleren. Deze mogen meestal niet ouder zijn dan één tot drie maanden op het moment van indienen.
Kan een UWV-bericht een werkgeversverklaring vervangen?
In bepaalde gevallen accepteert een geldverstrekker de Inkomensbepaling Loondienst via UWV als alternatief, maar dit verschilt per aanbieder en situatie. Bespreek dit altijd met je adviseur voordat je op deze route vertrouwt.
Hoe lang is een werkgeversverklaring geldig?
De meeste geldverstrekkers eisen dat een werkgeversverklaring niet ouder is dan twee tot drie maanden bij het indienen van de aanvraag. Gebruik daarom het actuele NHG-model en vraag een nieuwe verklaring aan zodra je aanvraag langer duurt dan verwacht.

