
Kort antwoord: voor de meeste gezinnen is een doorlopende reisverzekering voordeliger vanaf ongeveer 3 weken vakantie per jaar, voor alleenstaanden ligt dat omslagpunt rond 4 weken. Dat verschil ontstaat vooral doordat annuleringsdekking bij een kortlopende polis anders wordt berekend dan bij een doorlopende. Hieronder vind je rekenvoorbeelden en een checklist om je eigen situatie te toetsen.
Kort samengevat:
- Een doorlopende reisverzekering is meestal voordeliger voor gezinnen die meer dan drie weken per jaar reizen, terwijl kortlopende polissen voordeliger blijven onder vier weken reizen voor alleenstaanden.
- De premie voor een doorlopende polis wordt gebaseerd op een vaste jaarpremie, terwijl kortlopende polissen doorgaans een percentage van de reissom rekenen, waardoor meerdere reizen de kosten snel laten oprijzen.
- Let bij de keuze vooral op de maximale reisduur, de vergoeding voor medische kosten en repatriëring, en of de polis de uitgebreide risico’s voor het buitenland goed dekt.
- Veel reis- en annuleringsverzekeringen hebben beperkingen in maximale reisduur en kunnen extra kosten met zich meebrengen bij reizen langer dan 60 dagen, tenzij expliciet uitgebreid.
- Het vergelijken van offertes op jaarbasis en het controleren van polisvoorwaarden helpt voorkomen dat je onderverzekerd bent of onnodige kosten maakt bij je reisplannen.
Inhoudsopgave
- Kernverschillen tussen kortlopende en doorlopende polissen
- Kosten en omslagpunt: wanneer is doorlopend goedkoper?
- Welke dekkingen tellen het meest: medisch, repatriëring, bagage en annulering
- Voorwaarden en beperkingen die je niet mag missen
- Checklist voor het gesprek met je verzekeraar
- Veelvoorkomende valkuilen en hoe je ze vermijdt
- H2O: onafhankelijk advies bij verzekeringskeuzes
- Wat overschat wordt in de discussie over reisverzekeringen
- Hulp nodig bij het kiezen van de juiste verzekering?
- Bronnen
- Veelgestelde vragen
Kernverschillen tussen kortlopende en doorlopende polissen
Een kortlopende reisverzekering dekt precies één reis, van vertrek tot thuiskomst. Je sluit hem af per vakantie en betaalt per keer. Een doorlopende reisverzekering loopt het hele jaar door en dekt automatisch elke reis die je maakt, tot een vooraf afgesproken maximumaantal dagen per keer.
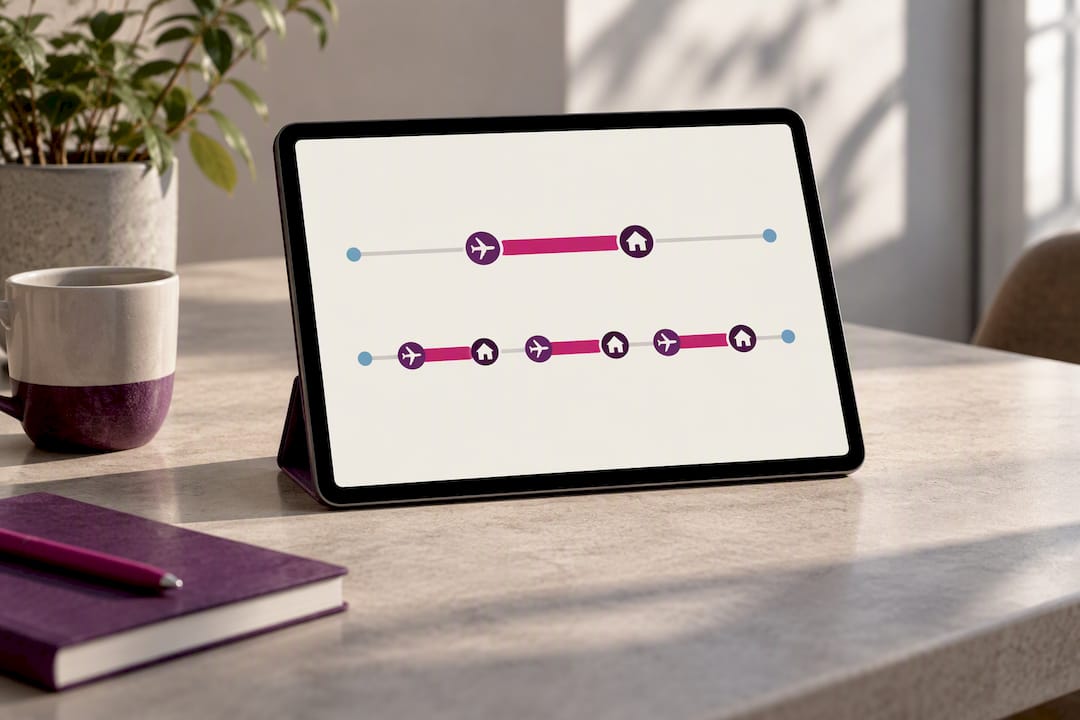
Dat verschil in opzet heeft gevolgen voor hoe je ermee omgaat. Bij een kortlopende polis moet je vóór elke reis actie ondernemen: aanvragen, betalen, controleren of de dekking klopt met je bestemming. Bij een doorlopende polis regel je dat één keer en ben je daarna gedekt, ook bij een weekendje weg dat je pas laat plant.
Beide vormen hebben hun plek:
- Een kortlopende polis past bij wie één of twee keer per jaar op vakantie gaat en verder weinig reist.
- Een doorlopende polis past bij gezinnen, veelreizigers en mensen die regelmatig kortere trips maken, ook onverwacht.
- Een kortlopende polis geeft je de vrijheid om per reis een andere dekking te kiezen, bijvoorbeeld extra wintersportdekking alleen wanneer nodig.
- Een doorlopende polis voorkomt dat je een reis vergeet te verzekeren, wat bij kortlopende polissen een reëel risico is.
De keuze hangt dus niet alleen af van de prijs, maar ook van hoeveel gemak je zoekt en hoe voorspelbaar je reispatroon is.
Kosten en omslagpunt: wanneer is doorlopend goedkoper?
De vuistregel van de Consumentenbond is duidelijk: gezinnen die drie weken of meer per jaar op vakantie gaan, betalen vaak minder met een doorlopende polis. Voor alleenstaanden ligt dat omslagpunt op ongeveer vier weken. Onder die grens is een kortlopende polis meestal voordeliger, omdat je dan geen jaarpremie betaalt voor weken waarin je niet reist.
Een doorlopende annuleringsdekking kan aanzienlijk voordeliger uitpakken dan losse kortlopende polissen, tot ongeveer zes keer in sommige gevallen, doordat het premiebeleid volledig anders is opgebouwd.
Dat verschil komt door de manier waarop de premie wordt berekend:
- Een kortlopende reis- en annuleringsverzekering rekent doorgaans 5 tot 7% van de reissom per reis.
- Een doorlopende polis rekent een vaste maand- of jaarpremie, of een percentage van de verzekerde som, in plaats van de reissom.
- Bij meerdere reizen per jaar loopt de kortlopende premie snel op, terwijl de doorlopende premie gelijk blijft.
Stel je voor: een gezin boekt drie reizen van elk 1.500 euro. Bij 6% van de reissom kost de kortlopende annuleringsdekking dan ongeveer 270 euro voor het jaar. Een doorlopende annuleringsdekking op basis van de verzekerde som kan bij datzelfde gezin een fors lager jaarbedrag opleveren, afhankelijk van de gekozen verzekerde som. Leg offertes daarom altijd op jaarbasis naast elkaar, niet per reis.
Welke dekkingen tellen het meest: medisch, repatriëring, bagage en annulering
Je Nederlandse basiszorgverzekering biedt in het buitenland minder bescherming dan veel mensen denken. Volgens de Rijksoverheid wordt zorg in het buitenland vaak alleen vergoed tot het Nederlandse tarief, en repatriëring naar Nederland valt doorgaans buiten de dekking. Bij een dure medische behandeling of een ongeval ver van huis kan dat verschil groot uitpakken.
Let bij elke reisverzekering op deze onderdelen:
- Medische kosten: check of de dekking het volledige buitenlandse tarief vergoedt, niet alleen het Nederlandse equivalent.
- Repatriëring: dit dekt vervoer terug naar Nederland bij ziekte of ongeval, iets wat je basiszorgverzekering meestal niet regelt.
- Bagage: controleer het maximumbedrag per voorwerp en het totaal per polis, vooral bij dure spullen zoals camera’s of laptops.
- Annulering: kortlopende annuleringsdekking rekent per reissom, doorlopende dekking per verzekerde som. Vraag na binnen welke termijn je de dekking na boeking moet activeren, vaak binnen 7 tot 14 dagen.
Deze vier onderdelen bepalen in de praktijk meer over de kwaliteit van een polis dan de premie alleen.
Voorwaarden en beperkingen die je niet mag missen
Veel reizigers denken gedekt te zijn, terwijl de polisvoorwaarden iets anders zeggen. Productinformatiedocumenten, ook wel verzekeringskaarten genoemd, tonen vaak een maximale aaneengesloten reisduur van 60 dagen, met opties om dit uit te breiden naar 180 of 365 dagen.
Controleer daarom altijd:
- De maximale aaneengesloten reisduur per polis en of een uitbreidingsoptie beschikbaar en betaalbaar is.
- Leeftijdsgrenzen: sommige polissen kennen striktere voorwaarden of een hogere premie boven een bepaalde leeftijd.
- Uitsluitingen voor risicolanden, risicovolle sporten of verblijf voor werk of studie.
- Hoe en wanneer je een tijdelijke uitbreiding kunt activeren voordat je vertrekt.
Pro-tip: Ga je langer dan 60 dagen achter elkaar op reis, vraag dan vóór vertrek schriftelijk bevestiging van de verzekeraar dat de uitbreiding is verwerkt, niet alleen een mondelinge toezegging.
Checklist voor het gesprek met je verzekeraar
Voordat je een polis kiest, helpt het om je eigen reispatroon eerst scherp te krijgen. Dat voorkomt dat je op prijs kiest zonder te weten of de dekking wel past.
- Bepaal hoeveel dagen je gemiddeld per jaar op reis bent, inclusief korte trips en weekendjes weg.
- Vergelijk de jaarpremie van een doorlopende polis met de som van alle kortlopende polissen die je anders zou afsluiten.
- Vraag de verzekeraar naar de maximale aaneengesloten reisduur en de kosten van een eventuele uitbreiding.
- Vraag hoe repatriëring en medische kosten in het buitenland precies worden vergoed, en of dat boven het Nederlandse tarief uitkomt.
- Vraag naar het eigen risico en de voorwaarden voor annulering, inclusief de inschrijvingstermijn.
- Controleer of je al een vergelijkbare dekking hebt via een andere verzekering, zoals een zorgverzekering met aanvullend pakket.
Kies voor een tijdelijke kortlopende polis wanneer je een eenmalige, afwijkende reis maakt, bijvoorbeeld een verre trekkingsreis of een studiereis met een langere duur dan je doorlopende polis toestaat. In dat geval kun je de kortlopende dekking naast je doorlopende polis afsluiten voor alleen die uitzondering.
Pro-tip: Vraag altijd om het productinformatiedocument, niet alleen de polisvoorwaarden op de website: daar staan de harde limieten het duidelijkst samengevat.
Veelvoorkomende valkuilen en hoe je ze vermijdt
De meeste problemen ontstaan niet door slechte polissen, maar door verkeerde aannames.
- Vertrouwen op je basiszorgverzekering alleen: die dekt vaak niet het volledige buitenlandse tarief en meestal geen repatriëring.
- De inschrijvingstermijn voor annulering missen, waardoor je net te laat bent om de dekking te activeren.
- Dubbele dekking afsluiten via twee verzekeringen tegelijk, wat geld kost zonder extra bescherming.
- Een te laag bagagelimiet accepteren terwijl je dure spullen meeneemt: vraag om een hogere limiet of een aparte module.
H2O: onafhankelijk advies bij verzekeringskeuzes
Sommige assurantiekantoren bieden onafhankelijk advies zonder belangen bij banken of verzekeraars. Dat betekent dat wij polisvoorwaarden voor je controleren op precies de punten die in dit artikel staan: maximale reisduur, repatriëring, en de opbouw van de annuleringspremie.
Sommige adviseurs bieden persoonlijke begeleiding die is afgestemd op de situatie van de klant, met snelle service. Twijfel je over een polisvoorwaarde die onduidelijk is geformuleerd, laat die dan altijd door een adviseur nalezen voordat je tekent.
Wat overschat wordt in de discussie over reisverzekeringen
De discussie over kortlopend versus doorlopend gaat te vaak alleen over premie, terwijl het echte verschil in de kleine letters van de polisvoorwaarden zit. Een goedkope doorlopende polis met een lage verzekerde som voor annulering kan bij een dure reis net zo teleurstellend uitpakken als een dure kortlopende polis met te veel dekking die je niet nodig hebt.
Wat ik lezers vooral zou aanraden: begin niet met de premie, maar met je eigen reispatroon van het afgelopen jaar. Tel de dagen, tel de reizen, en reken pas dan uit welke opzet logisch is. De vuistregel van drie tot vier weken is een goed startpunt, geen wet van Meden en Perzen: bij een gezin met één dure jaarlijkse reis kan een kortlopende annuleringsdekking met een hoge verzekerde som soms beter passen dan de standaard doorlopende variant.
De grootste denkfout is dat een reisverzekering en de basiszorgverzekering elkaar automatisch aanvullen. Dat is niet zo, en dat gat merk je pas op het moment dat je het niet kunt gebruiken.
— Ruben
Hulp nodig bij het kiezen van de juiste verzekering?
Twijfel je nog tussen een kortlopende en een doorlopende reisverzekering, of wil je weten hoe dat samenhangt met je andere verzekeringen? Sommige adviseurs kijken naar je gehele verzekeringspakket om passend advies te geven vanuit een onafhankelijke positie.

Voor wie ook rechtsbijstand op reis wil overwegen, bijvoorbeeld bij een geschil met een huurauto of accommodatie, geeft Legalec een goed overzicht van wat een rechtsbijstandverzekering wel en niet dekt. Bekijk zelf de mogelijkheden op onze pagina over verzekeringen particulier en zakelijk of neem contact op via H2o-assurantien voor persoonlijk advies.
Bronnen
Meer lezen? Bekijk de keuzehulp van de Consumentenbond, het advies van de Rijksoverheid over zorg in het buitenland, of een voorbeeld van een productinformatiedocument.
Veelgestelde vragen
Wat is het verschil tussen een kortlopende en een doorlopende reisverzekering?
Een kortlopende reisverzekering dekt één specifieke reis en moet je telkens opnieuw afsluiten. Een doorlopende reisverzekering loopt het hele jaar en dekt automatisch elke reis tot een afgesproken maximumaantal dagen. Bij gezinnen die ongeveer drie weken of meer per jaar reizen, is doorlopend meestal voordeliger.
Welke reisverzekering heb ik nodig als ik regelmatig naar het buitenland reis?
Wie meerdere keren per jaar reist, is met een doorlopende reisverzekering meestal beter af, zowel in gemak als in kosten. Zorg vooral dat de dekking voor medische kosten en repatriëring aansluit op je bestemmingen, want de Nederlandse basiszorgverzekering dekt dit vaak niet volledig.
Waarom zou ik geen reisverzekering afsluiten?
Zonder reisverzekering loop je het risico dat medische kosten in het buitenland, repatriëring of annuleringskosten volledig voor eigen rekening komen. Voor korte, goedkope reizen dicht bij huis voelt dat risico voor sommigen aanvaardbaar, maar bij een medische noodsituatie kunnen de kosten snel hoog oplopen. Een reisverzekering is daarom vooral bedoeld om financiële schade bij onverwachte gebeurtenissen te beperken.
Welke doorlopende reisverzekering is het beste voor mijn situatie?
Er is niet één beste polis voor iedereen: het hangt af van je reispatroon, de verzekerde som die je nodig hebt en of je aanvullende modules zoals wintersport wilt. Vergelijk altijd de maximale aaneengesloten reisduur, de dekking voor repatriëring en de opbouw van de annuleringspremie voordat je kiest. Een onafhankelijk adviseur kan de voorwaarden voor je naast elkaar leggen op basis van jouw eigen reispatroon.

