
Bij een inboedelverzekering is het eigen risico het bedrag dat u per schadegeval zelf betaalt, ongeacht hoe vaak u dat jaar claimt. Kiest u vrijwillig voor een hoger eigen risico, dan daalt uw premie, maar loopt u bij schade meer financieel risico. Sommige verzekeraars maken het eigen risico verplicht, andere laten u kiezen tussen verschillende opties. Controleer altijd de polisvoorwaarden, want daar staan de uitzonderingen die uw daadwerkelijke uitkering bepalen.
Kort samengevat:
- Bij een inboedelverzekering geldt het eigen risico per schadegeval, niet per jaar, en kan bij sommige polissen verplicht zijn of variëren tussen €0 en €1.000.
- De meeste verzekeraars werken met standaardbedragen zoals €0, €50 tot €150, €250, €500 of hoger, afhankelijk van de polisoptie en modules.
- Bij storm- of waterschade, mobiele elektronica en VvE-belang kunnen afwijkende, vaak hogere of lagere eigen risico’s gelden dan bij standaarddekking.
- Het kiezen voor een hoger eigen risico verlaagt de premie meestal, maar betekent meer financiële verantwoordelijkheid bij schade, vooral bij frequente of kleine schades.
- Een onafhankelijke beoordeling helpt bij het bepalen van het passende eigen risico, afgestemd op uw financiële buffer, claimhistorie en woonsituatie.
Inhoudsopgave
- Vormen van eigen risico bij een inboedelverzekering
- Wat rekenen verzekeraars meestal? Concrete bedragen op een rij
- Wanneer geldt een afwijkend eigen risico?
- Hoe kiest u het juiste eigen risico voor uw situatie?
- Rekenvoorbeelden: wat betekent het eigen risico in de praktijk?
- Schade melden: zo verwerkt de verzekeraar uw eigen risico
- Hoe H2o-assurantien u helpt bij de keuze voor uw eigen risico
- Twee klantprofielen die laten zien hoe persoonlijk deze keuze is
- Onafhankelijke polischeck en advies over uw eigen risico
- Bronnen
- Veelgestelde vragen
Vormen van eigen risico bij een inboedelverzekering
Niet elke verzekeraar werkt hetzelfde. Bij sommige polissen is een eigen risico verplicht en staat het vast, bij andere kiest u zelf een bedrag en betaalt u daarvoor met een lagere of hogere premie. Dat verschil zit vaak in de kleine lettertjes en wordt makkelijk over het hoofd gezien totdat u daadwerkelijk schade meldt.
Het eigen risico geldt per schadegeval, niet per jaar. Heeft u dit jaar twee keer schade, dan betaalt u dus twee keer het eigen risico, ook als het om kleine bedragen gaat. Dat is een belangrijk verschil met bijvoorbeeld een zorgverzekering, waar het eigen risico per kalenderjaar geldt.
Daarnaast gelden voor specifieke onderdelen van uw polis vaak afwijkende regels. Denk aan:
- Allrisk-dekking: hier kan een apart, vaak lager eigen risico gelden dan bij de standaarddekking.
- Mobiele elektronica: laptops, telefoons en tablets vallen soms onder een aangepast eigen risico of een aparte module.
- Glasschade: bij glasdekking hanteren verzekeraars regelmatig een ander bedrag dan bij de rest van de inboedel.
- Storm- en waterschade: dit valt vaak onder een hoger eigen risico dan reguliere schade.
Uit onderzoek van Independer blijkt dat het eigen risico bij sommige verzekeraars verplicht is, terwijl u bij andere zelf kunt kiezen, met bedragen die doorgaans lopen van €0 tot ongeveer €1.000. Ga voordat u een polis afsluit of wijzigt na welke module welk bedrag hanteert. Dat voorkomt een onaangename verrassing op het moment dat u de schade daadwerkelijk meldt.
Wat rekenen verzekeraars meestal? Concrete bedragen op een rij
De meeste inboedelverzekeraars in Nederland werken met een beperkt aantal standaardbedragen. U komt vrijwel altijd één van deze vijf niveaus tegen:
- €0: geen eigen risico, de volledige premie betaalt u voor volledige dekking vanaf de eerste euro schade.
- €50 tot €150: een lichte drempel, vooral geschikt als u weinig buffer heeft maar wel iets wilt besparen op premie.
- €250: een veelgekozen middenweg, ook door ANWB als standaardbedrag gehanteerd.
- €500: aantrekkelijk premievoordeel, maar u moet dit bedrag wel kunnen missen bij schade.
- Boven €500: minder gebruikelijk voor inboedel, wel te vinden bij specifieke modules of hoogrisicoprofielen.
Verzekeraars als InShared laten bijvoorbeeld zien hoe dit in de praktijk werkt: standaard geen eigen risico, met de keuze voor bijvoorbeeld €150 of €300 in ruil voor korting, en een apart, vaak hoger eigen risico specifiek voor stormschade.
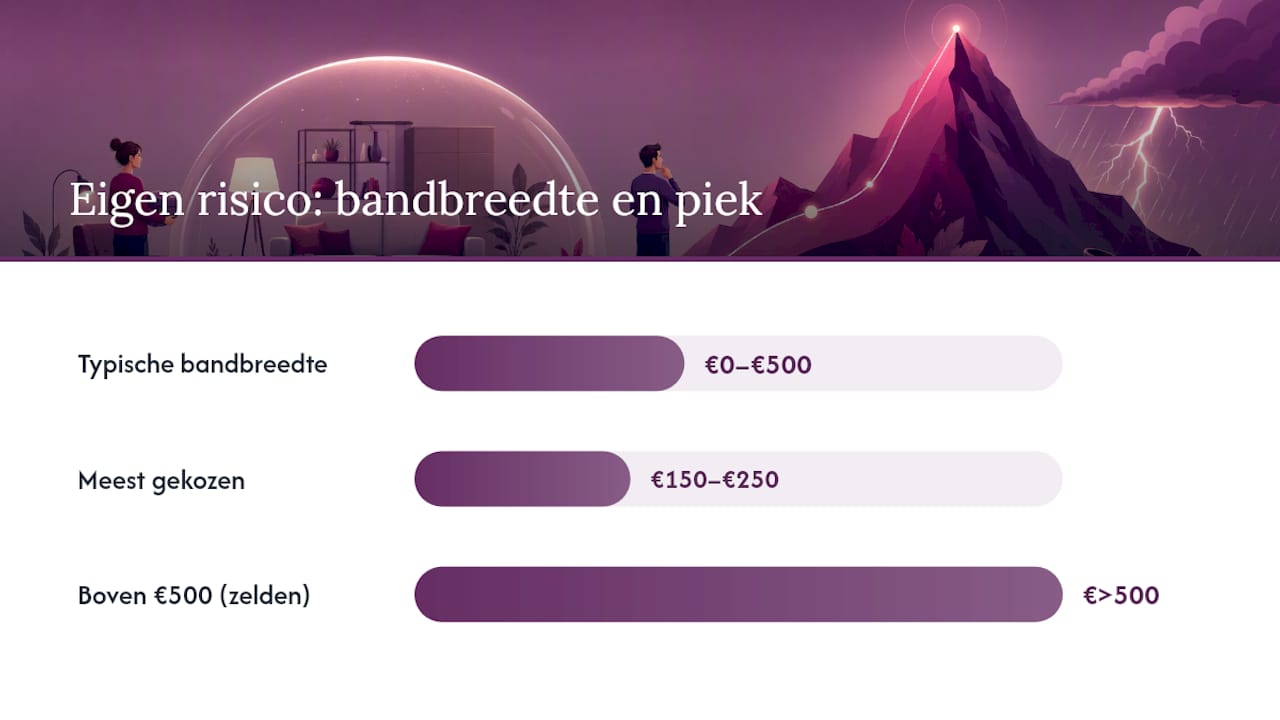
In cijfers: de meeste polissen in Nederland bewegen zich tussen €0 en €500 eigen risico, met €150 tot €250 als de meest gekozen middenwaarde onder huiseigenaren die bewust voor korting kiezen. Vergelijk bij twijfel altijd de exacte polisvoorwaarden van uw eigen aanbieder, want die bandbreedte zegt niets over uitzonderingen per module.
Wanneer geldt een afwijkend eigen risico?
Storm, diefstal en specifieke bezittingen vallen vaak niet onder het standaardbedrag van uw polis. Dat is precies waar veel mensen zich vergissen: ze denken dat het eigen risico overal hetzelfde bedrag is, terwijl de polisvoorwaarden regelmatig uitzonderingen bevatten die makkelijk over het hoofd worden gezien, zoals ook blijkt uit de verzekeringskaart van FBTO.
Let vooral op deze situaties:
- Stormschade: verzekeraars rekenen vaak een hoger eigen risico dan bij reguliere schade, soms tussen de €200 en €500.
- Mobiele elektronica: sommige polissen hanteren juist een lager of ander eigen risico voor kostbare apparatuur.
- Huurders- of VvE-belang: bij een huurwoning of appartement met een Vereniging van Eigenaren kan de verdeling van eigen risico tussen huurder, eigenaar en VvE anders liggen dan bij een koopwoning zonder VvE.
- Herstel door aangesloten hersteller: kiest u voor herstel via een hersteller die bij uw verzekeraar is aangesloten, dan kan dit het effect van het eigen risico verminderen. ANWB noemt dit expliciet als praktische regel in hun voorwaarden.
Bij plotselinge dakschade door storm is snel handelen ook praktisch relevant: een noodprocedure voor dakschade helpt verdere waterschade te beperken voordat de verzekeraar langskomt.
Pro-tip: Lees bij een nieuwe polis niet alleen het premieoverzicht, maar zoek specifiek op het woord “eigen risico” in de volledige polisvoorwaarden. Uitzonderingen staan vaak in een aparte bijlage, niet in de hoofdtekst.
Hoe kiest u het juiste eigen risico voor uw situatie?
Een hoger eigen risico levert vrijwel altijd een lagere premie op. Verzekeraars belonen u voor het zelf dragen van een deel van het risico, en dat voordeel loopt op naarmate u een hoger bedrag kiest, zo bevestigt Overstappen in hun advies over deze afweging. De vraag is niet welk bedrag het goedkoopst is, maar welk bedrag past bij uw financiële buffer.
Reken het zelf na met deze stappen:
- Schat uw claimfrequentie. Heeft u de afgelopen vijf jaar nooit geclaimd, dan is een hoger eigen risico vaak logisch.
- Vergelijk het premievoordeel met de verwachte kosten. Bespaart u €40 per jaar met een eigen risico van €250 in plaats van €0, dan verdient u dat pas na zes jaar terug als u nooit claimt.
- Kijk naar uw buffer. Kunt u €500 zonder problemen missen bij onverwachte schade? Dan is een hoger eigen risico verantwoord.
- Weeg uw woonsituatie mee. Een oud huis met kwetsbare leidingen of een locatie met stormrisico vraagt om voorzichtigheid bij de keuze.
- Controleer de waarde van uw inboedel. Bij een hoge inboedelwaarde weegt een eigen risico van €250 relatief minder zwaar dan bij een sober ingerichte woning.
Rekenvoorbeelden: wat betekent het eigen risico in de praktijk?
Cijfers maken het abstracte concreet. Drie scenario’s laten zien hoe het eigen risico daadwerkelijk uitpakt bij een schademelding, gebaseerd op de rekenvoorbeelden die PolisWijzer hanteert.
- Kleine schade, €150 eigen risico: een gebroken ruit van €80 schade. U krijgt niets vergoed, want de schade blijft onder uw eigen risico. Claimen heeft hier geen zin en kan zelfs uw schadevrije jaren kosten.
- Middelgrote schade, €250 eigen risico: waterschade van €900 aan vloer en meubels. U ontvangt €650 netto, na aftrek van het eigen risico.
- Storm/diefstalscenario, afwijkend eigen risico: stormschade van €1.200 met een specifiek storm eigen risico van €400. U houdt €800 over, aanzienlijk minder dan bij regulier schadegeval met hetzelfde bedrag.
Claimen loont pas zodra de schade ruim boven uw eigen risico uitkomt. Bij twijfel is het vaak verstandiger kleine schades zelf te dragen en de polis te reserveren voor grotere tegenvallers.
Schade melden: zo verwerkt de verzekeraar uw eigen risico
Een schademelding volgt meestal een vast patroon, ongeacht welke verzekeraar u heeft. Zo pakt u het praktisch aan:
- Meld de schade zo snel mogelijk, telefonisch of via het online formulier van uw verzekeraar.
- Documenteer de schade met foto’s en, waar mogelijk, aankoopbonnen van beschadigde spullen.
- Wacht op de beoordeling van de verzekeraar of een aangewezen expert.
- Kies eventueel voor een aangesloten hersteller, wat het effect van het eigen risico soms vermindert, zoals ANWB in de praktijk toepast.
- Ontvang de eindafrekening, waarop het eigen risico direct in mindering is gebracht op het uitgekeerde bedrag.
Het eigen risico verschijnt dus niet als aparte factuur. Het wordt simpelweg afgetrokken van de vergoeding die u ontvangt. Bij meerdere schades in hetzelfde verzekeringsjaar wordt het bedrag telkens opnieuw ingehouden, per gemelde schade. Voor de praktische kant van dit proces, van eerste melding tot afhandeling, leest u meer op de pagina schade melden van H2o-assurantien.
Hoe H2o-assurantien u helpt bij de keuze voor uw eigen risico
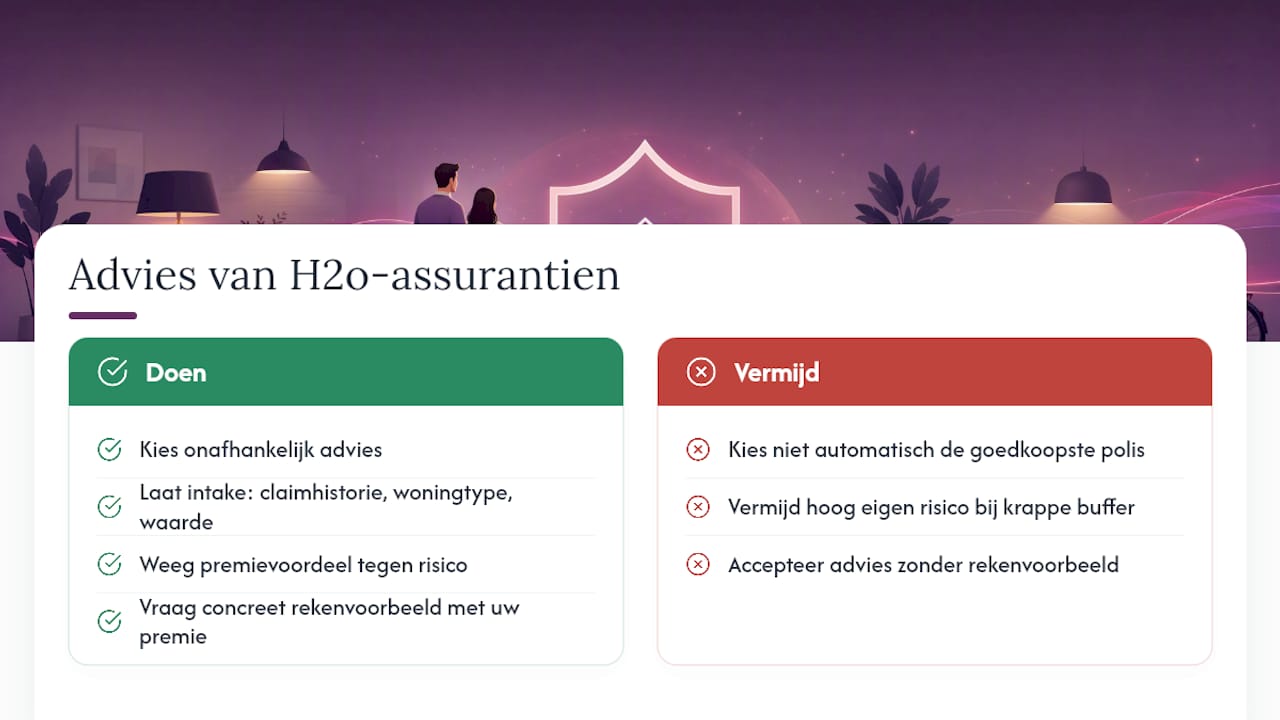
Als onafhankelijk adviseur werkt een verzekeringsadviseur niet voor een bank of verzekeraar, maar uitsluitend voor u. Dat betekent dat het advies over uw eigen risico gebaseerd is op uw situatie, niet op een provisiebelang bij een specifieke aanbieder.
Een adviseur hanteert een paar vaste vuistregels bij het bepalen van het juiste eigen risico voor klanten:
Heeft een klant een gezonde financiële buffer en een stabiel inkomen, dan adviseer ik vaak een hoger eigen risico. Het premievoordeel weegt dan structureel op tegen het risico. Bij een krappere buffer of een oudere woning met meer schadegevoeligheid kies ik juist voor een lager eigen risico, ook als de premie dan iets hoger uitvalt. Het gaat niet om de goedkoopste polis, maar om de polis die bij iemands leven past.
Bij een intake wordt altijd gekeken naar de combinatie van claimhistorie, type woning en waarde van de inboedel voordat een advies volgt.
Pro-tip: Vraag bij een adviesgesprek altijd om een concreet rekenvoorbeeld met uw eigen premie en eigen risico naast elkaar. Dan ziet u zwart op wit wat een keuze u werkelijk kost of oplevert.
Twee klantprofielen die laten zien hoe persoonlijk deze keuze is
Twee situaties uit de adviespraktijk illustreren hoe verschillend de juiste keuze kan uitpakken. Een net getrouwd stel met een nieuwbouwwoning en een stevige spaarbuffer koos bewust voor een eigen risico van €500. Het premievoordeel was voor hen groter dan het risico, omdat ze een schadegeval eenvoudig zelf konden opvangen.
Een ander gezin met jonge kinderen en een ouder huis met kwetsbare leidingen koos juist voor €0 eigen risico, ondanks de hogere premie. Voor hen woog de zekerheid zwaarder dan de besparing.
Beide keuzes waren juist, maar niet uitwisselbaar. Dat is precies waarom onafhankelijk advies waarde heeft: uw situatie bepaalt de uitkomst, niet een standaardformulier. Loop uw eigen polisvoorwaarden na of vraag gericht advies voordat u een keuze vastlegt.
— Ruben
Onafhankelijke polischeck en advies over uw eigen risico
Twijfelt u of uw huidige eigen risico nog past bij uw situatie? Een onafhankelijk adviseur kan u een eerlijk antwoord geven, zonder belang bij een specifieke verzekeraar. Dat is de kern van het verschil met een adviseur die aan één aanbieder gebonden is: u krijgt een vergelijking op basis van uw eigen buffer en woonsituatie, niet op basis van welke polis de meeste provisie oplevert.

Bij een polischeck bekijkt H2o-assurantien uw huidige eigen risico, de premie die u daarvoor betaalt en eventuele uitzonderingen in de kleine lettertjes. Speelt u met de gedachte om een woning te kopen, dan is het slim uw verzekeringen meteen mee te nemen in het advies rond de aankoop. Voor een compleet overzicht van de mogelijkheden binnen particuliere en zakelijke verzekeringen plant u eenvoudig een gesprek in. Een eerste intake is vaak binnen enkele dagen geregeld en geeft u direct duidelijkheid over wat verstandig is voor uw situatie.
Bronnen
Veelgestelde vragen
Heb je altijd eigen risico bij een inboedelverzekering?
Niet altijd. Sommige verzekeraars bieden standaard €0 eigen risico, terwijl andere het verplicht stellen of u laten kiezen uit bedragen tot ongeveer €1.000.
Wat is een normaal bedrag voor een inboedelverzekering?
De meeste polissen bewegen zich tussen €0 en €500 eigen risico, met €150 tot €250 als meest gekozen middenwaarde. De premie hangt af van de waarde van uw inboedel, uw woonplaats en het gekozen eigen risico.
Wordt schade door eigen schuld gedekt door mijn inboedelverzekering?
Bij lichte onzorgvuldigheid, zoals een omgestoten glas water op de laptop, is de schade meestal gewoon gedekt, met aftrek van het eigen risico. Bij grove nalatigheid of opzet kan de verzekeraar de uitkering weigeren; controleer dit altijd in de polisvoorwaarden.
Wat krijg je vergoed bij een inboedelverzekering?
U krijgt de herstel of vervangingswaarde van beschadigde of gestolen inboedel vergoed, minus het eigen risico dat voor die specifieke schade geldt. Bij storm of specifieke modules zoals mobiele elektronica kan een afwijkend eigen risico van toepassing zijn.
Kan ik het eigen risico van mijn inboedelverzekering verlagen?
Ja, u kunt vaak kiezen voor een lager eigen risico, meestal tegen een hogere premie. Onafhankelijk advies van H2o-assurantien helpt u bepalen of die ruil in uw situatie financieel verstandig is.

