
Ja, erfpacht beïnvloedt je hypotheek direct. De jaarlijkse erfpachtcanon telt mee als woonlast en verlaagt daardoor je maximale leencapaciteit. Betaal je de canon periodiek, dan is die vaak fiscaal aftrekbaar, maar een afkoopsom is dat niet. Laat de erfpachtakte altijd toetsen vóórdat je een bod doet.
Kort samengevat:
- De erfpachtcanon wordt als woonlast gezien en verlaagt de maximale hypotheek, vooral bij hogere of vaak geïndexeerde cancans.
- Geldverstrekkers kijken streng naar de herzieningsdatum, het percentage van de canon en de vorm van betaling om financieringsmogelijkheden te beoordelen.
- Een canon die onregelmatig of sterk fluctuerend is, kan de hypotheekaanvraag bemoeilijken of extra zekerheden vereisen.
- Bij afkoop van erfpacht betaal je een eenmalig bedrag dat fiscaal niet aftrekbaar is, maar het verlaagt je maandlasten en verhoogt de koopwaarde.
- Het grondig beoordelen van de erfpachtakte en het verkrijgen van onafhankelijk advies voorkomt verrassingen en vergemakkelijkt de financiering.
Inhoudsopgave
- Wat is erfpacht en welke vormen bestaan er?
- Erfpachtcanon: vaststelling, betaling en indexering
- Hoe berekenen geldverstrekkers de invloed van erfpacht op je maximale hypotheek?
- Afkopen en overstappen naar eeuwigdurende erfpacht: wat verandert er?
- Toetsen van de erfpachtakte: wat controleren notaris en hypotheekadviseur?
- Stappenlijst: wat controleer je vóór je bod op een huis met erfpacht?
- Waarom onafhankelijk advies bij erfpacht het verschil maakt
- Twijfel je over erfpacht? Reken het samen met H2O door
- Bronnen
Wat is erfpacht en welke vormen bestaan er?
Bij erfpacht koop je niet de grond onder je woning, maar krijg je het recht om die grond te gebruiken. De eigenaar van de grond, de zogenaamde bloot-eigenaar, blijft eigenaar van de bodem. Jij betaalt daarvoor een vergoeding: de erfpachtcanon. Dat verschilt fundamenteel van volledig eigendom, waarbij je zowel de woning als de grond in bezit hebt.
Er bestaan drie hoofdvormen, en het verschil bepaalt hoeveel financiële zekerheid je krijgt:
- Tijdelijke erfpacht: het recht loopt af na een vaste periode, bijvoorbeeld 50 of 75 jaar, waarna herziening of teruggave aan de orde is.
- Voortdurende erfpacht: het recht wordt telkens automatisch verlengd na afloop van een periode, meestal met herziening van de canon.
- Eeuwigdurende erfpacht: het recht heeft geen einddatum en de voorwaarden liggen vaak langjarig vast.
De bloot eigenaar kan een gemeente zijn, zoals in delen van Amsterdam, maar ook een woningcorporatie of een particulier. Dat laatste is voor geldverstrekkers vaak het gevoeligst, omdat particuliere afspraken minder gestandaardiseerd zijn dan gemeentelijke voorwaarden.
Erfpachtcanon: vaststelling, betaling en indexering
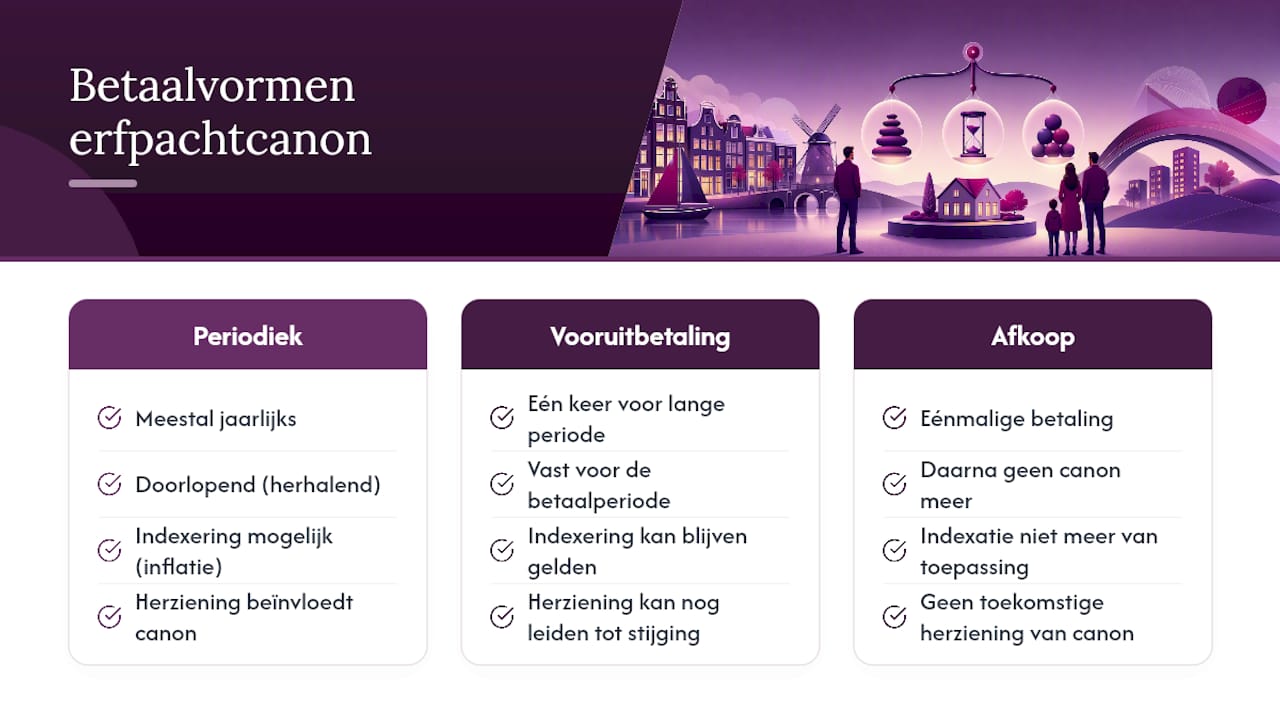
De canon is de periodieke vergoeding die je aan de bloot eigenaar betaalt voor het gebruik van de grond. Je kunt op drie manieren betalen: periodiek (meestal jaarlijks), in één keer vooruitbetaald voor een lange periode, of via volledige afkoop waarbij je in één keer een bedrag betaalt en daarna geen canon meer verschuldigd bent.
Bij veel erfpachtcontracten wordt de canon geïndexeerd, vaak gekoppeld aan de inflatie. Daarnaast kent voortdurende erfpacht momenten van herziening, waarbij de grondwaarde opnieuw wordt vastgesteld en de canon flink kan stijgen.
Voorbeeld: de canon van een woning kan bij herziening na verloop van tijd aanzienlijk stijgen, afhankelijk van de nieuwe grondwaarde. Geldverstrekkers kijken daarom niet alleen naar de huidige canon, maar ook naar de herzieningsdatum en de manier waarop die wordt berekend.
Pro-tip: Vraag altijd naar de volledige indexatiehistorie van de afgelopen twintig jaar. Een canon die grillig is gestegen, is een signaal dat de volgende herziening ook onvoorspelbaar kan uitpakken.
Hoe berekenen geldverstrekkers de invloed van erfpacht op je maximale hypotheek?
Banken behandelen de erfpachtcanon als een vaste maandlast, net als een verzekeringspremie of een andere structurele uitgave. Die last wordt afgetrokken van je beschikbare leenruimte, waardoor je maximale hypotheek lager uitvalt dan bij een vergelijkbare woning op eigen grond. De erfpachtcanon telt mee als woonlast bij de hypotheektoetsing, en dat effect is meestal het eerste waar een hypotheekadviseur naar kijkt.
De Nederlandse Vereniging van Banken publiceerde een bancaire richtlijn voor de financierbaarheid van particuliere erfpachtrechten. Die richtlijn legt vast waar banken op letten: heldere clausules, een evenwichtige indexeringsformule en een realistische resterende looptijd. Rechten die zijn gevestigd na 1 januari 2013 vallen vaak onder gestandaardiseerde modelaktes, waardoor banken ze doorgaans eenvoudiger financieren dan oudere, particulier opgestelde contracten.
Een vuistregel die je vaak hoort, is dat de canon doorgaans significant meetelt bij de berekening van de totale woonlast, samen met de hypotheekschuld, om een vergelijkbare last als bij eigen grond te krijgen. Die vuistregel is een grove indicatie, geen rekenformule die je bank letterlijk gebruikt.
Een concreet rekenvoorbeeld maakt het verschil duidelijk:
- Zonder erfpacht: bij een bepaald inkomen betaal je alleen hypotheeklasten.
- Met erfpacht: een maandelijkse canon verlaagt je leencapaciteit en daarmee je maximale hypotheek, afhankelijk van rente en looptijd.
| Situatie | Canon per maand | Effect op leencapaciteit |
|---|---|---|
| Eigen grond, geen erfpacht | Geen erfpachtlast | Geen correctie |
| Erfpacht, lage canon | Lage maandlasten | Kleine verlaging leenruimte |
| Erfpacht, gemiddelde canon | Gemiddelde maandlasten | Merkbare verlaging leenruimte |
| Erfpacht, hoge canon | Hogere maandlasten | Aanzienlijke verlaging leenruimte |
Het exacte bedrag hangt af van je rentepercentage, looptijd en de rekenmethode van de geldverstrekker.
Afkopen en overstappen naar eeuwigdurende erfpacht: wat verandert er?
Afkopen betekent dat je in één keer een bedrag betaalt om voor een lange periode, of voor altijd, van de canon af te zijn. Dat verlaagt je maandlasten meteen en maakt de woning voor veel kopers ook aantrekkelijker bij doorverkoop, omdat de onzekerheid over toekomstige herzieningen verdwijnt.
Fiscaal ligt dit anders dan bij periodieke betaling. De afkoopsom zelf is niet aftrekbaar, maar leen je geld om die afkoopsom te financieren, dan is de rente over die lening vaak wel aftrekbaar onder de regels voor de eigenwoningschuld. Dat maakt financiering van een afkoop vaak slimmer dan uit eigen spaargeld betalen, puur fiscaal gezien.
Of afkopen zich terugbetaalt, hangt af van de rekensom tussen de eenmalige kosten en de jaarlijkse besparing op canon, waarbij de terugverdientijd kan variëren afhankelijk van de actuele bedragen en voorwaarden.
Praktisch komt er ook het nodige bij kijken:
- Toestemming van je hypotheekverstrekker is vaak vereist voordat je mag afkopen of overstappen.
- De notaris moet de wijziging vastleggen en toetsen aan de bestaande hypotheekakte.
- Sommige gemeenten, zoals Amsterdam, bieden eigen procedures voor overstap naar eeuwigdurende erfpacht met lokale tarieven.
Toetsen van de erfpachtakte: wat controleren notaris en hypotheekadviseur?
Voordat een geldverstrekker akkoord geeft, wordt de erfpachtakte grondig doorgelicht. Drie clausules zijn daarbij het meest bepalend: de herzieningsregeling, eventuele opzeggingsmogelijkheden van de bloot eigenaar en de resterende looptijd van het recht.
- Herzieningsclausule: hoe wordt de canon opnieuw vastgesteld en op basis van welke waardebepaling?
- Opzeggingsmogelijkheden: kan de bloot eigenaar het recht onder bepaalde voorwaarden beëindigen?
- Resterende looptijd: hoeveel jaar rest er nog, en is dat voldoende voor de hypotheeklooptijd?
- Vestigingsdatum: rechten van vóór 1 januari 2013 vragen vaak een aparte beoordeling omdat ze niet onder de gestandaardiseerde modelaktes vallen.
Wanneer een akte onduidelijk of onevenwichtig is, vraagt de bank soms om een erfpachtopinie: een juridische beoordeling die aangeeft of het recht voldoende zekerheid biedt voor financiering. Valt die opinie negatief uit, dan kan een reguliere bank weigeren en moet je uitwijken naar een gespecialiseerde constructie of extra zekerheden bieden.
Verzamel daarom op tijd de erfpachtakte zelf, de laatste canonnota, eventuele correspondentie over herzieningen en, indien aanwezig, een eerder afgegeven erfpachtopinie. Je hypotheekadviseur en de notaris verdelen de rol: de adviseur beoordeelt de financiële haalbaarheid, de notaris toetst de juridische geldigheid.
Stappenlijst: wat controleer je vóór je bod op een huis met erfpacht?
- Vraag de erfpachtakte, de meest recente canonnota en de volledige indexatiehistorie op bij de verkoper of makelaar.
- Noteer de herzieningsdatum en vraag naar de berekeningsmethode die dan wordt toegepast.
- Laat de akte beoordelen door een notaris en je hypotheekadviseur, vóórdat je een bod uitbrengt.
- Bereken je totale woonlast (hypotheeklast plus canon) en vergelijk die met een vergelijkbare woning op eigen grond.
- Bepaal of afkopen op termijn zinvol is en welke financieringsvorm daarbij past.
Met deze stappen voorkom je dat je pas na het bod ontdekt dat de financiering vastloopt op een onduidelijke clausule.
Waarom onafhankelijk advies bij erfpacht het verschil maakt
Erfpacht is geen vaststaand risico of automatisch een probleem. Het draait om de inhoud van de akte, niet om het woord zelf. Een woning met een heldere, evenwichtige erfpachtregeling is vaak net zo financierbaar als een vergelijkbaar huis op eigen grond, terwijl een onduidelijke akte diezelfde koop kan vertragen of blokkeren.
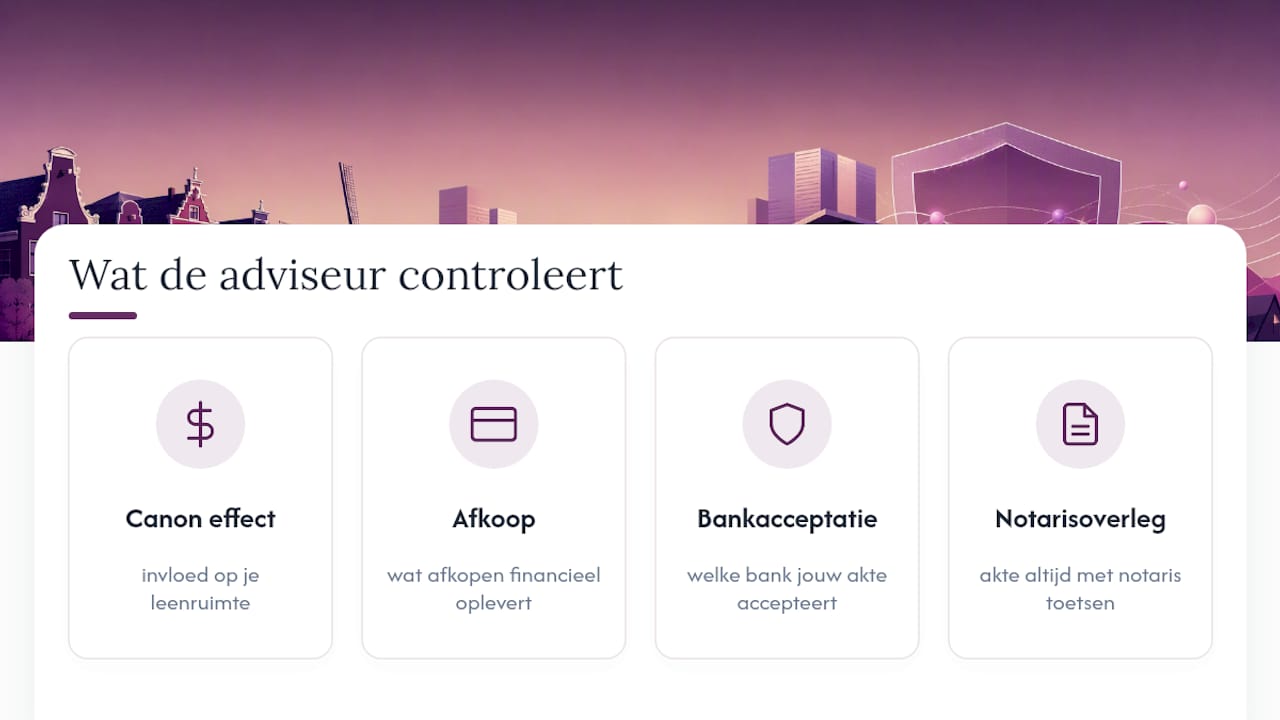
Er zijn vaak minder twijfels zodra de akte is doorgerekend en getoetst. Als onafhankelijk adviseur kijken we naar wat de canon werkelijk met je leenruimte doet, wat afkopen oplevert, en welke bank de voorwaarden van jouw specifieke erfpachtrecht accepteert. Dat overleg met de notaris hoort daar altijd bij, juist omdat een akte nooit op basis van aannames wordt beoordeeld.
— Ruben
Twijfel je over erfpacht? Reken het samen met H2O door
Erfpacht hoeft je droomhuis niet in de weg te staan, maar je moet wel weten waar je aan toe bent voordat je een bod uitbrengt. Je kunt vrijblijvend doorrekenen wat de canon met je maximale hypotheek doet, om verrassingen na je bod te voorkomen.

De erfpachtakte wordt samen met de notaris getoetst, er wordt berekend of afkopen financieel voordeel oplevert, en er wordt begeleiding geboden van het eerste gesprek tot aan de notarisakte. Onafhankelijk advies is belangrijk omdat je zonder beïnvloeding van banken of verzekeraars wordt geadviseerd. Wil je precies weten hoeveel hypotheek je kunt krijgen met een woning met erfpacht? Bereken het samen met een adviseur en voorkom verrassingen na je bod.
Bronnen
Deze uitleg is gebaseerd op de NVB-richtlijn voor financierbaarheid van erfpachtrechten, fiscale regels van de Belastingdienst en praktijkinformatie van ABN AMRO, NN, ASN Bank en Eigen Huis.
- Wat is erfpacht? – ABN AMRO
- Wat betekent erfpacht voor je hypotheek? – NN
- Een huis met erfpacht: belangrijke dingen om te weten – ASN Bank
Aanbevelingen
- Hypotheekadvies voor nieuwbouw
- Startershypotheek 2024: Jouw Eerste Koopwoning
- Hoeveel hypotheek kun je krijgen in 2026?
- Wat is NHG bij een hypotheek?
Is jouw situatie niet standaard? Lees hoe we een complexe hypotheek in Leeuwarden aanpakken. Het eerste gesprek is gratis.

