
De hypotheek stopt niet na overlijden: erfgenamen erven zowel het huis als de bijbehorende schuld, tenzij zij de erfenis verwerpen of beneficiair aanvaarden. U kiest tussen zuiver aanvaarden, beneficiair aanvaarden of verwerpen, en die keuze bepaalt of u persoonlijk aansprakelijk wordt voor een eventuele restschuld. Meld het overlijden zo snel mogelijk bij de hypotheekverstrekker en controleer meteen of er een overlijdensrisicoverzekering of Nationale Hypotheek Garantie loopt.
Kort samengevat:
- Erfgenamen worden automatisch eigenaar en aansprakelijk voor de hypotheekschuld, ongeacht wie in de woning woont, tenzij zij de erfenis verwerpen of beneficiëren.
- Bij zuivere aanvaarding zijn erfgenamen volledig aansprakelijk voor de schuld, terwijl beneficiaire aanvaarding hen beschermt tegen persoonlijke restschuld.
- Een overlijdensrisicoverzekering kan de schuld volledig aflossen en dekt niet altijd altijd de volledige hypotheek, afhankelijk van de polis.
- Het regelen van de erfenis en woningovername moet snel gebeuren, met taxaties, notariële akten en aflossingen binnen enkele maanden na overlijden.
- Een onafhankelijk adviseur biedt meestal binnen drie weken duidelijkheid over draagkracht, verzekeringen en opties, wat cruciaal is in de eerste weken na overlijden.
Inhoudsopgave
- Wat gebeurt er juridisch met de hypotheek bij overlijden?
- De drie keuzes voor erfgenamen: aanvaarden of verwerpen?
- Wat doen een overlijdensrisicoverzekering en NHG voor u?
- Woning overnemen, uitkopen of verkopen: hoe pakt u dat aan?
- Welke stappen zet u direct na het overlijden?
- Wat kost een erfenis met hypotheek u aan belasting?
- Wanneer schakelt u een onafhankelijk adviseur in?
- Redactioneel perspectief: wat telt echt in de eerste weken?
- Hoe H2o-assurantien u helpt bij hypotheek en overlijden
- Bronnen
Wat gebeurt er juridisch met de hypotheek bij overlijden?
De hypotheek loopt automatisch door, ook al is de geldnemer overleden. Zodra erfgenamen de nalatenschap aanvaarden, nemen zij de lening én de maandelijkse rente en aflossing over. Dat staat los van wie er in het huis woont: de schuld gaat naar de erfgenamen, ongeacht wie feitelijk in de woning verblijft.
Wie eigenaar wordt en wie verantwoordelijk blijft, hangt sterk af van de eigendomssituatie:
- Bij een woning op één naam valt de hypotheek volledig in de nalatenschap van de overledene.
- Bij gezamenlijk eigendom draagt de partner al deels bij, maar erft die ook het aandeel van de overledene.
- Bij een testament of samenlevingscontract met een verblijvingsbeding gaat de woning vaak automatisch naar de achterblijvende partner, zonder tussenkomst van andere erfgenamen.
Een verblijvingsbeding voorkomt daarmee dat kinderen of andere erfgenamen mede-eigenaar worden en later moeten worden uitgekocht. Huwelijkse voorwaarden werken net zo: ze bepalen of de schuld in een gemeenschap valt of persoonlijk bezit blijft.
De drie keuzes voor erfgenamen: aanvaarden of verwerpen?
Elke erfgenaam kiest zelf hoe hij of zij met de nalatenschap omgaat. Die keuze heeft directe gevolgen voor de hypotheekschuld.
- Zuiver aanvaarden. U neemt de volledige erfenis over, inclusief alle schulden. Blijkt de hypotheekschuld hoger dan de woningwaarde, dan bent u persoonlijk aansprakelijk voor het verschil.
- Beneficiair aanvaarden. U aanvaardt de erfenis onder voorbehoud: schulden worden alleen betaald uit wat de nalatenschap oplevert. Dit beschermt u tegen persoonlijke aansprakelijkheid wanneer de schulden hoger uitvallen dan de bezittingen.
- Verwerpen. U wijst de erfenis volledig af. Dit gebeurt vooral wanneer de hypotheekschuld duidelijk boven de marktwaarde van de woning ligt en er verder weinig bezit is.
Weet u niet zeker hoe de woning ervoor staat? Laat dan eerst een taxatie uitvoeren voordat u kiest. Notarissen adviseren om pas te aanvaarden nadat de marktwaarde bekend is en vergeleken is met de openstaande schuld.
Pro-tip: Twijfelt u tussen zuiver en beneficiair aanvaarden? Kies bij twijfel altijd voor beneficiair aanvaarden. U verliest er niets mee, maar u sluit wel het risico op een persoonlijke restschuld uit.
Wat doen een overlijdensrisicoverzekering en NHG voor u?
Een overlijdensrisicoverzekering (ORV) keert bij overlijden een vooraf afgesproken bedrag uit aan de begunstigde, meestal de partner of de erfgenamen. Die uitkering is vaak precies bedoeld om de hypotheek geheel of gedeeltelijk af te lossen.
- Controleer eerst of er überhaupt een ORV loopt: niet elke hypotheek heeft er een, en de dekking verschilt per polis.
- Is er een ORV? Neem dan contact op met de verzekeraar met de overlijdensakte en het polisnummer.
- Dekt de uitkering de volledige schuld, dan kan de hypotheek in één keer worden afgelost.
Zonder ORV en bij een restschuld na verkoop kan de Nationale Hypotheek Garantie uitkomst bieden. NHG dekt in sommige gevallen een deel van de restschuld, mits aan de voorwaarden is voldaan en de woning destijds met NHG is gekocht. Vraag dit altijd na bij uw adviseur, want de uitkomst hangt af van individuele omstandigheden.
Woning overnemen, uitkopen of verkopen: hoe pakt u dat aan?
Wilt u in de woning blijven wonen, of moet er verkocht worden? De praktische route verschilt.
- Laat de woning taxeren. Dit bepaalt de marktwaarde en daarmee of uitkopen financieel haalbaar is.
- Bereken de uitkoopsom. Mede-erfgenamen worden uitgekocht voor hun aandeel in de overwaarde, niet voor de volledige woningwaarde.
- Ga naar de notaris voor de akte van verdeling. Hierin wordt vastgelegd wie eigenaar wordt en welke bedragen worden verrekend.
- Regel de financiering. Uitkopen kan via een nieuwe of aangepaste hypotheek; boetevrij aflossen is vaak mogelijk binnen een bepaalde termijn na overlijden.
- Bij verkoop: de hypotheek wordt eerst afgelost uit de verkoopopbrengst, de overwaarde die overblijft wordt verdeeld volgens de erfopvolging.
Sommige geldverstrekkers bieden binnen twaalf maanden na het overlijden ruimere voorwaarden voor boetevrij oversluiten. Vraag hier expliciet naar; het wordt niet altijd automatisch aangeboden.
Welke stappen zet u direct na het overlijden?
De eerste weken zijn cruciaal. Regel deze zaken met voorrang:
- Meld het overlijden zo snel mogelijk bij de hypotheekverstrekker en de verzekeraar, met de overlijdensakte en polisnummers bij de hand.
- Vraag bij de notaris een verklaring van erfrecht aan; deze bevestigt wie erfgenaam is en wie mag handelen namens de nalatenschap.
- Zorg bij overdracht van eigendom voor inschrijving bij het Kadaster.
- Controleer de actuele WOZ-waarde en vraag een actueel hypotheekoverzicht op bij de geldverstrekker.
- Leg contactgegevens van de notaris, de bank en een onafhankelijk adviseur naast elkaar, zodat u niet steeds opnieuw hoeft uit te zoeken wie waarvoor verantwoordelijk is.
Pro-tip: Bewaar alle correspondentie met de bank en de notaris in één map, ook de digitale. Bij een erfenis met meerdere erfgenamen bespaart dat weken aan heen-en-weer gemail.
Snel handelen loont: hoe eerder u contact opneemt met de geldverstrekker, hoe meer ruimte er vaak is om boetevrije opties te bespreken en de draagkracht van de achterblijvende partner te toetsen.
Wat kost een erfenis met hypotheek u aan belasting?
Erfbelasting over een woning wordt berekend over de WOZ-waarde minus de openstaande hypotheekschuld. Bij de aangifte mag u kiezen of u de WOZ-waarde van het jaar van overlijden of van het jaar erna gebruikt, wat verschil kan maken in de uiteindelijke belastinggrondslag.
- Bereken eerst de overwaarde: woningwaarde minus hypotheekschuld.
- Verdeel die overwaarde volgens de erfopvolging of het testament.
- Bij uitkoop van mede-erfgenamen wordt de uitkoopsom gebaseerd op hun aandeel in die overwaarde, niet op de totale woningwaarde.
- Blijft er een restschuld over na verkoop, ga dan na of NHG van toepassing is en welke voorwaarden gelden.
Een fiscaal adviseur of notaris kan exact berekenen welke WOZ-keuze in uw situatie het gunstigst uitpakt, zeker wanneer de woningwaarde tussen het jaar van overlijden en het jaar erna flink verschilt.
Wanneer schakelt u een onafhankelijk adviseur in?
Twijfelt u of de achterblijvende partner de hypotheeklasten alleen kan dragen? Of dreigt er een restschuld na verkoop? Dat zijn duidelijke signalen om niet te wachten. Ook bij onenigheid tussen erfgenamen over de verdeling van de woning helpt een buitenstaander vaak sneller tot een oplossing te komen dan onderling gepraat.
Een onafhankelijk adviseur berekent de daadwerkelijke draagkracht, bespreekt oversluitopties met de bank en begeleidt het contact met de notaris. Bij het combineren van een ORV-uitkering met een nieuwe hypotheek kan zelfs een kortlopende overbruggingsfinanciering uitkomst bieden, zodat een woning niet onnodig hoeft te worden verkocht.
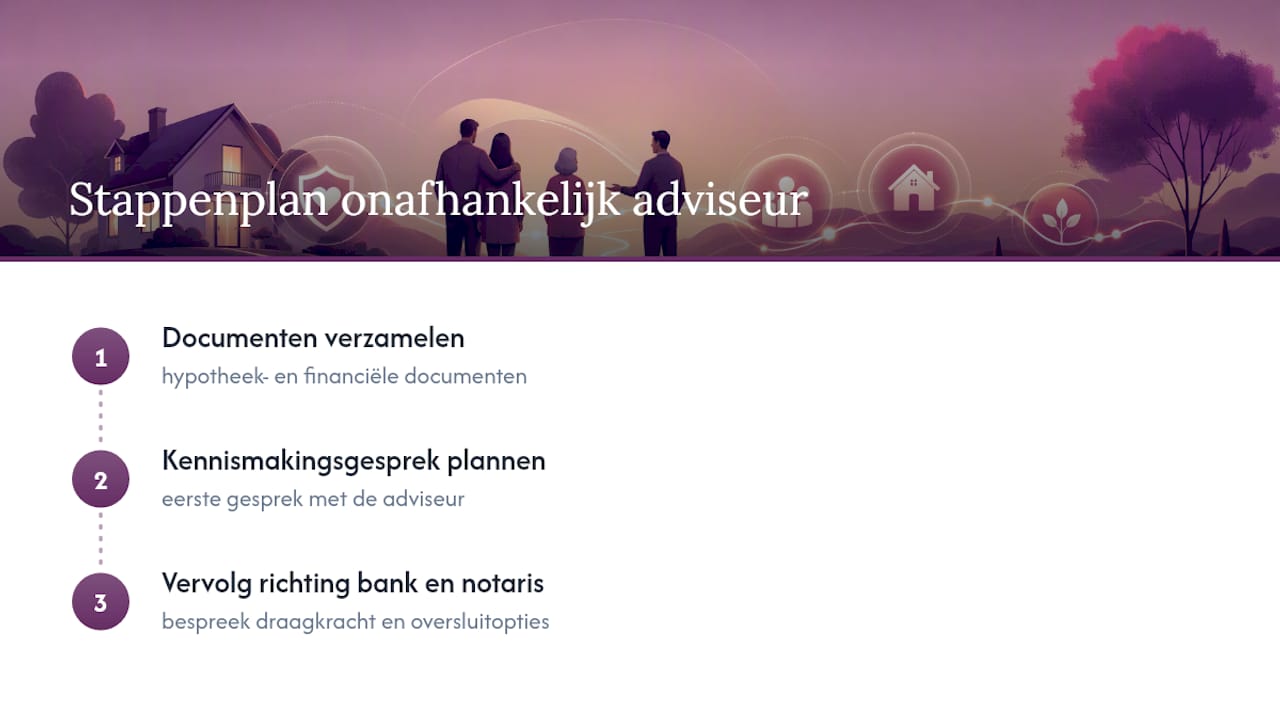
Het stappenplan is simpel: verzamel de documenten, plan een eerste kennismakingsgesprek, en bepaal op basis daarvan de vervolgstappen richting bank en notaris.
Redactioneel perspectief: wat telt echt in de eerste weken?
De meeste mensen onderschatten hoe snel de eerste keuzes gemaakt moeten worden. Mijn advies is simpel: meld het overlijden meteen bij de hypotheekverstrekker, breng in kaart welke polissen en schulden er precies lopen, en vraag daarna pas advies over aanvaarden of verwerpen. Wie die volgorde omdraait, verliest kostbare tijd en soms geld. H2o-assurantien ziet in de praktijk dat onafhankelijk advies vaak binnen enkele weken duidelijkheid geeft over draagkracht en opties, precies wanneer nabestaanden dat overzicht het hardst nodig hebben.
— Ruben
Hoe H2o-assurantien u helpt bij hypotheek en overlijden
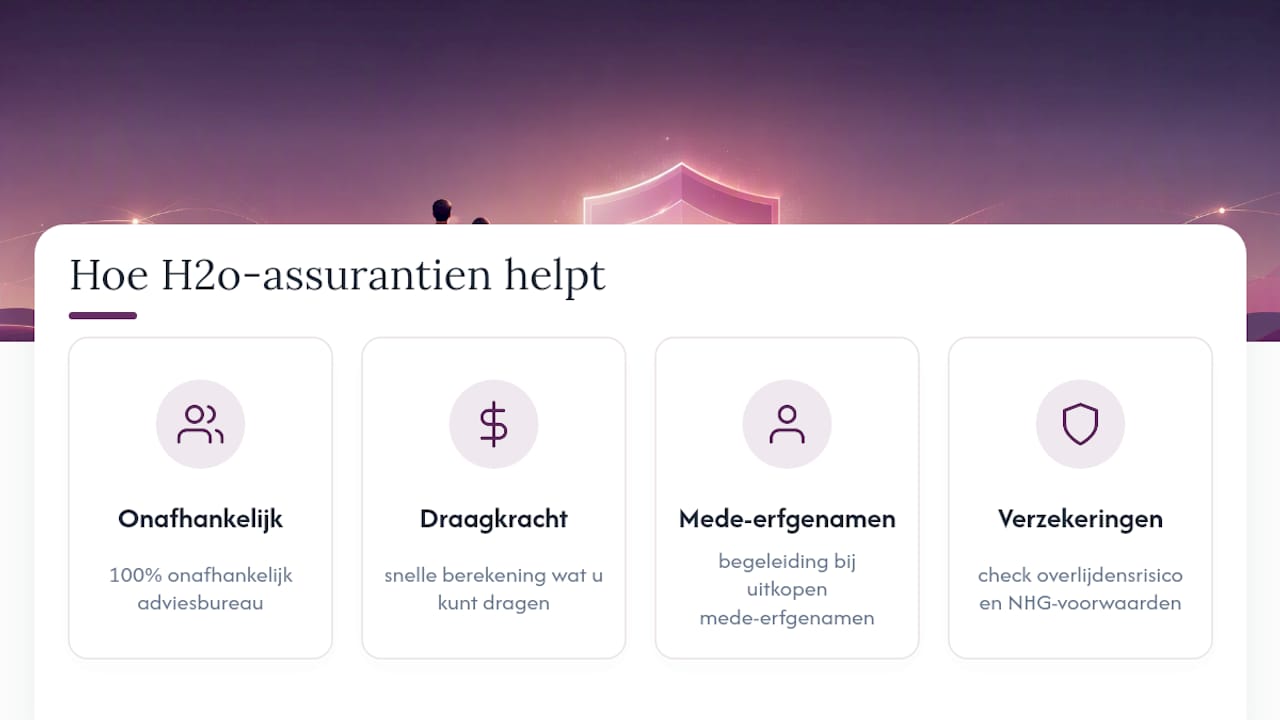
Waar een bank vooral naar de eigen leningsvoorwaarden kijkt, kijkt H2o-assurantien naar uw hele situatie: draagkracht, lopende verzekeringen en de beste route naar een oplossing. Als 100% onafhankelijk adviesbureau in Leeuwarden en Franeker staat H2o-assurantien niet aan de kant van een bank of verzekeraar, maar aan de uwe.

Concreet betekent dat: een snelle berekening van wat u kunt dragen, begeleiding bij het uitkopen van mede-erfgenamen, een check op uw overlijdensrisicoverzekering en NHG-voorwaarden, en rechtstreeks contact met uw hypotheekverstrekker namens u. Ervaringen geven aan dat een snelle, vakkundige service dit soort trajecten vaak binnen drie weken kan afronden.
Wilt u weten waar u precies staat? Bekijk de mogelijkheden via hypotheekadvies in Friesland en plan een vrijblijvend kennismakingsgesprek. Overweegt u ook de hypotheek over te sluiten na deze veranderde situatie? Vergelijk dan eerst de hypotheekvormen die het beste passen bij uw nieuwe omstandigheden.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.

