
Ja, met een WIA-uitkering kun je onder voorwaarden een hypotheek krijgen. Bij een IVA-uitkering telt het inkomen meestal volledig mee, omdat deze doorgaans doorloopt tot de AOW-leeftijd. Bij een WGA-uitkering ligt dat lastiger: alleen het loongerelateerde deel telt vaak mee, en voor een beperkte periode. Begin daarom met je UWV-toekenningsbesluit en vraag onafhankelijk hypotheekadvies aan voordat je gaat rekenen.
Kort samengevat:
- Bij een IVA-uitkering telt het volledige inkomen meestal mee voor de hypotheek, omdat deze doorloopt tot de AOW-leeftijd.
- Een WGA-uitkering wordt vaak slechts gedeeltelijk meegeteld, afhankelijk van de looptijd en het type onderdeel, waardoor de leencapaciteit kan afnemen.
- Banken kijken nauwkeurig naar de einddatum, herkeuringskansen en specificaties van de UWV-beschikking om te bepalen welk deel van de uitkering meetelt.
- Het verzamelen van actuele UWV-documenten en bewijsstukken is cruciaal voor een soepel hypotheekproces en het voorkomen van afwijzingen.
- Het is verstandig om vooraf advies te vragen over de exacte impact van je uitkering en documentatie, en niet blindelings online berekeningen te gebruiken.
Inhoudsopgave
- Hypotheek met WIA: het verschil tussen IVA en WGA
- Hoe beoordelen geldverstrekkers en NHG je WIA-inkomen?
- Welke documenten heb je nodig voor je hypotheekaanvraag?
- Wat als een hypotheek niet of maar beperkt mogelijk is?
- Hoe H2O Assurantiën je dossier compleet maakt
- Hoeveel hypotheek kun je krijgen met een WIA-uitkering?
- Welke voorwaarden stellen geldverstrekkers specifiek bij een WIA-uitkering?
- Aanvullende arbeidsongeschiktheidsverzekering naast je WIA en hypotheek
- Jouw rechten en plichten bij het betalen van hypotheeklasten
- Wat gebeurt er bij een terugval of herstel van je inkomen?
- Herfinanciering en aanpassing van je hypotheek bij een gewijzigde WIA-status
- Wat de meeste adviezen over hypotheken en WIA over het hoofd zien
- H2O Assurantiën: onafhankelijk advies bij een hypotheek met WIA
- Bronnen
Hypotheek met WIA: het verschil tussen IVA en WGA
Het type WIA-uitkering dat je ontvangt bepaalt grotendeels wat een geldverstrekker met je inkomen doet. Dat is de kern van elke hypotheekaanvraag met arbeidsongeschiktheid als inkomstenbron.
Een IVA-uitkering (Inkomensvoorziening Volledig Arbeidsongeschikten) krijg je als je volledig en duurzaam arbeidsongeschikt bent verklaard. Geldverstrekkers en NHG beschouwen dit inkomen meestal als stabiel, omdat het in de regel doorloopt tot je AOW-leeftijd. Daardoor kan een bank dit bedrag vaak gewoon meenemen in de toets, net als een salaris.
Een WGA-uitkering (Werkhervatting Gedeeltelijk Arbeidsgeschikten) ligt genuanceerder. Deze uitkering bestaat uit drie onderdelen met elk een ander gewicht bij de hypotheektoets:
- Loongerelateerde uitkering: telt meestal mee, maar alleen voor de resterende looptijd die op je toekenningsbesluit staat.
- Loonaanvulling: hangt af van hoeveel je nog verdient ten opzichte van je resterende verdiencapaciteit, en wordt door geldverstrekkers vaak als onzeker beoordeeld.
- Vervolguitkering: dit bedrag ligt meestal een stuk lager en telt zelden volledig mee, omdat het geen relatie meer heeft met je oude loon.
Een praktijkvoorbeeld: iemand met een IVA-uitkering kan die volledig laten meewegen. Iemand met een loongerelateerde WGA-uitkering, die over een beperkte periode afloopt, ziet die uitkering vaak maar gedeeltelijk of tijdelijk meegerekend. HomeFinance benadrukt dat dit onderscheid vrijwel altijd de doorslag geeft bij de haalbaarheid van je aanvraag.
Hoe beoordelen geldverstrekkers en NHG je WIA-inkomen?
Geldverstrekkers toetsen drie dingen: de hoogte van je uitkering, de duur ervan en de kans op een herkeuring. Dat laatste punt onderschatten veel aanvragers.
NHG hanteert daarbij een duidelijke lijn: een IVA-uitkering telt doorgaans mee tot de AOW-leeftijd, terwijl bij een WGA-uitkering meestal alleen het loongerelateerde deel wordt meegenomen, en dan nog uitsluitend voor de duur die in het toekenningsbesluit staat vermeld. Dat betekent dat een WGA-uitkering die over twee jaar afloopt, een heel andere impact heeft op je maximale hypotheek dan eenzelfde bedrag dat nog tien jaar doorloopt.
Waar geldverstrekkers concreet naar kijken:
- De einddatum van de uitkering, zoals vermeld op het toekenningsbesluit.
- Of er een herkeuring gepland staat en wanneer.
- De brutospecificatie van UWV, niet alleen een schatting of oude beschikking.
- Of er sprake is van gedeeltelijke arbeidsgeschiktheid met resterend arbeidsinkomen.
Pro-tip: Vraag je geldverstrekker expliciet: “Telt u het volledige loongerelateerde deel mee, of alleen tot de eerstvolgende herkeuringsdatum?” Dat antwoord verschilt per bank en bepaalt direct hoeveel je kunt lenen.
De impact van deze beoordeling is groot. Een aanvrager met een WGA-uitkering die er zelf van uitgaat dat het volledige bedrag meetelt, komt vaak bedrogen uit als een hypotheekcalculator online een ander bedrag geeft dan de daadwerkelijke beoordeling door de bank. Reken daarom liever niet blind op online tools voordat een adviseur je dossier heeft bekeken.
Welke documenten heb je nodig voor je hypotheekaanvraag?
Een compleet dossier voorkomt vertraging en teleurstelling. Verzamel deze stukken voordat je een adviseur of geldverstrekker benadert.
- UWV-toekenningsbesluit. Dit document vermeldt je arbeidsongeschiktheidspercentage, het type uitkering (IVA of WGA) en, bij WGA, de looptijd van het loongerelateerde deel. Dit is het belangrijkste bewijsstuk in je hele dossier.
- Recente betaalspecificatie via Mijn UWV. Geldverstrekkers willen een actueel, brutobedrag zien, geen oude beschikking.
- Recente bankafschriften waarop de uitkering zichtbaar bijgeschreven wordt.
- Bewijs van partnerinkomen, zoals loonstroken of een werkgeversverklaring, als je samen aanvraagt.
- Polisgegevens van aanvullende arbeidsongeschiktheidsverzekeringen, indien aanwezig.
Pro-tip: Stuur geen medische rapporten of keuringsverslagen mee, tenzij een geldverstrekker daar specifiek om vraagt. Dat is niet nodig en vertraagt de beoordeling vaak onnodig. Talking Heads adviseert om je dossier eerst compleet te maken voordat je een offerte aanvraagt.
Wat als een hypotheek niet of maar beperkt mogelijk is?
Een afwijzing is niet het einde van je zoektocht naar een eigen huis. Er zijn meerdere routes om alsnog tot een passende hypotheek te komen.
- Samen aanvragen met een partner. Inkomens worden opgeteld, wat de leencapaciteit vaak flink vergroot. Let wel op: bij een gezamenlijke aanvraag telt ook het inkomen van je partner mee in de risicobeoordeling, dus een instabiel tweede inkomen kan evengoed een obstakel vormen.
- Kiezen voor een hypotheek met NHG. NHG biedt niet alleen een lagere rente, maar ook concrete hulp als je inkomen later daalt, bijvoorbeeld door aanpassing van je maandlasten of tijdelijke ondersteuning bij betaalproblemen, zoals NHG zelf beschrijft.
- Eigen middelen inbrengen, zoals spaargeld of overwaarde uit een vorige woning, waardoor je minder hoeft te lenen.
- Een aanvullende arbeidsongeschiktheidsverzekering afsluiten die het gat tussen je WGA-uitkering en je oude inkomen deels dekt.
Vraag je geldverstrekker altijd: welk deel van mijn uitkering telt mee, tot wanneer, wat gebeurt er bij herkeuring, en welke rol speelt NHG in mijn dossier?
Hoe H2O Assurantiën je dossier compleet maakt
Een WIA-dossier vraagt maatwerk, geen standaardformulier. Bij H2O Assurantiën en Hypotheken bouwen we je dossier stap voor stap op, zodat een geldverstrekker precies ziet wat er telt en waarom.
- We verzamelen samen met jou het UWV-toekenningsbesluit en de betaalspecificaties.
- We nemen rechtstreeks contact op met geldverstrekkers om te toetsen welk deel van je uitkering meetelt.
- We adviseren over NHG en over aanvullende verzekeringen die je positie versterken.
- We werken 100% onafhankelijk, dus zonder sturing vanuit banken of verzekeraars.
| Wat je krijgt | Wat het oplevert |
|---|---|
| Documentcheck vooraf | Voorkomt vertraging bij de aanvraag |
| Onafhankelijk advies | Geen belangenverstrengeling met banken |
| Contact met geldverstrekkers | Duidelijkheid over wat écht meetelt |
| Snelle afhandeling | Klanten melden een traject van rond de drie weken |
Een gratis oriënterend gesprek geeft je binnen een dag al duidelijkheid over welke documenten ontbreken en welke geldverstrekkers passen bij jouw situatie.
Hoeveel hypotheek kun je krijgen met een WIA-uitkering?
De hoogte van je hypotheek hangt direct af van hoeveel van je WIA-inkomen als toetsbaar wordt aangemerkt. Bij een IVA-uitkering reken je vaak met het volledige brutobedrag, net zoals bij een regulier salaris. Bij een WGA-uitkering ligt je maximale leenbedrag vaak lager, simpelweg omdat een deel van de uitkering buiten de toets valt.
Een voorbeeld maakt dit concreet. Stel dat je een IVA-uitkering hebt van een bepaald bruto jaarbedrag dat een geldverstrekker vergelijkbaar als een vast salaris rekent, wat leidt tot een maximale hypotheek die vergelijkbaar is met die van een werknemer met een gelijk inkomen. Heb je in plaats daarvan een WGA-uitkering waarvan alleen het loongerelateerde deel meetelt, dan daalt je leenruimte navenant, ook al is je totale uitkering hoger.
Aanvullend inkomen maakt vaak het verschil. Werk je gedeeltelijk door naast je WGA-uitkering, dan kan dat arbeidsinkomen soms wél meetellen, mits het structureel is en aangetoond wordt met loonstroken. Heb je een partner met een vast inkomen, dan telt dat gewoon volledig mee, wat de totale leencapaciteit flink kan vergroten. Gebruik een rekentool voor je leenmogelijkheden pas nádat je weet welk deel van je uitkering daadwerkelijk telt, anders reken je met een vertekend beeld.
Welke voorwaarden stellen geldverstrekkers specifiek bij een WIA-uitkering?
Niet elke geldverstrekker hanteert exact dezelfde regels, maar een aantal eisen komt bij vrijwel alle aanbieders terug. Ken je deze voorwaarden vooraf, dan voorkom je verrassingen tijdens de aanvraag.
Ten eerste eisen geldverstrekkers een actueel toekenningsbesluit, niet ouder dan enkele maanden. Een verouderd document wordt vaak simpelweg niet geaccepteerd, omdat de situatie inmiddels kan zijn gewijzigd. Ten tweede kijken banken naar de resterende looptijd van je uitkering: hoe korter die is, hoe voorzichtiger de toets uitpakt. Een WGA-uitkering die over zes maanden afloopt, weegt in de praktijk nauwelijks mee.
Ten derde vragen veel geldverstrekkers om een verklaring over eventuele herkeuringen. Staat er een herkeuring gepland binnen de looptijd van de hypotheek, dan kan dat leiden tot een voorzichtigere inschatting van je inkomen of zelfs tot extra voorwaarden in de offerte. Ten vierde speelt NHG een rol: een hypotheek met NHG kent vaak soepelere acceptatiecriteria bij wisselende inkomens, omdat de garantie een deel van het risico bij de geldverstrekker wegneemt.
Tot slot vragen sommige geldverstrekkers om een aanvullende verklaring van UWV over de arbeidsongeschiktheidsklasse, vooral als je uitkeringspercentage dicht bij een grens ligt tussen twee categorieën. Dat detail bepaalt soms of je net wel of net niet in aanmerking komt voor een hogere hypotheek.
Aanvullende arbeidsongeschiktheidsverzekering naast je WIA en hypotheek
Een WIA-uitkering dekt zelden je volledige oude inkomen. Bij een WGA-uitkering kan het gat tussen je vroegere salaris en je huidige uitkering aanzienlijk zijn, zeker als de loonaanvulling wegvalt door onvoldoende resterende verdiencapaciteit die je benut.
Een aanvullende arbeidsongeschiktheidsverzekering vangt dat gat gedeeltelijk op. Zo’n verzekering keert extra uit bovenop je WIA-uitkering, wat je financiële buffer vergroot en je hypotheeklasten beter beheersbaar maakt bij een terugval in inkomen. Voor huiseigenaren met een WGA-uitkering is dit vaak een verstandige overweging, juist omdat de onzekerheid over de duur en hoogte van de uitkering het grootst is bij dit type WIA.
Houd er rekening mee dat een aanvullende verzekering niet automatisch je hypotheekaanvraag makkelijker maakt. Geldverstrekkers rekenen doorgaans niet met een verzekeringsuitkering die nog niet loopt, maar ze kunnen de aanwezigheid van zo’n polis wel meewegen als teken van financiële stabiliteit. Bespreek met een adviseur of een aanvullende verzekering past bij je situatie, en vraag altijd naar de wachttijd, de uitkeringsduur en de dekking bij gedeeltelijke arbeidsongeschiktheid. Een polis die pas na twee jaar uitkeert, heeft weinig waarde als je nu al moeite hebt om je hypotheeklasten te dragen.
Jouw rechten en plichten bij het betalen van hypotheeklasten
Als WIA-gerechtigde heb je dezelfde rechten en plichten als elke andere hypotheekhouder, maar de praktijk brengt wel specifieke aandachtspunten met zich mee. Je bent verplicht om je maandlasten te blijven betalen, ongeacht wijzigingen in je uitkering, tenzij je met je geldverstrekker afspraken maakt over uitstel of aanpassing.
Kom je in de problemen door een terugval in inkomen, dan heb je het recht om in gesprek te gaan met je geldverstrekker over een betalingsregeling. Veel geldverstrekkers bieden bij een NHG-hypotheek extra ondersteuning, zoals tijdelijke renteverlaging of een aangepast aflossingsschema, zodra duidelijk wordt dat je inkomen structureel daalt. NHG zelf wijst erop dat deze hulp bedoeld is om gedwongen verkoop te voorkomen, niet om de lasten kwijt te schelden.
Je hebt ook de plicht om wijzigingen in je uitkeringssituatie tijdig te melden aan je geldverstrekker, zeker als een herkeuring leidt tot een lagere of hogere arbeidsongeschiktheidsklasse. Verzwijgen van zo’n wijziging kan gevolgen hebben voor je hypotheekvoorwaarden en, in het ergste geval, voor de geldigheid van je NHG-garantie. Documenteer daarom elke correspondentie met UWV zorgvuldig en deel relevante wijzigingen proactief met je adviseur, zodat je hypotheekdossier actueel blijft.
Wat gebeurt er bij een terugval of herstel van je inkomen?
Een WIA-uitkering is zelden een blijvende, onveranderlijke situatie. Herkeuringen kunnen leiden tot een hogere uitkering bij verslechtering van je gezondheid, maar ook tot een lagere uitkering of zelfs beëindiging bij herstel. Beide scenario’s hebben gevolgen voor je hypotheek.
Bij een terugval in inkomen, bijvoorbeeld wanneer je van een loongerelateerde WGA-uitkering overgaat naar een lagere vervolguitkering, kan dat je vermogen om de hypotheeklasten te dragen onder druk zetten. Neem in dat geval snel contact op met je geldverstrekker. Een tijdig gesprek voorkomt vaak grotere problemen, en veel geldverstrekkers staan open voor maatwerkoplossingen zolang je zelf het initiatief neemt.
Bij herstel, waarbij je gedeeltelijk of volledig weer aan het werk gaat, verandert je inkomenssituatie juist ten positieve. Dit kan interessant zijn voor herfinanciering, omdat een combinatie van arbeidsinkomen en een lagere uitkering soms gunstiger uitpakt dan de oorspronkelijke WIA-toets. Houd er wel rekening mee dat geldverstrekkers ook bij herstel om bewijsstukken vragen, zoals een recente loonstrook en een verklaring van UWV over de gewijzigde arbeidsongeschiktheidsklasse. Zonder die documentatie kun je niet zomaar profiteren van een verbeterde financiële positie.
Herfinanciering en aanpassing van je hypotheek bij een gewijzigde WIA-status
Verandert je WIA-status, dan is dat een goed moment om je hypotheek opnieuw tegen het licht te houden. Oversluiten kan zinvol zijn als je rente daalt, als je hypotheekvorm niet langer aansluit bij je situatie, of als je door een verbeterd inkomen ineens meer leenruimte hebt.
Let wel op de kosten van oversluiten, zoals boeterente en advieskosten, en weeg die af tegen de besparing op de lange termijn. Bij een verslechterde WIA-status ligt herfinanciering lastiger, omdat een geldverstrekker dan een lager toetsbaar inkomen ziet. In dat geval is een aanpassing van je huidige hypotheek, bijvoorbeeld het verlengen van de looptijd of tijdelijk overstappen naar aflossingsvrij, vaak realistischer dan volledig oversluiten.
Sommige huiseigenaren kiezen ervoor om over te stappen van een aflossingsvorm die niet meer past bij hun nieuwe inkomenssituatie. Een lineaire hypotheek met hoge aanvangslasten kan bijvoorbeeld zwaar drukken bij een teruggevallen inkomen, terwijl een overstap naar een andere vorm de maandlasten beter laat aansluiten bij de nieuwe realiteit. Bespreek elke wijziging in je WIA-status daarom altijd eerst met een adviseur voordat je zelf stappen zet richting de geldverstrekker, want een verkeerd getimede aanvraag tot herfinanciering kan je positie juist verzwakken in plaats van verbeteren.
Wat de meeste adviezen over hypotheken en WIA over het hoofd zien
De gangbare adviezen over een hypotheek met WIA blijven vaak steken bij het simpele onderscheid tussen IVA en WGA, alsof dat de enige variabele is die telt. In de praktijk bepaalt vooral de resterende looptijd van je WGA-uitkering, in combinatie met de kans op herkeuring, hoeveel ruimte een geldverstrekker je werkelijk biedt. Twee mensen met exact dezelfde WGA-uitkering kunnen compleet verschillende hypotheekmogelijkheden krijgen, puur omdat de een nog vier jaar loongerelateerde uitkering heeft en de ander nog zes maanden.
Wat mij daarnaast opvalt: veel aanvragers rekenen zichzelf te vroeg rijk of te vroeg arm met online hypotheekcalculators, terwijl die tools het onderscheid tussen uitkeringstypen simpelweg niet fijnmazig genoeg maken. Het advies om eerst je documenten compleet te maken voordat je gaat rekenen, is geen bureaucratische vertraging maar de enige manier om een realistisch beeld te krijgen. Wie dat overslaat, loopt het risico op een teleurstellende afwijzing die met betere voorbereiding voorkomen had kunnen worden. Neem daarom niet genoegen met een algemeen antwoord van een bank, maar vraag altijd naar de onderbouwing per uitkeringsonderdeel.
— Ruben
H2O Assurantiën: onafhankelijk advies bij een hypotheek met WIA
Bij H2O Assurantiën en Hypotheken kies je voor advies dat volledig los staat van banken en verzekeraars, iets wat juist bij een WIA-dossier het verschil maakt tussen een afwijzing en een passend aanbod. Waar een bankmedewerker vooral het eigen productassortiment verkoopt, zoeken wij actief naar de geldverstrekker die jouw specifieke combinatie van IVA of WGA, herkeuringsrisico en aanvullend inkomen het gunstigst beoordeelt.

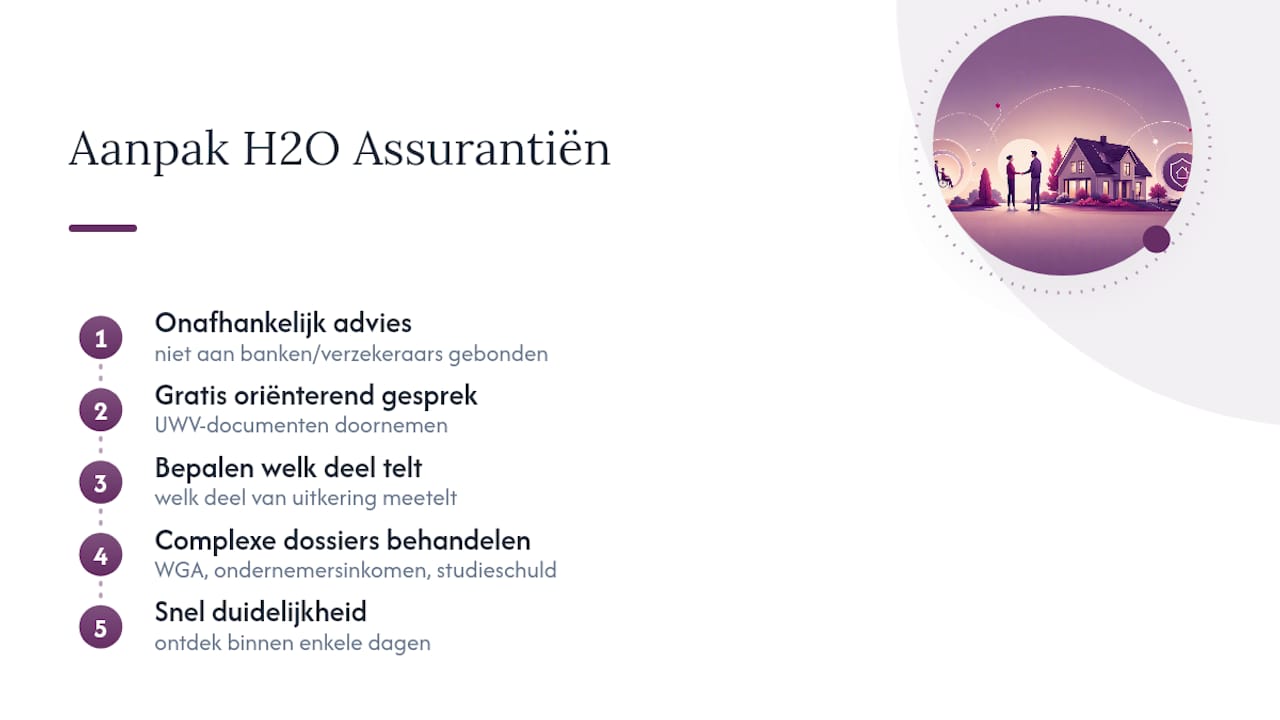
Onze aanpak begint met een gratis oriënterend gesprek waarin we je UWV-documenten doornemen en direct aangeven welk deel van je uitkering waarschijnlijk meetelt. Heb je een complexere inkomenssituatie, bijvoorbeeld een combinatie van WGA en aanvullend arbeidsinkomen, dan behandelen we dat net zo zorgvuldig als andere bijzondere dossiers, zoals we ook doen bij hypotheekaanvragen met studieschuld. Twijfel je of jouw ondernemersinkomen naast een WIA-uitkering meetelt? Ook daar rekenen we specifiek per situatie, net als bij een hypotheek voor ondernemers. Zzp’ers met een WIA-uitkering doen er goed aan hun financiële administratie op orde te hebben, bijvoorbeeld via een gespecialiseerde partij voor de inkomstenbelasting.
Plan vandaag nog een vrijblijvend gesprek in via onze pagina voor hypotheekadvies en ontdek binnen enkele dagen waar je financieel aan toe bent.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Mijn klant ontvangt een WIA‑uitkering. Mag ik dit als inkomen meetellen? | NHG
- Hypotheek met WIA‑uitkering: mogelijkheden en voorwaarden | HomeFinance
- WGA‑uitkering en hypotheek — wat mee te leveren | Talking Heads
Aanbevelingen
- Nationale Hypotheek Garantie (NHG)
- Hypotheekvormen vergelijken
- Hypotheek afsluiten in 2025: wat is er veranderd?
- 5 veelgemaakte fouten bij het afsluiten van een hypotheek
Is jouw situatie niet standaard? Lees hoe we een complexe hypotheek in Leeuwarden aanpakken. Het eerste gesprek is gratis.

