
Oversluiten is alleen zinvol als het rentevoordeel de totale oversluitkosten binnen een realistische periode terugverdient. Drie factoren zijn daarbij doorslaggevend: het renteverschil met je huidige hypotheek, de resterende looptijd van je rentevaste periode en de boeterente die je verstrekker in rekening brengt. Reken die drie factoren tegen elkaar af voordat je een adviseur belt.
Kort samengevat:
- Oversluiten is alleen aantrekkelijk als het rentevoordeel de volledige kosten binnen enkele jaren terugverdient, vooral bij grote renteverschillen en korte resterende rentevaste periodes.
- De belangrijkste kostenposten zijn boeterente, advies, notaris en taxatie, die onder voorwaarden fiscaal aftrekbaar zijn en zorgvuldig moeten worden vastgesteld.
- Bij interne oversluiting blijven notariskosten en kosten afhankelijk van de nieuwe voorwaarden beperkt, terwijl overstappen naar een andere aanbieder doorgaans lagere rentes kan opleveren, maar meer kosten met zich meebrengt.
- De terugverdientijd bereken je door de totale oversluitkosten te delen door de maandelijkse rentebesparing, waarna je controleert of dit binnen de resterende rentevaste periode past.
- Professioneel advies is vooral aan te raden bij complexe situaties of twijfels, omdat een juiste berekening essentieel is om verlies of onnodige kosten te voorkomen.
Inhoudsopgave
- Wanneer is hypotheek oversluiten financieel interessant?
- Welke kosten horen bij oversluiten en welke zijn aftrekbaar?
- Boeterente bij oversluiten: berekening en onderhandelingsruimte
- Interne oversluiting versus overstap naar een andere geldverstrekker
- Terugverdientijd berekenen: rekenmethode en voorbeeld
- Hoe pak je het oversluiten van je hypotheek praktisch aan?
- Wanneer is onafhankelijk hypotheekadvies noodzakelijk?
- Waarom voorzichtigheid bij oversluiten geboden blijft
- Hulp nodig bij de beslissing om je hypotheek over te sluiten?
- Bronnen
- Veelgestelde vragen
Wanneer is hypotheek oversluiten financieel interessant?
Oversluiten wordt pas de moeite waard bij een renteverschil dat de kosten overtreft binnen een paar jaar, niet bij een marginaal verschil van een paar tienden van een procent. Als je huidige rente aanzienlijk hoger ligt dan de actuele markttarieven, loont het volgens de Consumentenbond om eerst bij je eigen bank te informeren naar interne oversluiting, en pas daarna breder te vergelijken.
De resterende rentevaste periode weegt zwaarder dan veel huiseigenaren denken. Zit je nog vijf jaar vast tegen een hoge rente, dan loop je vijf jaar lang onnodig verlies op. Zit je nog een paar maanden vast, dan is wachten vaak slimmer: de boeterente daalt naarmate het einde van de rentevaste periode nadert, terwijl het rentevoordeel nauwelijks verandert.
Je doel bepaalt ook de aanpak. Wil je alleen lagere maandlasten, dan is een simpele rentevergelijking voldoende. Wil je je hypotheek verhogen voor een verbouwing of de aankoop van een tweede woning, dan komt er een nieuwe toetsing bij:
- De nieuwe geldverstrekker toetst je inkomen, vaste lasten en de waarde van je woning opnieuw.
- Een verhoging kan de maximale leensom beïnvloeden, ook als je huidige hypotheek allang binnen de norm valt.
- Bij een lagere WOZ-waarde dan bij aankoop kan een hogere rente-opslag ontstaan door een ongunstigere loan to value.
Welke kosten horen bij oversluiten en welke zijn aftrekbaar?
Oversluiten brengt meer kostenposten met zich mee dan de meeste huiseigenaren vooraf inschatten. De grootste post is meestal de boeterente, maar daarnaast komen er advies, notaris, taxatie en soms NHG-kosten bij.
- Boeterente (vergoeding voor vervroegd aflossen): vaak de grootste kostenpost, berekend door je huidige verstrekker.
- Advieskosten: de vergoeding voor je hypotheekadviseur, meestal een vast bedrag of een percentage van de leensom.
- Notariskosten: nodig voor de nieuwe hypotheekakte, indicatief tussen de € 600 en € 1.000 volgens Nationale-Nederlanden.
- Taxatiekosten: een nieuwe taxatie van je woning, indicatief rond de € 600.
- NHG-kosten: een eenmalige premie als je een nieuwe hypotheek met Nationale Hypotheek Garantie afsluit.
- Administratiekosten: kleinere posten die de nieuwe verstrekker in rekening kan brengen.
Pro-tip: Vraag altijd een gespecificeerde offerte op, geen totaalbedrag. Zo zie je precies welke post het zwaarst weegt en waar nog ruimte voor onderhandeling zit.
Fiscaal is er goed nieuws: advies, notaris, taxatie en de boeterente zijn onder voorwaarden aftrekbaar in het jaar van betaling, mits de nieuwe lening een eigenwoningschuld betreft, meldt de Belastingdienst. Financier je die kosten mee in de hypotheek, dan is de rente over dat meegefinancierde deel niet aftrekbaar. Dat verschil kan je terugverdientijd flink beïnvloeden, want een niet-aftrekbare rentelast weegt zwaarder dan een eenmalige, aftrekbare kostenpost.
Verzamel alle facturen en offertes in één overzicht voordat je gaat rekenen. Zo voorkom je dat je een kostenpost vergeet of dubbel telt in je terugverdientijd.
Boeterente bij oversluiten: berekening en onderhandelingsruimte
Boeterente is de vergoeding die je bank rekent voor het renteverlies dat ze lijdt als jij eerder aflost dan afgesproken. De bank had jouw geld tegen een vaste rente uitgezet en moet dat bedrag nu opnieuw wegzetten, vaak tegen een lagere marktrente. Dat verschil, vermenigvuldigd met de resterende looptijd van je rentevaste periode, vormt de kern van de berekening.
Hoe hoger het renteverschil en hoe langer je rentevaste periode nog loopt, hoe hoger de boeterente. Banken moeten transparant zijn over hoe ze tot dat bedrag komen, bevestigt SNS Bank in haar uitleg over de kostenopbouw. Vraag daarom altijd een schriftelijke specificatie op: welke rente is als vergelijkingsrente gebruikt, en over welke periode is gerekend?
Dat verlaagt de grondslag waarover de boeterente wordt berekend. Ook kun je vragen of de boeterente verrekend mag worden in de nieuwe hypotheekrente in plaats van als eenmalig bedrag, wat gevolgen heeft voor de renteaftrek.
Interne oversluiting versus overstap naar een andere geldverstrekker
Bij interne oversluiting wijzig je de voorwaarden binnen je bestaande hypotheek bij je huidige verstrekker. Bij een overstap sluit je een geheel nieuwe hypotheek af bij een andere partij. Beide routes hebben duidelijke voor en nadelen.
- Interne oversluiting: vaak geen nieuwe hypotheekakte nodig, dus lagere notariskosten en meestal een snellere afhandeling. Het nadeel is dat je onderhandelingsruimte beperkt blijft: je bank heeft geen prikkel om onder de marktrente te duiken.
- Overstap naar een andere aanbieder: kan een lagere rente opleveren, zeker als concurrenten scherper prijzen. Daar staat tegenover dat je opnieuw een volledige hypotheekaanvraag doorloopt, inclusief notaris, taxatie en een nieuwe inkomenstoets.
Interne oversluiting is volgens de AFM vaak de snellere en goedkopere route wanneer het renteverschil beperkt is en je vooral lagere maandlasten wilt zonder je hypotheek te verhogen. Wil je juist een aanzienlijk lagere rente of andere voorwaarden die je huidige bank niet biedt, dan loont een bredere marktvergelijking al snel de extra moeite en kosten.
Terugverdientijd berekenen: rekenmethode en voorbeeld
De terugverdientijd is de tijd die nodig is om je oversluitkosten terug te winnen via lagere maandlasten. Zonder die berekening weet je niet of oversluiten een besparing of een verliespost wordt.
- Bepaal de totale oversluitkosten. Tel boeterente, notaris, taxatie en advieskosten bij elkaar op.
- Bepaal de maandelijkse rentebesparing. Trek de nieuwe rente af van de oude rente en vermenigvuldig dat percentage met je uitstaande hypotheekschuld, gedeeld door twaalf.
- Deel de kosten door de maandelijkse besparing. De formule is: terugverdientijd = totale oversluitkosten ÷ maandelijkse rentebesparing.
- Toets de uitkomst aan je nieuwe rentevaste periode. Verdien je de kosten terug binnen die periode, dan is oversluiten financieel logisch.
Een rekenvoorbeeld maakt dit concreet.
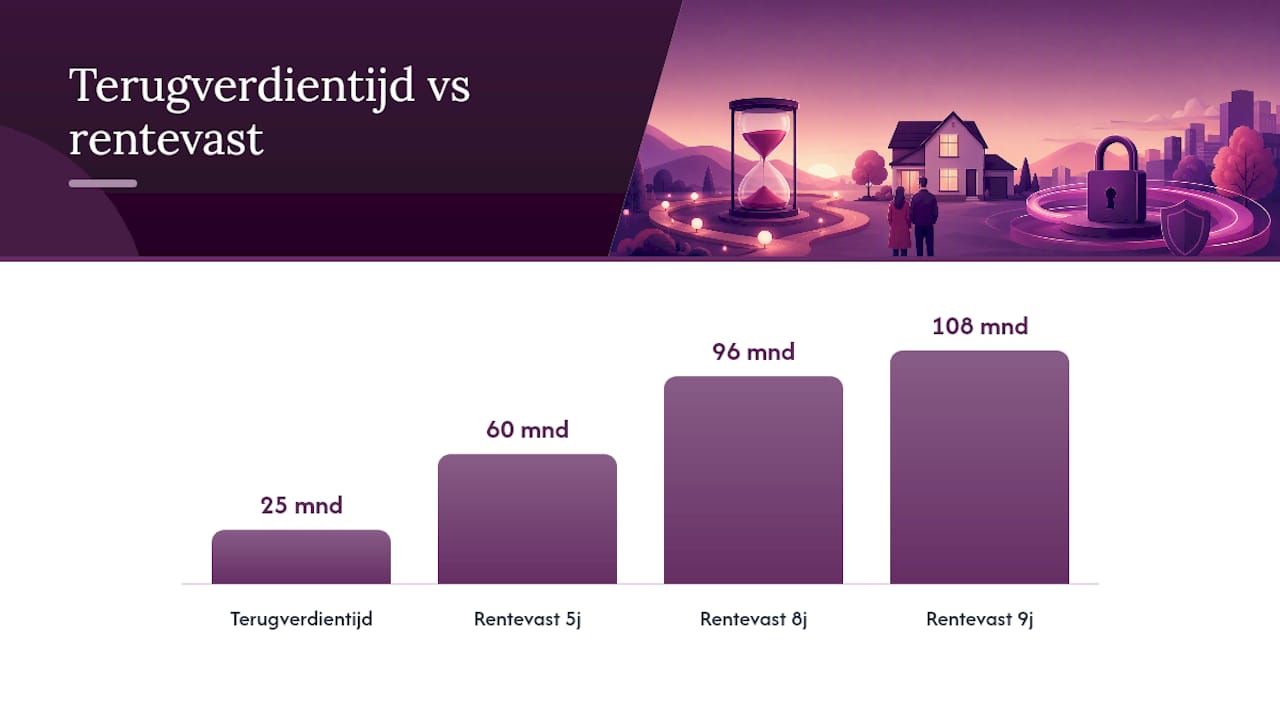
Met een maandelijkse besparing van € 300 kom je op een terugverdientijd van ongeveer 25 maanden (€ 7.400 gedeeld door € 300). Sluit je de nieuwe hypotheek vast voor een langere rentevaste periode, dan verdien je de kosten binnen die periode terug en profiteer je daarna van besparing. Was de terugverdientijd acht of negen jaar geweest bij een rentevaste periode van vijf jaar, dan had oversluiten financieel weinig zin gehad.
Hoe pak je het oversluiten van je hypotheek praktisch aan?
Zodra de rekensom positief uitvalt, is de uitvoering vooral een kwestie van de juiste volgorde aanhouden.
- Verzamel je hypotheekgegevens. Je huidige hypotheekoverzicht, de polis, je inkomensgegevens en de actuele WOZ-waarde van je woning.
- Vraag offertes op. Zowel bij je eigen bank voor interne oversluiting als bij één of twee andere geldverstrekkers.
- Laat de berekening controleren. Een adviseur toetst of de terugverdientijd klopt en of er posten ontbreken, iets wat losse online rekentools volgens de AFM regelmatig missen.
- Maak je keuze. Kies voor interne oversluiting, overstap, of afzien van oversluiten op basis van de uitkomst.
- Rond af bij de notaris. Bij een overstap naar een andere aanbieder is een nieuwe hypotheekakte nodig; bij interne oversluiting is dit vaak niet het geval.
Stel je adviseur in ieder geval deze vragen: hoe is de boeterente exact berekend, wat gebeurt er met bestaande opbouwverzekeringen of overlijdensrisicoverzekeringen, en wat zijn de gevolgen als je de kosten meefinanciert in de nieuwe hypotheek?
Wanneer is onafhankelijk hypotheekadvies noodzakelijk?
Zelf rekenen is prima voor een eenvoudige situatie: één hypotheek, één rente, geen bijzonderheden. Bij complicaties verdient professioneel advies zich snel terug. Denk aan een hypotheek gekoppeld aan een opbouwverzekering, een situatie als zzp’er of DGA met wisselend inkomen, of het meefinancieren van oversluitkosten waarbij de fiscale gevolgen lastig te doorzien zijn.
Er zijn adviseurs die volledig onafhankelijk adviseren, zonder binding aan een specifieke bank of verzekeraar. Dit betekent een objectieve vergelijking waarin alleen jouw belang meetelt, niet een provisiedoel. Klanten waarderen vaak een snelle, vakkundige begeleiding waarbij het hele traject soms binnen drie weken geregeld is.
Waarom voorzichtigheid bij oversluiten geboden blijft
De grootste valkuil bij oversluiten is kijken naar de maandlasten in plaats van naar de totale kosten. Een lagere maandlast voelt goed, maar als de boeterente en bijkomende kosten hoger zijn dan het cumulatieve voordeel binnen je nieuwe rentevaste periode, verlies je uiteindelijk geld.
Vraag altijd om een schriftelijke, reproduceerbare berekening van de boeterente en de terugverdientijd, niet alleen een mondelinge toezegging. Bewaar elke offerte en berekening in je eigen dossier. Zo kun je later controleren of de adviseur werkelijk rekening hield met alle kostenposten, en heb je iets in handen als de uitkomst achteraf tegenvalt.
— Ruben
Hulp nodig bij de beslissing om je hypotheek over te sluiten?
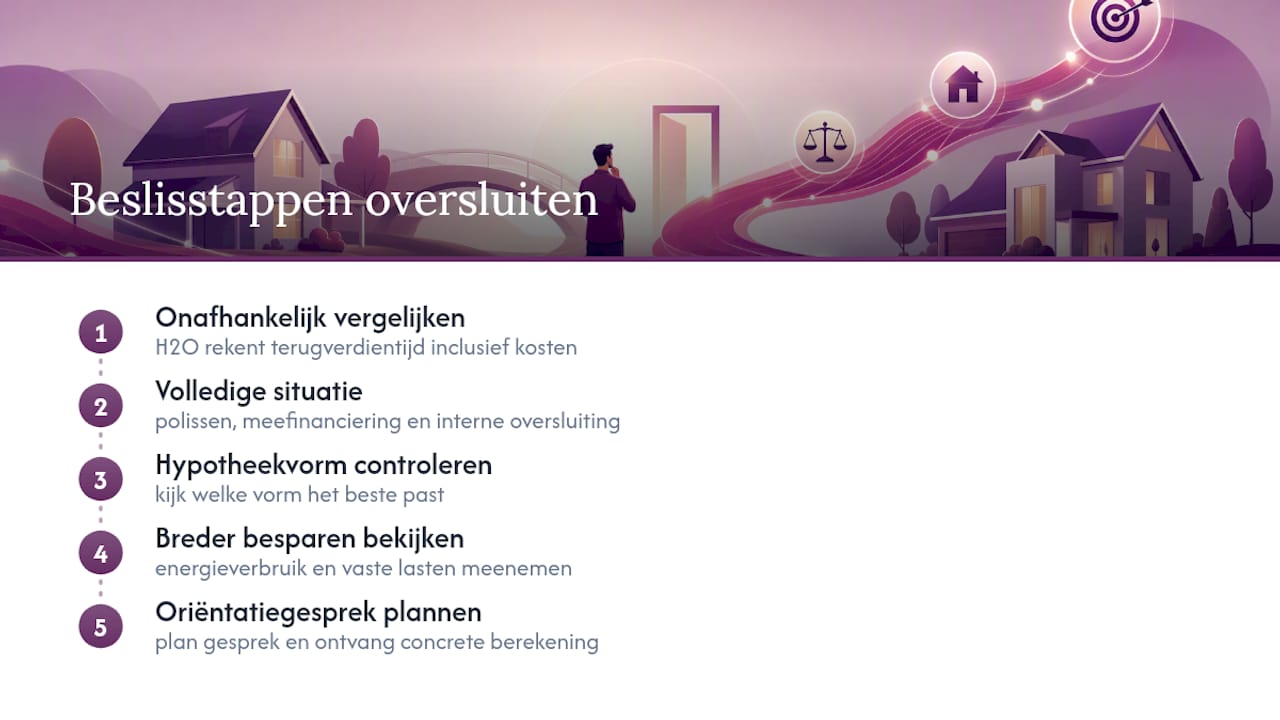
H2O Assurantiën en Hypotheken vergelijkt jouw huidige hypotheek onafhankelijk met het actuele aanbod, zonder binding aan één bank, en rekent voor jou de exacte terugverdientijd door inclusief boeterente, notariskosten en fiscale effecten.

Waar een vergelijkingssite je alleen een indicatief bedrag geeft, kijkt H2O naar je volledige situatie: bestaande polissen, eventuele meefinanciering en de vraag of interne oversluiting sneller en goedkoper is dan een overstap. Twijfel je ook over de vorm van je hypotheek, bekijk dan eerst welke hypotheekvormen bij je situatie passen voordat je een nieuwe offerte aanvraagt. Overweeg je bovendien om je vaste lasten breder te verlagen, dan sluit een blik op besparingsmogelijkheden in je energieverbruik goed aan op de besparing die je met oversluiten nastreeft.
Wil je weten of oversluiten in jouw geval loont? Plan een oriëntatiegesprek via de pagina over hypotheek oversluiten in Leeuwarden en ontvang binnen enkele dagen een concrete berekening.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Belastingdienst — kosten oversluiten hypotheek (aftrekbaarheid)
- Consumentenbond — Hypotheek oversluiten
Veelgestelde vragen
Is hypotheek oversluiten verstandig?
Dat hangt af van het renteverschil, de resterende rentevaste periode en de totale kosten. Reken de terugverdientijd uit: verdien je de kosten terug binnen je nieuwe rentevaste periode, dan is oversluiten meestal verstandig.
Wanneer is het een goed moment om mijn hypotheek over te sluiten?
Het beste moment is meestal wanneer je rentevaste periode bijna afloopt en het renteverschil met de huidige markt groot genoeg is om de boeterente en overige kosten binnen een paar jaar terug te verdienen.
Is extra aflossen op je hypotheek even gunstig als oversluiten?
Extra aflossen verlaagt je schuld en dus je toekomstige rentelasten, maar levert geen direct rentevoordeel op zoals oversluiten dat kan doen. Beide strategieën kun je ook combineren: eerst boetevrij aflossen, dan pas oversluiten.
Hoeveel moet je verdienen om een hypotheek van € 350.000 te krijgen?
Dat hangt af van de actuele rentestand, je andere financiële verplichtingen en de geldende inkomensnormen van de geldverstrekker. Vraag H2O om een persoonlijke berekening op basis van je huidige situatie via de pagina over hoeveel hypotheek je kunt krijgen.
Wat kost onafhankelijk advies bij H2O over oversluiten?
De actuele advieskosten staan vermeld op de website van H2O Assurantiën en Hypotheken. Neem contact op voor een persoonlijke berekening van jouw terugverdientijd en de bijbehorende advieskosten.

