
Loan to value, afgekort LTV, is de verhouding tussen je hypotheekbedrag en de waarde van je woning. In Nederland mag je maximaal 100% van de woningwaarde lenen, met één uitzondering: tot 106% als het extra bedrag naar energiebesparende maatregelen gaat. Hoe hoger je LTV, hoe hoger meestal ook je hypotheekrente, omdat de geldverstrekker meer risico loopt. Wil je een gunstiger rentepercentage, dan loont het om je LTV te verlagen met eigen geld of overwaarde.
Kort samengevat:
- De maximale hypotheek op basis van de woningwaarde is in Nederland 100%, met een uitzondering van 106% voor energiebesparende maatregelen, onder strikte voorwaarden.
- De LTV wordt berekend door je hypotheekbedrag te delen door de marktwaarde van de woning, en kan afhankelijk van de waardebepalingstechniek variëren.
- Een lagere LTV leidt meestal tot een gunstiger rente, omdat banken minder risico lopen bij een lagere verhouding.
- Eigen geld of overwaarde inbrengen verlaagt direct je LTV en kan je rentevoordeel opleveren, maar niet kosten koper of taxatiekosten.
- Voor 2026 wordt de extra leenruimte voor zeer energiezuinige woningen meer beperkt, vooral voor woningen met het hoogste energielabel A++±label.
Inhoudsopgave
- Wat is loan to value en welke wettelijke limiet geldt in Nederland?
- Hoe bereken je jouw loan to value hypotheek?
- Waarom bepaalt jouw LTV de hoogte van de hypotheekrente?
- Kun je met eigen geld of overwaarde je LTV verlagen?
- Wat verandert er in 2026 voor de 106%-regeling bij verduurzaming?
- Wat moet je weten over LTV bij oversluiten van je hypotheek?
- Hoe helpt een onafhankelijk adviseur bij jouw LTV-vraagstuk?
- Wat de cijfers je niet vertellen over LTV
- Plan een adviesgesprek over jouw hypotheeksituatie
- Kernbronnen voor jouw LTV-berekening
- Bronnen
- Veelgestelde vragen
Wat is loan to value en welke wettelijke limiet geldt in Nederland?
De LTV-regel bepaalt hoeveel hypotheek je maximaal kunt krijgen ten opzichte van de waarde van je woning. Sinds 2018 staat de norm vast op 100% van de marktwaarde. Je kunt dus in de regel niet meer lenen dan je huis waard is, tenzij je een specifieke uitzondering benut.
Die uitzondering heet de 106%-regel, onderdeel van de Tijdelijke regeling hypothecair krediet (TRHK). Deze regeling bepaalt niet alleen de LTV-grens, maar ook de inkomenscriteria waarmee geldverstrekkers je maximale hypotheek toetsen. Het extra deel boven de 100% mag uitsluitend worden gebruikt voor energiebesparende voorzieningen, niet voor een keuken, verbouwing of andere wensen.
De regeling werkt zo in de praktijk:
- Standaardgrens: je leent maximaal 100% van de getaxeerde of modelmatig vastgestelde woningwaarde.
- Verruimde grens: tot 106%, waarbij het meerdere boven 100% verplicht wordt besteed aan isolatie, een warmtepomp, zonnepanelen of vergelijkbare maatregelen.
- Geen vrije besteding: je kunt het extra bedrag niet gebruiken voor meubels, een verbouwing zonder energiedoel of aflossing van andere schulden.
- Onderbouwing vereist: offertes en een technische omschrijving van de maatregelen moeten bij de aanvraag worden aangeleverd.
Een voorbeeld maakt het concreet. Koop je een woning van € 300.000 en wil je € 15.000 extra lenen voor zonnepanelen en isolatie? De maximale hypotheek op basis van woningwaarde is strikter dan veel kopers verwachten.
Hoe bereken je jouw loan to value hypotheek?
Het lastige zit niet in het rekenwerk, maar in het bepalen van die marktwaarde.
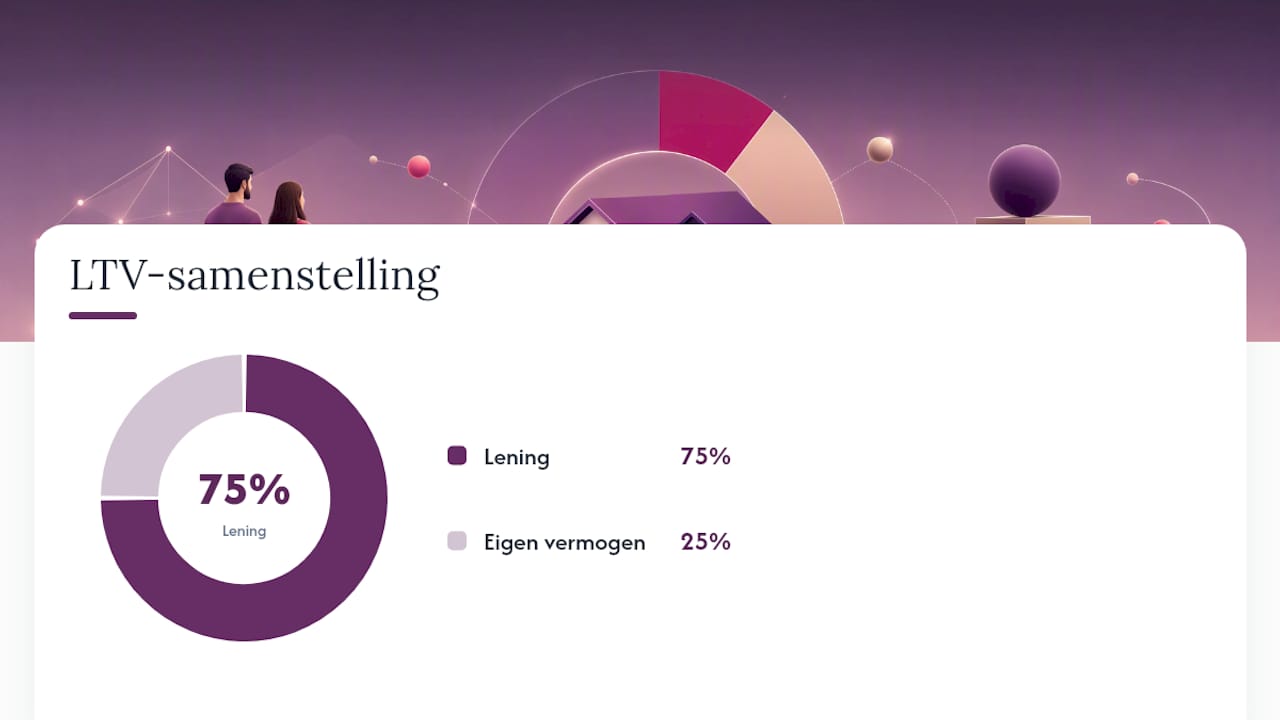
Daarvoor bestaan twee methoden. Een modelmatige waardebepaling gebruikt data uit onder meer het Kadaster en vergelijkbare verkoopcijfers om snel een indicatie te geven. Een NWWI-taxatie is een fysieke beoordeling door een erkend taxateur en geldt als de formele, bindende waarde. Geldverstrekkers accepteren een modelmatige waardering vaak tot een bepaalde LTV-grens, maar schakelen bij twijfel of een hogere lening alsnog over op een volledige taxatie.
Zo werkt de berekening in de praktijk:
- Bepaal je actuele hypotheeksaldo, bijvoorbeeld € 240.000.
- Vraag een modelmatige waardebepaling of taxatie aan; stel dat de woning € 320.000 waard is.
- Deel € 240.000 door € 320.000, wat 0,75 oplevert.
- Vermenigvuldig met 100%: je LTV is 75%.
Pro-tip: Laat altijd eerst een modelmatige waardebepaling uitvoeren voordat je een dure taxatie aanvraagt. Zit je daarmee ruim onder de gewenste LTV-grens, dan bespaar je taxatiekosten; zit je er net tegenaan, dan weet je vroeg dat een volledige taxatie nodig is.
Waarom bepaalt jouw LTV de hoogte van de hypotheekrente?
Een lagere LTV betekent meestal een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt als de woning ooit gedwongen verkocht moet worden. Bij een hoge LTV is de kans groter dat de verkoopopbrengst de restschuld niet volledig dekt, en dat rekenen banken door in een risico-opslag.
LTV is echter niet de enige knop waaraan gedraaid wordt. Ook deze factoren spelen mee:
- NHG-grens: blijf je onder de kostengrens van de Nationale Hypotheek Garantie, dan geldt vaak een extra rentekorting.
- Inkomen en financieringslastpercentage: hoe de bank je maximale maandlast berekent, bepaalt mede het risicoprofiel.
- Hypotheekvorm: een annuïteitenhypotheek bouwt sneller aflossing op dan een aflossingsvrije hypotheek, wat de LTV over tijd anders laat verlopen.
- Rentevaste periode: langere rentevastperiodes kennen doorgaans een andere opslagstructuur dan korte periodes.
Verlaag je jouw LTV door extra eigen geld in te leggen, dan kun je in een lagere klasse terechtkomen en direct profiteren van een gunstiger tarief. De renteopbouw bij verschillende LTV-niveaus verschilt per geldverstrekker, dus vergelijken loont.
Kun je met eigen geld of overwaarde je LTV verlagen?
Eigen geld inbrengen is de meest directe manier om je LTV te verlagen. Let wel op wat wel en niet meetelt: kosten koper en taxatiekosten verlagen je LTV niet, omdat ze los staan van de hypotheeksom ten opzichte van de woningwaarde. Alleen een extra storting die het hypotheekbedrag zelf verlaagt, drukt je LTV echt.
Heb je een woning met overwaarde, dan ontstaan er andere mogelijkheden:
- Overwaarde berekenen doe je door de actuele woningwaarde te verminderen met je resterende hypotheekschuld.
- Opnemen bij oversluiten kan die overwaarde gebruiken voor bijvoorbeeld een verbouwing, maar verhoogt tegelijk je hypotheeksaldo.
- Risico van opname: een hogere hypotheek na opname van overwaarde duwt je LTV weer omhoog, wat kan leiden tot een hogere rente of een strengere acceptatietoets.
Wie overwaarde wil opnemen, doet er goed aan eerst te laten uitrekenen wat dat voor de nieuwe LTV en maandlast betekent, voordat de aanvraag de deur uitgaat.
Wat verandert er in 2026 voor de 106%-regeling bij verduurzaming?
Isolatie, een warmtepomp en HR++ of triple glas komen doorgaans in aanmerking, mits onderbouwd met offertes. Kleinere ingrepen zonder aantoonbaar energie-effect vallen vaak buiten de regeling.
Voor 2026 is er een aanscherping: extreem energiezuinige woningen met een A++±label krijgen geen extra leenruimte meer via deze route, omdat het Nibud-advies voor hypotheeknormen 2026 die extra ruimte voor deze categorie afbouwt. De redenering is dat woningen die al zeer energiezuinig zijn, minder verbetering meer kunnen boeken en dus minder aanleiding geven voor extra financiering.
- Verzamel offertes en technische omschrijvingen vóór je de aanvraag indient.
- Check of jouw maatregel op de erkende lijst van energiebesparende voorzieningen staat.
- Houd rekening met een strenger label-criterium als je woning al zeer energiezuinig is.
Pro-tip: Vraag bij je adviesgesprek expliciet welke maatregelen in jouw situatie nog wél extra leenruimte opleveren onder de regels van 2026. Dat voorkomt een teleurstelling na het indienen van de offertes.
Wat moet je weten over LTV bij oversluiten van je hypotheek?
Bij oversluiten draait alles om de actuele waarde van je woning, niet om de waarde bij aankoop. Een modelmatige waardebepaling geeft een snelle eerste indicatie, maar bij een lage of grensgevallige LTV is een NWWI-taxatie vaak nodig om de geldverstrekker te overtuigen.
Een paar strategieën maken het verschil bij oversluiten:
- Vraag eerst een modelmatige waardebepaling aan om te zien waar je ongeveer staat.
- Overweeg extra aflossen vóór de oversluiting als je LTV net boven een gunstige risicogrens uitkomt.
- Kies het juiste moment: een gestegen woningwaarde verlaagt je LTV automatisch, zonder dat je extra hoeft af te lossen.
- Laat je leencapaciteit opnieuw doorrekenen met de actuele financieringslastpercentages.
De Nibud-financieringslastpercentages voor 2026 zijn afgerond op 0,1%, wat kleine schommelingen in inkomen minder invloed geeft op je leencapaciteit.
Hoe helpt een onafhankelijk adviseur bij jouw LTV-vraagstuk?
H2o-assurantien rekent je LTV en leencapaciteit door, bereidt de juiste waardebepaling voor en adviseert of oversluiten of verduurzamen financieel voordeel oplevert. Klanten die een concreet plan aanleveren, kunnen het traject doorgaans binnen enkele weken afronden. Neem alvorens het gesprek je hypotheekoverzicht, een recente WOZ-waarde en eventuele verduurzamingsoffertes mee.
Wat de cijfers je niet vertellen over LTV
De meeste uitleg over loan to value stopt bij de formule en de wettelijke grens, en dat is precies waar het misgaat. LTV is een momentopname, geen vast gegeven. Je hypotheeksaldo daalt elke maand een beetje, terwijl de woningwaarde kan stijgen of dalen door de markt, los van wat jij doet. Wie zijn LTV één keer berekent bij aankoop en er nooit meer naar kijkt, laat kansen liggen om tussentijds naar een lagere risicoklasse en dus een gunstiger rente te schuiven.
Het is geen extra hypotheekruimte die je vrij kunt inzetten, maar een strak afgebakend potje voor verduurzaming met verplichte onderbouwing.
Wat ik lezers zou aanraden: kijk niet alleen naar de LTV-grens, maar naar de combinatie met je financieringslastpercentage. Nibud wijst er terecht op dat betaalbaarheid uiteindelijk meer over je inkomen gaat dan over de verhouding tot de woningwaarde. Begin daar, en laat de LTV-berekening je tweede stap zijn, niet je eerste.
— Ruben
Plan een adviesgesprek over jouw hypotheeksituatie
H2o-assurantien is de onafhankelijke tegenhanger van de standaardberekening die je online tegenkomt: waar een online rekentool alleen een grove indicatie geeft, kijkt een adviseur naar jouw exacte LTV, financieringslastpercentage en de vraag of oversluiten of verduurzamen voor jou financieel verstandig is, zonder binding aan één bank of verzekeraar.

Neem voor het eerste gesprek je actuele hypotheekoverzicht, een recente waarde-indicatie van je woning en, als dat relevant is, offertes voor verduurzamingsmaatregelen mee. Op basis daarvan rekent H2o-assurantien binnen korte tijd door wat jouw LTV betekent voor je maximale hypotheek en welke rente realistisch is. Plan een gesprek via de pagina voor hypotheekadvies in Friesland en ontvang binnen enkele weken een helder financieringsplan.
Kernbronnen voor jouw LTV-berekening
Voor wie de regels zelf wil nalezen of doorrekenen, zijn deze bronnen een goed vertrekpunt:
- De officiële uitleg van de 106%-regeling en LTV-grens van Volkshuisvesting Nederland.
- Het Nibud-adviesrapport hypotheeknormen 2026 voor financieringslastpercentages en loonverwachtingen.
- De officiële bekendmaking van de Regeling hypothecair krediet.
- H2O’s eigen hypotheekcalculator om je leenmogelijkheden zelf te verkennen.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Maximale hypotheek op basis van woningwaarde (LTV) — Volkshuisvesting Nederland
- Rapport advies hypotheeknormen 2026 — Nibud
Veelgestelde vragen
Wat is een loan to value precies?
Loan to value is het percentage van de woningwaarde dat je met een hypotheek financiert.
Kan ik een bedrag aan overwaarde opnemen voor mijn hypotheek?
Een adviseur kan dit voor jouw situatie exact doorrekenen, bijvoorbeeld via H2O’s hypotheekadvies.
Wat kost het opnemen van overwaarde per maand?
De maandlast hangt af van het rentepercentage, de looptijd en de gekozen hypotheekvorm, en stijgt naarmate je LTV door de opname toeneemt. Een concrete berekening vraagt inzicht in je actuele hypotheeksaldo en de nieuwe woningwaarde, iets wat je het best laat doorrekenen voordat je een aanvraag indient.

