Bijgewerkt op 5 november 2026 met de NHG-grens voor 2027.
De NHG-grens voor 2027 is € 500.000. Financier je energiebesparende maatregelen mee, dan is het € 530.000. Die bedragen gelden vanaf 1 januari 2027 en de premie blijft 0,4% van het hypotheekbedrag.
De NHG-kostengrens voor 2026 is € 470.000. Koop je een huis met energiebesparende voorzieningen? Dan loopt de grens op tot € 498.200. Daar komt een eenmalige borgtochtprovisie van 0,4% bovenop (zie 0,4%). Belangrijk om te onthouden: onder deze grens blijven betekent niet automatisch dat je de hypotheek ook krijgt. Je geldverstrekker toetst altijd apart op inkomen en lasten.
Kort samengevat:
- Vanaf 1 januari 2027 is de NHG-grens € 500.000, of € 530.000 met energiebesparende maatregelen.
- Voor 2026 stijgt de NHG-kostengrens naar 470.000 euro, met een aanvullende grens van 498.200 euro bij energiebesparende voorzieningen, onder voorwaarde dat het extra bedrag voldoet aan de EBV-regels.
- Alleen het deel van de totale koopsom en verbouwingskosten binnen deze grens krijgt NHG-garantie, tenzij je in aanmerking komt voor de uitzonderingen of de EBV-regeling.
- Boven de grens is geen NHG-garantie meer mogelijk, tenzij je het extra geld voor verduurzaming kunt bewijzen met offertes en een onderbouwd taxatierapport.
- De borgtochtprovisie voor NHG blijft 0,4% van de hypotheek, en de maximale woningwaarde wordt gebaseerd op een vast rekenmodel met gemiddelde verkoopprijzen en opslag van 5%.
- Laat vooraf een volledige kostenspecificatie maken, inclusief verbouwingskosten en eventuele energiebesparende maatregelen. Zo voorkom je verrassingen bij de hypotheekaanvraag.
Inhoudsopgave
- NHG-grens 2027: € 500.000
- Officieel besluit: waarom de NHG-grens naar € 470.000 gaat
- Hogere grens tot € 498.200 bij energiebesparende voorzieningen
- Wat kost NHG in 2026: de borgtochtprovisie berekend
- Waarom binnen de NHG-grens blijven geen garantie op acceptatie is
- Hoe NHG de grens berekent en wat er in 2026 verandert
- Checklist: zo controleer je jouw NHG-geschiktheid vóór je een bod doet
- Hoe H2O je helpt bij NHG-vragen
- Wat de verhoging van de NHG-grens betekent voor kopers
- Snel duidelijkheid over jouw NHG-mogelijkheden
- Bronnen
- Veelgestelde vragen
NHG-grens 2027: € 500.000
NHG maakte op 13 oktober 2026 bekend dat de grens per 1 januari 2027 stijgt. De premie verandert niet.
| 2026 | 2027 | |
|---|---|---|
| NHG-grens | € 470.000 | € 500.000 |
| Met energiebesparende maatregelen | € 498.200 | € 530.000 |
| Premie (borgtochtprovisie) | 0,4% | 0,4% |
De grens is gebaseerd op de gemiddelde koopsommen van de afgelopen 27 maanden, plus 5%, afgerond op een bedrag dat deelbaar is door € 5.000. Daarom stijgt hij mee met de huizenprijzen.
Welke grens geldt voor jou?
Dat hangt af van de datum van je bindende aanbod, dus niet van de datum waarop je het huis koopt. Brengt de geldverstrekker dat aanbod uit op of na 1 januari 2027, dan vallen de regels van 2027 op jouw hypotheek. Koop je dit najaar een huis dat net boven de grens van 2026 uitkomt? Dan kan het schelen wanneer je aanvraag wordt afgerond.
Standaard € 20.000 extra bij energielabel E, F of G
Koop je met NHG een grondgebonden woning met label E, F of G, dan wordt vanaf 2027 standaard € 20.000 extra gefinancierd voor energiebesparende maatregelen. Je kiest zelf wanneer je dat geld besteedt, zolang het binnen twee jaar is. Verplicht is het niet: je mag aangeven dat je het bedrag niet wilt meenemen.
Andere wijzigingen in 2027
- Heeft een woning een hoog funderingsrisico, dan moet de geldverstrekker de verwachte herstelkosten meewegen.
- Voor afgebouwde, direct bewoonbare nieuwbouw- en transformatiewoningen die je met een gewone koopovereenkomst koopt, is een waarborgcertificaat niet meer verplicht.
Wat er verder verandert voor kopers, zetten we op een rij in hypotheek in 2027: wat verandert er.
Officieel besluit: waarom de NHG-grens naar € 470.000 gaat
NHG maakte op 8 oktober 2025 bekend dat de kostengrens per 1 januari 2026 stijgt naar € 470.000. Dat is een directe reactie op de gestegen huizenprijzen: de grens wordt jaarlijks herberekend op basis van de gemiddelde verkoopprijs van woningen.
Voor 2026 verandert er meer dan alleen het bedrag. Vroeger golden er afzonderlijke, hogere grenzen voor bijzondere woonvormen zoals woonwagens. Die uitzonderingen verdwijnen. Vanaf 2026 geldt één uniforme grens voor alle woningtypen, van rijtjeshuis tot tiny house.
Wat betekent dit concreet voor jou als koper?
- Je kunt tot € 470.000 een woning met NHG-garantie financieren, ongeacht het woningtype.
- Boven dat bedrag verlies je de garantie, tenzij je in aanmerking komt voor de EBV-uitzondering.
- De grens geldt voor de totale koopsom plus meegefinancierde verbouwingskosten, niet alleen voor de koopprijs op papier.
Voor huizenkopers in regio’s als Friesland, waar de gemiddelde woningprijs vaak onder de grens blijft, is dit goed nieuws: meer woningen vallen binnen bereik van de garantie.
Hogere grens tot € 498.200 bij energiebesparende voorzieningen
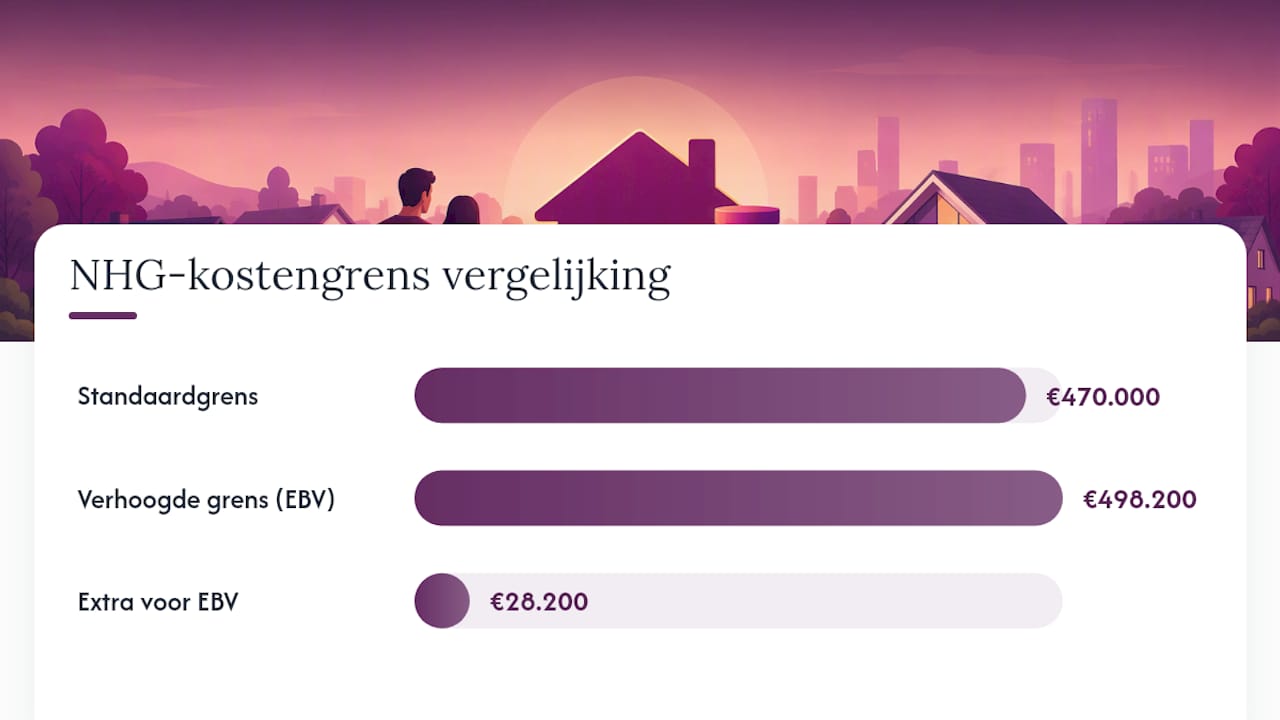
Ga je verduurzamen? Dan mag je tot € 498.200 lenen met NHG. Dat is 6% boven de reguliere grens en specifiek bedoeld voor energiebesparende voorzieningen, afgekort EBV.
Let goed op: alleen het bedrag boven € 470.000 mag je besteden aan verduurzaming. Je kunt dat extra deel niet gebruiken om simpelweg een duurdere woning te kopen. Voorbeelden van toegestane maatregelen zijn:
- Isolatie van dak, gevel of vloer
- Zonnepanelen en zonneboilers
- Een warmtepomp of hybride verwarmingssysteem
- Triple glas of HR++ beglazing
De geldverstrekker vraagt bewijs voordat het geld wordt vrijgegeven, meestal via offertes van de aannemer en een taxatierapport waarin de geplande maatregelen staan. Het bedrag gaat vaak in een bouwdepot en wordt pas uitgekeerd na afronding van de werkzaamheden.
Pro-tip: Vraag je taxateur om de energiebesparende maatregelen expliciet te benoemen in het taxatierapport. Ontbreekt die onderbouwing, dan kan de geldverstrekker de extra ruimte tot € 498.200 weigeren, ook als je plannen prima passen binnen de regels.
Wat kost NHG in 2026: de borgtochtprovisie berekend
Voor de garantie betaal je een eenmalige borgtochtprovisie van 0,4% van het hypotheekbedrag. Dat tarief blijft in 2026 ongewijzigd.
Rekenvoorbeeld: bij een hypotheek van € 300.000 betaal je eenmalig € 1.200 provisie.
De fiscale kant is voor veel kopers minstens zo belangrijk als het bedrag zelf:
- De provisie kan onder voorwaarden aftrekbaar zijn als onderdeel van de kosten voor de eigenwoningschuld. Check de exacte regels bij de Belastingdienst.
- Bij het oversluiten of verhogen van een bestaande NHG-lening gelden afwijkende rekenregels voor de provisie, waardoor het bedrag lager kan uitvallen dan bij een nieuwe hypotheek.
- Laat de berekening altijd controleren door een adviseur, zeker bij een combinatie van oversluiten en verbouwen.
Waarom binnen de NHG-grens blijven geen garantie op acceptatie is
NHG bepaalt alleen de maximale woningwaarde waarvoor de garantie geldt. De vraag of je de hypotheek daadwerkelijk krijgt, ligt bij je geldverstrekker, die los van de NHG-regels zijn eigen acceptatiecriteria toepast.
De belangrijkste toetscriteria zijn:
- Je inkomen en de stabiliteit daarvan (vast contract, zzp-inkomen over meerdere jaren, DGA-salaris).
- Vaste lasten zoals lopende leningen, alimentatie en leasecontracten.
- Een eventuele studieschuld, die je maximale leenruimte verlaagt ongeacht de NHG-grens.
- De gekozen hypotheekvorm en de bijbehorende maandlasten.
- Taxatiewaarde en bouwkundige staat van de woning.
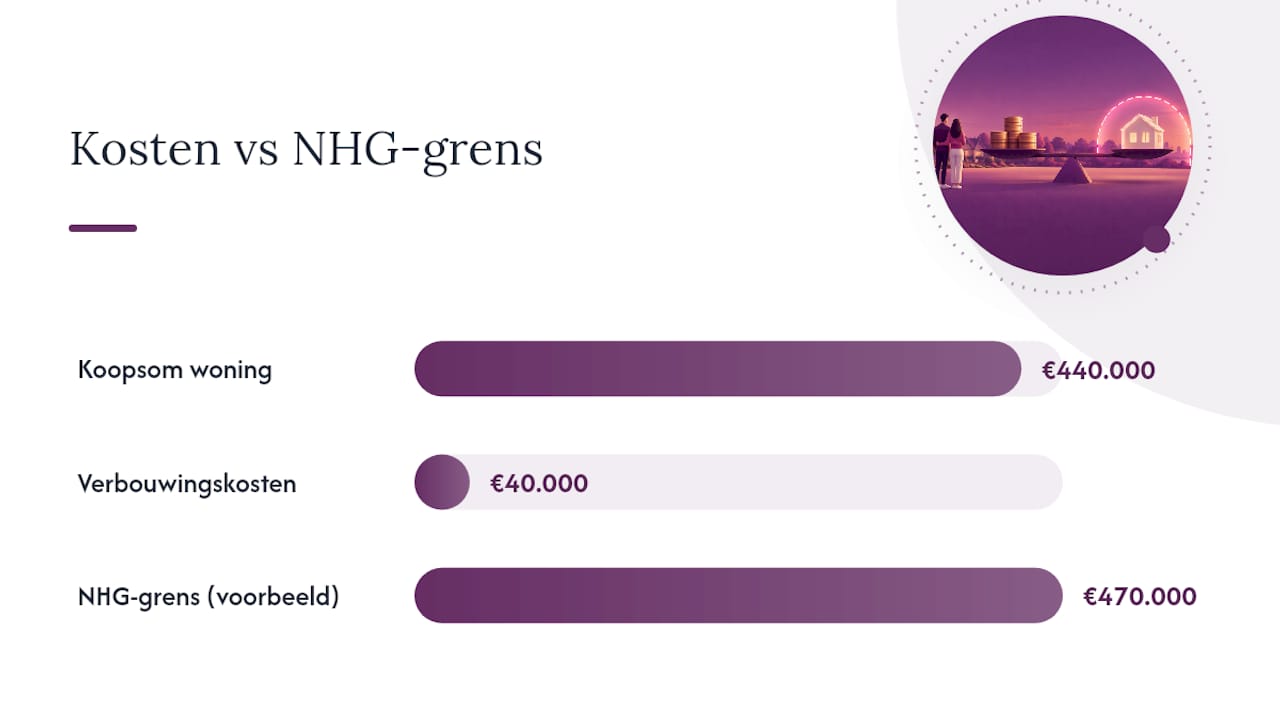
Een veelgemaakte fout: kopers rekenen alleen met de koopsom en vergeten de verbouwingskosten mee te tellen. Koop je een woning van € 440.000 en wil je € 40.000 verbouwen zonder EBV-bestemming? Dan kom je boven de € 470.000 uit en verlies je de garantie voor het volledige bedrag, niet alleen voor het meerdere.
Pro-tip: Laat een adviseur de volledige kostengrens, inclusief verbouwing en bijkomende kosten, doorrekenen vóórdat je een bod uitbrengt. Achteraf ontdekken dat je net over de grens zit, is een van de duurste verrassingen bij het kopen van een huis.
Wil je weten hoeveel je precies kunt lenen? Bekijk hoeveel hypotheek je in 2026 kunt krijgen voordat je verder zoekt.
Hoe NHG de grens berekent en wat er in 2026 verandert
De NHG-grens komt niet uit de lucht vallen. Sinds 2023 gebruikt NHG een vaste rekenmethode, en die methode blijft ook in 2026 gelden:
- NHG neemt het gemiddelde van de maandelijkse verkoopprijzen van woningen over de afgelopen 27 maanden.
- Op dat gemiddelde komt een opslag van 5%.
- Het resultaat wordt afgerond op een bedrag dat deelbaar is door € 5.000, zodat de grens overzichtelijk blijft.
- Voor de EBV-uitzondering komt daar nog eens 6% bovenop.
Verwar de NHG-grens niet met de betaalbaarheidsgrens. Die staat voor 2026 op € 420.000 en is een apart, beleidsmatig bedrag bedoeld om betaalbaarheid voor huishoudens tot twee keer modaal te bewaken. De twee grenzen worden los van elkaar vastgesteld en dienen een ander doel.
Sluit je je hypotheek af rond de jaarwisseling? Dan geldt altijd het reglement dat van toepassing was op het moment van het bindend aanbod, niet de datum van je bod op de woning.
Checklist: zo controleer je jouw NHG-geschiktheid vóór je een bod doet
Voordat je een bod uitbrengt, loop je deze stappen door:
- Tel de totale kostengrens op. Koopsom plus verbouwingskosten, niet alleen de vraagprijs.
- Bepaal of je EBV nodig hebt. Wil je verduurzamen boven de € 470.000? Reken dan met de grens van € 498.200 en verzamel offertes.
- Plan de taxatie op tijd. Zeker bij EBV moet het taxatierapport de energiebesparende maatregelen benoemen.
- Reken de borgtochtprovisie van 0,4% mee in je totale kosten koper.
- Laat de geldverstrekker vroeg toetsen op inkomen, lasten en eventuele studieschuld.
- Schakel een adviseur in voordat je tekent, zodat fouten in de berekening niet pas bij de notaris naar boven komen.
De meest gemaakte fout is simpel: kopers checken alleen de koopprijs tegen de grens en vergeten bijkomende kosten of een studieschuld mee te nemen. Zorg dat je geldverstrekker vroeg in het proces alle documenten krijgt: loonstroken, jaaropgaven, een overzicht van lopende leningen en, bij verduurzaming, offertes van de aannemer.
Pro-tip: Gebruik een hypotheek berekenen tool om vooraf een realistisch beeld te krijgen van je leenruimte, vóórdat je verliefd wordt op een woning die net buiten je budget valt.
Hoe H2O je helpt bij NHG-vragen
Er zijn adviseurs die onafhankelijk adviseren, zonder banden met banken of verzekeraars. Vanuit Leeuwarden en Franeker wordt klanten in Friesland ondersteuning geboden, vaak binnen een paar weken van eerste gesprek tot getekend contract.
Concreet ondersteunt H2O je bij:
- Een NHG-geschiktheidscheck: past jouw situatie binnen de grens van € 470.000 of € 498.200?
- Het doorrekenen van de borgtochtprovisie en de fiscale gevolgen daarvan.
- Onderbouwing van energiebesparende maatregelen richting de geldverstrekker.
- Volledige aanvraagbegeleiding, van eerste berekening tot de notarisakte.
Meer weten over wat NHG precies inhoudt? Lees de uitleg op de pagina over NHG bij een hypotheek.
Wat de verhoging van de NHG-grens betekent voor kopers
De verhoging naar € 470.000 kan starters en doorstromers in regio’s waar woningprijzen net onder die grens liggen helpen om binnen de garantie te vallen.
Wees extra voorzichtig als je een verbouwing meefinanciert zonder duidelijk EBV-plan. Die combinatie duwt dossiers geregeld ongemerkt over de grens. Vraag proactief advies zodra je koopsom en verbouwingsplannen samen richting € 450.000 lopen: dan loont het om vooraf te laten narekenen of je nog binnen de garantie past, in plaats van dat achteraf te ontdekken.
— Erwin
Snel duidelijkheid over jouw NHG-mogelijkheden
Twijfel je of jouw droomwoning binnen de NHG-grens van € 470.000 valt, of heb je verbouwingsplannen die de berekening ingewikkelder maken? H2O rekent dit voor je uit zonder dat er een bank of verzekeraar meekijkt: het advies is 100% onafhankelijk en dus altijd in jouw belang.
Een NHG-check bij H2O bestaat uit een concrete doorrekening van je kostengrens, inclusief verbouwing en eventuele EBV-onderbouwing, plus een heldere berekening van de borgtochtprovisie. Bekijk vooraf wat een compleet hypotheekadviestraject kost en plan een vrijblijvend gesprek. Je kunt binnen enkele weken duidelijkheid krijgen over je hypotheekpositie.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- NHG: NHG-grens in 2027 naar 500.000 euro
- NHG: de belangrijkste wijzigingen voor een hypotheek met NHG in 2027
- NHG: NHG-grens in 2026 vastgesteld op € 470.000
- Rijksoverheid: Maximaal bedrag hypotheek NHG
- Belastingdienst: Eigen woning — aftrekbare kosten
Veelgestelde vragen
Wat is de NHG-grens in 2027?
De NHG-grens is in 2027 € 500.000. Met energiebesparende maatregelen is dat € 530.000. De premie blijft 0,4% van het hypotheekbedrag.
Wanneer gaat de NHG-grens van 2027 in?
De regels van 2027 gelden voor hypotheken waarvoor de geldverstrekker op of na 1 januari 2027 een bindend aanbod uitbrengt.
Moet ik de extra € 20.000 bij energielabel E, F of G gebruiken?
Nee. Bij een grondgebonden woning met label E, F of G wordt het bedrag standaard meegenomen, maar je mag aangeven dat je het niet wilt. Neem je het wel mee, dan heb je twee jaar om het te besteden aan energiebesparende maatregelen.
Hoeveel is de NHG-grens in 2026?
De NHG-kostengrens voor 2026 is € 470.000. Met energiebesparende voorzieningen loopt dat op tot € 498.200.
Wat zijn de voorwaarden voor NHG in 2026?
Je woning moet binnen de kostengrens vallen en je geldverstrekker toetst apart op inkomen, vaste lasten en de staat van de woning. NHG zelf garandeert dus geen automatische acceptatie van je hypotheekaanvraag.
Wat is de betaalbaarheidsgrens in 2026?
De betaalbaarheidsgrens voor 2026 is € 420.000. Dit is een apart beleidsbedrag, los van de NHG-grens, gericht op het waarborgen van betaalbaarheid voor huishoudens tot twee keer modaal inkomen.
Wat zijn de hypotheekregels voor 2026?
Naast de NHG-grens van € 470.000 blijft de borgtochtprovisie 0,4% van het hypotheekbedrag. Ook geldt vanaf 2026 één uniforme NHG-grens voor alle woningtypen, zonder afzonderlijke uitzonderingen voor bijzondere woonvormen.
Wat kost een NHG-check bij H2O?
De kosten voor hypotheekadvies bij H2O variëren per situatie. Bekijk de exacte tarieven op de pagina met adviestarieven.