
Ontslag uit hoofdelijke aansprakelijkheid is mogelijk, maar nooit automatisch: de geldverstrekker toetst eerst of de achterblijvende partner de hypotheek alleen kan dragen. Een echtscheidingsconvenant verandert daar niets aan, want de bank is daar geen partij bij. Wil je dit traject starten? Maak dan zo snel mogelijk een afspraak met een hypotheekadviseur, die de aanvraag namens jou indient en het dossier compleet maakt.
Kort samengevat:
- Banken beoordelen het ontslag uit hoofdelijke aansprakelijkheid op basis van actuele leennormen en niet op basis van het convenant dat partners ondertekenen.
- Een formele aanvraag inclusief compleet dossier kan de wachttijd meestal verkorten tot drie weken, mits alle benodigde documenten tijdig worden aangeleverd.
- Als de bank weigert, kan een schriftelijke motivatie vragen, een klacht indienen bij Kifid, of mogelijk de woning verkopen om de aansprakelijkheid te laten vervallen.
- Het aanvragen van ontslag wordt bemoeilijkt door striktere toetscriteria en ontbreekt soms de juiste documenten, waardoor het essentieel is een goede voorbereiding.
- Ontslag uit hoofdelijke aansprakelijkheid beperkt zich tot de hypotheek; schuldsanering betreft een veel breder financieel traject en is niet hetzelfde.
Inhoudsopgave
- Wat betekent ontslag uit hoofdelijke aansprakelijkheid precies?
- Stappenplan: zo vraag je ontslag uit hoofdelijke aansprakelijkheid aan
- Wat toetsen banken bij een aanvraag tot ontslag?
- Kosten en doorlooptijd van de aanvraag
- Wat als de bank weigert: rechten, Kifid en alternatieven
- Praktische checklist: wat heb je nodig voor de aanvraag?
- Wanneer moet u nu actie nemen, en wanneer kan wachten slimmer zijn?
- Verschil tussen ontslag uit hoofdelijke aansprakelijkheid en volledige schuldsanering
- Waar wij bij H2O tegenaan lopen: het perspectief van Ruben
- Hoe H2O je helpt bij ontslag uit hoofdelijke aansprakelijkheid
- Bronnen
Wat betekent ontslag uit hoofdelijke aansprakelijkheid precies?
Bij een gezamenlijke hypotheek zijn beide partners hoofdelijk aansprakelijk. Dat betekent dat de bank bij wanbetaling het volledige bedrag mag opeisen bij elke schuldenaar afzonderlijk, ongeacht wie er nog in de woning woont. Ontslag uit hoofdelijke aansprakelijkheid haalt één van beide namen van de hypotheekakte, waardoor die persoon volledig los komt te staan van de schuld. De achterblijvende partner draagt de hypotheek dan alleen, financieel en juridisch.
Het grootste misverstand ontstaat rond het echtscheidingsconvenant. Veel ex-partners denken dat afspraken die zij samen vastleggen automatisch bindend zijn voor de bank. Dat is niet zo: de bank staat buiten dat convenant en beslist zelf of ontslag verantwoord is. Zonder een aparte, formele aanvraag bij de geldverstrekker blijft de vertrekkende partner dus gewoon medeschuldenaar, wat maanden of jaren na de scheiding nog tot vervelende verrassingen kan leiden.
Ontslag heeft ook gevolgen buiten de hypotheekschuld zelf:
- De leencapaciteit van de vertrekkende partner verbetert direct, omdat de oude hypotheek niet langer meetelt bij een nieuwe aanvraag.
- De hypotheekrenteaftrek verschuift volledig naar de blijvende eigenaar, wat gevolgen heeft voor de belastingaangifte van beide partijen.
- Eventuele overwaarde of restschuld moet vaak apart verrekend worden, los van het ontslagtraject.
Stappenplan: zo vraag je ontslag uit hoofdelijke aansprakelijkheid aan
Een aanvraag verloopt in een vaste volgorde, en overslaan van een stap kost meestal alleen maar tijd.
- Situatie vaststellen. Bepaal samen wie in de woning blijft en wat er met eventuele overwaarde gebeurt.
- Adviseur inschakelen. Een onafhankelijk hypotheekadviseur berekent vooraf of de achterblijvende partner de toets waarschijnlijk doorstaat.
- Aanvraag indienen bij de geldverstrekker. De adviseur stuurt het dossier met inkomensgegevens, convenant en hypotheekgegevens in.
- Banktoets. De bank beoordeelt draagkracht, leennormen en eventuele NHG-voorwaarden.
- Notariële afhandeling. Bij goedkeuring past de notaris de hypotheekakte aan en wordt het ontslag officieel vastgelegd.
Wie welke documenten levert, spreek je vooraf met je adviseur af, maar de achterblijvende partner draagt meestal de administratie en advieskosten, omdat die partij belang heeft bij een snelle afhandeling. Vraagt de bank om aanvullende zekerheden, zoals een extra aflossing of een borgstelling van familie, dan is het zaak dat meteen met je adviseur te bespreken. Uitstel vergroot vaak alleen de onzekerheid.
Pro-tip: Lever bij de eerste aanvraag direct een compleet dossier aan, met werkgeversverklaring, recente jaaropgaven en alimentatieafspraken. Een onvolledig dossier is de meest voorkomende reden dat een aanvraag onnodig vertraging oploopt.
Wat toetsen banken bij een aanvraag tot ontslag?
De bank toetst niet aan de normen van destijds, maar aan de leennormen die nu gelden. Dat is precies waarom een aanvraag soms mislukt, ook al is er jarenlang netjes betaald: geldverstrekkers toetsen aan actuele leennormen en Nibud-richtlijnen, die vaak strenger zijn dan de normen bij het afsluiten van de oorspronkelijke hypotheek.
Concreet kijkt de bank naar:
- Vast en variabel inkomen, inclusief eventuele partneralimentatie of kinderalimentatie die je ontvangt.
- Lopende verplichtingen zoals andere leningen, studieschulden of doorlopende kredieten.
- De hoogte van de resterende hypotheekschuld ten opzichte van de woningwaarde.
- Vaste lasten die meetellen in de Nibud-normen, zoals zorgpremie en gezinssamenstelling.
Heb je nog een studieschuld die meetelt in de toets? Dan is het slim om vooraf te laten uitrekenen hoe zwaar die meetelt bij de draagkrachtberekening. In specifieke situaties biedt NHG een aanvullende regeling, zoals een eenmalige deelaflossing waarmee een woning behouden kan blijven bij een tijdelijk inkomenstekort.
Kosten en doorlooptijd van de aanvraag
Reken op een aantal vaste kostenposten, ook al verschillen de exacte bedragen per geldverstrekker:
- Administratiekosten bij de bank voor het wijzigen van de hypotheekakte.
- Advieskosten van de hypotheekadviseur die de aanvraag begeleidt.
- Notariskosten voor het opstellen van de nieuwe akte.
- Eventuele taxatiekosten, als de bank een actuele waardebepaling van de woning eist.
Deze kosten liggen doorgaans bij de partij die de woning behoudt, al kunnen ex-partners onderling andere afspraken maken. Qua tijd geldt: veel dossiers nemen tussen de acht en dertien weken in beslag, maar bij een onvolledig dossier of extra zekerheidseisen kan dat flink oplopen.
Wat als de bank weigert: rechten, Kifid en alternatieven
Een bank is niet verplicht ontslag te verlenen, maar mag ook niet zomaar weigeren. Kifid toetst weigeringen aan redelijkheid en billijkheid en kan een afwijzing onredelijk vinden als de bank onvoldoende heeft gemotiveerd waarom de draagkracht ontoereikend zou zijn.
Voel je je onterecht afgewezen, dan zijn dit je opties:
- Vraag de bank om een schriftelijke, onderbouwde motivering van de weigering.
- Dien een klacht in bij de bank zelf, en escaleer bij aanhoudend onbevredigend antwoord naar Kifid.
- Overweeg als alternatief de woning te verkopen, zodat de hoofdelijke aansprakelijkheid vanzelf vervalt.
- Laat de hoofdelijke aansprakelijkheid tijdelijk in stand en herzie de aanvraag zodra het inkomen van de blijvende partner verbetert.
Een rechtszaak uit 2025 laat zien hoe breed hoofdelijke aansprakelijkheid kan uitpakken: die zaak ging over vennoten, maar toont dat aansprakelijkheid ook na uittreden kan blijven bestaan als er geen formele afwikkeling volgt, zoals blijkt uit deze rechtspraakvoorbeeld. Voor hypotheken geldt dezelfde logica: zonder officieel ontslag blijft de aansprakelijkheid gewoon bestaan, ongeacht wat er in een convenant staat.
Praktische checklist: wat heb je nodig voor de aanvraag?
Een compleet dossier bepaalt grotendeels hoe snel de bank kan beslissen. Zorg dat je de volgende stukken klaar hebt liggen voordat je adviseur de aanvraag indient:
- Geldige identiteitsbewijzen van beide partners.
- Recente loonstroken en een actuele werkgeversverklaring.
- De laatste belastingaangiften en eventuele jaaropgaven bij ondernemerschap.
- Het echtscheidingsconvenant, ook al bindt dit de bank niet direct.
- Hypotheekspecificaties, de WOZ-waarde en eventuele alimentatieafspraken.
- Een recent taxatierapport, als de bank daarom vraagt.
Bij goedkeuring stelt de notaris de nieuwe hypotheekakte op en verwerkt die de wijziging in het Kadaster.
Wanneer moet u nu actie nemen, en wanneer kan wachten slimmer zijn?
Schakel direct advies in als je een nieuwe woning wilt kopen of twijfelt of de achterblijvende partner de toets doorstaat. Wachten heeft alleen zin bij een concrete, aantoonbare inkomensverbetering op korte termijn. Is dat er niet, dan is verkoop van de woning of tijdelijk gezamenlijk aansprakelijk blijven vaak realistischer.
Verschil tussen ontslag uit hoofdelijke aansprakelijkheid en volledige schuldsanering
Deze twee begrippen worden vaak verward, maar ze staan juridisch mijlenver van elkaar af. Ontslag uit hoofdelijke aansprakelijkheid is een gerichte, vrijwillige aanpassing van één specifieke schuld: de hypotheek. De achterblijvende partner blijft volledig verantwoordelijk voor die schuld, maar de vertrekkende partner wordt daarvan bevrijd.
Schuldsanering is een heel andere orde van grootte. Dat traject grijpt in op de gehele financiële situatie van iemand die niet meer aan zijn verplichtingen kan voldoen, meestal via de wettelijke schuldsaneringsregeling natuurlijke personen. Daarbij worden alle schulden, niet alleen de hypotheek, in kaart gebracht en volgt een traject van meestal drie jaar onder toezicht van een bewindvoerder. Aan het einde kunnen resterende schulden worden kwijtgescholden, maar de gevolgen voor kredietregistratie en toekomstige leenmogelijkheden zijn ingrijpend en langdurig.
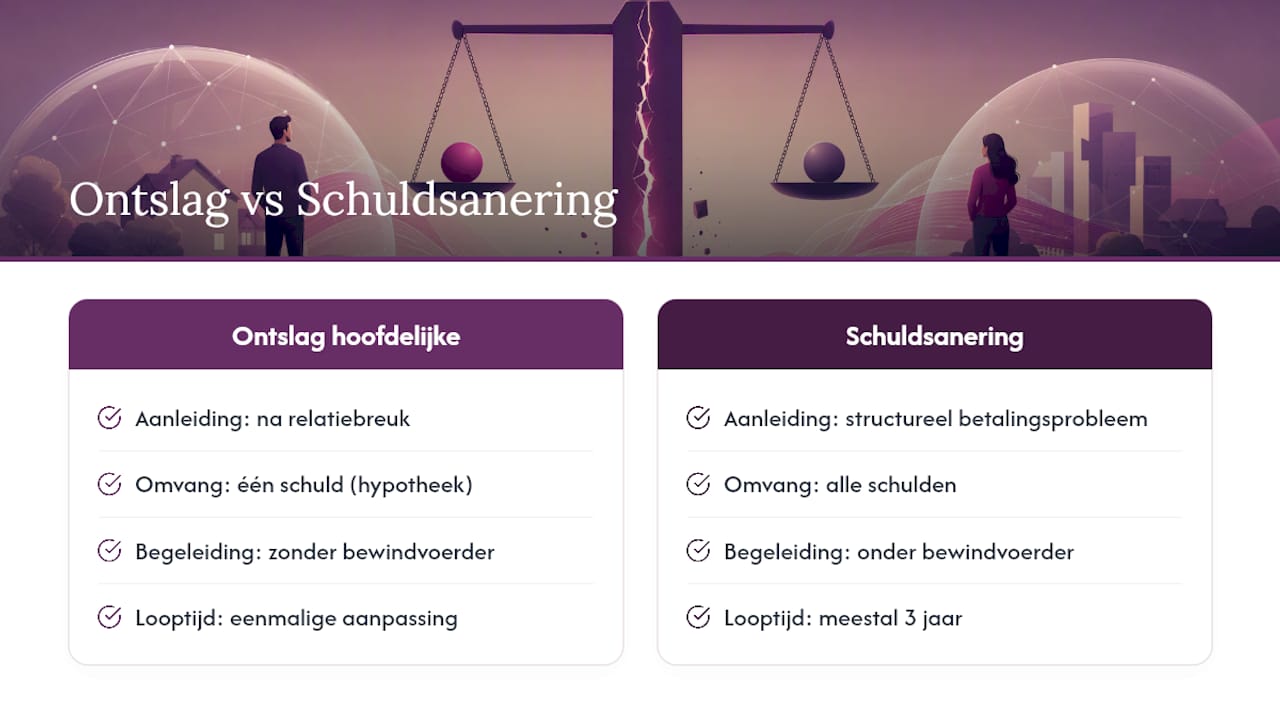
Het verschil is dus vooral een verschil in schaal en aanleiding. Ontslag uit hoofdelijke aansprakelijkheid is een administratieve en financiële correctie na een relatiebreuk, terwijl schuldsanering een vangnet is bij een structureel betalingsprobleem. Wie na een scheiding financieel gezond verder kan, heeft in de overgrote meerderheid van de gevallen alleen het eerste traject nodig. Twijfel je of jouw situatie richting het tweede scenario neigt, dan is een gesprek met een onafhankelijk hypotheekadviseur de snelste manier om dat helder te krijgen, voordat de situatie verder verslechtert.
Waar wij bij H2O tegenaan lopen: het perspectief van Ruben
De meest gemaakte fout die ik zie? Mensen die denken dat hun convenant de bank verplicht tot ontslag. Dat is een misvatting die maanden vertraging kost. Wie op tijd met een compleet dossier komt, worden zaken soms binnen enkele weken afgerond.
— Ruben
Hoe H2O je helpt bij ontslag uit hoofdelijke aansprakelijkheid
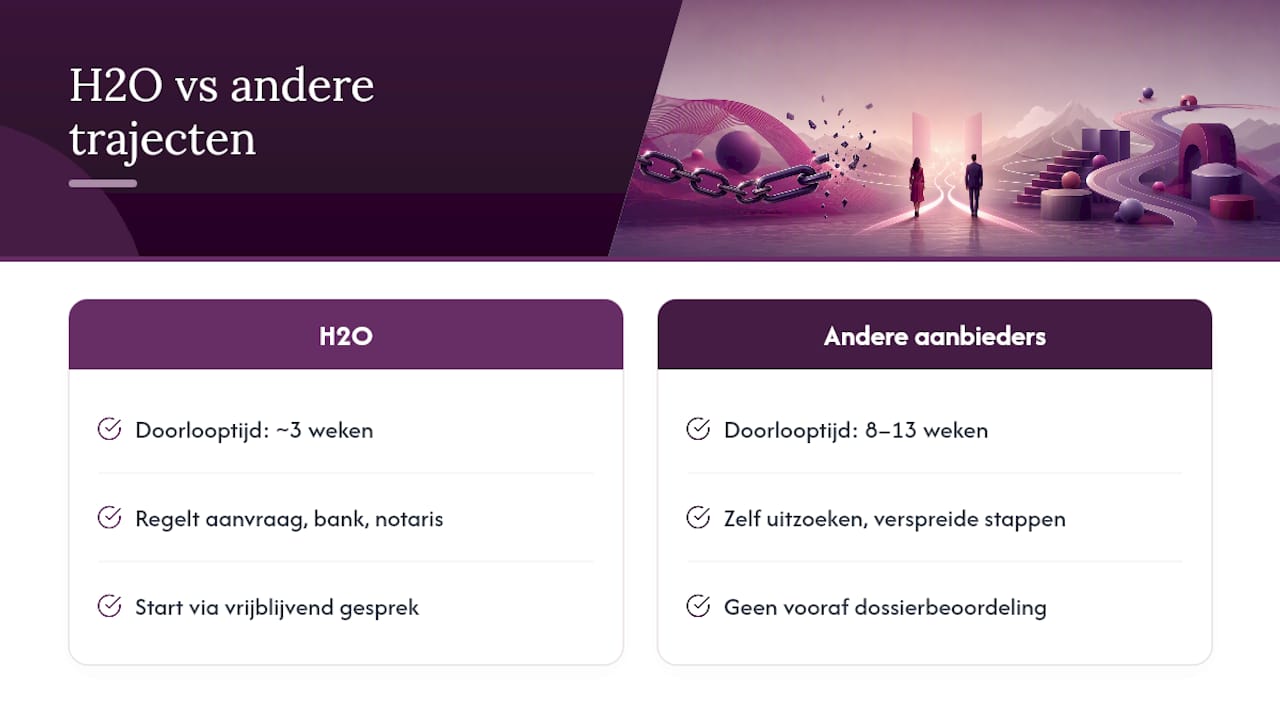
Voor dit traject is er een alternatief voor uitzoekwerk op eigen houtje: waar je zelf tegen bankjargon, leennormen en dossiervereisten aanloopt, wordt de aanvraag, de banktoets en de afstemming met de notaris in één lijn geregeld.

Onze rol kan bestaan uit drie onderdelen: toetsen of jouw situatie kans van slagen heeft, begeleiding van de volledige aanvraag bij de geldverstrekker, en afstemming van de notariële afhandeling zodra de bank akkoord geeft. Bij een compleet dossier kunnen dit soort trajecten soms binnen drie weken afgerond worden, sneller dan de acht tot dertien weken die veel aanvragen elders kosten.
Wil je weten of ontslag uit hoofdelijke aansprakelijkheid in jouw situatie haalbaar is? Plan een vrijblijvend eerste gesprek via onze pagina over hypotheek regelen bij scheiding en laat ons je dossier alvast beoordelen.
Bronnen
Meer lezen? Raadpleeg Kifid over ontslag uit hoofdelijke aansprakelijkheid, de procesuitleg van BLG/ASN en de rechtspraakvoorbeeld uit 2025 over hoofdelijke aansprakelijkheid.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Ontslag uit hoofdelijke aansprakelijkheid — Kifid
- Ontslag hoofdelijke aansprakelijkheid hypotheek: complete gids — HomeFinance
- Rechtspraak — voorbeeldzaak over hoofdelijke aansprakelijkheid (2025)

