
Huur je een woning? Dan heb je meestal alleen een inboedelverzekering nodig, want je verhuurder verzekert het pand zelf. Koop je een huis? Dan wil je hypotheekverstrekker vrijwel altijd een opstalverzekering zien, en is een inboedelverzekering daarnaast verstandig. Woon je in een appartement, check dan eerst wat de VvE al voor je regelt voordat je zelf iets afsluit.
Kort samengevat:
- Bij een woninghuur is meestal alleen een inboedelverzekering nodig, omdat de verhuurder de opstalverzekering regelt.
- Voor eigenaren van een koopwoning is beide verzekering vereist, vooral omdat hypotheekverstrekkers een opstalverzekering verplicht stellen.
- Tot slot verzekeren appartementseigenaren meestal via de VvE, maar moeten wel de dekking en inhoud van de polis controleren bij verbouwingen of investeringen.
Inhoudsopgave
- Opstal of inboedel: het verschil in één regel
- Wie heeft welke verzekering nodig?
- Wat valt precies onder de opstalverzekering?
- Wat valt precies onder de inboedelverzekering?
- Eigenaarsbelang, herbouwwaarde en het risico van onderverzekering
- Wat is standaard gedekt en wat niet?
- Wat doe je stap voor stap bij schade?
- Waarom onafhankelijk advies bij opstal en inboedel verschil maakt
- Wat de meeste mensen over het hoofd zien
- Hulp nodig bij het regelen van jouw woonverzekering?
- Bronnen
Opstal of inboedel: het verschil in één regel
Er is een simpele vuistregel om te bepalen onder welke polis iets valt: kun je het optillen en meenemen bij een verhuizing? Dan is het inboedel. Zit het vast aan de woning en verdwijnt het niet mee in de verhuiswagen? Dan is het opstal. Deze ene vraag lost negen van de tien twijfelgevallen meteen op.
De opstalverzekering dekt de woning zelf: alles wat je niet zomaar loskoppelt zonder gereedschap. De inboedelverzekering dekt de spullen die je erin zet en die met je meeverhuizen. Een paar voorbeelden maken het verschil tastbaar:
- Onder opstal: het dak, de buitenmuren, de fundering, vaste keuken en badkamer, ingebouwde apparatuur, vaste vloeren, cv-installatie en leidingen.
- Onder inboedel: de bank, je kledingkast, televisie, laptop, boeken, sieraden en losse vloerkleden.
In de praktijk ontstaat er soms discussie over grensgevallen. Een inbouwkeuken die is vastgeschroefd, valt onder opstal, maar losse keukenapparatuur die je meeneemt niet. Een vastgelijmde vloer telt als opstal, een los liggend tapijt als inboedel. Twijfel je over een specifiek onderdeel in jouw huis, vraag dan gericht na bij je adviseur voordat je een polis afsluit.
Wie heeft welke verzekering nodig?
De verzekeringsplicht hangt vrijwel volledig af van je woonsituatie. Zo zit het per situatie in elkaar:
- Huurders hoeven meestal alleen een inboedelverzekering af te sluiten. De verhuurder is verantwoordelijk voor de opstalverzekering van het pand. Wel kan het slim zijn om huurdersbelang mee te verzekeren, bijvoorbeeld als je zelf een keuken of vloer hebt laten plaatsen die niet van de verhuurder is.
- Eigenaren van een koopwoning hebben vrijwel altijd beide verzekeringen nodig. Een opstalverzekering wordt door hypotheekverstrekkers doorgaans als voorwaarde gesteld omdat de bank via het onderpand risico loopt bij schade aan de woning.
- Appartementseigenaren zitten in een tussenpositie. De VvE verzekert meestal het hele gebouw via een collectieve opstalpolis, dus als eigenaar hoef je die zelf niet apart af te sluiten. Check wel of de VvE-polis actueel is en voldoende dekt, vooral bij een slapende of onderbezette VvE. Eigenaarsbelang kan dan nog steeds relevant zijn voor verbeteringen die je zelf hebt aangebracht.
Let extra op bij een verbouwing of aanbouw: zolang die nog niet is doorgegeven aan de verzekeraar, loop je als eigenaar zelf risico op een gat in de dekking.
Wat valt precies onder de opstalverzekering?
De opstalverzekering beschermt alles wat bouwkundig bij de woning hoort. Denk aan muren, dak, fundering, leidingen, de cv-installatie, vaste badkamer en keuken, vaste vloeren en steeds vaker ook zonnepanelen. Een schuur of garage die aan het huis vastzit, valt meestal ook onder deze dekking.
Een paar zaken zorgen vaker voor onduidelijkheid dan je zou verwachten:
- Losse tuinmeubelen en planten vallen niet onder opstal, ze horen bij inboedel of blijven onverzekerd.
- Een vrijstaande loods of schutting is niet altijd automatisch meeverzekerd; controleer dit apart in de polisvoorwaarden.
- Erfafscheidingen zoals een muurtje of hek staan soms wel, soms niet standaard vermeld.
De opstalverzekering dekt schade door onder meer brand, storm, blikseminslag, inbraak met schade aan gevel of deur, en waterschade door een gesprongen leiding. Voor bedrijfsmatige activiteiten of een serieuze werkruimte aan huis is een standaard woonverzekering vaak niet toereikend; zakelijke dekking is dan nodig naast of in plaats van de particuliere polis.
Pro-tip: Heb je onlangs zonnepanelen laten plaatsen of een dakkapel laten bouwen? Geef dit altijd apart door aan je verzekeraar. Anders loop je het risico dat deze investering niet meetelt in de dekking.
Wat valt precies onder de inboedelverzekering?
Alles wat je bij een verhuizing in dozen zou pakken, valt in principe onder inboedel. Dat gaat verder dan meubels en kleding alleen: ook je televisie, laptop, boeken, sieraden en fiets vallen eronder, al gelden voor fietsen en sieraden vaak beperkte vergoedingslimieten in de standaardpolis.
Wie meer waarde in huis heeft dan een gemiddelde polis dekt, doet er goed aan om aanvullende modules te overwegen:
- Buitenshuisdekking verzekert spullen die je meeneemt naar buiten, zoals een laptop op reis of gereedschap in de auto.
- Allrisk-dekking vergoedt schade ongeacht de oorzaak, in plaats van alleen de met naam genoemde gevaren.
- Diefstalplus of een aanvullende module voor sieraden, kunst of elektronica boven een bepaald bedrag.
Bewaar aankoopbonnen en maak een inventarislijst van dure spullen. Bij schade is dit vaak het snelste bewijs richting de verzekeraar, en het voorkomt discussie over de werkelijke waarde van wat je bezat.
Eigenaarsbelang, herbouwwaarde en het risico van onderverzekering
Herbouwwaarde is niet hetzelfde als de marktwaarde van je huis. Herbouwwaarde is het bedrag dat nodig is om je woning identiek terug te bouwen na totale vernietiging, inclusief bouwkosten, architect en sloopwerk. Marktwaarde zegt vooral iets over grondprijs en locatie, en die twee lopen in de praktijk flink uiteen.
Onderverzekering is een van de meest onderschatte risico’s in de Nederlandse woningmarkt. Als de verzekerde som lager ligt dan de werkelijke herbouwwaarde, keert de verzekeraar bij schade slechts naar verhouding uit, ook als de schade zelf volledig gedekt is. Bij een fikse brand betekent dat mogelijk tienduizenden euro’s die je zelf moet bijleggen.
Een paar concrete controlemomenten voorkomen dit:
- Herbereken de herbouwwaarde na elke verbouwing die de woning groter of duurder maakt.
- Doe standaard elke drie tot vijf jaar een check, zeker bij sterk gestegen bouwkosten.
- Vraag bij twijfel een taxatie aan in plaats van te gokken op basis van de aankoopprijs.
Eigenaarsbelang is relevant zodra je als bewoner zelf hebt geïnvesteerd in vaste onderdelen die niet standaard in de VvE-polis of hoofdopstalverzekering zitten, denk aan een luxere keuken in een appartement. Huurdersbelang speelt dezelfde rol bij huurwoningen.
Wat is standaard gedekt en wat niet?
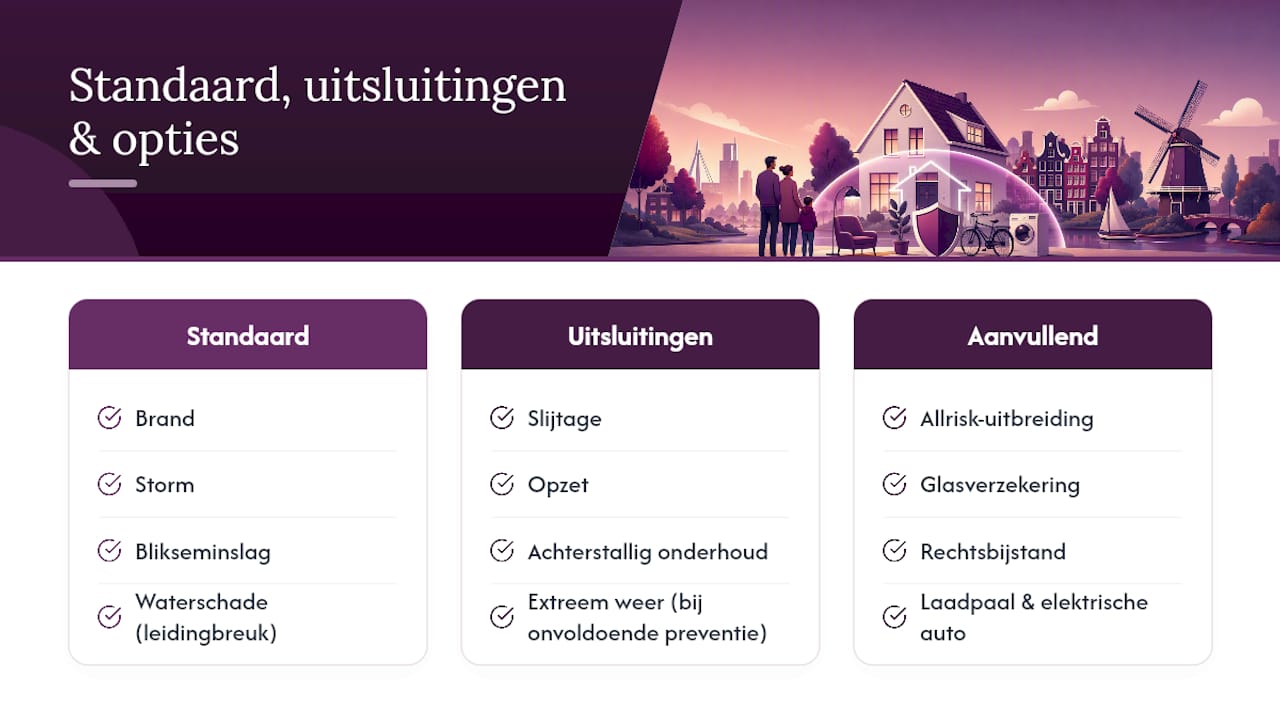
De meeste opstal- en inboedelpolissen dekken brand, storm, blikseminslag, waterschade door leidingbreuk, inbraak en vandalisme als basis. Daarbuiten verschilt het al snel per verzekeraar en per polis.
Veelvoorkomende uitsluitingen zijn slijtage, opzet, achterstallig onderhoud en soms schade door extreem weer als blijkt dat je onvoldoende preventieve maatregelen had genomen. Wie meer zekerheid wil, kan aanvullende modules overwegen zoals een allrisk-uitbreiding, een aparte glasverzekering, rechtsbijstand, of dekking voor een laadpaal en elektrische auto, wat lang niet altijd automatisch is meeverzekerd.
Kijk bij het kiezen van een polis niet alleen naar de premie. Het eigen risico, de maximale vergoedingsbedragen per schadecategorie en de exacte polisvoorwaarden bepalen uiteindelijk hoeveel je daadwerkelijk terugkrijgt. Consumentenorganisaties raden bovendien aan om opstal en inboedel bij dezelfde verzekeraar onder te brengen, zodat er bij schade geen welles-nietes ontstaat over wie verantwoordelijk is.
Wat doe je stap voor stap bij schade?
Schade overkomt je meestal op een onhandig moment, en dan helpt het om een vast stappenplan in je hoofd te hebben.
- Zorg eerst voor veiligheid en beperk de schade waar mogelijk, bijvoorbeeld door de hoofdkraan dicht te draaien bij een leidingbreuk.
- Verzamel bewijs met foto’s en video’s voordat je iets opruimt of laat repareren.
- Meld de schade bij je verzekeraar met polisnummer, datum en oorzaak, foto’s en eventuele aankoopbewijzen van beschadigde spullen.
- Wacht op taxatie, waarbij een expert langskomt bij grotere schades; kleinere schades worden vaak direct op basis van foto’s en offertes afgehandeld.
Bij grote schade aan de opstal kun je recht hebben op een vergoeding voor tijdelijke huisvesting. Vraag dit expliciet na bij je verzekeraar, want dit staat niet in elke polis standaard vermeld.
Pro-tip: Bewaar altijd een kopie van je polisvoorwaarden op je telefoon. Bij schade wil je snel kunnen checken wat er precies gedekt is, zonder te hoeven zoeken naar papieren.
Waarom onafhankelijk advies bij opstal en inboedel verschil maakt
Een verzekeraar verkoopt liever zijn eigen polis dan dat hij je wijst op een gat in je dekking. H2o-assurantien adviseert 100% onafhankelijk, zonder belang bij een specifieke maatschappij. Dat loont vooral bij complexe situaties: een grondige verbouwing, een bedrijf aan huis, of een woning met een hoge herbouwwaarde waarbij standaardpolissen tekortschieten.
Klanten van H2o-assurantien merken vooral het verschil in snelheid en deskundigheid: een advies- en aanvraagtraject is vaak binnen drie weken geregeld, inclusief hulp bij het correct vaststellen van de herbouwwaarde.
Wat de meeste mensen over het hoofd zien
De meeste discussies over opstal en inboedel gaan over de verkeerde vraag. Mensen zoeken naar een sluitende definitie van wat wel en niet onder welke polis valt, terwijl het echte risico meestal ergens anders zit: een verzekerd bedrag dat al jaren niet is herzien.
Onderverzekering is geen randverschijnsel. Het ontstaat sluipend, na een verbouwing die niet is doorgegeven, of gewoon doordat bouwkosten sneller stijgen dan mensen beseffen. Ik zie dit patroon vaker dan een discussie over wie welke keukenkast moet verzekeren.
Wat ik lezers zou meegeven: regel eerst de basis goed (huurder met inboedel, koper met opstal én inboedel, appartementbewoner met een check bij de VvE) en besteed daarna je aandacht aan de herbouwwaarde. Dat is het onderdeel waar verzekeraars zelf zelden actief op wijzen, simpelweg omdat een te lage verzekerde som hen bij schade goed uitkomt. Onafhankelijk advies bestaat juist om die blinde vlek weg te nemen.
— Ruben
Hulp nodig bij het regelen van jouw woonverzekering?
Twijfel je nog of je opstal, inboedel of allebei nodig hebt? H2o-assurantien is niet gebonden aan één verzekeraar en zoekt daarom puur op basis van jouw situatie naar de polis die past, zonder dat een bank of maatschappij meebeslist.

Onze adviseurs in Leeuwarden en Franeker helpen je met een concrete risicoanalyse: van het correct vaststellen van de herbouwwaarde tot het checken of jouw VvE-polis daadwerkelijk toereikend is. Ook bij een verbouwing, een bedrijf aan huis of een koopwoning met een hypotheekverplichting kijken we mee naar wat er al gedekt is en waar nog een gat zit. Bekijk de mogelijkheden op de pagina over verzekeringen bij een huis kopen en plan een gesprek in. Binnen drie weken heb je meestal helderheid en een passende polis geregeld.
Bronnen
- Ondernemersplein — Opstalverzekering
- Consumentenbond — dekking opstalverzekering
- ANWB — Wat is een opstalverzekering
- Van Kempen — verzekerde som, herbouwwaarde en onderverzekering

