
Risico-opslag is de extra rente die je geldverstrekker bovenop de basisrente rekent om het risico van jouw lening af te dekken. De opslag ligt meestal tussen 0,1% en 1,5%, afhankelijk van de verhouding tussen je hypotheekschuld en de waarde van je woning. Dan loont het bijna altijd de moeite om een verlaging aan te vragen. De meest voorkomende routes daarnaartoe zijn:
- extra aflossen op je hypotheek
- een taxatie of recente WOZ-waarde aanleveren die een hogere woningwaarde bewijst
- overstappen naar of profiteren van Nationale Hypotheek Garantie
Pro-tip: Banken passen je risicoklasse zelden automatisch aan. Je moet het zelf aankaarten, met bewijs op zak.
Belangrijkste inzichten
| Punt | Details |
|---|---|
| Risico-opslag is geen vast gegeven | Het percentage ligt tussen 0,1% en 1,5% en verandert mee met je LTV. |
| Bank verlaagt zelden automatisch | Jij moet zelf bewijs aanleveren en een verzoek indienen bij je geldverstrekker. |
| NHG is de grootste uitzondering | Hypotheken met Nationale Hypotheek Garantie hebben doorgaans geen opslag. |
| Reken kosten en baten door | Taxatiekosten van enkele honderden euro’s verdien je vaak binnen een jaar terug. |
| Onafhankelijk advies bespaart tijd | H2o-assurantien begeleidt de LTV-check, taxatie en aanvraag volledig namens jou. |
Inhoudsopgave
- Wat is risico-opslag bij een hypotheek precies?
- Hoe wordt de risicoklasse bepaald?
- Wanneer kan je risico-opslag omlaag of vervallen?
- Stappenplan: zo vraag je een verlaging aan
- Rekenvoorbeeld: dit levert een lagere opslag op
- Kan risico-opslag ook stijgen?
- Kosten en praktische aandachtspunten
- Wanneer schakel je een adviseur in?
- Hulp nodig bij het verlagen van je risico-opslag?
- Bronnen
- Veelgestelde vragen
Wat is risico-opslag bij een hypotheek precies?
Risico-opslag is het extra rentepercentage dat een geldverstrekker rekent om het kredietrisico van jouw specifieke lening te dekken. Hoe groter het risico dat de bank inschat, hoe hoger die opslag uitvalt. Dit percentage komt bovenop je basisrente en werkt direct door in je maandlasten: bij een hogere opslag betaal je elke maand meer rente over hetzelfde geleende bedrag.
Een voorbeeld maakt het concreet. Twee buren lenen allebei € 250.000. De eerste betaalt een hogere risico-opslag, simpelweg omdat de bank bij een gedwongen verkoop meer risico loopt zijn geld niet terug te zien. De Consumentenbond noemt deze opslag een van de weinige hypotheekkosten waar je als klant zelf invloed op hebt, mits je op tijd actie onderneemt.
Hoe wordt de risicoklasse bepaald?
De sleutel tot je risico-opslag is de LTV, de Loan-to-Value ratio. Je berekent hem zo:
Hypotheekbedrag ÷ marktwaarde van de woning × 100 = LTV-percentage
Geldverstrekkers verdelen die uitkomst in tariefklassen, met elk een eigen opslagpercentage. De precieze grenzen verschillen per aanbieder, maar dit patroon kom je bij vrijwel elke geldverstrekker tegen:
- LTV tot 40%: laagste opslagklasse, vaak nul of nagenoeg nul
- LTV 40% tot 60%: lichte opslag
- LTV 60% tot 70%: gematigde opslag
- LTV 70% tot 80%: hogere opslag
- LTV 80% tot 90%: aanzienlijke opslag
- LTV 90% tot 100%: hoogste reguliere opslagklasse
- LTV boven 100%: uitzonderlijk hoog, vaak alleen bij onderwaterhypotheken
De LTV bepaalt het grootste deel van je opslag, maar je individuele kredietwaardigheid telt ook mee. Heb je een hypotheek met Nationale Hypotheek Garantie? Dan reken je meestal geen risico-opslag, omdat de garantie het risico voor de bank al afdekt. Let wel op: welke woningwaarde een bank hanteert, kan verschillen. De ene aanbieder werkt met een recente taxatie, de andere met de WOZ-waarde, en die twee lopen soms flink uiteen.
Wanneer kan je risico-opslag omlaag of vervallen?
Je risicoklasse verbetert zodra de verhouding tussen je schuld en je woningwaarde daalt. Dat kan op verschillende manieren gebeuren:
- je lost extra af, waardoor de teller van de LTV-breuk kleiner wordt
- de woningwaarde stijgt en je laat dat aantonen met een taxatie of WOZ-beschikking
- je bouwt spaardeel op bij een bankspaarhypotheek, wat je netto-schuld verlaagt
- je meldt je hypotheek aan onder Nationale Hypotheek Garantie, bijvoorbeeld bij oversluiten
Sommige geldverstrekkers herbeoordelen je dossier automatisch, maar de meeste doen dat alleen als jij erom vraagt. Uit onderzoek van de Consumentenbond blijkt dat veel hypotheekbezitters er onterecht van uitgaan dat de bank dit vanzelf regelt.
Pro-tip: Check jaarlijks je LTV, zeker na een aflossing of als de huizenprijzen in je regio zijn gestegen. Bewaar WOZ-beschikkingen en taxatierapporten, die heb je nodig als bewijs.
Stappenplan: zo vraag je een verlaging aan
Een verzoek indienen bij je geldverstrekker is geen ingewikkeld proces, mits je de volgorde aanhoudt.
- Bepaal je huidige LTV en controleer de voorwaarden van je hypotheek.
- Verzamel bewijsstukken: een recente WOZ-beschikking, taxatierapport en je laatste hypotheekoverzicht.
- Vraag bij je geldverstrekker een informele inschatting op van de nieuwe opslagklasse.
- Dien een officieel verzoek in met alle documenten.
- Volg de verwerking op en controleer de nieuwe jaaropgave.
Voor de bewijsvoering heb je meestal nodig:
- je meest recente hypotheekafschrift
- een actuele WOZ-beschikking van de gemeente
- een taxatierapport, bijvoorbeeld via NWWI of een Calcasa-desktoptaxatie
Houd rekening met taxatie- en soms administratiekosten, en met een verwerkingstijd van enkele weken. Zit je nog in een rentevaste periode? Controleer dan eerst je contract: niet elke aanbieder staat een tussentijdse aanpassing van de risico-opslag toe.
Rekenvoorbeeld: dit levert een lagere opslag op
| Situatie | Rente | Jaarlijkse rentekosten |
|---|---|---|
| Voor verlaging (opslag ongeveer 1,5%) | 4,00% | € 12.000 |
| Na verlaging (opslag 0,15%) | 3,80% | € 11.400 |
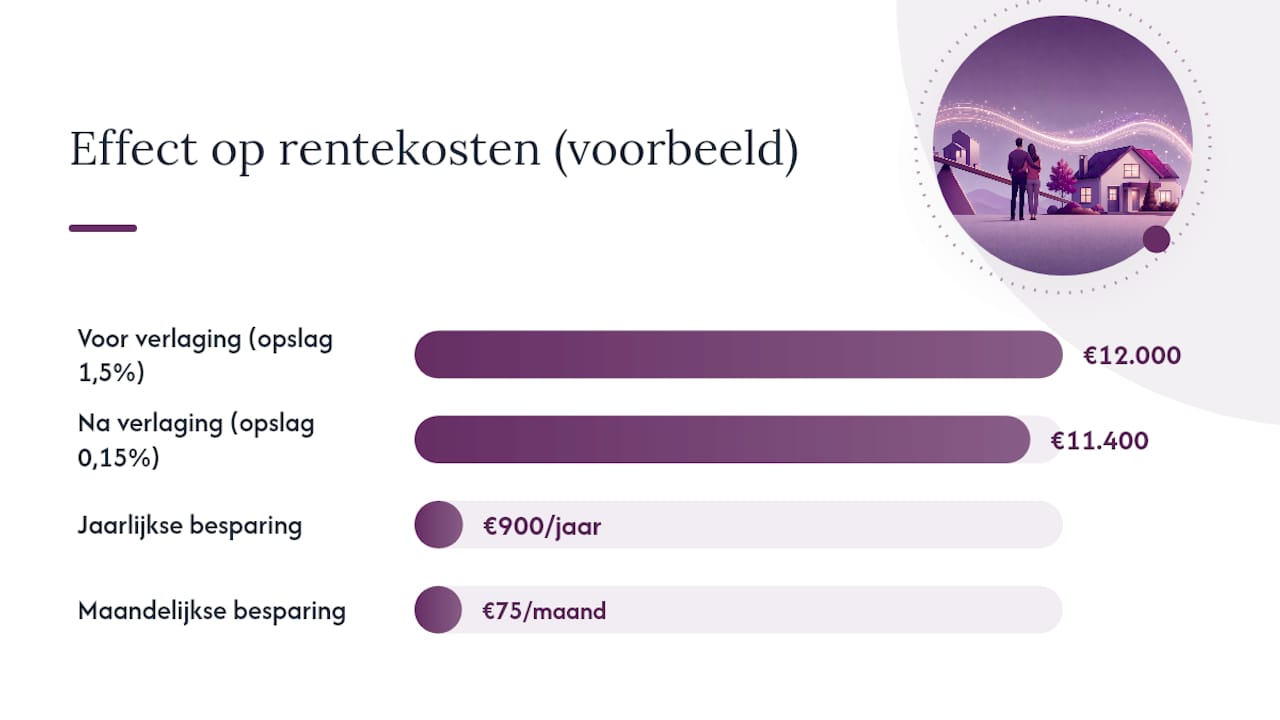
Dat scheelt € 900 per jaar, oftewel € 75 per maand. Zulke rekenvoorbeelden tonen hoe direct een kleine aanpassing van de opslag doorwerkt in je jaarlasten. Kost je taxatie zo’n € 400? Dan verdien je die kosten binnen een half jaar terug. Dit voorbeeld is illustratief; jouw werkelijke rente en opslagklasse hangen af van je eigen hypotheek en geldverstrekker.
Kan risico-opslag ook stijgen?
Ja, en dat gebeurt vaker dan mensen denken. Een dalende woningwaarde, extra opnames bij een hypotheek met een opnamelimiet, of een herbeoordeling bij het aflopen van je rentevaste periode kunnen je LTV juist verslechteren. Een automatische verlaging is geen automatisme, maar een automatische stijging bestaat evenmin altijd: vaak merk je een verandering pas bij de eerstvolgende renteherziening. Bewaar daarom je documentatie en controleer je situatie periodiek, in beide richtingen.
Kosten en praktische aandachtspunten
Een verlaging aanvragen is zelden helemaal gratis. Reken op deze mogelijke kosten:
- een taxatierapport via NWWI of een Calcasa-desktoptaxatie
- soms administratie- of dossierkosten bij de geldverstrekker, in sommige gevallen rond de € 250
- eventuele kosten voor het aanleveren van een nieuwe WOZ-beschikking, meestal gratis via de gemeente
Check altijd eerst je productvoorwaarden. Bij een bankspaarhypotheek of vergelijkbaar spaarproduct is een verlaging niet altijd voordelig, omdat het opgebouwde spaardeel al meetelt in de berekening. Vergelijk voordat je kosten maakt de actuele rentestanden met je huidige tarief, zodat je weet of de moeite loont.
Wanneer schakel je een adviseur in?
Een onafhankelijk adviseur helpt je met de LTV-check, coördineert de taxatie en dient het verzoek namens jou in bij de geldverstrekker. Dat scheelt vooral tijd en voorkomt fouten in de documentatie.
Schakel hulp in als:
- je weinig tijd hebt om zelf documenten te verzamelen en op te volgen
- de voorwaarden van je hypotheekproduct onduidelijk zijn
- je twijfelt of de kosten van een taxatie opwegen tegen de besparing
- je hypotheek een complexe vorm heeft, zoals een combinatiehypotheek
H2o-assurantien werkt volledig onafhankelijk van banken en verzekeraars, wat betekent dat het advies uitsluitend in jouw belang wordt gegeven.
Wanneer ik zelf altijd aanraad om verlaging aan te vragen
Dan loont het bijna altijd om vandaag nog actie te ondernemen. Begin met je meest recente WOZ-beschikking en hypotheekoverzicht, en bel daarna je adviseur.
Hulp nodig bij het verlagen van je risico-opslag?
Zelf uitzoeken welke tariefklasse je geldverstrekker hanteert en welke documenten nodig zijn, kost tijd die je waarschijnlijk liever ergens anders aan besteedt. H2o-assurantien neemt dat proces over: we brengen je huidige LTV in kaart, coördineren de taxatie, stellen een kosten-batenanalyse op en dienen het verzoek namens jou in bij je geldverstrekker.

Klanten van H2o-assurantien vertellen vaak dat het hele traject, van eerste gesprek tot getekend resultaat, binnen drie weken rond is. Omdat H2o-assurantien volledig onafhankelijk adviseert, wordt er nooit gestuurd naar een bepaalde bank of verzekeraar; het advies is altijd op jouw situatie afgestemd. Twijfel je of je huidige risico-opslag nog klopt met je woningwaarde? Vraag een vrijblijvend hypotheekadvies aan bij H2O in Leeuwarden of Franeker en laat je LTV controleren.
Bronnen
Voor een onafhankelijke check op je situatie zijn deze bronnen bruikbaar: de Consumentenbond publiceert actuele overzichten van hypotheekkosten en risico-opslag, het NWWI hanteert de taxatienormen die geldverstrekkers erkennen, en je gemeente levert de officiële WOZ-beschikking die als bewijs dient bij een verlagingsverzoek. Wie fiscale gevolgen van extra aflossen wil doorrekenen, vindt bruikbare achtergrond bij Ambition Valley.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Wat is risico-opslag bij een hypotheek precies?
Het is een extra rentepercentage dat een geldverstrekker rekent bovenop de basisrente, afhankelijk van hoe risicovol de lening wordt ingeschat.
Hoe bereken ik mijn risicoklasse hypotheek?
Deel je hypotheekbedrag door de marktwaarde van je woning en vermenigvuldig met honderd. De uitkomst is je LTV-percentage, dat bepaalt in welke tariefklasse je valt.
Kan ik altijd een verlaging van de risico-opslag aanvragen?
Je kunt het altijd proberen, maar het loont vooral als je LTV inmiddels lager ligt dan toen je de hypotheek afsloot. Zit je nog in een rentevaste periode, controleer dan eerst je contractvoorwaarden.
Hoeveel kost een taxatie voor het verlagen van de risico-opslag?
Dat verschilt per taxateur en regio, en sommige geldverstrekkers accepteren een goedkopere Calcasa-desktoptaxatie in plaats van een volledig taxatierapport.
Heeft een NHG-hypotheek altijd geen risico-opslag?
In de meeste gevallen niet, omdat de garantie het risico voor de bank al afdekt. Controleer bij oversluiten of NHG voor jouw situatie haalbaar is.

