
Een Starterslening is een aanvullende hypothecaire lening die het gat dicht tussen je maximale hypotheek en de koopsom van je eerste woning. Je gemeente stelt het budget beschikbaar, SVn voert de regeling uit en de lening loopt altijd naast een eerste hypotheek met Nationale Hypotheek Garantie. De eerste drie jaar betaal je geen rente en geen aflossing, wat direct financiële ademruimte geeft. Wil je weten of dit voor jou werkt? Check eerst of je gemeente nog budget heeft en vraag daarna een toewijzingsbrief aan voordat je verder rekent.
Belangrijkste inzichten
De Starterslening overbrugt het verschil tussen je maximale hypotheek en de koopsom, maar de schuld die in de eerste drie jaar in de Combinatielening ontstaat, moet je daarna gewoon terugbetalen.
| Punt | Details |
|---|---|
| Twee leningen, één geheel | De Starterslening en Combinatielening lopen samen 30 jaar met 15 jaar rentevastheid. |
| Eerste 3 jaar lastenvrij | Je betaalt geen rente of aflossing, maar de schuld in de Combinatielening groeit wel. |
| Kosten zijn reëel | Reken op circa € 750 afsluitkosten en 0,4% NHG-provisie over het geleende bedrag. |
| Gemeentebudget is beperkt | Beschikbaarheid en maximumbedrag verschillen per gemeente en kunnen tijdelijk uitgeput zijn. |
| Onafhankelijke coördinatie helpt | H2o-assurantien stemt de SVn-offerte, hypotheekaanvraag en notarisafspraak op elkaar af. |
Inhoudsopgave
- Wat is de SVn Starterslening? De constructie uitgelegd
- Hoe werkt de aanvraag en toewijzing concreet?
- Voorwaarden: wie komt in aanmerking en waar verschillen gemeenten?
- Kosten en rente: wat betaal je precies?
- Aanvraagchecklist: welke documenten heb je nodig?
- Hertoetsen en aflossing: wat verandert er na 3 jaar?
- Veelgemaakte misverstanden bij de Starterslening
- Bronnen
Wat is de SVn Starterslening? De constructie uitgelegd
Een Starterslening bestaat feitelijk uit twee leningen die samen één geheel vormen: de Starterslening zelf en de Combinatielening. De Starterslening is annuïtair, wat betekent dat je normaal gesproken een vast maandbedrag aan rente en aflossing betaalt. De Combinatielening werkt anders: in de eerste jaren loopt deze op, omdat de rente en aflossing die je niet betaalt over de Starterslening, daar tijdelijk in worden geboekt. Beide onderdelen lopen 30 jaar en de rente staat 15 jaar vast vanaf het moment van aanvraag.
De Starterslening passeert altijd tegelijk met je eerste hypotheek bij de notaris. Je kunt de regeling niet los aanvragen nadat je de woning al hebt gekocht.
Een paar vaste bouwstenen van de constructie:
- De Starterslening en Combinatielening zijn onlosmakelijk met elkaar verbonden.
- Beide leningen hebben een looptijd van 30 jaar en een rentevaste periode van 15 jaar.
- Je moet de woning zelf gaan bewonen; verhuren of doorverkopen zonder aflossing is niet toegestaan.
- Het moet je eerste koopwoning zijn, dus eerder een woning erven of via een huwelijk verkrijgen telt hier meestal niet als “eerste aankoop” in de zin van de regeling.
Hoe werkt de aanvraag en toewijzing concreet?
De aanvraag volgt een vaste volgorde en die volgorde bepaalt of je op tijd bij de notaris staat. Overslaan van een stap kost je meestal weken vertraging.
- Vraag eerst een indicatie of aanvraag aan bij je gemeente of de lokale woningcorporatie. Niet elke gemeente werkt hetzelfde; sommige hanteren een wachtlijst, andere werken op volgorde van binnenkomst.
- Ontvang de toewijzingsbrief. Deze brief bevestigt dat er budget is en vermeldt het bedrag waarop je aanspraak kunt maken.
- Vraag de officiële SVn-offerte op. Hierin staat de exacte hoogte van je Starterslening en Combinatielening, gebaseerd op je inkomen, de koopsom en de toetsrente die SVn hanteert.
- Regel de hypotheekaanvraag bij je bank of hypotheekverstrekker. De bank telt de Starterslening mee bij de beoordeling van je leenruimte, meestal in jouw voordeel omdat de eerste drie jaar geen lasten meetellen.
- Uitbetaling volgt bij de notaris, tegelijk met de hoofdhypotheek. Bouw je zelf, dan gaat het bedrag naar een bouwdepot in plaats van direct naar de verkoper.
SVn berekent de hoogte van je lening met de actuele 10-jaars NHG-rente als toetsrente, gecombineerd met je inkomen en de NHG-kostengrens. Consumentenbond meldt dat in 2026 bijna 10% van alle starters een Starterslening afsluit en daarmee gemiddeld ongeveer € 37.000 extra kan lenen boven de reguliere hypotheek.
Voorwaarden: wie komt in aanmerking en waar verschillen gemeenten?
De basisvoorwaarden liggen landelijk vast, maar de details verschillen per gemeente. Dat maakt lokale controle onmisbaar voordat je gaat rekenen.
- Je koopt je eerste eigen woning en gaat deze zelf permanent bewonen.
- Woningen verkregen via erfenis of als gevolg van een huwelijk of scheiding tellen doorgaans niet als eerste koopwoning.
- Je eerste hypotheek moet onder Nationale Hypotheek Garantie vallen; zonder NHG kom je meestal niet in aanmerking.
- De rente op je eerste hypotheek moet voor minimaal het overeengekomen aantal jaren vaststaan, afhankelijk van de eisen van je gemeente.
- De maximale hoogte van de Starterslening is nooit hoger dan het bedrag dat de gemeente of provincie heeft vastgesteld, en blijft altijd binnen de NHG-kostengrens.
- Het minimumbedrag van een Starterslening ligt op € 2.500.
Sommige gemeenten trekken jaarlijks een vast budget uit; is dat uitgeput, dan sluit de aanvraag tijdelijk tot een nieuwe ronde opent. Franeker en Leeuwarden hanteren bijvoorbeeld eigen voorwaarden en maximumbedragen, dus check altijd de actuele regeling bij je eigen gemeente voordat je verder plant.
Kosten en rente: wat betaal je precies?
De Starterslening is geen gratis geld, ook al voelt het de eerste jaren zo. Aan het afsluiten zitten reële kosten.
Statistiek om te onthouden: de eenmalige afsluitkosten liggen rond € 750, en daarnaast betaal je 0,4% NHG-borgtochtprovisie over het geleende bedrag.
- Afsluitkosten: circa € 750, meestal eenmalig bij het passeren van de lening.
- NHG-borgtochtprovisie: 0,4% van het geleende bedrag.
- Rente op de Starterslening staat 15 jaar vast, bepaald op het moment van je aanvraag.
- De rente over de Combinatielening is fiscaal niet aftrekbaar, omdat je in de eerste jaren niets betaalt en er dus ook geen aftrekbare rentelast ontstaat.
Bij een Starterslening van bijvoorbeeld € 25.000 betaal je na de eerste drie jaar een annuïtair maandbedrag dat oploopt naarmate de Combinatielening groter wordt. Reken dit altijd door voordat je tekent; een vast bedrag voelt overzichtelijk, maar de opbouw in de Combinatielening telt gewoon mee als schuld.
Aanvraagchecklist: welke documenten heb je nodig?
Een incomplete aanvraag is de meest voorkomende reden voor vertraging. SVn werkt met een vaste checklist per arbeidsstatus.
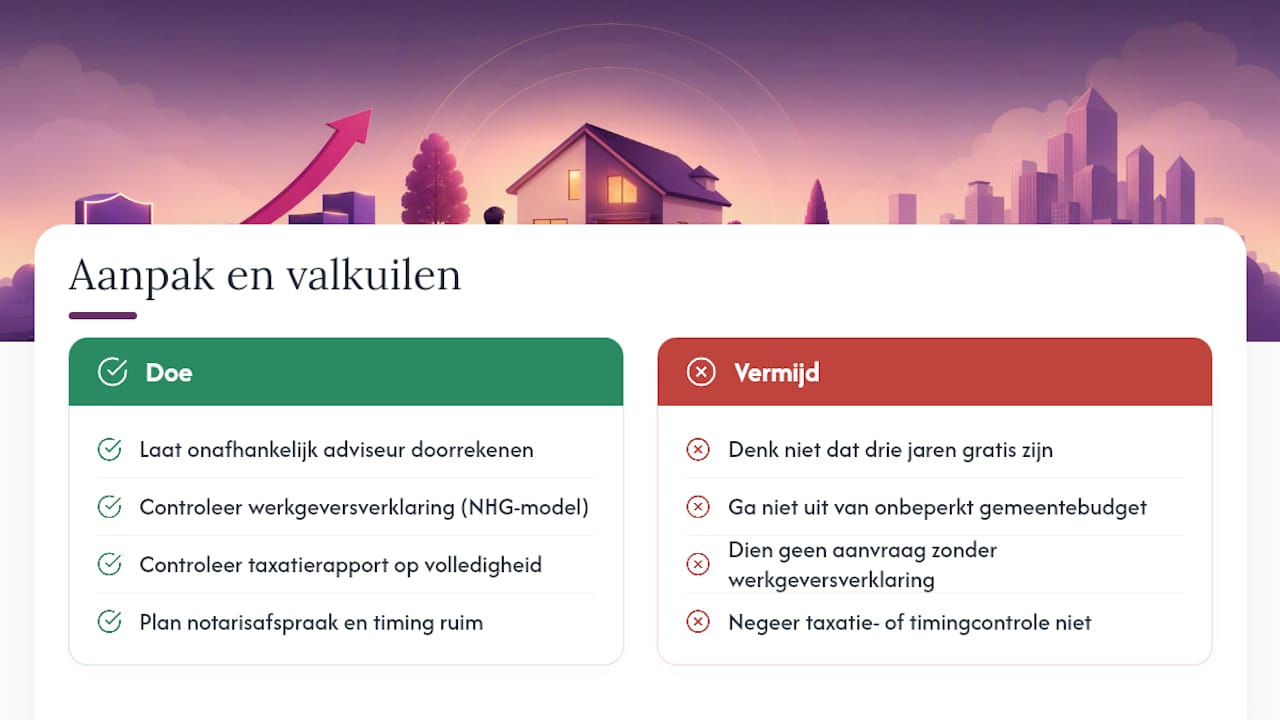
- Werkgeversverklaring volgens het NHG-model. Een gewone werkgeversverklaring wordt vaak afgewezen; het moet het officiële NHG-format zijn.
- Recente salarisstroken, meestal de laatste drie maanden.
- Jaaropgaven van de afgelopen jaren, zeker bij wisselend inkomen of een tweede baan.
- Taxatierapport van de woning, opgesteld door een erkend taxateur. Vraag vooraf naar taxatiekosten, zodat je niet voor een verrassing komt te staan.
- Koop of aannemingsovereenkomst, afhankelijk van of je een bestaande woning koopt of nieuwbouw afneemt.
- Uploads via Mijn SVn, het online portaal waar je documenten indient en de status van je aanvraag volgt.
Bij nieuwbouw komt er vaak een extra stap bij: de bouwtermijnen en het bouwdepot moeten kloppen met de planning van de aannemer. Plan de notarisafspraak pas zodra je zowel de SVn-offerte als de hypotheekofferte van de bank binnen hebt. Doe je dat eerder, dan loop je het risico dat data niet matchen en je alles opnieuw moet aanvragen.
Hertoetsen en aflossing: wat verandert er na 3 jaar?
De eerste drie jaar betaal je niets op de Starterslening, maar die rust is tijdelijk. De rente en aflossing die je niet betaalt, worden in die periode geboekt op de Combinatielening, waardoor je totale schuld in die jaren juist toeneemt.
- Na 3 jaar volgt de eerste hertoets: SVn beoordeelt of je inkomen inmiddels toereikend is om (een deel van) de volledige lasten te dragen.
- Vervolgens volgen nieuwe hertoetsmomenten op 6, 10 en 15 jaar.
- Is je inkomen nog niet voldoende, dan kan de periode zonder volledige lasten worden verlengd; is het wel voldoende, dan gaan je maandlasten stapsgewijs omhoog.
- Extra aflossen op de Combinatielening is boetevrij mogelijk, en dat is vaak de slimste manier om de opgebouwde schuld weer terug te dringen.
Een studieschuld werkt hierbij niet neutraal: die telt vaak mee in de berekening van je leenruimte en kan invloed hebben op de uitkomst van een hertoets. Laat dit vooraf doorrekenen in plaats van er tijdens de hertoets achter te komen.
Veelgemaakte misverstanden bij de Starterslening
De meeste misverstanden ontstaan doordat starters de eerste drie lastenvrije jaren verwarren met gratis geld. Dat is het niet: de schuld op de Combinatielening groeit ondertussen door, en die schuld moet je uiteindelijk gewoon terugbetalen.
Een tweede misvatting is dat elke gemeente de regeling automatisch aanbiedt met onbeperkt budget. In de praktijk stellen gemeenten een jaarbudget vast, en is dat op, dan sluit de aanvraag tot een nieuwe ronde. De meest voorkomende faalpunten bij een aanvraag zijn een ontbrekende werkgeversverklaring in het NHG-model, een onvolledig taxatierapport of een timingprobleem tussen toewijzingsbrief en hypotheekofferte.
Pro-tip: Laat je studieschuld en de planning van de notarisafspraak altijd vooraf doorrekenen door een onafhankelijk adviseur. Zo voorkom je dat een detail dat je over het hoofd zag, drie weken voor de sleuteloverdracht alsnog voor vertraging zorgt.
Een persoonlijke kanttekening bij de Starterslening
Ruben ziet de Starterslening vooral werken voor starters met een stabiel, groeiend inkomen: de lastenvrije jaren geven dan precies de tijd om een salarisstap te maken voordat de rekening komt. Bij een onzeker of stilstaand inkomen adviseert hij vaker een andere hypotheekvorm te overwegen, omdat de opgebouwde schuld in de Combinatielening dan een blok aan het been kan worden in plaats van een steuntje in de rug.
Onafhankelijk advies bij je aanvraag
Een Starterslening lijkt op papier simpel, maar de coördinatie tussen gemeente, SVn en notaris is waar het misgaat. H2o-assurantien is er voor Nederlandse starters die deze regeling willen combineren met hun hypotheekaanvraag zonder zelf drie partijen tegelijk te moeten aansturen: geen bankbelangen, geen verzekeraarsbelangen, alleen advies dat in jouw voordeel werkt.

We rekenen voor jou uit hoeveel je met een Starterslening extra kunt lenen, houden rekening met een eventuele studieschuld in de toetsing, en stemmen de timing van je SVn-offerte, hypotheekofferte en notarisafspraak op elkaar af. Klanten van H2O ronden hun hypotheekproces vaak binnen drie weken af, precies omdat die coördinatie vanaf dag één klopt. Wil je weten hoeveel hypotheek je in 2026 kunt krijgen inclusief een mogelijke Starterslening? Vraag een berekening aan en je weet binnen een paar dagen waar je staat.
Bronnen
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.

