
Ja, in veel gevallen kun je een verbouwing (deels) meefinancieren via je hypotheek. Dit is vaak de goedkoopste route, vooral bij waardevaste verbouwingen zoals een uitbouw of dakkapel. Belangrijk zijn de taxatie voor en na de verbouwing, afspraken over een bouwdepot en de geldende NHG-grenzen. Dekt meefinanciering niet alles, dan zijn een persoonlijke lening, doorlopend krediet of eigen spaargeld reële alternatieven.
Kort samengevat:
- Meefinancieren via de hypotheek is vooral geschikt bij waardevaste verbouwingen, zoals een uitbouw of dakkapel, en wordt vaak volledig mogelijk.
- Bij smaakgevoelige verbouwingen zoals luxe keukens wordt meestal slechts een deel meefinancierd, bijvoorbeeld rond 65 procent van de kosten.
- De maximale hypotheekwaarde inclusief energiebesparende maatregelen ligt in 2026 op € 498.200 met NHG, onder bepaalde voorwaarden.
- Als meefinancieren niet volstaat, blijven opties zoals een persoonlijke lening, doorlopend krediet, spaargeld of overbruggingskrediet reële alternatieven.
- Een goede voorbereiding op het gesprek met de adviseur omvat onder andere duidelijke kostenramingen, de taxatie visie, en de afspraken omtrent het bouwdepot en fiscale regels.
Inhoudsopgave
- Welke opties heb je om een verbouwing te financieren?
- Meefinancieren via de hypotheek: taxatie, bouwdepot en NHG uitgelegd
- Alternatieven als meefinancieren niet (volledig) past
- Checklist: zo bereid je het gesprek met je adviseur voor
- Wat we concreet voor je regelen bij verbouwingsfinanciering
- Wat de meeste adviezen over verbouwen en financieren over het hoofd zien
- Je verbouwing laten doorrekenen? Dit is de volgende stap
- Veelgestelde vragen
- Bronnen
Welke opties heb je om een verbouwing te financieren?
Voordat je kiest voor een specifieke route, is het handig om het hele speelveld te overzien. Niet elke verbouwing leent zich voor dezelfde financieringsvorm, en de keuze hangt sterk af van het bedrag, het type verbouwing en je eigen financiële buffer.
De belangrijkste opties op een rij:
- Meefinancieren in de hypotheek: je verhoogt je hypotheek en zet het bedrag in een bouwdepot, vaak tegen de laagste rente.
- Persoonlijke lening: een vast bedrag met een vaste looptijd, zonder dat je woning als onderpand dient maar met een hogere rente.
- Doorlopend krediet: flexibel opnemen tot een afgesproken limiet, handig bij verbouwingen in fases.
- Eigen spaargeld: meestal de goedkoopste keuze, zolang je buffer dat toelaat.
- Overbruggingskrediet: een tijdelijke oplossing wanneer aankoop en verkoop van woningen elkaar overlappen.
Bij een waardevaste verbouwing, zoals een uitbouw of een extra slaapkamer, is meefinanciering vaak volledig mogelijk omdat de woning meer waard wordt. Bij een smaakgevoelige verbouwing, zoals een luxe keuken, financieren geldverstrekkers doorgaans een deel mee. Houd ook rekening met fiscale gevolgen: niet elk bedrag dat je leent, is automatisch aftrekbaar, en het renteverschil tussen de opties kan over de looptijd flink oplopen.
Meefinancieren via de hypotheek: taxatie, bouwdepot en NHG uitgelegd
Wil je de verbouwing meefinancieren in je hypotheek, dan vraagt de geldverstrekker meestal een taxatierapport met de waarde van de woning vóór en na de verbouwing. Dat verschil bepaalt hoeveel extra je kunt lenen, want de bank financiert in principe niet meer dan de woning waard wordt. Bij een waardevaste verbouwing zoals een dakkapel of aanbouw is dit vaak voldoende voor volledige meefinanciering; bij smaakgevoelige verbouwingen, zoals een nieuwe keuken, zie je vaker een gedeeltelijke meefinanciering, bijvoorbeeld rond de 65% van de kosten, zoals KNAB toelicht.
Het extra geleende bedrag komt in een bouwdepot terecht. Je declareert facturen van de aannemer en de bank maakt per factuur het bedrag over, wat voorkomt dat geld voor iets anders wordt gebruikt en de betaaltiming beïnvloedt, zoals KNAB beschrijft. Let op de tweejaarsregeling van de Belastingdienst: de rente over het depotbedrag is binnen de eerste twee jaar onder voorwaarden aftrekbaar, maar je moet facturen en bonnen bewaren om dit bij controle te kunnen aantonen.
Voor wie met Nationale Hypotheek Garantie (NHG) financiert, geldt in 2026 een reguliere kostengrens van € 470.000. Combineer je de verbouwing met energiebesparende maatregelen, dan loopt die grens op tot € 498.200, met een afsluitpremie die op 0,4% blijft staan, aldus Rijksoverheid.
| Regeling | Grens of voorwaarde | Toepassing |
|---|---|---|
| NHG regulier | € 470.000 | Standaard hypotheek met NHG in 2026 |
| NHG met energiemaatregelen | € 498.200 | Verbouwing inclusief verduurzaming |
| Afsluitpremie NHG | 0,4% | Geldt voor beide bovenstaande grenzen |
Voor energiebesparende maatregelen bestaan specifieke regelingen bij het verhogen van je hypotheek. Het Energiebespaarbudget (EBB) en de Energie Besparende Voorzieningen (EBV) maken het mogelijk om tot 6% boven de woningwaarde te financieren, met een verplicht bouwdepot, zoals NHG aangeeft. Overweeg je isolatie, zonnepanelen of een warmtepomp mee te nemen, dan kan dit zowel je leenruimte als je NHG-grens positief beïnvloeden; meer hierover lees je in onze tips voor duurzaam verbouwen.
Pro-tip: Vraag de taxateur expliciet om zowel de huidige waarde als de waarde na verbouwing in het rapport op te nemen: dit voorkomt vertraging bij de aanvraag.
Alternatieven als meefinancieren niet (volledig) past
Soms dekt meefinanciering niet de volledige verbouwing, of past het simpelweg niet bij je situatie. Dan zijn er andere routes die het overwegen waard zijn.
- Een persoonlijke lening werkt goed bij een vast, overzichtelijk bedrag: je weet vooraf de looptijd en de maandlast, al ligt de rente doorgaans hoger omdat er geen onderpand tegenover staat.
- Een doorlopend krediet biedt flexibiliteit: je neemt op wat je nodig hebt, wanneer je het nodig hebt, wat handig is bij een verbouwing in fases, al blijft de rente variabel en kan de schuld langer doorlopen dan gepland.
- Eigen spaargeld is meestal de goedkoopste oplossing, simpelweg omdat je geen rente betaalt, zolang je buffer dat toelaat zonder dat je in de knel komt bij onverwachte uitgaven.
- Een overbruggingskrediet is relevant wanneer je een nieuwe woning koopt en verbouwt vóórdat je huidige huis is verkocht: let hierbij goed op de looptijd en de voorwaarden rond vervroegd aflossen, zoals we uitleggen in ons artikel over overbruggingskrediet.
Welke keuze het voordeligst is, hangt sterk af van je persoonlijke situatie: je inkomen, je buffer en hoe snel je de verbouwing wilt afronden spelen allemaal mee.
Checklist: zo bereid je het gesprek met je adviseur voor
Een goed voorbereid gesprek met je hypotheekadviseur bespaart tijd en voorkomt verrassingen later in het traject. Zorg dat je de volgende punten op orde hebt:
- De exacte verbouwingskosten, bij voorkeur met een offerte van de aannemer.
- Een idee van de gewenste taxatie: alleen de huidige waarde, of ook de waarde na verbouwing.
- Of je gebruik wilt maken van NHG en of je verbouwing energiemaatregelen omvat.
- Afspraken over het bouwdepot: hoe lang loopt het en hoe declareer je facturen.
- Het effect op je maandlasten op de langere termijn.
Stel tijdens het gesprek gerichte vragen: kan deze verbouwing volledig meegefinancierd worden? Welke taxatie is precies nodig? Welke bewijsstukken moet je bewaren voor de Belastingdienst? En wat verandert er fiscaal als je het bouwdepot langer dan twee jaar laat openstaan?
Let op een paar signalen dat het dossier nog niet compleet is: een vage specificatie van de verbouwing, geen concrete afspraken over het bouwdepot, of onduidelijkheid over wat wel en niet aftrekbaar is.
Pro-tip: Leg verbouwingsplannen en facturen altijd digitaal vast vanaf dag één: dit scheelt zoeken wanneer de Belastingdienst om onderbouwing vraagt.
Wat we concreet voor je regelen bij verbouwingsfinanciering
Bij het meefinancieren van een verbouwing kijken we eerst naar je leenruimte en of je verbouwing waardevast of smaakgevoelig is. Daarna begeleiden we de taxatieaanvraag, richten we het bouwdepot in en checken we of NHG haalbaar en voordelig is. Het volledige dossier dragen we over aan de geldverstrekker, inclusief alle benodigde stukken.
Ons advies is onafhankelijk, gericht op jouw situatie. Voor een hypotheektraject kan het proces vaak binnen een paar weken geregeld zijn. Zeker bij grotere verbouwingen, een combinatie van aankoop en verbouwing, of twijfel over de NHG-grenzen is direct contact met een adviseur de snelste weg naar duidelijkheid.
Wat de meeste adviezen over verbouwen en financieren over het hoofd zien
De meeste artikelen over verbouwingsfinanciering focussen op de vraag of meefinanciering mogelijk is. Dat is terecht, maar het is niet de kern van een goede beslissing. De kern is of de verbouwing de woning daadwerkelijk meer waard maakt dan wat je ervoor leent. Een uitbouw of dakkapel verdient zich vaak terug in woningwaarde, een luxe badkamer meestal niet, hoe mooi die ook aanvoelt.
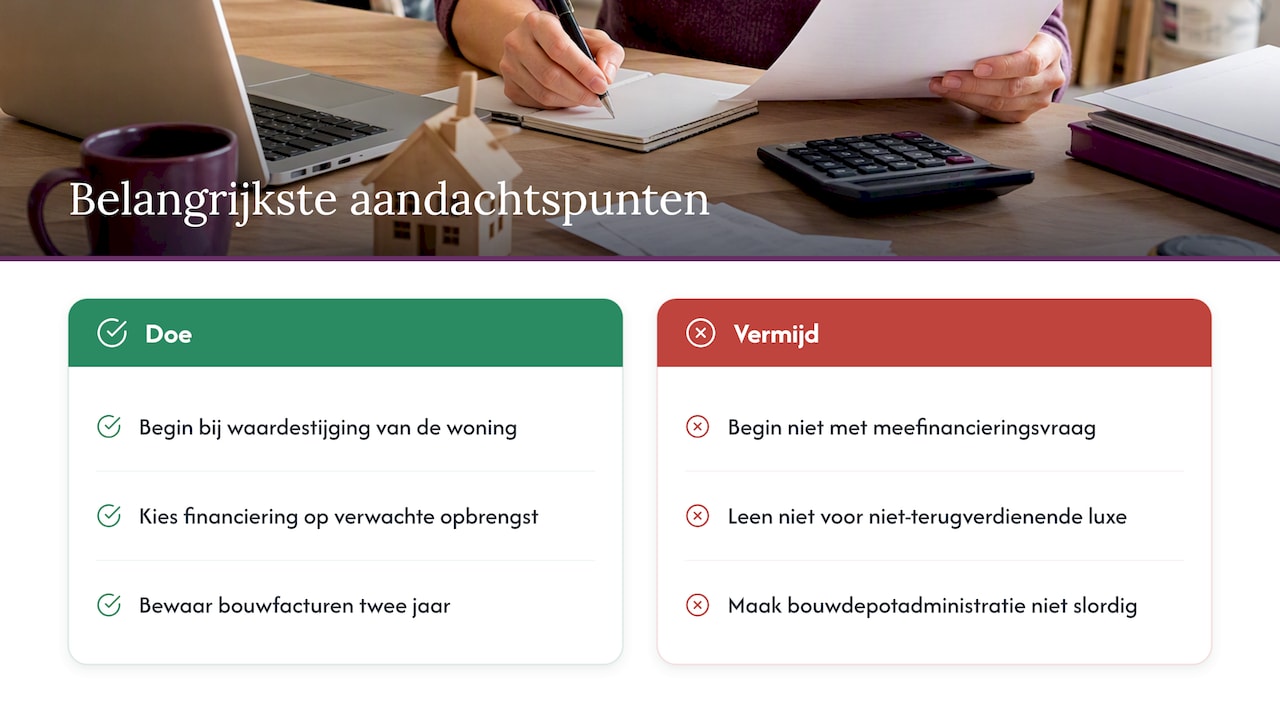
Wat ook onderbelicht blijft: de tweejaarsregeling rond het bouwdepot wordt vaak behandeld als een formaliteit, terwijl een slordige administratie je daadwerkelijk aftrek kan kosten. Wie verbouwt, moet net zo zorgvuldig met facturen omgaan als met de bouwtekening zelf.
Mijn advies: begin niet bij de vraag “kan ik dit meefinancieren”, maar bij “wat levert deze verbouwing op aan woningwaarde”. Die volgorde bepaalt welke financieringsvorm daadwerkelijk logisch is, en voorkomt dat je een lening aangaat voor iets dat financieel nooit wordt terugverdiend.
— Ruben
Je verbouwing laten doorrekenen? Dit is de volgende stap
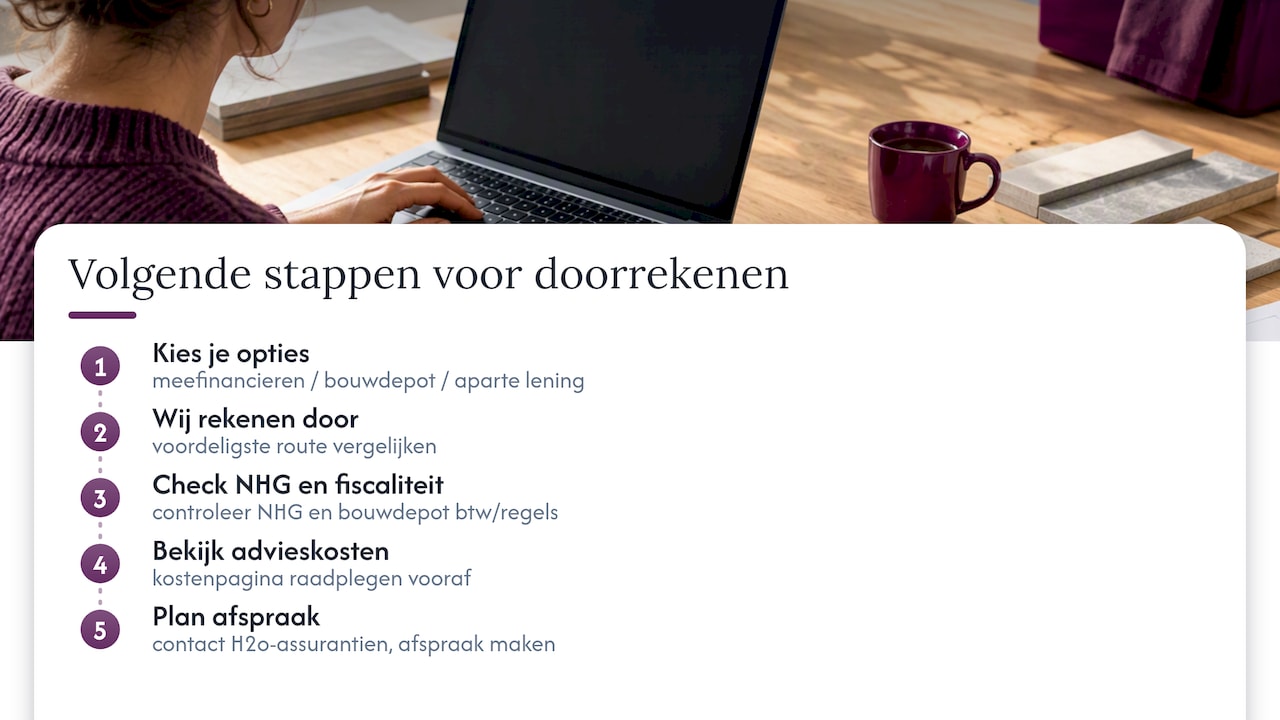
Twijfel je of meefinancieren, een bouwdepot of een aparte lening het beste past bij jouw verbouwing? We rekenen graag door welke route het voordeligst uitpakt, inclusief een check op je NHG-mogelijkheden en de fiscale kant van een bouwdepot.

Benieuwd wat hypotheekadvies in jouw situatie kost? Op onze pagina met advieskosten vind je een duidelijk overzicht, zodat je vooraf weet waar je aan toe bent. Liever direct een afspraak plannen? Neem contact op via H2o-assurantien en we denken binnen een paar dagen met je mee.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Wat kun je met 100.000 euro verbouwen?
Met een bedrag in die orde kun je vaak een forse uitbouw, een dakopbouw of een combinatie van verduurzaming en verbouwing realiseren, afhankelijk van de regio en de aannemer. Of dit volledig meefinancierbaar is in je hypotheek hangt af van de waardestijging die de taxateur vaststelt.
Kan ik mijn verbouwing financieren met mijn hypotheek?
Ja, in veel gevallen kun je een verbouwing meefinancieren door je hypotheek te verhogen en het bedrag in een bouwdepot te laten storten. De bank beoordeelt dit op basis van de woningwaarde voor en na de verbouwing, zoals KNAB toelicht.
Is het slim om overwaarde op te nemen voor verbouwing?
Overwaarde opnemen kan voordelig zijn omdat de hypotheekrente meestal lager ligt dan die van een persoonlijke lening, mits de verbouwing de woningwaarde ook daadwerkelijk verhoogt. Bij een smaakgevoelige verbouwing is het verstandig eerst te laten doorrekenen of de investering zich terugverdient.
Wat is de goedkoopste manier om geld te lenen voor een verbouwing?
Eigen spaargeld is meestal het goedkoopst omdat je geen rente betaalt, mits je buffer dit toelaat zonder financiële druk. Is lenen nodig, dan is meefinancieren in de hypotheek vaak voordeliger dan een persoonlijke lening of doorlopend krediet vanwege het renteverschil.
Bronnen
- Rijksoverheid
- Ik heb een verbouwingsdepot – wat mag ik aftrekken van de belasting? | Belastingdienst
- Verbouwing meefinancieren: de mogelijkheden voor starters — KNAB

