
Ja, in Nederland kun je verduurzamingsmaatregelen vaak (gedeeltelijk) meefinancieren in of naast je hypotheek. De belangrijkste routes zijn meefinancieren bij aankoop, je hypotheek verhogen, een tweede hypotheek en een bouwdepot. Hoeveel extra leenruimte je krijgt, hangt af van je energielabel, en subsidies zoals de ISDE kunnen de rekening verder verlichten.
Kort samengevat:
- Bij een energielabel E, F of G kun je tot € 20.000 extra lenen voor verduurzaming; bij label C of D is dat € 15.000, en bij A++ of B tot € 10.000.
- Het verkrijgen van maximale leenruimte vraagt om een taxatierapport ‘na verbouwing’, dat de waardestijging door de maatregelen expliciet bevestigt.
- Verduurzaming financieren via een bouwdepot of lening vereist dat facturen en certificaten direct via de bank worden uitbetaald, wat een soepele procedure bevordert.
- De extra leenruimte verhoogt je maandlasten door hogere rente en aflossingen, en kan invloed hebben op je risicoklasse en fiscale aftrekmogelijkheden.
- Het meefinancieren bij aankoop is eenvoudiger en kostenefficiënter dan later verhogen of oversluiten, vooral als je woning nog een slecht energielabel heeft.
Inhoudsopgave
- Welke hypotheekroutes zijn er om verduurzaming te betalen?
- Hoeveel extra kun je lenen per energielabel?
- Hoe regel je taxatie, facturen en het bouwdepot?
- Welke subsidies kun je combineren met je hypotheek?
- Wat betekent extra lenen voor je maandlasten en belasting?
- Verduurzamen bij aankoop of later: wat werkt beter?
- Wat H2o-assurantien ziet bij verduurzamingsfinanciering
- Hoe H2o-assurantien je helpt bij verduurzamen met hypotheek
- Bronnen
- Veelgestelde vragen
Welke hypotheekroutes zijn er om verduurzaming te betalen?
Er zijn vier manieren om verduurzaming van je woning te financieren via de hypotheek. Welke het beste past, hangt af van je situatie: koop je net een huis, of woon je er al jaren?
Meefinancieren bij aankoop werkt goed als je een woning koopt die nog een slecht energielabel heeft. Je neemt de kosten voor isolatie, zonnepanelen of een warmtepomp direct mee in de hypotheekaanvraag, tegen de rente die op dat moment geldt.
Je hypotheek verhogen of oversluiten is de gangbare route als je al langer in je woning woont. De bank beoordeelt dan opnieuw je inkomen, de waarde van de woning en de geplande maatregelen. Let op: oversluiten kan boeterente met zich meebrengen als je huidige rente nog vastligt.
Een tweede hypotheek of persoonlijke lening is een alternatief wanneer verhogen bij dezelfde geldverstrekker niet mogelijk is. Het voordeel is flexibiliteit, het nadeel is vaak een hogere rente dan bij een eerste hypotheek.
Tot slot is er het bouwdepot, ook wel energiebespaarbudget genoemd. Dat werkt als volgt:
- De bank stort het geleende bedrag niet direct op je rekening, maar zet het apart in een depot.
- Aannemers en installateurs sturen facturen naar de bank.
- De bank keert per factuur uit, zodra het werk is uitgevoerd.
Zo hoef je nooit zelf grote bedragen voor te schieten, wat volgens SVn een van de grootste voordelen is van deze constructie.
Hoeveel extra kun je lenen per energielabel?
De extra leenruimte voor energiebesparende maatregelen is landelijk vastgelegd en hangt direct af van het energielabel van je woning.
Extra leenruimte per label: volgens de Rijksoverheid kun je tot € 20.000 extra lenen bij een energielabel E, F of G, tot € 15.000 bij label C of D, en tot € 10.000 bij een label A++ tot en met B.
Deze bedragen komen boven op de gebruikelijke maximale hypotheek die gebaseerd is op je inkomen. Voor woningen die al heel zuinig zijn (A+++ en hoger) gelden vaak net andere staffels, dus check dit altijd bij je adviseur voordat je rekent op een vast bedrag.
Wil je die extra ruimte daadwerkelijk benutten? Dan is een taxatie ‘na verbouwing’ cruciaal. Zonder een taxatierapport dat de waardestijging door de geplande maatregelen expliciet benoemt, mis je vaak een deel van de beschikbare leenruimte, blijkt uit advies van Eigen Huis.
Hoe regel je taxatie, facturen en het bouwdepot?
Een verduurzamingsplan financieren gaat niet automatisch goed. De volgorde waarin je stappen zet, bepaalt vaak of je de maximale leenruimte krijgt en of de bank snel akkoord geeft.
- Vraag een taxatie ‘na verbouwing’ aan. De taxateur waardeert de woning alsof de geplande maatregelen al zijn uitgevoerd. Dit rapport is je bewijs voor de bank dat de investering de woningwaarde daadwerkelijk verhoogt.
- Verzamel offertes van erkende bedrijven. Banken willen concrete bedragen zien, geen ruwe schattingen. Vraag minimaal één, bij voorkeur twee offertes per maatregel.
- Vraag het bouwdepot aan bij je hypotheekaanvraag. Geef aan welke maatregelen je wilt uitvoeren en voor welk bedrag.
- Laat de bank facturen rechtstreeks uit het depot betalen. Zo hoef je niet zelf voor te financieren.
- Zorg voor het definitieve energielabel na oplevering. Dit label is nodig om aan te tonen dat de werkzaamheden zijn afgerond zoals beloofd.
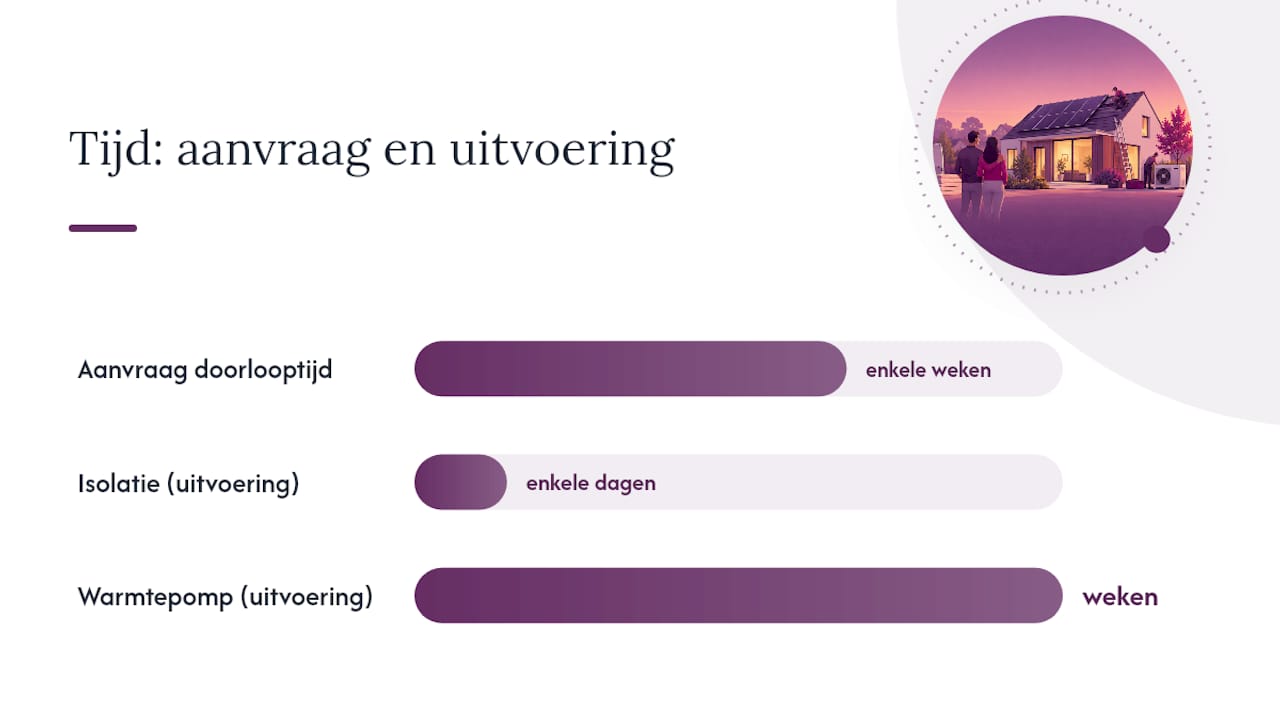
Reken op een doorlooptijd van enkele weken voor de aanvraag, gevolgd door de uitvoeringstijd van de werkzaamheden zelf, die sterk verschilt per maatregel. Isolatie is vaak binnen enkele dagen klaar, een warmtepomp kan weken duren.
Pro-tip: Bewaar elke factuur en elk installatiecertificaat digitaal vanaf dag één. Banken en subsidieverstrekkers vragen vaak dezelfde bewijsstukken, en dubbel zoeken kost je onnodig veel tijd.
Welke subsidies kun je combineren met je hypotheek?
De belangrijkste landelijke subsidie is de ISDE (Investeringssubsidie Duurzame Energie en Energiebesparing). Deze regeling is bedoeld voor onder meer hybride warmtepompen en zonneboilers, en wordt aangevraagd bij RVO.
- De installatie moet zijn uitgevoerd door een erkend bedrijf.
- Je vraagt de subsidie meestal aan binnen 24 maanden na installatie.
- Combineren met hypotheekgeld is toegestaan; je financiert de volledige kostenpost via het bouwdepot en ontvangt de subsidie later als terugbetaling.
Praktisch werkt dit meestal als volgt: je betaalt de aannemer eerst volledig uit het bouwdepot, en pas daarna dien je de ISDE-aanvraag in. Zo voorkom je vertraging in de uitvoering terwijl je op de subsidiebeslissing wacht.
Naast de ISDE bestaan er lokale stimuleringsregelingen bij gemeenten, die per regio verschillen in voorwaarden en bedragen. De markt beweegt bovendien richting meer transparantie hierover: overheid en marktpartijen hebben een intentieverklaring getekend om verduurzaming te versnellen, met een pilot van het Hypotheken Data Netwerk (HDN) die subsidie en leenruimte straks direct zichtbaar maakt in hypotheeksoftware. Dat maakt de aanvraag in de nabije toekomst een stuk overzichtelijker dan nu.
Wat betekent extra lenen voor je maandlasten en belasting?
Extra lenen voor verduurzaming verhoogt je maandlasten. Dat is logisch, maar de omvang van die stijging hangt af van meer dan alleen het geleende bedrag.
- Hogere hoofdsom betekent hogere rente en aflossing per maand, ook al is de looptijd gelijk.
- Je risicoklasse kan veranderen. Een hogere lening ten opzichte van de woningwaarde kan je in een duurdere tariefklasse plaatsen, waarschuwt Milieu Centraal.
- Renteaftrek is niet automatisch. Het geleende bedrag moet aantoonbaar zijn besteed aan woningverbetering, en de lening moet binnen 30 jaar volledig worden afgelost via een annuïteiten of lineair schema.
- Een duurzaamheidskorting op de rente is mogelijk. Sommige geldverstrekkers geven een rentekorting bij een energielabel A of hoger, vaak voor de hele looptijd van de hypotheek.
Reken dus niet alleen met het bedrag dat je erbij leent, maar ook met de tariefklasse waarin je terechtkomt. Een paar duizend euro extra kan in sommige gevallen net de grens over duwen naar een hogere risico-opslag, waardoor de werkelijke maandlast hoger uitvalt dan je vooraf verwacht.
Verduurzamen bij aankoop of later: wat werkt beter?
Meefinancieren bij aankoop heeft één groot voordeel: je regelt alles in één keer, tegen één rentepercentage, zonder een tweede aanvraagtraject. Later verhogen of oversluiten geeft meer flexibiliteit, maar brengt vaak extra kosten met zich mee, zoals taxatiekosten en mogelijk boeterente.
Overwaarde gebruiken voor verduurzaming is aantrekkelijk zolang je goed kijkt naar de gevolgen bij een eventuele verkoop. De WOZ-waarde en de werkelijke marktwaarde lopen niet altijd gelijk op, en dat beïnvloedt hoeveel overwaarde je daadwerkelijk kunt inzetten.
Drie beslisregels die in de praktijk werken:
- Koop je een woning met een slecht label? Financier de maatregelen direct mee bij aankoop, dan profiteer je meteen van de extra leenruimte.
- Woon je al in je huis en is de overwaarde beperkt? Vergelijk eerst verhogen bij je huidige geldverstrekker met oversluiten bij een andere partij.
- Twijfel je over de fiscale gevolgen of de juiste volgorde van subsidie en lening? Schakel dan een onafhankelijk adviseur in voordat je tekent.
Wat H2o-assurantien ziet bij verduurzamingsfinanciering
Bij H2o-assurantien zien we dat woningeigenaren vaak wél weten dát er extra leenruimte bestaat, maar niet hoe ze die concreet vastleggen in een taxatierapport of bouwdepot. Twijfel je over de juiste volgorde? Wacht niet tot de offerte al binnen is, vraag dan al advies.
— Ruben
Hoe H2o-assurantien je helpt bij verduurzamen met hypotheek
Een bank vertelt je zelden proactief over de volledige extra leenruimte per energielabel of over de slimste volgorde van bouwdepot en ISDE-subsidie, simpelweg omdat die bank belang heeft bij het product dat ze zelf verkoopt. We werken onafhankelijk: we vergelijken geldverstrekkers zonder binding met een bank of verzekeraar, en regelen het traject zorgvuldig.

Twijfel je of meefinancieren bij aankoop of een verhoging achteraf beter past bij jouw plannen? Bekijk eerst onze praktische tips over duurzaam verbouwen en vraag daarna een vrijblijvend adviesgesprek aan. Voor een concrete indicatie van de advieskosten kun je de tarieven van onze hypotheekadviseurs bekijken, of ga direct naar H2o-assurantien om een afspraak in te plannen. We helpen je met de taxatie ‘na verbouwing’, het bouwdepot en de check op subsidies, zodat je niets laat liggen.
Bronnen
Check leennormen bij de Rijksoverheid, subsidievoorwaarden bij RVO, en praktische taxatietips bij Eigen Huis.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Kan ik een hogere hypotheek krijgen als ik energiebesparende maatregelen neem? — Rijksoverheid
- ISDE voor woningeigenaren — RVO
- Extra hypotheek voor verduurzaming / Eigen Huis
Veelgestelde vragen
Kan ik verduurzaming opnemen in mijn hypotheek?
Ja, verduurzaming kun je meefinancieren bij aankoop, via een verhoging van je bestaande hypotheek of via een tweede hypotheek. Hoeveel extra leenruimte je krijgt, hangt af van je energielabel: de Rijksoverheid noemt bedragen tot € 20.000 bij label E–G, € 15.000 bij C–D en € 10.000 bij A++–B.
Wat kost € 100.000 overwaarde opnemen per maand?
Dat hangt volledig af van de rente, de looptijd en het aflossingsschema dat je kiest, en er is geen vast bedrag te noemen zonder die gegevens. Een hypotheekadviseur rekent dit voor jou concreet uit op basis van je eigen situatie en de actuele rentestand.
Is het verplicht om een koopwoning te verduurzamen?
Nee, er is voor bestaande koopwoningen geen landelijke verplichting om te verduurzamen bij aankoop of tijdens bewoning. Wel bestaan er steeds meer stimuleringsregelingen en extra leenruimte om verduurzaming financieel aantrekkelijker te maken, zoals de ISDE-subsidie via RVO.
Kan ik € 10.000 overwaarde opnemen van mijn huis?
Of dit mogelijk is, hangt af van de actuele waarde van je woning, je resterende hypotheekschuld en de acceptatie-eisen van je geldverstrekker. Voor verduurzaming geldt bovendien dat een bedrag tot € 10.000 aansluit bij de extra leenruimte die de Rijksoverheid noemt voor woningen met energielabel A++ of B.

