
Ja, in veel gevallen kun je je hypotheekrente meenemen naar een nieuw huis, mits je bij dezelfde geldverstrekker blijft en aan de voorwaarden voldoet. Toch blijft het formeel een nieuwe hypotheekaanvraag, waarbij de bank opnieuw toetst en actuele algemene voorwaarden toepast. Heb je een lage rente uit het verleden? Dan is dat vaak een flinke financiële meevaller. Ligt je huidige rente boven de marktrente, dan is meeverhuizen juist minder interessant.
Kort samengevat:
- Alleen rente en resterende rentevaste periode worden meestal mee overgenomen, terwijl de geldverstrekker een herbeoordeling van inkomen en waarde uitvoert.
- Bij het overnemen moet je binnen zes maanden nadat de oude hypotheek is afgelost, de akte passeren, anders vervalt je recht op de regeling.
- De regeling is vooral voordelig als je rente lager is dan de marktrente; bij hogere rente of bij meerdere leningdelen moet je extra kosten en rentetarieven vergelijken.
- Het meebrengen van de hypotheek is niet mogelijk bij variabele rente, verhuur van de woning, of als je partner in de oude woning blijft wonen zonder te verhuizen.
- Onafhankelijk advies van een specialist kan helpen om te bepalen of meebrengen of oversluiten financieel het beste voor jou is, vooral gezien complexe voorwaarden en deadlines.
Inhoudsopgave
- Wat is de verhuisregeling voor je hypotheek precies?
- Wat kun je meenemen: rente, looptijd en hypotheekvorm
- Welke voorwaarden en deadlines gelden bij de verhuisregeling?
- Wanneer levert de verhuisregeling financieel voordeel op?
- Hoe vraag je de verhuisregeling stap voor stap aan?
- Praktijkperspectief: wanneer is onafhankelijk advies zinvol?
- Wanneer kun je je hypotheek meestal niet meenemen?
- Wat de verhuisregeling écht oplevert, en wat niet
- Hulp nodig bij je verhuisregeling of hypotheekaanvraag?
- Bronnen
Wat is de verhuisregeling voor je hypotheek precies?
De verhuisregeling, ook wel meeneemregeling genoemd, geeft je de mogelijkheid om bij verkoop van je huis en aankoop van een nieuwe woning bepaalde voorwaarden van je bestaande hypotheek over te nemen. Dat gebeurt alleen als je bij dezelfde geldverstrekker blijft. Veel huiseigenaren denken dat hun hele hypotheek gewoon “meeverhuist”, maar dat is een misvatting. Je sluit juridisch een nieuwe hypotheek af met een nieuwe beoordeling van je inkomen en de waarde van je nieuwe woning. Alleen specifieke onderdelen, zoals de rente, gaan mee.
Elke bank hanteert eigen regels voor de verhuisregeling. Wat bij de ene geldverstrekker standaard is, geldt bij de andere niet automatisch. Let daarom op deze punten voordat je iets toezegt aan een verkopende partij:
- Blijf je bij dezelfde geldverstrekker, of overweeg je over te sluiten naar een andere bank?
- Voldoe je aan de actuele inkomens- en acceptatienormen die nu gelden, niet die van jaren geleden?
- Past je huidige hypotheekvorm binnen wat de bank nu nog aanbiedt?
Wat kun je meenemen: rente, looptijd en hypotheekvorm
Bij de verhuisregeling gaat het rentepercentage meestal mee, samen met de resterende rentevaste periode. Als je nog een resterende rentevaste periode hebt tegen een lage rente, kun je deze periode en de rente in principe overnemen naar je nieuwe hypotheek. De algemene voorwaarden worden echter vervangen door de meest actuele versie die de bank op dat moment hanteert.
Niet elke hypotheekvorm komt in aanmerking. Let op deze punten:
- Annuïteiten en lineaire hypotheken zijn meestal goed meeneembaar, mits binnen het huidige aanbod van de bank.
- Aflossingsvrije delen kunnen beperkingen kennen door strengere regels rond aflossingsvrij lenen.
- Heb je meerdere leningdelen met verschillende rentecontracten? Regel het meenemen van elk deel voordat de hypotheekakte bij de notaris wordt gepasseerd — daarna is het vaak niet meer mogelijk.
Welke voorwaarden en deadlines gelden bij de verhuisregeling?
Timing is de valkuil waar de meeste huiseigenaren zich lelijk aan stoten. De meeste geldverstrekkers hanteren een termijn van maximaal zes maanden tussen de aflossing van je oude hypotheek en het passeren van de akte van je nieuwe hypotheek. Wacht je langer, dan vervalt meestal het recht om je oude rente mee te nemen.
Naast die termijn gelden meestal deze voorwaarden:
- Je moet de nieuwe woning zelf gaan bewonen, niet verhuren of alleen als tweede woning gebruiken.
- De oude hypotheek moet daadwerkelijk zijn afgelost voordat je de nieuwe akte passeert.
- Bij een scheiding is vaak een verdelingsverklaring of toestemming van je ex-partner nodig, en niet elke partner kan de regeling voor zijn of haar deel benutten.
Elke bank vult deze basisregels net iets anders in. Sommige geldverstrekkers rekenen bijvoorbeeld strenger af op de zesmaandentermijn dan andere.
Pro-tip: Meld je verhuisplannen zodra je je huis in de verkoop zet, niet pas als er een koper is. Zo weet je vroeg of je binnen de deadline van je bank blijft en voorkom je dat je de gunstige rente misloopt.
Wanneer levert de verhuisregeling financieel voordeel op?
De verhuisregeling is vooral aantrekkelijk als je huidige hypotheekrente lager ligt dan de actuele marktrente. Sloot je jaren geleden een hypotheek af tegen een lage rente, dan bespaar je door mee te verhuizen mogelijk honderden euro’s per maand ten opzichte van een nieuwe hypotheek tegen actuele tarieven. Is je oude rente juist hoger dan wat de bank nu aanbiedt, dan is meenemen zelden een verstandige keuze.
Een veelvoorkomende valkuil: als je nieuwe woning duurder is dan je oude hypotheek dekt, moet je een extra leningdeel afsluiten. Voor dat extra deel gelden de actuele rentetarieven van de geldverstrekker, niet je oude gunstige percentage. Je krijgt dan feitelijk twee rentetarieven binnen één hypotheek.
Let ook op een fiscaal aspect dat vaak wordt vergeten. Staat je oude woning nog leeg te koop terwijl je al in je nieuwe huis woont? Dan heb je tijdelijk mogelijk recht op hypotheekrenteaftrek voor beide woningen. Dat kan de overgangsperiode financieel een stuk dragelijker maken.
- Vergelijk altijd je huidige rente met het actuele markttarief voordat je kiest voor meenemen.
- Reken het extra leningdeel apart door, met het actuele tarief van de bank.
- Check je recht op tijdelijke renteaftrek als je beide woningen een periode aanhoudt.
Hoe vraag je de verhuisregeling stap voor stap aan?
Zodra je serieus overweegt te verhuizen, is het slim om de aanvraag methodisch aan te pakken. Zo voorkom je vertraging vlak voor de notarisafspraak.
- Meld je verhuisplannen bij je geldverstrekker en vraag tijdig een renteaanbod aan voor de nieuwe woning.
- Verzamel de benodigde documenten: recente inkomensgegevens, een taxatierapport van de nieuwe woning, bewijs van verkoop van de oude woning en geldige identiteitsbewijzen.
- Bespreek met een hypotheekadviseur of meenemen daadwerkelijk voordelig is, of dat oversluiten naar een andere geldverstrekker juist beter uitpakt.
- Laat de adviseur de aanvraag afstemmen met de bank, zodat leningdelen, rentevaste periodes en deadlines correct worden vastgelegd.
Een adviseur checkt vooraf de haalbaarheid en houdt zicht op de doorlooptijd tot aan de notarisakte, zodat je nooit buiten de zesmaandentermijn valt.
Praktijkperspectief: wanneer is onafhankelijk advies zinvol?
De verhuisregeling lijkt op papier eenvoudig, maar de praktijk zit vol nuances die per bank verschillen. H2o-assurantien werkt volledig onafhankelijk van banken en verzekeraars, en adviseert zowel particuliere huizenkopers als ondernemers die een hypotheek willen meenemen of oversluiten. Juist die onafhankelijkheid is waardevol bij de verhuisregeling: een adviseur die niet gebonden is aan één bank kan objectief beoordelen of meenemen wel de beste keuze is, of dat oversluiten financieel voordeliger uitpakt.
Klanten noemen vooral de snelheid en vakkundigheid van het proces. In veel gevallen is een hypotheekaanvraag binnen enkele weken volledig geregeld, inclusief afstemming met de geldverstrekker over de verhuisregeling.
Twijfel je of jouw situatie in aanmerking komt voor meenemen, of loop je tegen een lastige combinatie van leningdelen aan? Dan is een gesprek met een adviseur vaak sneller waardevol dan zelf uren uitzoeken welke regels jouw bank precies hanteert.
Wanneer kun je je hypotheek meestal niet meenemen?
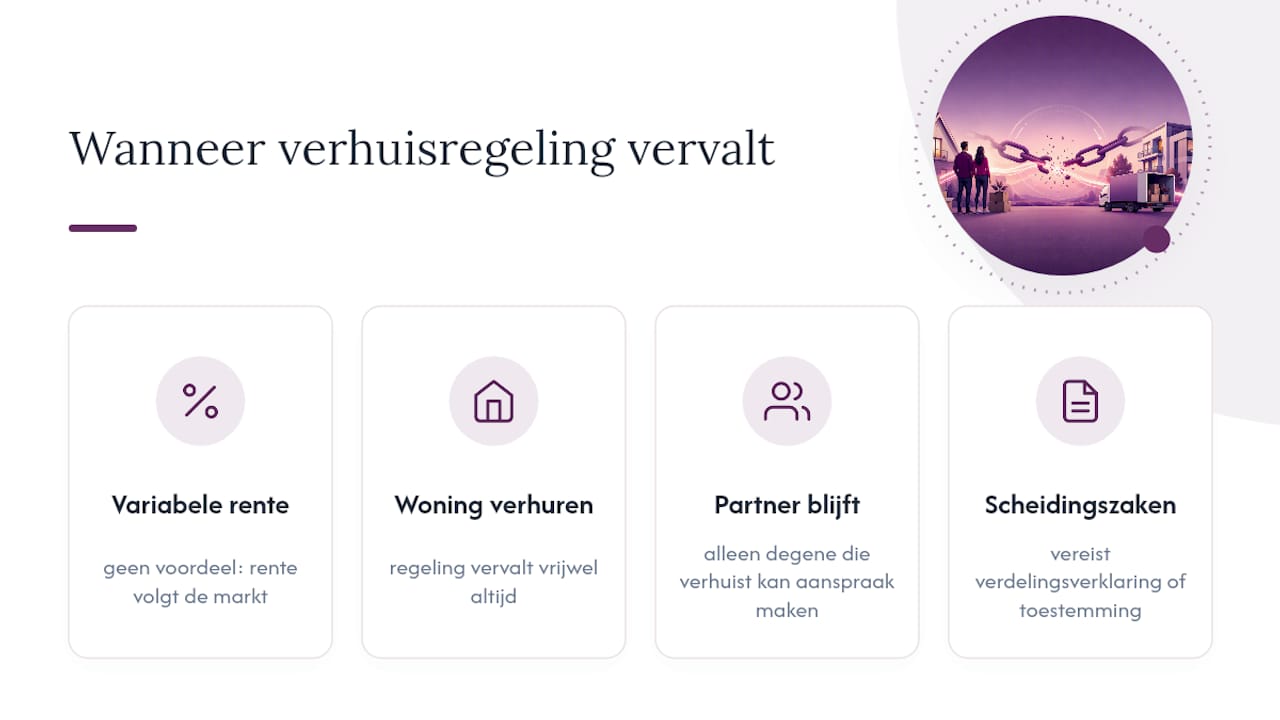
Meenemen lijkt aantrekkelijk, maar in een aantal situaties loopt de regeling stuk op de voorwaarden van de geldverstrekker. Heb je een hypotheek met variabele rente? Dan heeft meenemen weinig zin, omdat variabele rente toch al meebeweegt met de markt. Er is dan simpelweg niets gunstigs om vast te houden.
Wil je je oude woning verhuren in plaats van verkopen, dan vervalt de verhuisregeling vrijwel altijd. De regeling is bedoeld voor huiseigenaren die zelf verhuizen naar een nieuwe hoofdwoning, niet voor mensen die hun woning omzetten naar een beleggingspand.
Blijft je partner in de oude woning wonen, bijvoorbeeld na een relatiebreuk? Dan kan alleen degene die daadwerkelijk verhuist naar de nieuwe woning aanspraak maken op de regeling, en vaak alleen voor het deel van de hypotheek dat aan die persoon toevalt.
Scheidingssituaties vragen om extra documentatie. Vaak is een verdelingsverklaring of officiële toestemming van de ex-partner nodig voordat de bank de verhuisregeling toepast. Wil je hier meer over weten in de context van een scheiding, dan biedt een gespecialiseerde adviespagina over hypotheek regelen bij scheiding praktische duiding.
Wat de verhuisregeling écht oplevert, en wat niet
De meeste artikelen over de verhuisregeling blijven hangen in juridisch jargon over “algemene voorwaarden” en “acceptatiecriteria”. Dat mist het punt. Wat een huiseigenaar wil weten, is simpel: levert meenemen mij geld op, en haal ik de deadline?
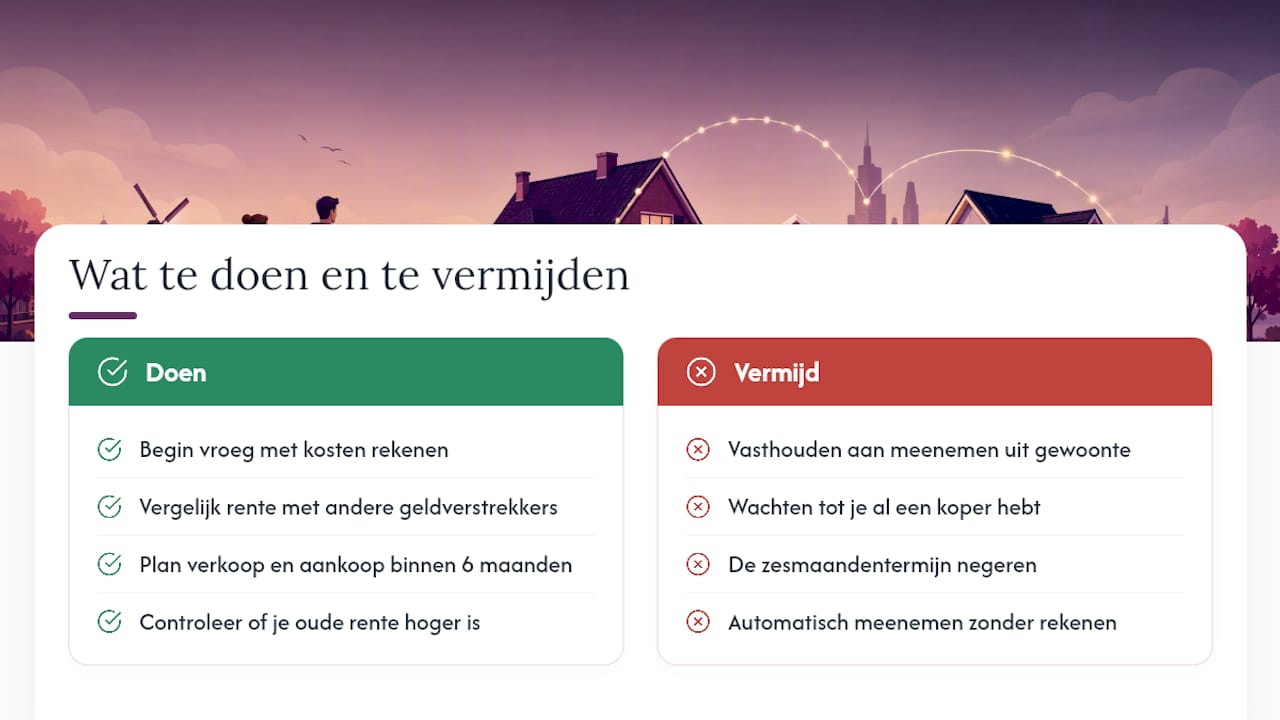
Het antwoord is vaker “nee” dan mensen verwachten. Wie tien jaar geleden een hypotheek afsloot tegen een rente die nu hoger ligt dan de markt, heeft niets aan de regeling. Toch blijven veel huiseigenaren star vasthouden aan meenemen, puur omdat het bekend voelt. Dat is een denkfout: oversluiten naar een andere geldverstrekker kan dan gewoon voordeliger zijn.
Wat vaak onderbelicht blijft, is de zesmaandentermijn. Die deadline dwingt je om verkoop en aankoop strak op elkaar te plannen, en dat lukt niet altijd in een markt met lange doorlooptijden bij notarissen en taxateurs. Begin daarom vroeg met rekenen, niet pas als er al een koper is.
— Ruben
Hulp nodig bij je verhuisregeling of hypotheekaanvraag?
Twijfel je of meenemen in jouw situatie financieel voordeliger is dan oversluiten, of loop je vast in de voorwaarden van je geldverstrekker? H2o-assurantien is het onafhankelijke alternatief voor huiseigenaren die geen risico willen nemen met een verkeerde keuze: geen binding aan één bank, dus advies dat puur op jouw situatie is gericht.

In een eerste, vrijblijvend gesprek bekijkt een adviseur van H2o-assurantien of je in aanmerking komt voor de verhuisregeling, wat de zesmaandentermijn voor jouw planning betekent en welke kosten je kunt verwachten. Veel klanten hebben hun hypotheekaanvraag binnen enkele weken volledig geregeld, inclusief afstemming met de geldverstrekker. Wil je weten hoeveel je kunt lenen voor je nieuwe woning, of past je huidige hypotheekvorm nog wel bij je nieuwe situatie? Bekijk de mogelijkheden op de pagina over hypotheekadvies in Friesland en plan een gesprek in om je situatie concreet door te rekenen.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Verhuisregeling – Obvion Hypotheken
- Hypotheek meenemen | Vereniging Eigen Huis
- Je hypotheek meenemen naar je nieuwe huis: zo werkt het – NN
- Tijdelijk recht op hypotheekrenteaftrek bij twee woningen – Belastingdienst

