
Ja, een verhuurhypotheek is haalbaar, maar de voorwaarden liggen aanzienlijk strenger dan bij een eigenwoninghypotheek. Reken op een lagere maximale financiering, een hogere eigen inbreng, een rente-opslag en het verlies van NHG. Geldverstrekkers toetsen daarnaast de huurinkomsten kritisch en vragen vrijwel altijd een taxatierapport en persoonlijk advies. De exacte voorwaarden verschillen per bank, dus vergelijken loont.
Kort samengevat:
- De maximale financiering voor een verhuurhypotheek ligt meestal tussen 70 en 80% van de waarde in verhuurde staat, wat lager is dan bij een eigenwoninghypotheek.
- Rentevoeten voor verhuurhypotheken variëren tussen 4,5 en 6%, en het wegvallen van hypotheekrenteaftrek en hogere verzekeringskosten maken de financiering duurder.
- Bij meer dan twee of drie verhuurwoningen schakelen geldverstrekkers over naar zakelijke voorwaarden met strengere eisen en hogere rentetarieven.
- Vanwege de strenge voorwaarden en fiscale gevolgen is een onafhankelijk advies bij het afsluiten of oversluiten van een verhuurhypotheek sterk aan te raden.
Inhoudsopgave
- Wat is een verhuurhypotheek en hoe verschilt die van een gewone hypotheek?
- Welke partijen en toestemmingen spelen een rol bij het afsluiten?
- Concrete voorwaarden: LTV, eigen inbreng, huurtoetsing en taxatie
- Rente, kosten en financiële gevolgen van verhuren met hypotheek
- Het aanvraagproces stap voor stap
- Fiscale gevolgen en de belangrijkste risico’s
- Checklist: wat neem je mee naar het adviesgesprek?
- Verhuren aan studenten of expats: gelden er andere voorwaarden?
- Hoe lang zet je de rente vast bij een verhuurhypotheek?
- Voorwaarden bij opzeggen of oversluiten van een verhuurhypotheek
- Welke verzekeringen zijn verplicht of verstandig bij verhuur?
- H2O’s kijk: wanneer is onafhankelijk advies aan te raden?
- Hoe H2O je kan ondersteunen bij je verhuurhypotheek
- Bronnen
Wat is een verhuurhypotheek en hoe verschilt die van een gewone hypotheek?
Een verhuurhypotheek is een financiering voor een woning die je niet zelf bewoont, maar verhuurt aan derden. Dat kan een tweede woning zijn die je aanhoudt als investering, of een woning die je omzet naar verhuur nadat je zelf bent verhuisd. Het grote verschil met een eigenwoninghypotheek zit in de waardering van de woning.
Bij een gewone hypotheek telt de marktwaarde in vrije staat: de prijs die de woning zou opbrengen bij verkoop aan een bewoner die er zelf gaat wonen. Bij een verhuurhypotheek kijkt de geldverstrekker naar de marktwaarde in verhuurde staat, vaak lager omdat een verhuurde woning met een lopend huurcontract minder aantrekkelijk is voor de gemiddelde koper.
Dat waardeverschil raakt direct je leenruimte en rentepercentage:
- Een lagere getaxeerde waarde betekent een lager maximaal leenbedrag bij dezelfde procentuele grens.
- Een hogere rente compenseert het risico dat de bank loopt op een woning die niet vrij van huur is.
- De huurwaarde, vaak gebaseerd op het woningwaarderingsstelsel bij gereguleerde huur, bepaalt mede hoeveel inkomen de bank mag meetellen.
Voor particulieren die twijfelen tussen zelf verkopen of verhuren, is dit vaak het eerste rekenpunt: de waarde in verhuurde staat ligt doorgaans 10 tot 20 procent lager dan de vrije verkoopwaarde, en die marge werkt direct door in wat de bank wil financieren.
Welke partijen en toestemmingen spelen een rol bij het afsluiten?
Een verhuurhypotheek regel je nooit alleen met je bank. Zodra je een bestaande eigenwoninghypotheek wilt omzetten naar verhuur, is toestemming van de geldverstrekker verplicht. Banken als ABN AMRO stellen expliciet dat bij omzetting naar verhuur vervalt de NHG-garantie](https://www.abnamro.nl/nl/prive/hypotheken/huis-kopen/verhuizen/hypotheek-voor-verhuur.html) en dat er een adviesgesprek nodig is voordat de wijziging wordt goedgekeurd.
Daarnaast kunnen andere partijen meebeslissen of beperkingen opleggen:
- De Vereniging van Eigenaars kan verhuur aan banden leggen, zeker bij korte-termijnverhuur zoals via platforms voor vakantieverblijf.
- De gemeente kan restricties opleggen op het aantal verhuurde woningen in een straat of wijk, of eisen stellen aan vergunningen bij kamerverhuur.
- Verschillende geldverstrekkers hanteren eigen acceptatiecriteria: de ene bank accepteert alleen verhuur aan particulieren zonder commercieel oogmerk, de andere staat een klein aantal verhuurpanden toe voordat ze overschakelen naar zakelijke voorwaarden.
Het is dus zaak om niet alleen bij je eigen bank te informeren, maar ook de VvE-akte en het gemeentelijk beleid te checken voordat je een aanbod accepteert. Een onafhankelijk adviseur die bekend is met meerdere geldverstrekkers, bespaart hier veel uitzoekwerk.
Concrete voorwaarden: LTV, eigen inbreng, huurtoetsing en taxatie
Dit zijn de harde cijfers waar een aanvraag op wordt beoordeeld. Ze bepalen samen of je financiering krijgt, en hoeveel.
- Maximale LTV (loan to value). De meeste geldverstrekkers financieren 70 tot 80% van de marktwaarde in verhuurde staat. Dat percentage ligt fors onder de bijna 100% die je bij een eigenwoninghypotheek nog kunt krijgen.
- Eigen inbreng. Reken op minimaal 20 tot 30% van de aankoopprijs uit eigen middelen, soms meer bij een tweede of derde verhuurpand.
- Toetsing van huurinkomsten. Banken nemen huurinkomsten meestal niet voor de volle 100% mee, maar voor 60 tot 75% van de marktconforme huur. Deze correctie dekt het risico op leegstand en incassoproblemen.
- Taxatierapport in verhuurde staat. Een erkend taxateur stelt zowel de waarde in verhuurde staat als de markthuur vast. Zonder dit rapport geen definitieve beoordeling.
- Aantal panden. Zodra je meer dan twee of drie verhuurwoningen bezit, schakelen veel geldverstrekkers over naar zakelijke financieringsvoorwaarden met andere rentetarieven en eisen.
Pro-tip: Wil je snel een indicatie van je maximale leenbedrag? Laat de exacte som altijd bevestigen door een adviseur, want elke geldverstrekker rekent net iets anders.
Rente, kosten en financiële gevolgen van verhuren met hypotheek
Een verhuurhypotheek is structureel duurder dan een gewone hypotheek. De opslag compenseert het hogere risico dat de bank loopt bij een verhuurde woning.
Voor 2026 noemen brancherapporten een indicatieve renterange van 4,5 tot 6% voor verhuurhypotheken, afhankelijk van de LTV en de geldverstrekker. Dat ligt merkbaar boven wat je voor een reguliere eigenwoninghypotheek betaalt.
Naast de rente spelen deze kostenposten mee:
- Het wegvallen van hypotheekrenteaftrek, omdat de woning niet als hoofdverblijf geldt.
- Belastingheffing in box 3 over de waarde van de woning minus de schuld, in plaats van de eigenwoningregeling.
- Verplichte opstalverzekering, vaak met een hogere premie dan bij zelfbewoning.
- Doorlopende kosten voor onderhoud, VvE-bijdragen en eventuele leegstandsperiodes.
Bouw daarom een financiële buffer op van minimaal drie tot zes maanden huurinkomsten. Die marge vangt op wat de bank bij de toetsing al deels corrigeert, maar in de praktijk zwaarder kan uitpakken dan berekend.
Het aanvraagproces stap voor stap
Het traject van eerste gesprek tot definitieve toezegging verloopt in een vaste volgorde, en elke stap vraagt eigen documentatie.
- Adviesgesprek. Je bespreekt met een adviseur je situatie, doelstellingen en welke geldverstrekkers passen bij jouw type verhuurpand.
- Indicatieve offerte. Geldverstrekkers als NIBC geven vaak binnen enkele werkdagen een eerste indicatie op basis van globale gegevens.
- Taxatie laten uitvoeren. Een taxateur bepaalt de waarde in verhuurde staat en de markthuur, essentieel voor de definitieve berekening.
- Dossier compleet maken. Je levert identiteitsbewijs, inkomensgegevens, bewijs van eigen middelen, een huurovereenkomst of huurberekening en eventuele VvE-stukken aan.
- Definitieve beoordeling. Na een compleet dossier volgt de eindbeoordeling, doorgaans binnen een week tot anderhalve week.
Houd rekening met bijkomende kosten voor advies en taxatie, die los staan van de rente en vaak enkele honderden tot ruim duizend euro bedragen.
Fiscale gevolgen en de belangrijkste risico’s
Verhuren met een hypotheek verandert je fiscale positie fundamenteel. Zodra een woning niet meer je hoofdverblijf is, verdwijnt de hypotheekrenteaftrek en verschuift de woning naar box 3, waar vermogensrendementsheffing van toepassing is in plaats van het eigenwoningforfait. Dat raakt je netto rendement direct, vaak zwaarder dan verhuurders vooraf inschatten.
Naast de fiscale kant lopen verhuurders operationele risico’s die de winstgevendheid kunnen ondermijnen:
- Leegstand tussen huurders, waardoor inkomsten wegvallen terwijl de hypotheeklasten doorlopen.
- Wanbetaling door huurders, met soms langdurige juridische procedures om achterstallige huur te innen.
- Onverwachte VvE-kosten, zoals een groot onderhoudsproject waarvoor de reservering ontoereikend was.
- Reguliere onderhoudskosten, die bij verhuur vaak hoger uitvallen dan bij zelfbewoning.
Pro-tip: Reken in elk rendementsmodel minimaal twee scenario’s door: één met volledige verhuur en één met twee maanden leegstand per jaar. Verhuurders die alleen het optimistische scenario doorrekenen, komen vaak bedrogen uit als de eerste huurder vertrekt.
Checklist: wat neem je mee naar het adviesgesprek?
Een goed voorbereid gesprek scheelt weken doorlooptijd. Deze punten horen op je lijst:
- Financiële stukken: recente jaaropgaven, bewijs van eigen middelen en een overzicht van bestaande leningen.
- Berekeningen: een eigen inschatting van de gewenste LTV, de verwachte huuropbrengst en de verhouding tussen huur en lasten.
- Vragen over omzetting: wat gebeurt er met je NHG, welke rente-opslag geldt, en welke gevolgen heeft omzetting voor je bestaande voorwaarden.
- VvE- en gemeentecontrole: vraag de VvE-akte op en check bij de gemeente of er beperkingen gelden voor verhuur in jouw wijk.
Pro-tip: Neem ook je DigiD-inlogcodes en de laatste jaaropgave van je huidige hypotheek mee. Adviseurs kunnen dan direct een eerste berekening maken in plaats van een tweede afspraak in te plannen.
Verhuren aan studenten of expats: gelden er andere voorwaarden?
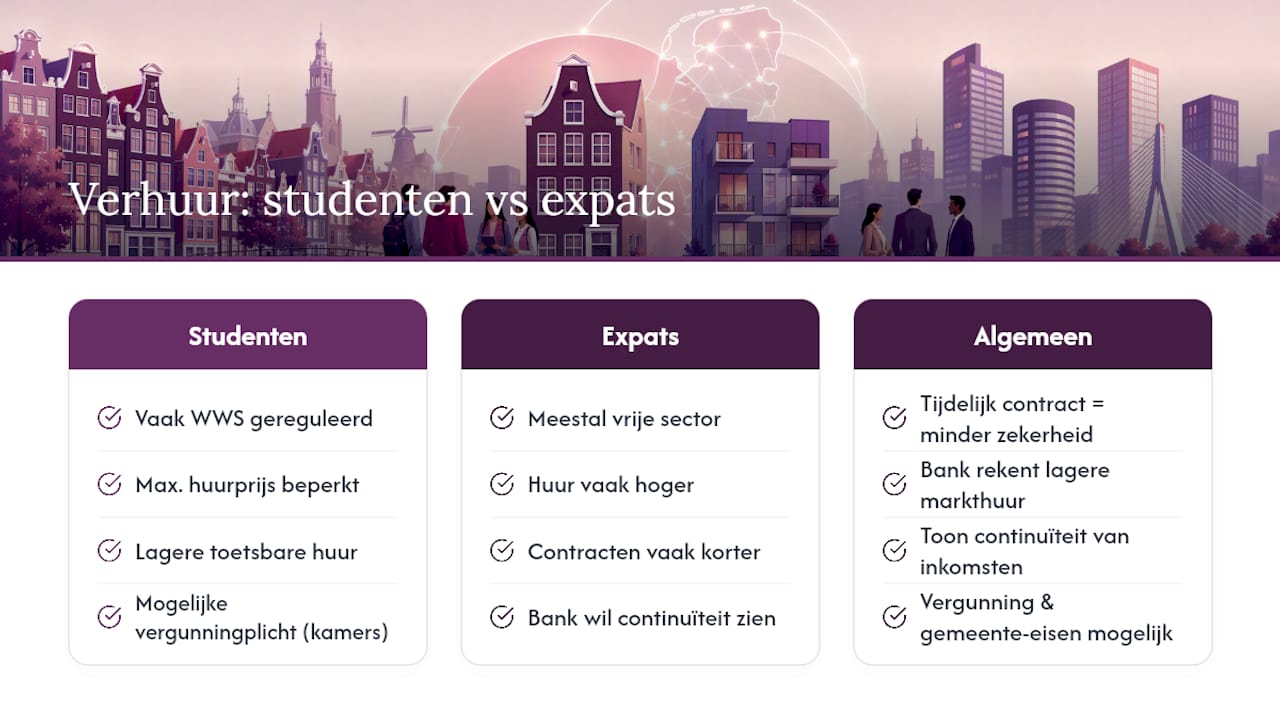
Verhuur aan studenten of expats is fiscaal en financieringstechnisch niet fundamenteel anders dan verhuur aan een gezin, maar geldverstrekkers kijken wel scherper naar de huurcontractvorm. Studentenkamers vallen vaak onder gereguleerde huur via het woningwaarderingsstelsel, wat de maximale huurprijs en dus de toetsbare huurinkomsten beperkt. Dat kan je leenruimte drukken, omdat de bank rekent met een lagere markthuur dan bij vrije sector verhuur.
Expats huren doorgaans in de vrije sector, met huurcontracten die vaak korter lopen dan de gangbare Nederlandse huurtermijn. Sommige geldverstrekkers vragen daarom een aanvullende motivatie of stellen dat je meerdere huurcontracten achter elkaar kunt aantonen om de huurinkomsten als stabiel te beoordelen. Kamerverhuur aan meerdere studenten in één pand kan bovendien een vergunningsplicht van de gemeente met zich meebrengen, los van wat de bank vereist.
Belangrijk is ook het type huurovereenkomst: een tijdelijk contract geeft de bank minder zekerheid dan een doorlopend contract voor onbepaalde tijd. Bereid je dus voor op de vraag hoe je de continuïteit van de huurinkomsten aantoont, zeker als je specifiek op deze doelgroepen wilt verhuren.
Hoe lang zet je de rente vast bij een verhuurhypotheek?
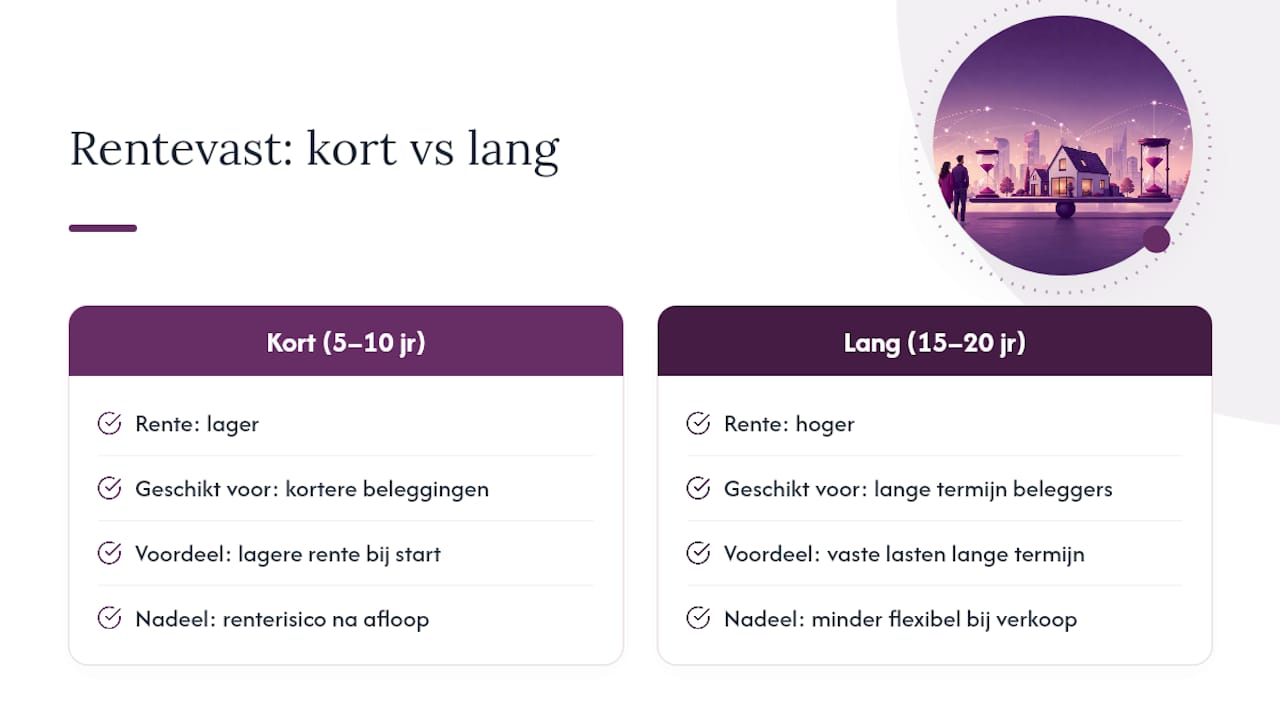
Rentevastperiodes bij verhuurhypotheken variëren, vaak tussen enkele jaren tot twintig jaar, afhankelijk van de geldverstrekker, vergelijkbaar met reguliere hypotheken, al bieden niet alle geldverstrekkers elke looptijd aan voor dit type financiering. Een kortere rentevastperiode van vijf of tien jaar geeft meestal een lagere rente, maar brengt renterisico met zich mee zodra de periode afloopt en je moet herfinancieren tegen de dan geldende tarieven.
Voor verhuurders die op lange termijn willen beleggen, is een langere rentevastperiode van vijftien of twintig jaar vaak aantrekkelijker. Je weet dan precies wat je lasten zijn en kunt je rendementsberekening voor de hele looptijd vastzetten, zonder tussentijdse verrassingen. Het nadeel is een hogere rente bij aanvang en minder flexibiliteit als je de woning eerder wilt verkopen of herfinancieren.
Sommige geldverstrekkers bieden voor verhuurhypotheken alleen kortere rentevastperiodes aan, juist omdat het risicoprofiel van verhuur onzekerder is dan bij zelfbewoning. Vraag dit dus altijd concreet na: niet elke bank die een verhuurhypotheek aanbiedt, geeft ook toegang tot alle standaard rentevastperiodes uit hun reguliere assortiment.
Voorwaarden bij opzeggen of oversluiten van een verhuurhypotheek
Een verhuurhypotheek tussentijds oversluiten kan, maar de voorwaarden zijn strikter dan bij een eigenwoninghypotheek. Boeterente kan van toepassing zijn als je binnen de rentevastperiode oversluit naar een andere geldverstrekker of rentevorm, vergelijkbaar met de regeling bij gewone hypotheken. Het verschil zit in de acceptatie: de nieuwe geldverstrekker toetst opnieuw de volledige verhuursituatie, inclusief een nieuwe taxatie in verhuurde staat.
Wil je de woning verkopen terwijl er nog een huurder in zit, dan speelt de wettelijke huurbescherming een rol. Je kunt de hypotheek niet zomaar aflossen door de woning leeg te verkopen als er een lopend huurcontract is; de koper neemt dat contract in principe over. Dat beperkt je flexibiliteit bij verkoop en is iets waar veel verhuurders vooraf te weinig bij stilstaan.
Wil je juist teruggaan naar zelfbewoning, dan moet je de geldverstrekker daarvan op de hoogte stellen. De voorwaarden keren dan om: NHG kan weer in beeld komen, maar alleen na herbeoordeling en vaak na afloop van het lopende huurcontract. Oversluiten of opzeggen is dus nooit een formaliteit bij een verhuurhypotheek. Het vraagt telkens een nieuwe beoordeling van de geldverstrekker.
Welke verzekeringen zijn verplicht of verstandig bij verhuur?
Een opstalverzekering is bij vrijwel elke verhuurhypotheek verplicht, net als bij een gewone hypotheek. Het verschil zit in de premie en de voorwaarden: verzekeraars rekenen bij verhuur vaak een hogere premie omdat het risico op schade, bijvoorbeeld door slijtage of minder zorgvuldig gebruik door huurders, hoger wordt ingeschat. Zorg dat de polis specifiek verhuur dekt; een standaard particuliere opstalpolis sluit verhuurschade soms uit.
Daarnaast is aansprakelijkheidsverzekering voor verhuurders (vaak een aanvulling op of losse polis naast de reguliere AVP) verstandig, omdat je als eigenaar aansprakelijk kunt zijn voor gebreken aan de woning die schade veroorzaken bij de huurder. Sommige verhuurders kiezen ook voor een huurdersverzekering die betalingsachterstand of vroegtijdig vertrek van de huurder dekt, hoewel dit geen wettelijke eis is van de geldverstrekker.
Check bij het afsluiten altijd of de geldverstrekker specifieke eisen stelt aan de verzekeraar of de dekkingsomvang. Sommige banken willen de polis op hun naam mee verpand hebben als extra zekerheid, vergelijkbaar met de constructie bij een eigenwoninghypotheek.
H2O’s kijk: wanneer is onafhankelijk advies aan te raden?
Bij een verhuurhypotheek loont onafhankelijk advies zich sneller dan bij een gewone hypotheek, juist omdat de voorwaarden per geldverstrekker zo uiteenlopen. Wij zien vooral bij het omzetten van een bestaande NHG-hypotheek naar verhuur, bij een tweede of derde pand, of bij fiscale twijfels over box 3, dat een goed adviesgesprek geld en tijd bespaart. Je krijgt dan een berekening op maat, hulp bij het taxatietraject en begeleiding bij het opbouwen van een compleet dossier, zodat je aanvraag in één keer goed wordt beoordeeld.
— Ruben
Hoe H2O je kan ondersteunen bij je verhuurhypotheek
Een verhuurhypotheek vraagt om iemand die de voorwaarden van meerdere geldverstrekkers kent en die zonder eigen belang adviseert. Er wordt gewerkt vanuit een onafhankelijke positie: aanbieders worden vergeleken op LTV, rente en acceptatiecriteria, met advies dat aansluit bij de situatie van de klant, niet bij een bank of verzekeraar.

Wij begeleiden je van de eerste berekening tot het complete dossier: van het inschatten van je maximale leenbedrag tot het aanleveren van de juiste stukken voor de taxatie en de definitieve beoordeling. Ook bij twijfel over je huidige hypotheekvorm, bijvoorbeeld of oversluiten verstandig is voordat je gaat verhuren, denken we met je mee. Wil je weten wat in jouw situatie haalbaar is? Plan een adviesgesprek via onze pagina voor hypotheekadvies en we rekenen samen door wat een verhuurhypotheek je oplevert.
Bronnen
Wil je claims uit dit artikel zelf checken? De Wikipedia-pagina over verhuurhypotheken geeft een compact overzicht van de fiscale basisregels. ABN AMRO en NIBC laten zien hoe grote geldverstrekkers acceptatie en taxatie inrichten. Voor huurrechtelijke vragen is Legalec een praktische ingang.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Verhuurhypotheek — Wikipedia
- Verhuurhypotheek: investeer in vastgoed (NIBC)
- Verhuurhypotheek 2026: voorwaarden, rente en LTV-eisen | Huurwoning Hub
Aanbevelingen
- Hypotheek afsluiten in 2025: wat is er veranderd?
- Hoeveel hypotheek kun je krijgen in 2026?
- Wat is NHG bij een hypotheek?
- Wat zijn de kosten bij het kopen van een huis in 2025?
Is jouw situatie niet standaard? Lees hoe we een complexe hypotheek in Leeuwarden aanpakken. Het eerste gesprek is gratis.

