
Je kunt overwaarde gebruiken zonder te verhuizen door een extra hypotheek of hypotheekverhoging, een tweede hypotheek, een verzilverhypotheek of een gemeentelijke SVn-lening. Verkoop en terughuren blijft een laatste optie. Wat het beste past, hangt af van je inkomen en leeftijd: een aanvullende hypotheek werkt vooral bij voldoende inkomen, een verzilverhypotheek of SVn-lening past beter bij senioren met een lager inkomen. Laat een onafhankelijke adviseur altijd een persoonlijke berekening maken voordat je kiest.
Kort samengevat:
- Alleen een hypotheekverhoging of tweede hypotheek is geschikt voor huiseigenaren met een stabiel inkomen dat hogere maandlasten aankan.
- Een verzilverhypotheek of gemeentelijke lening is meer geschikt voor senioren met weinig pensioeninkomen en veel overwaarde, maar verhoogt de schuld jaar na jaar door bijgeschreven rente.
- Verkoop en terughuren biedt snel geld, maar blijft een risicovolle constructie die vaak niet onder toezicht van de AFM valt en minder bescherming biedt.
- Het maximale opnamebedrag hangt af van je woningwaarde, resterende schuld, en of je de lening fiscalistisch in box 1 of 3 plaatst; laat je vooraf door een adviseur berekenen.
- Vraag altijd meerdere onafhankelijke offertes en berekeningen, en voorkom dat je een keuze maakt zonder goed inzicht in de lange termijn kosten, risico’s en de invloed op je nalatenschap.
Inhoudsopgave
- Welke mogelijkheden heb je om overwaarde op te nemen?
- Hoe werkt een hypotheekverhoging of extra hypotheek?
- Wat is een verzilverhypotheek en wanneer helpt een gemeentelijke lening?
- Wat betekent verkoop en terughuren voor je woning?
- Welke optie past bij jouw situatie?
- Wat kost het en hoe zit het fiscaal?
- Welke stappen zet je concreet?
- Ruben’s korte noot over verantwoord overwaarde gebruiken
- Hoe helpt H2o-assurantien bij het gebruiken van overwaarde?
- Bronnen
Welke mogelijkheden heb je om overwaarde op te nemen?
Overwaarde is het verschil tussen de marktwaarde van je woning en je openstaande hypotheekschuld. Je kunt dat bedrag op meerdere manieren omzetten in geld, zonder je huis te verlaten. Elke route heeft een ander profiel qua toetsing, kosten en risico.
- Hypotheekverhoging of extra hypotheek: geschikt als je voldoende inkomen hebt om hogere maandlasten te dragen.
- Tweede hypotheek: een apart leningdeel naast je bestaande hypotheek, vaak voordeliger dan een persoonlijke lening.
- Verzilverhypotheek (opeethypotheek): rente wordt bijgeschreven op de schuld, geschikt bij weinig inkomen maar veel overwaarde.
- Gemeentelijke SVn-lening (Blijverslening of Verzilverlening): lokaal aanbod, vooral voor senioren die thuis willen blijven wonen.
- Verkoop en terughuren: je verkoopt de woning en huurt die vervolgens terug, met beperkt toezicht en meer risico.
Let op: constructies zoals verkoop en terughuren vallen vaak buiten het toezicht van de Autoriteit Financiële Markten. Lees eerst welke sectie aansluit bij jouw inkomen, leeftijd en doel voordat je een keuze maakt.
Hoe werkt een hypotheekverhoging of extra hypotheek?
Een hypotheekverhoging is voor de meeste huiseigenaren de meest logische eerste stap. Je bank kijkt daarbij niet alleen naar je overwaarde, maar vooral naar de vraag of je inkomen de nieuwe maandlasten kan dragen. Een grote overwaarde is geen garantie voor goedkeuring als je pensioeninkomen te laag is, en dat verrast veel mensen die denken dat “genoeg overwaarde” automatisch genoeg is voor een hogere hypotheek.
Hoeveel je kunt opnemen, hangt af van je woningwaarde, je resterende schuld en de loan to value-norm van de geldverstrekker. Aflossingsvrij lenen is doorgaans beperkt tot een deel van de woningwaarde, en sommige banken verlagen dat in 2026. Een adviseur of rekentool geeft je snel een eerste indicatie, maar de exacte ruimte verschilt per geldverstrekker.
Fiscaal maakt het uit waarvoor je het geld gebruikt. Besteed je het aan woningverbetering, dan blijft de lening meestal in box 1 en is de rente onder voorwaarden aftrekbaar. Gebruik je het geld voor iets anders, zoals een auto of een gift aan je kinderen, dan valt dat deel doorgaans in box 3 zonder renteaftrek.
De stappen zijn steeds hetzelfde:
- Laat je woning taxeren.
- Bereken samen met een adviseur je maximale opnameruimte.
- Vraag onafhankelijk advies over de beste hypotheekvorm.
- Dien de aanvraag in bij de geldverstrekker.
- Rond de opname af bij de notaris.
Pro-tip: Wil je verbouwen of verduurzamen met de opgenomen overwaarde? Check dan eerst welke duurzame verbouwing recht geeft op renteaftrek, want dat verschilt per maatregel.
Wat is een verzilverhypotheek en wanneer helpt een gemeentelijke lening?
Een verzilverhypotheek, ook wel opeethypotheek genoemd, is bedoeld voor huiseigenaren met veel overwaarde maar weinig inkomen, zoals gepensioneerden. In plaats van maandelijks af te lossen, wordt de rente bij de schuld opgeteld. Je maandlasten stijgen daardoor niet direct, maar je schuld groeit wel jaar na jaar. Een product zoals de Overwaarde Hypotheek van ABN AMRO laat zien hoe dit in de praktijk werkt: geschikt vanaf 62 jaar, met rente die oploopt zonder directe betaling.
Naast bankproducten bestaan er gemeentelijke opties via het Stimuleringsfonds Volkshuisvesting. Gemeenten kunnen zelf een Blijverslening of Verzilverlening aanbieden, gericht op langer zelfstandig thuis wonen. Bij een Verzilverlening wordt de rente eveneens bij de schuld opgeteld.
Belangrijk om te weten is dat niet elke gemeente deze leningen aanbiedt, en de voorwaarden verschillen lokaal. Informeer bij je eigen gemeente of via SVn wat er beschikbaar is.
- Geschikt bij: laag inkomen, veel overwaarde, wens om thuis te blijven wonen.
- Minder geschikt bij: jongere huiseigenaren met stabiel inkomen die liever aflossen.
- Kernpunt: de schuld groeit door bijgeschreven rente, wat gevolgen heeft voor je nalatenschap.
Wat betekent verkoop en terughuren voor je woning?
Bij sale and lease back verkoop je je huis aan een investeerder en huur je het vervolgens terug. Je ontvangt de overwaarde in één keer of in delen, en betaalt daarna maandelijks huur in plaats van hypotheeklasten.
Het grootste risico is het ontbreken van toezicht. Deze constructies vallen vaak niet onder de Autoriteit Financiële Markten, wat betekent dat je minder wettelijke bescherming hebt dan bij een reguliere hypotheek. Vereniging Eigen Huis waarschuwt expliciet voor onvoorspelbare huurstijgingen en verlies van zeggenschap over je eigen woning.
Stel vóór je tekent minimaal deze vragen:
- Hoe wordt de huurprijs jaarlijks aangepast, en is er een maximum?
- Wat gebeurt er met de woning en de afspraken als je overlijdt?
- Heb je nog enige koop- of terugkooprecht?
Welke optie past bij jouw situatie?
De keuze tussen deze routes draait om vier kernvragen: hoeveel inkomen heb je, waarvoor gebruik je het geld, hoe oud ben je en wat wil je nalaten aan je kinderen. Een jongere huiseigenaar met stabiel inkomen kiest vaak voor een hypotheekverhoging of tweede hypotheek. Een gepensioneerde met weinig inkomen maar veel overwaarde kijkt eerder naar een verzilverhypotheek of gemeentelijke lening.
Stel een adviseur in ieder geval deze vragen:
- Wat is mijn maximale opnameruimte gegeven mijn inkomen en leeftijd?
- Valt het opgenomen bedrag in box 1 of box 3, en waarom?
- Wat gebeurt er met mijn maandlasten op de korte en lange termijn?
- Wat is het effect op mijn nalatenschap voor mijn kinderen?
- Staat deze constructie onder toezicht van de AFM?
- Wat zijn de totale kosten, inclusief taxatie en notaris?
- Kan ik de lening later oversluiten of vervroegd aflossen?
- Wat gebeurt er als de woningwaarde daalt?
- Welke alternatieven passen beter bij mijn situatie?
- Is deze aanbieder onafhankelijk of gebonden aan één geldverstrekker?
Drie rode vlaggen: een adviseur die maar één product aanbiedt, een constructie zonder AFM-toezicht die niet duidelijk wordt toegelicht, en druk om snel te tekenen zonder bedenktijd.
Pro-tip: Vergelijk altijd minimaal twee onafhankelijke berekeningen voordat je een handtekening zet. Kleine verschillen in inkomenstoets kunnen bepalen of een optie überhaupt haalbaar is.
Wat kost het en hoe zit het fiscaal?
De fiscale behandeling van je opgenomen overwaarde hangt af van de bestemming. Gebruik je het bedrag voor woningverbetering, dan blijft de lening meestal in box 1 met renteaftrek onder voorwaarden. Besteed je het aan iets anders, dan valt dat deel doorgaans in box 3, zonder aftrekmogelijkheid.
Je maandlasten worden bepaald door de hoogte van het opgenomen bedrag, de rente die je bank of geldverstrekker rekent, en de looptijd van de lening. Bij een verzilverhypotheek of Verzilverlening komt er geen directe maandlast bij, maar groeit de schuld door bijgeschreven rente.
Reken ook op deze bijkomende kosten:
- Taxatiekosten voor de waardebepaling van je woning.
- Advieskosten bij je hypotheekadviseur.
- Notariskosten voor de inschrijving van de nieuwe hypotheek.
- Eventuele boeterente bij vervroegd aflossen van een bestaande lening.
Wil je overwaarde overdragen aan je kinderen, bijvoorbeeld via een schenking? Vraag dan de actuele regels op bij de Belastingdienst, want schenkingsvrijstellingen en tarieven wijzigen regelmatig.
Welke stappen zet je concreet?
Voordat je een aanvraag indient, verzamel je een aantal documenten. Dat bespaart tijd in het adviesgesprek en versnelt de beoordeling door je geldverstrekker.
- Vraag een taxatierapport aan of gebruik de recente WOZ-waarde als eerste indicatie.
- Verzamel je huidige hypotheekoverzicht en de restschuld.
- Verzamel inkomensbewijzen: loonstroken, jaaropgaven of, bij een eigen bedrijf, jaarcijfers.
- Zorg voor een geldig identiteitsbewijs en recente bankafschriften.
- Plan een adviesgesprek om je opnameruimte en de beste vorm te bepalen.
- Vraag offertes op bij meerdere geldverstrekkers voordat je kiest.
- Rond de aanvraag af en laat de nieuwe hypotheek inschrijven bij de notaris.
Reken op enkele weken tussen taxatie en adviesgesprek, en nog eens enkele weken tussen aanvraag en notarisafspraak. Vergelijk offertes en berekeningen altijd voordat je tekent, ook als een eerste aanbod aantrekkelijk lijkt.
Ruben’s korte noot over verantwoord overwaarde gebruiken
Overwaarde gebruiken voelt verleidelijk simpel, maar schuld die groeit zonder dat je maandlasten stijgen, blijft schuld. Ik zie te vaak dat mensen kiezen op basis van het laagste maandbedrag, in plaats van op basis van hun werkelijke inkomenszekerheid over tien jaar. Vraag altijd een onafhankelijke berekening aan voordat je tekent, en laat je niet leiden door één aanbod.
— Ruben
Hoe helpt H2o-assurantien bij het gebruiken van overwaarde?
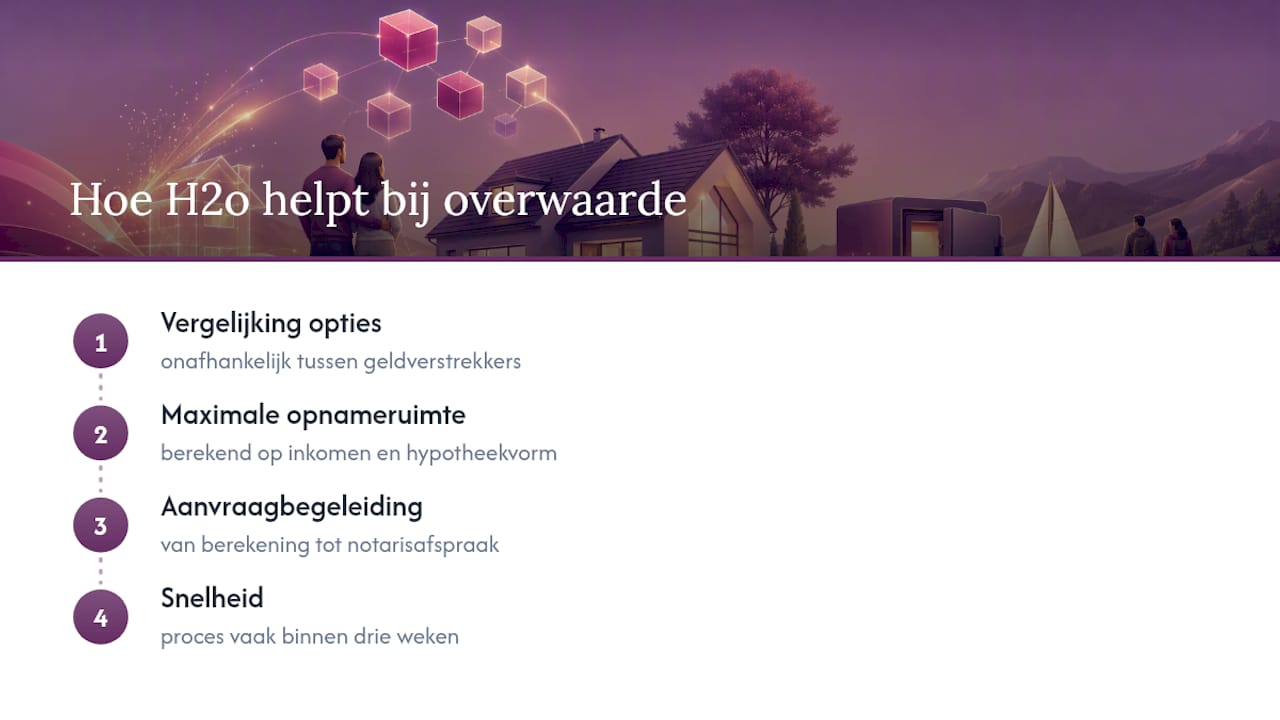
H2o-assurantien is het onafhankelijke alternatief voor huiseigenaren die niet afhankelijk willen zijn van het advies van één bank: je krijgt een eerlijke vergelijking tussen hypotheekverhoging, tweede hypotheek en verzilverhypotheek, zonder dat een geldverstrekker meekijkt in het advies.

Onze adviseurs berekenen eerst wat je maximale opnameruimte werkelijk is, gegeven jouw inkomen en de hypotheekvorm die bij je past. Daarna begeleiden we je bij de volledige aanvraag, van eerste berekening tot de afspraak bij de notaris. Klanten van H2o-assurantien roemen vooral de snelheid: het hele proces is vaak binnen drie weken geregeld, juist omdat we onafhankelijk kunnen schakelen tussen meerdere geldverstrekkers in plaats van vast te zitten aan één huisbank.
Twijfel je nog welke route bij jouw situatie past? Vraag een vrijblijvend hypotheekadvies aan en laat ons een persoonlijke berekening maken voordat je een keuze maakt.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Overwaarde huis opnemen: hoe doe je dat? — Consumentenbond
- SVn — Langer thuis wonen (Blijverslening / Verzilverlening)
- Overwaarde huis opnemen — Vereniging Eigen Huis
- Belastingdienst — Schenken
Aanbevelingen
- Single? Mogelijk Hogere Hypotheek
- Loonsverhoging? Een Hogere Hypotheek!
- Overbruggingskrediet: hoe werkt het in 2026?
Wil je je overwaarde gebruiken? Lees hoe we je hypotheek verhogen in Leeuwarden aanpakken, of maak een afspraak voor een gratis eerste gesprek.

