
Een WA‑verzekering is wettelijk verplicht voor elke bedrijfsauto die op jouw naam staat. Voor zzp’ers die structureel op hun auto rijden voor werk, is dat vaak niet genoeg: een dekking als WA beperkt casco of Allrisk beschermt de auto zelf, en aanvullingen zoals een eigen vervoerverzekering en pechhulp voorkomen dat één schadegeval je omzet stilzet. De juiste combinatie hangt af van je voertuig, je afhankelijkheid van de auto en wat er in je laadruimte ligt.
Kort samengevat:
- Voor zzp’ers met een bedrijfsauto is een WA‑verzekering vaak niet voldoende; aanvullende dekking zoals WA beperkt casco of Allrisk kan noodzakelijk zijn afhankelijk van de auto en het gebruik.
- Bij frequent zakelijk gebruik of vervoer van gereedschap en voorraad is een zakelijke polis vereist, omdat een particuliere polis dan niet meer geldig is en mogelijk schade-uitkering weigert.
- Aanvullingen zoals een eigen vervoerverzekering en pechhulp zijn essentieel om bedrijfsonderbrekingen te voorkomen en alle waardevolle spullen goed te beschermen.
- De premie wordt onder andere bepaald door het aantal zakelijke kilometers, het type auto, de inbouw en de schadevrije jaren, wat grote prijsverschillen kan veroorzaken tussen verzekeraars.
- Het is verstandig om je verzekering regelmatig te laten controleren door een onafhankelijk adviseur, vooral bij ingrijpende wijzigingen zoals dure apparatuur of toenemend zakelijk gebruik.
Inhoudsopgave
- WA, WA beperkt casco of Allrisk: welke dekking past bij jouw bedrijfsauto?
- Wanneer volstaat een particuliere polis en wanneer moet het zakelijk?
- Welke aanvullende dekkingen zijn onmisbaar voor zzp’ers?
- Wat bepaalt de premie van je bedrijfsautoverzekering?
- Wat moet je doen bij schade aan je bedrijfsauto?
- Hoe kies je in 5 stappen de juiste verzekering?
- Wanneer is onafhankelijk verzekeringsadvies de moeite waard?
- Waarom de standaardadvies vaak te kort schiet
- Twijfel je nog? Laat je polis onafhankelijk checken
- Bronnen
WA, WA beperkt casco of Allrisk: welke dekking past bij jouw bedrijfsauto?
De WA‑verzekering (wettelijke aansprakelijkheid) dekt alleen schade die je aan anderen toebrengt. Schade aan je eigen auto, zoals door diefstal, brand, storm of een eigen aanrijding, betaal je dan zelf. Voor een oude bestelbus die je toch snel zou vervangen, is dat vaak een bewuste, prima keuze.
WA beperkt casco voegt dekking toe tegen diefstal, brand, storm, ruitschade en botsingen met dieren, zonder de premie van een volledige cascoverzekering. Dat is voor veel zzp’ers een praktisch middenweg: je bent beschermd tegen de grootste financiële klappen, terwijl de auto al genoeg in waarde is gedaald om een dure allriskpolis minder rendabel te maken.
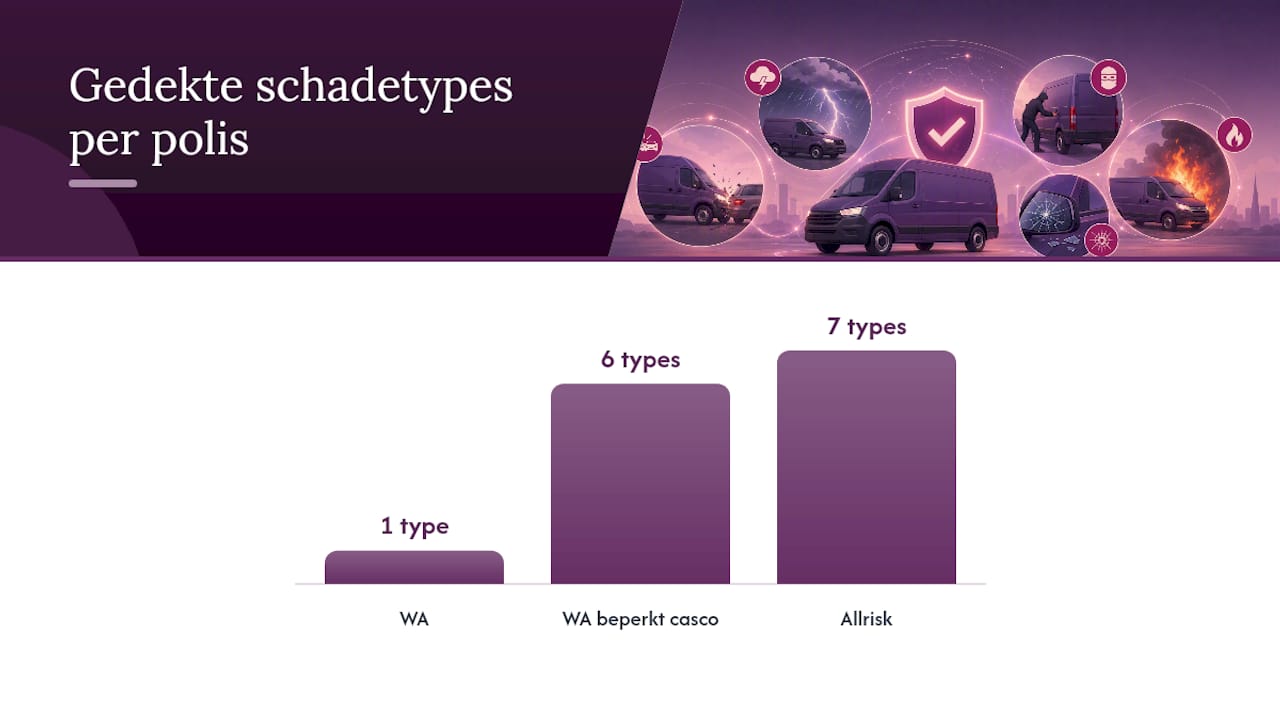
WA volledig casco, beter bekend als Allrisk, vergoedt ook schade door eigen schuld, zoals een deuk die je zelf tegen de garagepoort rijdt. Dat is vaak de logische keuze bij een nieuwe of geleasede bedrijfsauto, of bij een elektrische bus met een hoge aanschafwaarde.
Kort per profiel:
- Startende zzp’er met een oudere occasion: WA beperkt casco is vaak voldoende, zeker als de auto niet onmisbaar is voor je dagelijkse werk.
- Koerier of bezorger: kies minimaal WA beperkt casco, want uitval van je auto betekent direct inkomstenverlies.
- Montage of installatiebedrijf met dure inbouw: Allrisk ligt voor de hand, zeker in combinatie met een eigen vervoerverzekering voor gereedschap.
Wanneer volstaat een particuliere polis en wanneer moet het zakelijk?
Rijd je incidenteel naar een klant met je privéauto? Dan kan een particuliere polis vaak nog volstaan. Zodra je structureel zakelijk rijdt, verandert dat beeld snel.
- Check je kilometrage: rijd je meer dan een paar keer per week voor werk, dan is dat structureel zakelijk gebruik.
- Check je lading: vervoer je gereedschap, voorraad of klanten, dan verwacht de verzekeraar een zakelijke polis.
- Check je polisvoorwaarden: staat er “particulier gebruik” op je polis, terwijl je feitelijk zakelijk rijdt, dan loop je risico.
Dat risico is niet theoretisch. Bij structureel zakelijk gebruik op een particuliere polis kan een verzekeraar een schade-uitkering weigeren of de polis zelfs royeren. Twijfel je? Bel je verzekeraar en leg je situatie eerlijk voor, vóór er iets misgaat.
Welke aanvullende dekkingen zijn onmisbaar voor zzp’ers?
Een standaard autoverzekering, ook Allrisk, verzekert alleen de auto zelf. Gereedschap, voorraad of vaste inrichting in je laadruimte is daar meestal niet automatisch in meeverzekerd. Wie dat over het hoofd ziet, staat na een inbraak vaak met lege handen én een lege gereedschapskist.
De belangrijkste aanvullingen voor zzp’ers:
- Eigen vervoerverzekering: dekt gereedschap, materialen en voorraad die je vervoert of achterlaat in de auto.
- Pechhulp en vervangend vervoer: voorkomt dat een lekke band of accu-uitval je hele week stillegt, essentieel als je inkomen direct afhangt van je auto.
- Inzittendenverzekering: vergoedt letselschade van jou of je passagiers, ongeacht wie schuldig is aan het ongeval.
- Rechtsbijstand: helpt bij geschillen over schade of aansprakelijkheid, zonder dat je zelf een advocaat moet inschakelen.
- Nieuwwaarderegeling: relevant bij een net gekochte bedrijfsauto, zodat je bij total loss niet met de dagwaarde blijft zitten.
Pro-tip: Bewaar aankoopbewijzen en foto’s van dure inbouw of accessoires, en meld deze expliciet bij je verzekeraar. Onvolledig gemelde inrichting is een veelvoorkomende reden voor discussie bij schade.
Wat bepaalt de premie van je bedrijfsautoverzekering?
Verzekeraars kijken naar een combinatie van factoren, en dat verklaart waarom offertes soms fors uiteenlopen voor een vergelijkbare auto. De belangrijkste zijn:
- Zakelijk kilometrage: meer kilometers betekent meer risico op schade.
- Type voertuig en accessoires: een dure bus met geïnstalleerde apparatuur kost meer om te verzekeren dan een kale bestelwagen.
- Beroep en sector: een koerier heeft een ander risicoprofiel dan een installateur die vooral bij vaste klanten werkt.
- Schadevrije jaren: hoe langer je schadevrij rijdt, hoe lager je premie doorgaans uitvalt.
- Btw‑status: voor btw‑plichtige ondernemers kan een verzekering exclusief btw fiscaal voordeliger zijn, omdat de schade-uitkering dan zonder btw wordt berekend. Overleg dit met je boekhouder of financieel adviseur.
Vergelijk niet alleen op premie, maar ook op eigen risico, uitsluitingen en de flexibiliteit om de dekking aan te passen als je bedrijf groeit of krimpt.
Wat moet je doen bij schade aan je bedrijfsauto?
Snel en zorgvuldig handelen bepaalt vaak hoe soepel je schade wordt afgehandeld.
- Direct na de schade: maak foto’s van alle schade, wissel gegevens uit met andere betrokkenen en schakel de politie in bij letsel of onenigheid.
- Meld de schade zo snel mogelijk bij je verzekeraar, bij voorkeur binnen enkele dagen.
- Verzamel bewijs van zakelijk gebruik: een rittenregistratie en facturen aan klanten onderbouwen dat de rit zakelijk was.
- Bewaar reparatiefacturen en offertes, ook als je zelf al een deel van de kosten voorschiet.
Heb je een polis via H2o-assurantien? Dan vind je de exacte stappen en contactroutes op de pagina schade melden, zodat je niet zelf hoeft uit te zoeken welk formulier waar moet.
Hoe kies je in 5 stappen de juiste verzekering?
- Bepaal je gebruik en waarde: hoeveel rijd je zakelijk, en wat is de dagwaarde van je auto plus accessoires?
- Kies je basisdekking: WA, WA beperkt casco of Allrisk, afhankelijk van voertuigwaarde en hoe onmisbaar de auto is voor je inkomen.
- Selecteer aanvullende dekkingen: eigen vervoerverzekering, pechhulp en eventueel rechtsbijstand op basis van wat je vervoert.
- Vergelijk voorwaarden, niet alleen premies: let op eigen risico, uitsluitingen en opzegtermijnen.
- Leg alles schriftelijk vast en plan een jaarlijkse herziening, zeker als je bedrijf groeit of je wagenpark verandert.
| Stap | Waar je op let |
|---|---|
| Gebruik en waarde bepalen | Zakelijke kilometers, dagwaarde auto en accessoires |
| Basisdekking kiezen | Afhankelijkheid van de auto, voertuigwaarde |
| Aanvullende dekkingen | Gereedschap, pechhulp, vervangend vervoer |
| Voorwaarden vergelijken | Eigen risico, uitsluitingen, opzegtermijn |
| Jaarlijkse herziening | Wijzigingen in gebruik of bedrijfsomvang |
Wanneer is onafhankelijk verzekeringsadvies de moeite waard?
Sommige situaties zijn te specifiek voor een online offerte alleen. Denk aan een complexe btw‑positie, een bedrijfsauto met dure ingebouwde apparatuur, of twijfel over wat nu precies telt als zakelijk gebruik. H2o-assurantien adviseert en bemiddelt onafhankelijk in verzekeringen voor particulieren en ondernemers, zonder binding aan één bank of verzekeraar.
Vraag advies wanneer je:
- twijfelt of je huidige polis nog aansluit bij je zakelijke kilometrage;
- recent dure inrichting of apparatuur hebt laten inbouwen;
- als zzp’er, DGA of via een VOF of BV rijdt en niet zeker weet welke polisvorm past;
- meerdere offertes hebt en niet goed kunt vergelijken op inhoud in plaats van prijs.
Een adviesgesprek geeft binnen korte tijd duidelijkheid: je krijgt een concreet advies over dekking, eigen risico en premie, afgestemd op jouw bedrijfssituatie.
Waarom de standaardadvies vaak te kort schiet
De meeste artikelen over bedrijfsautoverzekeringen stoppen bij het uitleggen van WA, beperkt casco en Allrisk. Dat is nuttig, maar het mist het punt waar zzp’ers daadwerkelijk pijn van voelen: bedrijfsstilstand. Een lekke accu of een gestolen gereedschapskist raakt je omzet net zo hard als een total loss, en toch worden pechhulp en de eigen vervoerverzekering vaak als bijzaak behandeld.
Mijn overtuiging, gebaseerd op hoe schadegevallen in de praktijk verlopen: begin niet bij de premie, maar bij de vraag “wat gebeurt er met mijn omzet als deze auto een week stilstaat?” Dat bepaalt of Allrisk overdreven is of juist noodzakelijk, en of pechhulp een leuke extra is of een basisvoorwaarde.
Wat ik onderschat vind: hoeveel discussies bij schade ontstaan doordat inbouw of gereedschap niet expliciet is opgegeven. Dat is geen kleine lettertjes‑probleem, dat is een gemiste stap bij het afsluiten van de polis. Wie dat wel goed regelt, en zijn polis daarna nog eens onafhankelijk laat checken, voorkomt de meeste nare verrassingen.
— Ruben
Twijfel je nog? Laat je polis onafhankelijk checken
Je hoeft dit niet alleen uit te zoeken. Er zijn adviseurs die onafhankelijk zijn van banken en verzekeraars, en zzp’ers specifiek adviseren over welke dekking en aanvullingen bij hun bedrijfssituatie passen, zonder dat er een bepaalde verzekeraar wordt voorgetrokken.

Twijfel je of je huidige bedrijfsautoverzekering nog aansluit bij hoeveel je zakelijk rijdt, of heb je net dure apparatuur laten inbouwen? Vraag een vrijblijvend adviesgesprek aan via de pagina verzekeringen voor particulieren en ondernemers. In de meeste gevallen weet je binnen een paar dagen precies waar je aan toe bent, en of je huidige polis nog past bij je bedrijf.
Bronnen
Voor de wettelijke basis kun je terecht bij Ondernemersplein over de WA‑verplichting, waar ook wordt uitgelegd hoe de RDW hierop controleert. Praktische uitleg over polisvoorwaarden in de praktijk vind je bij Top Roof Dakdekkers, en voor veelgestelde vragen over verzekeringen en hypotheken kun je de FAQ-pagina van H2o-assurantien raadplegen.
- Bedrijfsautoverzekering ZZP 2026: Kosten, dekking & 5 tips
- Zakelijke autoverzekering (informatie over aanvullende dekkingen) | JW
- Wat is een zakelijke autoverzekering? | ABN AMRO Verzekeringen

