In 2026 gelden drie tarieven voor overdrachtsbelasting: 0% voor starters die aan de voorwaarden voldoen, 2% voor de eigen woning zonder vrijstelling, en 8% voor een woning die niet als hoofdverblijf dient. Voor bedrijfspanden en overige onroerende zaken blijft het tarief 10,4%.
Voor 2027 stelt het kabinet twee wijzigingen voor: het tarief voor woningen die je niet zelf bewoont daalt van 8% naar 7%, en de grens voor de startersvrijstelling stijgt van € 555.000 naar € 615.000. Dat staat in het Belastingplan 2027 en is nog geen wet.
Twijfel je welk tarief in jouw situatie geldt, of moet je bij de notaris een verklaring ondertekenen? Dan is haast geboden: een ontbrekende of foutieve verklaring kan later leiden tot een naheffing tegen het volle tarief. Hieronder lees je precies:
- welk tarief past bij jouw type aankoop (eigen woning, tweede woning of bedrijfspand)
- hoe de startersvrijstelling in 2026 werkt en welke woningwaardegrens geldt
- wat er gebeurt als de verklaring bij de notaris ontbreekt of onjuist blijkt
Belangrijkste inzichten
| Punt | Details |
|---|---|
| Drie tarieven | 0% voor starters, 2% voor de eigen woning, 8% voor een woning die niet je hoofdverblijf is. |
| Woningwaardegrens | De startersvrijstelling geldt alleen tot een woningwaarde van € 555.000 in 2026. |
| Verklaring is cruciaal | Zonder schriftelijke verklaring bij de notaris betaal je automatisch het volle tarief. |
| Verdeling per aandeel | Bij meerdere kopers wordt elk aandeel apart getoetst op leeftijd en voorwaarden. |
| Herstel is tijdkritisch | Correctie achteraf kan soms binnen zes weken na betaling, maar vraagt sluitend bewijs. |
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Inhoudsopgave
- Overdrachtsbelasting 2027: dit stelt het kabinet voor
- Overdrachtsbelasting 2026: uitleg van de tarieven van 2%, 8% en 10,4%
- Startersvrijstelling 2026: voorwaarden en de grens van € 555.000
- Wie betaalt: partners, bedrijven, verhuur en erfpacht
- Voorbeeldberekeningen: wat betaal je in 2026 concreet?
- Wat doe je bij de notaris als de verklaring ontbreekt of fout is?
- Waarom deze uitleg klopt en wanneer je persoonlijk advies nodig hebt
- Wat de meeste kopers over het hoofd zien
- Bronnen
- Veelgestelde vragen
Overdrachtsbelasting 2027: dit stelt het kabinet voor
In het Belastingplan 2027 staan twee wijzigingen die kopers raken. Het zijn voorstellen: de Tweede en Eerste Kamer moeten er nog over stemmen.
| Tarief | 2026 | 2027* |
|---|---|---|
| Eigen woning | 2% | 2% |
| Startersgrens | € 555.000 | € 615.000 |
| Niet zelf bewonen | 8% | 7% |
| Bedrijfspand | 10,4% | 10,4% |
* Voorstel, nog geen wet.
Voor de overdrachtsbelasting telt de datum van de overdracht bij de notaris, niet de datum waarop je de koopovereenkomst tekent. Twee voorbeelden, als het voorstel doorgaat:
- Ben je starter en koop je een woning van € 580.000? Bij een overdracht in 2026 betaal je 2%, dat is € 11.600. Bij een overdracht in 2027 betaal je niets.
- Koop je een woning van € 400.000 om te verhuren? Dan betaal je in 2026 € 32.000 en in 2027 € 28.000.
Schuif een overdracht niet op voordat de wet is aangenomen. Wat er verder verandert, lees je in hypotheek in 2027: wat verandert er.
Overdrachtsbelasting 2026: uitleg van de tarieven van 2%, 8% en 10,4%
Het tarief dat je betaalt, hangt af van wat je koopt en hoe je het gaat gebruiken. Koop je een woning die je zelf als hoofdverblijf gaat bewonen, dan geldt het verlaagde tarief van 2%. Ga je de woning verhuren, gebruik je hem als tweede huis of koop je hem voor een kind dat er niet zelf gaat wonen? Dan reken je met 8%. Alle andere onroerende zaken, zoals bedrijfspanden, bouwgrond en beleggingsvastgoed buiten de woningcategorie, vallen onder 10,4%.
De praktijk zit vaak in de details:
- Koop je een garage of schuur tegelijk met de woning, dan telt die als aanhorigheid mee tegen hetzelfde tarief als de woning zelf.
- Koop je de garage pas later, dan kan die aankoop apart worden beoordeeld, tenzij hij binnen twaalf maanden na de woning valt en er een duidelijke samenhang bestaat.
- Een vakantiewoning die je zelf gebruikt en niet verhuurt, valt toch onder de 8%, omdat het geen hoofdverblijf is.
- Een woning die je koopt om te verhuren aan derden, valt eveneens onder 8%, ongeacht of de huurder er wel permanent woont.
De wetgever wil met dit tarief de doorstroming op de koopmarkt beschermen en verhuurbeleggers laten meebetalen aan de druk die zij op de woningmarkt leggen.
Startersvrijstelling 2026: voorwaarden en de grens van € 555.000
De startersvrijstelling levert je 0% overdrachtsbelasting op, maar alleen als je aan een strikt setje voorwaarden voldoet.
- Je bent op het moment van de eigendomsoverdracht tussen de 18 en 35 jaar oud.
- Je hebt de vrijstelling niet eerder gebruikt bij een andere woningaankoop.
- Je gaat de woning zelf en voor langere tijd als hoofdverblijf bewonen.
- De woningwaarde bedraagt niet meer dan € 555.000 in 2026.
- Je ondertekent bij de notaris een schriftelijke verklaring waarin je aan deze voorwaarden voldoet.
Bij die woningwaardegrens telt niet alleen de koopsom van het huis. De waarde in het economisch verkeer is leidend, en aanhorigheden zoals een garage of schuur die je gelijktijdig of binnen twaalf maanden koopt, tellen mee. Zit je net over de grens, dan verlies je de hele vrijstelling, niet alleen het bedrag boven € 555.000.
Pro-tip: Twijfel je of je de vrijstelling nu al wilt claimen? Je kunt hem maar één keer gebruiken, dus reken het even door voordat je bij de notaris tekent.
Wie betaalt: partners, bedrijven, verhuur en erfpacht
Bij overdrachtsbelasting kijkt de Belastingdienst naar ieder aandeel apart, niet naar de aankoop als geheel.
- Kopen twee partners samen een woning, dan wordt elk aandeel afzonderlijk getoetst. Is een van beiden 37 jaar en de ander 29, dan geldt de startersvrijstelling alleen voor het aandeel van de jongere koper, mits die aan alle voorwaarden voldoet.
- Koopt een BV, VOF of andere rechtspersoon een woning, dan geldt nooit de startersvrijstelling. De rechtspersoon betaalt 8% als de woning wordt verhuurd, of 10,4% als het om een bedrijfspand gaat.
- Bij erfpachtgrond wordt niet alleen de opstal, maar ook de gekapitaliseerde waarde van de erfpachtcanon meegenomen in de heffingsgrondslag.
- Koop je binnen twaalf maanden na de hoofdaankoop nog een aanhorigheid zoals een garagebox, dan kan die alsnog tegen hetzelfde tarief worden belast als de woning.
Voorbeeldberekeningen: wat betaal je in 2026 concreet?
Cijfers zeggen meer dan regels. Drie situaties die veel voorkomen:
- Starter van 29 jaar koopt een woning van € 540.000. De woningwaarde blijft onder de grens van € 555.000, en aan alle overige voorwaarden is voldaan. Resultaat: 0% overdrachtsbelasting, dus geen belasting verschuldigd bij de notaris.
- Belegger koopt een woning van € 300.000 om te verhuren. Omdat de woning niet als hoofdverblijf dient, geldt het tarief van 8%. Dat komt neer op € 24.000 aan overdrachtsbelasting, bovenop de koopsom.
- Twee kopers, één van 32 en één van 38, kopen samen een woning van € 500.000 elk voor de helft. Het aandeel van de koper van 32 jaar (€ 250.000) valt onder de startersvrijstelling en is dus 0%. Het aandeel van de koper van 38 jaar valt onder het gewone tarief van 2%, oftewel € 5.000.
Wie zijn leenmogelijkheden doorrekent, doet er goed aan die overdrachtsbelasting meteen mee te nemen als aparte kostenpost naast de koopsom.
Wat doe je bij de notaris als de verklaring ontbreekt of fout is?
De notaris neemt de schriftelijke verklaring standaard op in de leveringsakte en controleert je identiteit en leeftijd. De inhoudelijke verantwoordelijkheid voor de juistheid van die verklaring ligt echter bij jou als koper, niet bij de notaris.
- Ontbreekt de verklaring bij de overdracht, dan reken je automatisch af tegen het normale tarief, ook als je feitelijk wel aan de voorwaarden voldeed.
- Blijkt achteraf dat je een onjuiste verklaring hebt afgelegd, dan volgt een naheffing plus mogelijk een boete.
- Voldeed je op het moment van levering wel aan alle voorwaarden maar ontbrak de verklaring per abuis, dan is in sommige gevallen binnen zes weken na betaling nog een verzoek tot teruggaaf mogelijk. Dit is tijdkritisch en vraagt sluitend bewijs.
Pro-tip: Bewaar alle bewijsstukken van je leeftijd, je hoofdverblijfplan en eerdere woningaankopen al vóór de afspraak bij de notaris. Twijfel je over jouw situatie, vraag dan vooraf advies in plaats van achteraf te moeten herstellen.
Waarom deze uitleg klopt en wanneer je persoonlijk advies nodig hebt
Deze cijfers en regels komen rechtstreeks uit de tarievenpagina van de Belastingdienst en de wettelijke regeling op wetten.overheid.nl. H2o-assurantien vertaalt die regelgeving dagelijks naar concrete situaties voor huizenkopers en beleggers in Leeuwarden, Franeker en omstreken, volledig onafhankelijk van banken of verzekeraars.
Twijfel je of jouw woningwaarde onder de grens van € 555.000 blijft, of speelt er een bijzondere situatie zoals erfpacht, mede-eigendom of een bedrijfsstructuur? Dan is persoonlijk advies verstandiger dan gokken. H2o-assurantien controleert graag je concept-leveringsakte en rekent scenario’s voor je door, zodat je niet voor verrassingen komt te staan bij de notaris.
Wat de meeste kopers over het hoofd zien
De meeste artikelen over overdrachtsbelasting blijven hangen bij het opsommen van tarieven.
Conventioneel advies focust op de leeftijdsgrens en de woningwaarde, en dat is terecht. Maar de werkelijke risico’s zitten in de definitie van hoofdverblijf en in het moment van de verklaring bij de notaris. Wie denkt dat een mondelinge toezegging volstaat, komt bedrogen uit: zonder de schriftelijke verklaring in de akte reken je gewoon af tegen het volle tarief, ook als je feitelijk aan alle voorwaarden voldeed.
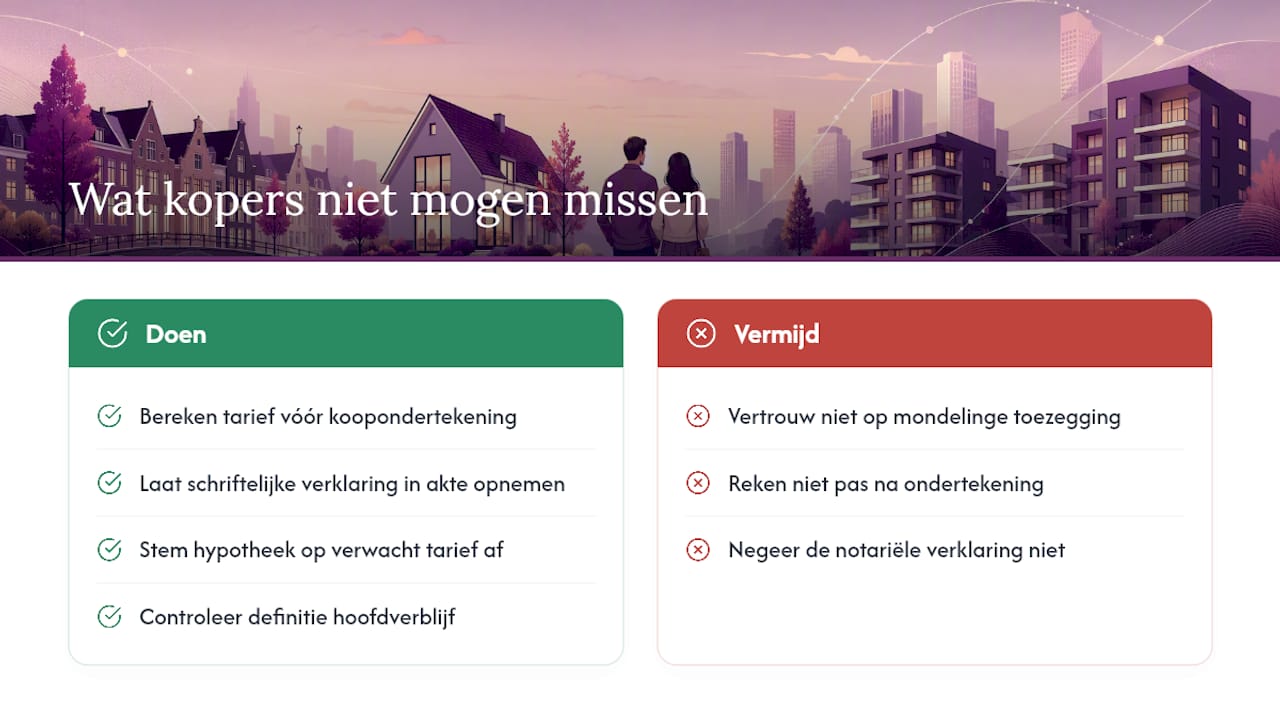
Mijn advies aan kopers en beleggers: reken niet achteraf, maar vóór het tekenen van de koopovereenkomst uit onder welk tarief je valt. Dat voorkomt niet alleen financiële verrassingen, het geeft ook ruimte om je hypotheekaanvraag daarop af te stemmen.
Bronnen
- Het tarief van de overdrachtsbelasting
- Wanneer krijg ik vrijstelling van overdrachtsbelasting?
- De overdrachtsbelasting in 2026 – Financial Focus
Veelgestelde vragen
Wat wordt de overdrachtsbelasting in 2027?
Het kabinet stelt voor het tarief voor woningen die je niet zelf bewoont te verlagen van 8% naar 7%, en de woningwaardegrens voor de startersvrijstelling te verhogen van € 555.000 naar € 615.000. De 2% voor je eigen woning en de 10,4% voor bedrijfspanden blijven gelijk. Het voorstel moet nog door de Tweede en Eerste Kamer.
Wat is overdrachtsbelasting precies?
Overdrachtsbelasting is de belasting die je betaalt bij de aankoop van een bestaande woning of ander onroerend goed in Nederland. Je betaalt dit bedrag eenmalig bij de notariële overdracht, bovenop de koopsom.
Hoe bereken ik mijn overdrachtsbelasting?
Je vermenigvuldigt de koopprijs met het tarief dat voor jou geldt. Koop je voor € 350.000 een woning die je zelf gaat bewonen en krijg je geen vrijstelling, dan betaal je 2%, dus € 7.000. Is de waarde van de woning hoger dan de koopprijs, dan wordt gerekend met die hogere waarde.
Geldt de startersvrijstelling ook bij een tweede woning?
Nee. De startersvrijstelling geldt alleen als je de woning zelf als hoofdverblijf gaat bewonen.
Wat gebeurt er als ik de verklaring bij de notaris vergeet?
Dan reken je automatisch af tegen het reguliere tarief, ook als je materieel aan de voorwaarden voldeed. Herstel achteraf is soms mogelijk binnen een korte termijn, maar vraagt overtuigend bewijs en snelle actie.
Betaal ik overdrachtsbelasting bij een schenking of erfenis?
Bij een erfenis is meestal geen overdrachtsbelasting verschuldigd, omdat er geen aankoop plaatsvindt. Bij een schenking van een woning geldt in de regel wel overdrachtsbelasting over de waarde van de woning, naast eventuele schenkbelasting.
Hoe verhoudt overdrachtsbelasting zich tot btw bij een woningaankoop?
Bij een nieuwbouwwoning betaal je meestal btw in plaats van overdrachtsbelasting, omdat de koopsom al btw bevat. Bij een bestaande woning betaal je juist overdrachtsbelasting en geen btw.
Wanneer is persoonlijk advies verstandig bij overdrachtsbelasting?
Bij twijfel over je hoofdverblijfstatus, bij mede-eigendom met een leeftijdsverschil, of bij aankoop via een bedrijfsstructuur is persoonlijk advies verstandig. H2o-assurantien rekent scenario’s voor je door en checkt of je hypotheekvorm aansluit op je situatie, zodat overdrachtsbelasting en hypotheeklasten in balans blijven.