
Ja, de Arbeidsmarktscan kan je kansen op een hypotheek vergroten, maar niet altijd en niet voor iedereen. De scan werkt in je voordeel als je een arbeidsmarktscore van 70 of hoger haalt én de afgelopen 14 maanden minimaal 12 maanden hebt gewerkt. Haal je die score niet, dan heeft een gewaarmerkt rapport voor je hypotheekaanvraag weinig zin.
Je vraagt de scan aan via Arbeidsmarktkansen. Dat werkt in twee stappen:
- Eerst krijg je gratis een indicatie van je score.
- Kom je boven de 70 uit, dan koop je voor € 125 het gewaarmerkte rapport dat je adviseur bij de aanvraag kan gebruiken.
Werk je al langer als zzp’er of via losse opdrachten en twijfel je of dit voor jou werkt? Lees eerst verder, dan volgt het volledige plaatje.
Belangrijkste inzichten
De Arbeidsmarktscan vergroot je hypotheekkansen alleen bij een score van 70 of hoger, gecombineerd met minimaal 12 maanden recent werk.
| Punt | Details |
|---|---|
| Scoregrens | Vanaf een score van 70 kun je het gewaarmerkte rapport downloaden voor € 125. |
| Werkgeschiedenis telt | Je moet een substantieel aantal maanden recent werk hebben om in aanmerking te komen. |
| Verdiencapaciteit versus inkomen | Geldverstrekkers gebruiken de hoogste van de twee als toetsinkomen. |
| Uitzendkrachten volgen ander spoor | Zij gebruiken de Perspectiefverklaring, sinds 2025 versoepeld naar 26 weken bij hetzelfde bureau. |
| Persoonlijke begeleiding | H2o-assurantien helpt flexwerkers de scan of Perspectiefverklaring correct in te zetten bij hun hypotheekaanvraag. |
Inhoudsopgave
- Wat is de Arbeidsmarktscan en wat levert hij op?
- Wie komt in aanmerking voor de scan?
- Zo vraag je een Arbeidsmarktscan aan en gebruik je het rapport
- Hoe gebruiken banken de scan bij hypotheekberekeningen?
- Zo verhoog je je score vóór de aanvraag
- Wanneer is een Arbeidsmarktscan écht zinvol?
- Hulp nodig bij je hypotheekaanvraag als flexwerker?
- Bronnen
- Veelgestelde vragen
Wat is de Arbeidsmarktscan en wat levert hij op?
De Arbeidsmarktscan is een instrument dat je arbeidsmarktperspectief voor de komende vijf jaar in kaart brengt. Hij rekent met twee uitkomsten: een arbeidsmarktscore tussen 0 en 99, en een verdiencapaciteit, een schatting van wat je redelijkerwijs kunt verdienen op basis van je opleiding, werkervaring en de vraag naar jouw vaardigheden.
Die score is niet zomaar een cijfer. Vanaf een score van 70 of hoger kun je het gewaarmerkte rapport downloaden, het document dat geldverstrekkers accepteren als onderbouwing bij een hypotheekaanvraag. Onder de 70 krijg je wel inzicht in je positie, maar heeft een officieel rapport voor de hypotheek geen toegevoegde waarde.
Waarom is de verdiencapaciteit zo belangrijk? Omdat geldverstrekkers hiermee verder kunnen kijken dan je huidige, misschien wisselende inkomen. Een paar kernpunten op een rij:
- De scan kijkt vooruit op meerdere jaren, niet alleen naar je situatie nu.
- De score loopt van 0 tot 99, waarbij 70 de grens is voor een bruikbaar rapport.
- De verdiencapaciteit kan hoger uitvallen dan je actuele inkomen, wat relevant is bij de toetsing.
Pro-tip: Doe eerst de gratis indicatie. Pas als je score boven de 70 uitkomt, is het de moeite waard om € 125 te investeren in het gewaarmerkte rapport.
Wie komt in aanmerking voor de scan?
Niet iedere flexwerker kan zomaar aan de slag met de Arbeidsmarktscan. De belangrijkste voorwaarde: je moet in de afgelopen 14 maanden minimaal 12 maanden hebben gewerkt. Zit je daaronder, dan is de kans klein dat de scan je verder helpt bij een hypotheekaanvraag.
Werk je via een uitzendbureau? Dan is de scan niet het juiste instrument. Voor uitzendkrachten bestaat de Perspectiefverklaring, een apart document dat uitzendbureaus afgeven en dat sinds 1 januari 2025 is versoepeld. Waar eerder 52 weken bij hetzelfde bureau vereist waren, is dat nu verlaagd naar 26 weken, met de aanvullende eis van minimaal 12 maanden arbeid in de laatste 14 maanden.
De Arbeidsmarktscan is gericht op flexwerkers met een eigen contractvorm buiten uitzendwerk. De Perspectiefverklaring is specifiek bedoeld voor uitzendkrachten en loopt via het uitzendbureau zelf, niet via een online scan.
Twijfel je in welke categorie je valt? Controleer dit voordat je tijd of geld steekt in een van beide routes:
- Werk je rechtstreeks voor opdrachtgevers of via tijdelijke contracten? Dan is de Arbeidsmarktscan je instrument.
- Werk je via een uitzendbureau? Vraag daar naar de Perspectiefverklaring.
- Twijfel je? Een adviesgesprek voorkomt dat je de verkeerde route kiest.
Zo vraag je een Arbeidsmarktscan aan en gebruik je het rapport
Het aanvraagproces is eenvoudiger dan veel flexwerkers denken. Je hoeft geen dossier op te bouwen voordat je begint: de website doet eerst gratis een check, en pas bij een positieve uitkomst betaal je voor het definitieve rapport.
Zo werkt de procedure in de praktijk:
- Ga naar Arbeidsmarktkansen.nl en vul de vragenlijst in over je opleiding, werkervaring en huidige situatie.
- Bekijk je gratis indicatieve score en verdiencapaciteit.
- Kom je boven de 70 uit? Koop dan het gewaarmerkte rapport voor € 125.
- Deel het rapport samen met je loonstroken en arbeidscontracten met je hypotheekadviseur.
Neem naast het rapport ook het volgende mee naar je adviesgesprek:
- Recente loonstroken of jaaropgaven.
- Een overzicht van je arbeidsverleden van de laatste 14 maanden.
- Eventuele Perspectiefverklaring, als die ook van toepassing is.
Hoe vollediger je dossier, hoe sneller je adviseur kan beoordelen welk inkomen bruikbaar is voor de toetsing.
Hoe gebruiken banken de scan bij hypotheekberekeningen?
Dit is het punt waar de scan echt verschil maakt: geldverstrekkers mogen de verdiencapaciteit als toetsinkomen gebruiken wanneer die hoger uitvalt dan je huidige inkomen. Is je actuele inkomen juist hoger, dan blijft dat de basis voor de berekening. De scan werkt dus altijd in jouw voordeel, nooit in je nadeel.
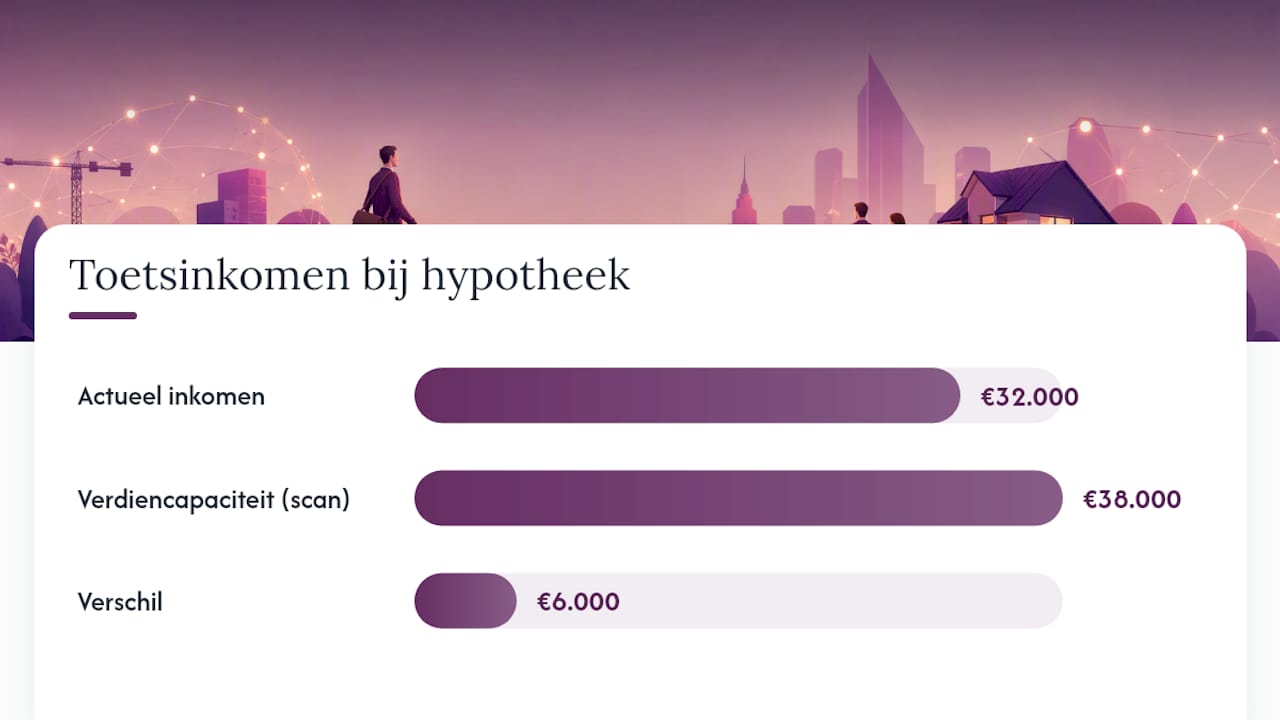
Een eenvoudig rekenvoorbeeld maakt dit concreet. Stel: je huidige jaarinkomen als flexwerker is € 32.000, maar de Arbeidsmarktscan berekent een verdiencapaciteit van € 38.000. Een geldverstrekker die de verdiencapaciteit accepteert, kan dan uitgaan van dat hogere bedrag. Bij de gangbare hypotheeknormen kan dit verschil van € 6.000 al gauw oplopen tot enkele tienduizenden euro’s extra leenruimte, afhankelijk van rente en overige lasten. Wil je een concrete indicatie voor jouw situatie? Bekijk hoeveel hypotheek je in 2026 kunt krijgen op basis van actuele normen.
Niet elke bank behandelt dit gelijk. Rabobank en Obvion accepteren de Arbeidsmarktscan als onderbouwing, maar de precieze weging van verdiencapaciteit tegenover huidig inkomen verschilt per geldverstrekker. Ook de acceptatie van de Perspectiefverklaring varieert per aanbieder.
- Vraag altijd schriftelijk na welke toetsmethode een geldverstrekker hanteert voordat je een aanvraag indient.
- Vergelijk niet alleen de rente, maar ook hoe flexibel een bank omgaat met wisselend inkomen.
- Bespreek met je adviseur welke geldverstrekker het beste past bij jouw arbeidsverleden.
Pro-tip: Vraag je adviseur om vooraf bij twee of drie geldverstrekkers te checken hoe zij de verdiencapaciteit wegen. Dat voorkomt een afwijzing achteraf.
Zo verhoog je je score vóór de aanvraag
Je score ligt niet vast. De Arbeidsmarktscan geeft gepersonaliseerd advies over wat je kunt aanpassen, en een aantal van die aanpassingen kun je al binnen enkele weken doorvoeren.
Denk aan:
- Een ruimere reisbereidheid opgeven, zodat je in aanmerking komt voor meer functies.
- Je beschikbaarheid in uren of dagen verhogen.
- Een korte cursus of certificaat toevoegen dat aansluit bij gevraagde vaardigheden in jouw sector.
Niet elke aanpassing heeft evenveel effect. Reisbereidheid en beschikbaarheid werken vaak al op korte termijn door in je score, omdat ze direct je inzetbaarheid vergroten. Een opleiding of certificaat kost meer tijd, maar levert op de langere termijn vaak een stabielere verdiencapaciteit op. Verwacht geen wonderen van één kleine aanpassing: de score reageert op een combinatie van factoren, niet op een losse actie.
Wanneer is een Arbeidsmarktscan écht zinvol?
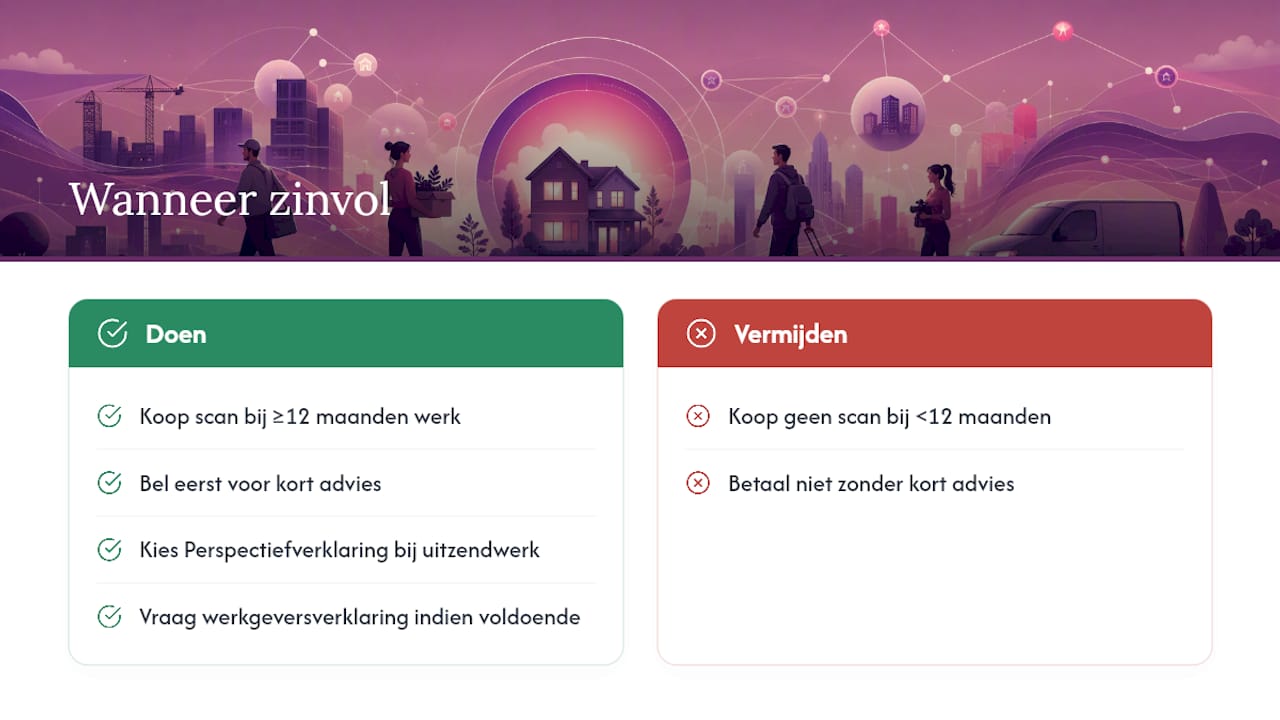
Bij H2o-assurantien adviseren we de Arbeidsmarktscan vooral aan flexwerkers die al minimaal 12 maanden aaneengesloten werk kunnen aantonen. Zit je daar net onder, dan is het rapport waarschijnlijk zonde van de € 125.
Twijfel je of je situatie geschikt is? Een kort adviesgesprek voordat je het rapport koopt, bespaart vaak tijd en geld. Werk je via een uitzendbureau, dan is de Perspectiefverklaring meestal de betere route, en soms is een goede werkgeversverklaring al voldoende.
Hulp nodig bij je hypotheekaanvraag als flexwerker?
Een Arbeidsmarktscan is een goed startpunt, maar de echte vraag is hoe je die verdiencapaciteit vertaalt naar een concreet hypotheekvoorstel dat een geldverstrekker accepteert. Daar zit precies het verschil tussen zelf aanvragen en begeleiding krijgen: H2o-assurantien beoordeelt onafhankelijk welke geldverstrekker jouw situatie het gunstigst weegt, zonder dat je zelf bij meerdere banken langs hoeft.

We helpen je bij het beoordelen van je arbeidsmarktscore, het kiezen van de juiste geldverstrekker en de volledige aanvraagbegeleiding tot aan de notarisakte. Wat we niet doen: de scan zelf uitvoeren of het gewaarmerkte rapport voor je kopen, dat regel je zelf via Arbeidsmarktkansen.nl. Wil je weten hoeveel hypotheek jouw situatie oplevert? Maak een afspraak via onze hypotheekpagina voor Friesland en bespreek je Arbeidsmarktscan of Perspectiefverklaring met een adviseur.
Bronnen
- Arbeidsmarktscan – Obvion Hypotheken
- Hypotheek zonder vast contract – Arbeidsmarktscan – Rabobank
- Eisen Perspectiefverklaring vanaf 1 januari 2025 versoepeld – NHG
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Kan ik met een Arbeidsmarktscan echt een hypotheek krijgen? Een positieve scan vergroot je kansen, maar de uiteindelijke goedkeuring hangt ook af van je inkomen, de woningwaarde en het beleid van de geldverstrekker.
Wat kost de Arbeidsmarktscan? De indicatie is gratis. Het gewaarmerkte rapport dat je bij een hypotheekaanvraag gebruikt, kost € 125.
Wie kan de scan aanvragen? Flexwerkers die de afgelopen 14 maanden minimaal 12 maanden hebben gewerkt. Uitzendkrachten gebruiken in plaats daarvan de Perspectiefverklaring.
Is de Arbeidsmarktscan verplicht voor een hypotheek? Nee. Het is een aanvullend instrument dat je adviseur kan gebruiken als je huidige inkomen niet je volledige verdienpotentieel weerspiegelt.
Aanbeveling
- Hypotheek voor Ondernemers – Flexibele Oplossingen bij H2O
- Loonsverhoging? Een Hogere Hypotheek! – H2O Hypotheken
- Hoeveel hypotheek kun je krijgen in 2026? | H2O Leeuwarden
- Hypotheek afsluiten met studieschuld? Dit moet je weten | H2O
Tijdelijk contract of flexwerk? Lees hoe we een complexe hypotheek in Leeuwarden aanpakken. Het eerste gesprek is gratis.

