
Ja, voor de meeste bestaande woningen heb je een taxatie nodig als je een hypotheek aanvraagt. Of je met een goedkope desktoptaxatie wegkomt, hangt af van je geldverstrekker en of NHG een gevalideerd rapport eist. Reken bij een volledige, gevalideerde taxatie op hogere kosten dan bij een digitale variant, en houd rekening met de eisen van NWWI en NHG voordat je opdracht geeft.
Kort samengevat:
- Alleen bij lage loan to value en het oversluiten zonder verhoging wordt de WOZ-waarde door geldverstrekkers vaker geaccepteerd.
- Een desktoptaxatie kost tussen de € 95 en € 295, terwijl een volledige gevalideerde taxatie meestal tussen de € 500 en € 900 ligt.
- Alleen taxateurs ingeschreven bij het NRVT en met NWWI-validatie worden door banken meestal geaccepteerd voor het hypotheekproces.
- Voor NHG-hypotheken is een volledige, gevalideerde taxatie verplicht en moet de taxateur bij het NWWI geregistreerd zijn.
- Een rapport is meestal maximaal zes maanden geldig; het beste moment is na het afronden van de ontbindende voorwaarden en vóór de hypotheekaanvraag.
Inhoudsopgave
- Welke soorten taxaties bestaan er voor een hypotheek?
- Wanneer moet je verplicht een taxatie voor hypotheek laten uitvoeren?
- Wie mag je woning taxeren voor de hypotheek?
- Wat kost een taxatie voor je hypotheek?
- Zo regel je een taxatie die je geldverstrekker accepteert
- Wat als de taxatiewaarde lager is dan de koopprijs?
- Hoe lang is een taxatierapport geldig en wanneer laat je het uitvoeren?
- Hoe H2O je helpt bij het regelen van een taxatie
- Waarom de gangbare aanpak van taxaties vaak te kort schiet
- Hulp nodig bij je taxatie en hypotheekaanvraag?
- Bronnen
Welke soorten taxaties bestaan er voor een hypotheek?
Niet elke taxatie is gelijk, en dat verschil bepaalt of je bank je rapport accepteert. Er zijn grofweg vier vormen die je tegenkomt bij het regelen van een hypotheek.
De WOZ-waarde is de gemeentelijke waardebepaling die je jaarlijks gratis ontvangt. Handig voor de belastingaangifte, maar volgens ASN Bank accepteren geldverstrekkers deze waarde alleen in beperkte situaties, zoals oversluiten zonder verhoging van de lening of een lage loan to value.
Een desktoptaxatie, ook wel hybride taxatie genoemd, komt tot stand via een geautomatiseerd model zoals Calcasa’s Desktop Taxatie®. Dit systeem combineert kadasterdata, WOZ-gegevens en verkoopcijfers uit de buurt tot een waarde-inschatting, zonder dat een taxateur de woning fysiek bezoekt. Snel en goedkoop, maar niet universeel geaccepteerd: bij een hogere loan to value of bij NHG is meestal alsnog een fysieke taxatie nodig, zo blijkt uit informatie van Calcasa.
Een niet-gevalideerd rapport wordt opgesteld door een taxateur die de woning bezoekt, maar zonder dat een onafhankelijk validatie-instituut het rapport controleert. Sommige geldverstrekkers accepteren dit bij een lage financiering, maar veel banken vragen tegenwoordig standaard om validatie.
De volledige, gevalideerde taxatie is de meest gangbare vorm bij aankoop van een bestaande woning. Een NRVT-geregistreerde taxateur bezoekt de woning, stelt een rapport op en laat dit valideren door het NWWI. Dit is de vorm die banken het snelst accepteren, omdat het validatieproces fraude en overwaardering beperkt.
- WOZ: gratis, alleen bruikbaar in specifieke situaties
- Desktoptaxatie: snel en betaalbaar, niet altijd toegestaan bij NHG
- Niet-gevalideerd rapport: fysiek bezoek, maar zonder onafhankelijke controle
- Gevalideerde taxatie: de standaard voor de meeste hypotheekaanvragen
Wanneer moet je verplicht een taxatie voor hypotheek laten uitvoeren?
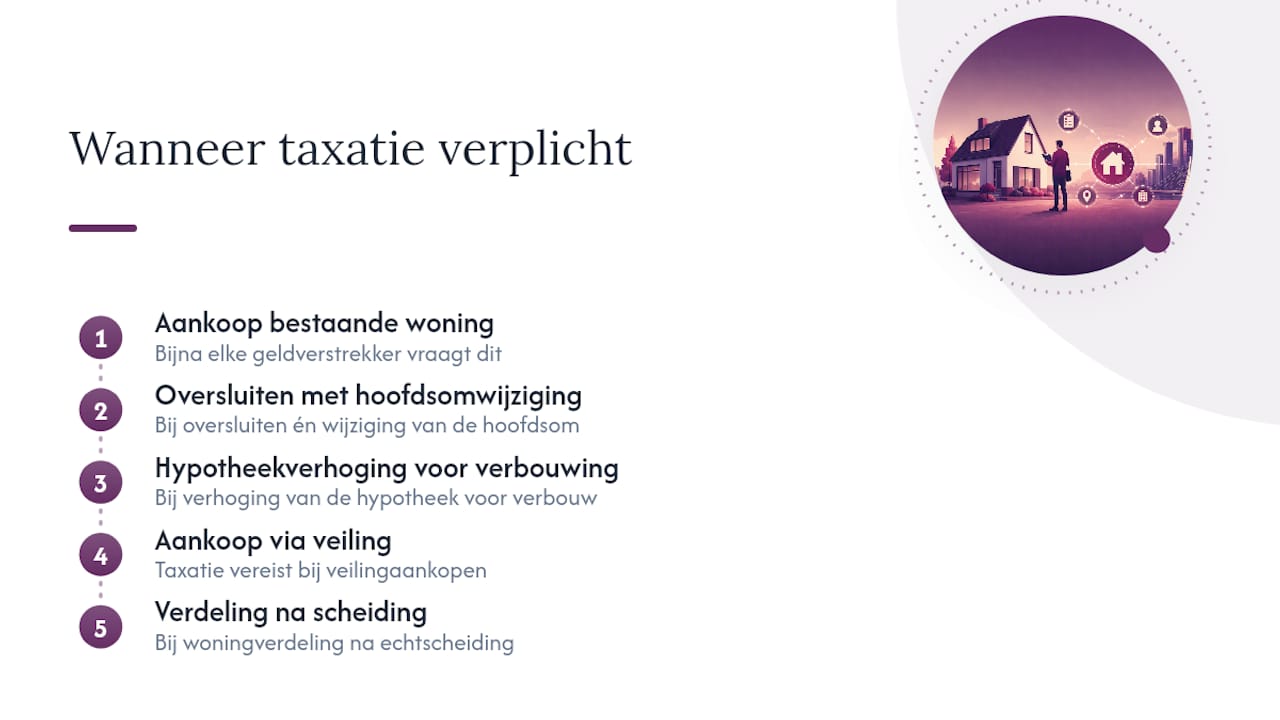
Bij de aankoop van een bestaande woning vraagt praktisch elke geldverstrekker om een taxatierapport. Datzelfde geldt wanneer je oversluit naar een andere bank en daarbij de hoofdsom wijzigt, wanneer je je hypotheek verhoogt voor een verbouwing, bij aankoop via een veiling, of bij verdeling van de woning na een scheiding.
Bij een hypotheek met NHG gelden strengere regels. Het taxatierapport moet gevalideerd zijn door een erkend instituut zoals het NWWI, en de taxateur moet ingeschreven staan bij het NRVT. Een desktoptaxatie of een niet-gevalideerd rapport voldoet in de meeste NHG-situaties niet.
De rol van het NWWI is simpel maar belangrijk: het instituut toetst het rapport op consistentie en marktonderbouwing, en geeft het een uniek registratienummer. Voor de bank is dat een signaal dat het rapport klopt, wat de acceptatie versnelt. Vraag daarom altijd vóór je een taxateur inschakelt aan je hypotheekadviseur welke rapportvorm jouw geldverstrekker en, indien relevant, NHG precies verlangen. Dat voorkomt dat je een goedkope taxatie laat uitvoeren die de bank vervolgens afwijst.
Wie mag je woning taxeren voor de hypotheek?
Niet iedereen mag een taxatierapport opstellen dat een bank accepteert. De taxateur moet staan ingeschreven in het NRVT, het Nederlands Register Vastgoed Taxateurs. Deze registratie garandeert dat de taxateur aan vakbekwaamheidseisen voldoet en zich aan een gedragscode houdt.
Onafhankelijkheid is net zo belangrijk als registratie. Volgens Knab mag de makelaar die de verkoop van de woning begeleidt niet ook het taxatierapport voor jouw hypotheek opstellen. Dat voorkomt belangenverstrengeling: een verkopende makelaar heeft baat bij een hogere waarde, terwijl de taxateur juist neutraal moet zijn.
Wil je taxateurs met elkaar vergelijken? Let dan op deze punten:
- Staat de taxateur ingeschreven bij het NRVT?
- Biedt hij of zij NWWI-validatie aan, en zit dit al in de prijs?
- Heeft de taxateur ervaring in jouw regio of woningtype?
- Is de taxateur volledig onafhankelijk van de verkopende partij?
Wat kost een taxatie voor je hypotheek?
De prijs van een taxatie loopt flink uiteen, en dat verschil zit vooral in het type rapport dat je nodig hebt.
Een gevalideerd taxatierapport kost in Nederland doorgaans tussen de € 500 en € 900, terwijl een desktoptaxatie meestal tussen € 95 en € 295 uitkomt, zo meldt Vereniging Eigen Huis.
Bovenop het basistarief komt vaak een NWWI-bijdrage voor de validatie, die een vastgesteld bedrag inclusief btw is vanaf begin 2026. Reken daarnaast op eventuele verschotten zoals reiskosten of een spoedtoeslag als je de taxatie snel nodig hebt. Taxateurs werken met verschillende tariefmodellen: een vast bedrag, een percentage van de getaxeerde waarde, of een opslag voor spoed. Vergelijk daarom altijd de totaalprijs inclusief validatie, niet alleen het basistarief.
Kort overzicht van wat je gemiddeld betaalt:
- WOZ-waarde: gratis, maar beperkt inzetbaar
- Desktoptaxatie: circa € 95 tot € 295
- Volledige gevalideerde taxatie: circa € 500 tot € 900
- NWWI-bijdrage: apart, rond € 59,83 inclusief btw
Goed nieuws voor je portemonnee: de Belastingdienst accepteert taxatiekosten voor een hypotheek vaak als aftrekbare financieringskosten, mits de taxatie is uitgevoerd met het oog op het verkrijgen van de lening. Bewaar de factuur en het rapport dus goed voor je belastingaangifte.
Zo regel je een taxatie die je geldverstrekker accepteert
Een taxatie regelen is geen ingewikkeld traject, maar de volgorde van stappen bepaalt of je straks niet opnieuw moet beginnen.
- Vraag eerst aan je hypotheekadviseur welke rapportvorm je geldverstrekker eist: desktop, niet-gevalideerd of volledig gevalideerd.
- Vergelijk minimaal twee taxateurs op NRVT-registratie, validatiemogelijkheden en de totaalprijs inclusief verschotten.
- Verzamel je documenten: koopcontract, eventuele verbouwplannen, foto’s van de woning en de gewenste peildatum.
- Laat de taxateur het bezoek plannen en het rapport opstellen, en laat het waar nodig valideren via het NWWI.
- Dien het rapport in bij je geldverstrekker en controleer of het is geaccepteerd voordat je verdere stappen zet in je hypotheekaanvraag.
Pro-tip: Vraag de taxateur om het rapport digitaal en gevalideerd aan te leveren. Banken verwerken een gevalideerd rapport met registratienummer vaak sneller dan een los pdf-bestand zonder validatiestempel.
Wat als de taxatiewaarde lager is dan de koopprijs?
Banken lenen maximaal het bedrag van de getaxeerde marktwaarde, niet de koopprijs. Valt de taxatie lager uit dan wat je hebt afgesproken met de verkoper, dan moet je het verschil zelf aanvullen uit eigen middelen, zo bevestigt Knab.
Je hebt dan een paar opties. Je kunt terug naar de onderhandelingstafel en de verkoper vragen de prijs te verlagen, al werkt dat alleen als de markt daar ruimte voor biedt. Je kunt het verschil bijstorten uit spaargeld. Of je vraagt, als je twijfelt aan de onderbouwing van het rapport, een tweede taxatie of herbeoordeling aan. Neem geen overhaaste beslissing: een tweede taxatie kost opnieuw geld, maar kan het verschil goedmaken als de eerste taxateur bijvoorbeeld referentiepanden gebruikte die niet goed vergelijkbaar waren.
Hoe lang is een taxatierapport geldig en wanneer laat je het uitvoeren?
Een desktoptaxatie is doorgaans binnen enkele dagen klaar. Een volledige, gevalideerde taxatie duurt meestal een paar werkdagen langer, omdat er eerst een bezoek aan de woning gepland moet worden en het rapport daarna nog door het NWWI wordt gecontroleerd.
Een taxatierapport is meestal maximaal 6 maanden geldig, al kunnen geldverstrekkers strengere termijnen hanteren, meldt ABN AMRO. Laat de taxatie daarom niet te vroeg uitvoeren. Plan hem pas nadat de ontbindende voorwaarden in het koopcontract zijn afgerond, maar wel op tijd om je hypotheekaanvraag zonder vertraging in te dienen.
Hoe H2O je helpt bij het regelen van een taxatie
Een taxatieproces voelt voor veel kopers als een losse verplichting naast de eigenlijke hypotheekaanvraag. In de praktijk kan een onafhankelijk adviseur van H2o-assurantien je vertellen welk type rapport jouw geldverstrekker verlangt, meedenken bij de keuze van een NRVT-geregistreerde taxateur en helpen bij het op tijd aanleveren van de juiste documenten.
Het hele traject, van eerste adviesgesprek tot hypotheekaanvraag, kan vaak binnen drie weken worden afgerond, mede dankzij directe lijnen met taxateurs en geldverstrekkers.
Waarom de gangbare aanpak van taxaties vaak te kort schiet
De meeste adviezen over taxaties blijven steken bij “vraag een taxatie aan” zonder te vertellen dat de vorm van dat rapport minstens zo belangrijk is als de uitkomst. Kopers die zelf een desktoptaxatie laten uitvoeren omdat het goedkoper is, ontdekken soms te laat dat hun geldverstrekker of NHG een gevalideerd rapport eist. Dan betaal je dubbel en verlies je tijd die je eigenlijk nodig had voor de ontbindende voorwaarden.
Wat mij opvalt, is dat de discussie vaak draait om prijs, terwijl acceptatie de echte bottleneck is. Een taxatie van € 150 die wordt afgewezen kost je meer tijd en stress dan een gevalideerd rapport van € 700 dat direct wordt goedgekeurd. Vraag daarom altijd eerst naar de eis van je geldverstrekker, en pas daarna naar de prijs.
Wat de meeste kopers onderschatten, is de invloed van timing. Een taxatie die te vroeg wordt uitgevoerd, kan bij een langere aanvraagperiode al verlopen zijn tegen de tijd dat de hypotheek daadwerkelijk wordt afgesloten. Regel de volgorde correct, en de rest van het proces valt vaak vanzelf op zijn plek.
— Ruben
Hulp nodig bij je taxatie en hypotheekaanvraag?
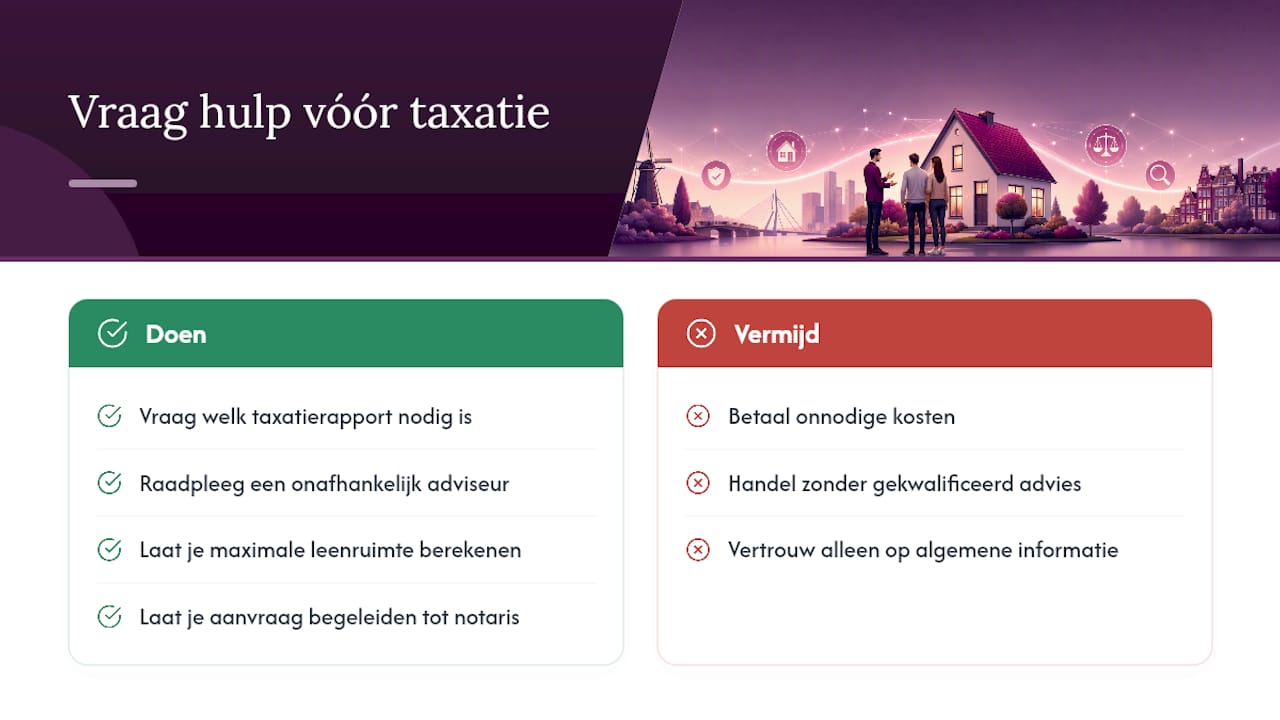
Voor huizenkopers in Leeuwarden, Franeker en omgeving is er deskundige ondersteuning beschikbaar die duidelijk maakt welk taxatierapport in verschillende situaties vereist is, voordat onnodige kosten worden gemaakt.

Als onafhankelijk kantoor is H2o-assurantien niet gebonden aan één bank of verzekeraar, waardoor het advies uitsluitend in jouw belang is. Dat betekent dat je adviseur je helpt bij het kiezen van de juiste hypotheekvorm, het berekenen van je maximale leenruimte, en de begeleiding bij je volledige aanvraag tot aan de notarisakte. Twijfel je bijvoorbeeld of je met een studieschuld nog voldoende kunt lenen na een lagere taxatie, dan reken je adviseur dat direct met je door.
Wil je weten welk taxatierapport bij jouw hypotheekaanvraag past en hoeveel je precies kunt lenen? Bekijk de mogelijkheden op de pagina hoeveel hypotheek kun je krijgen in 2026 of maak vrijblijvend een afspraak voor een kennismakingsgesprek bij H2o-assurantien.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- NHG — Taxatie van een woning
- Vereniging Eigen Huis — Wat kost een taxatie?
- ABN AMRO — Taxatie van je huis
- Calcasa — Desktop taxatie informatie
- Knab — Taxatie woning: wanneer en waarom

